

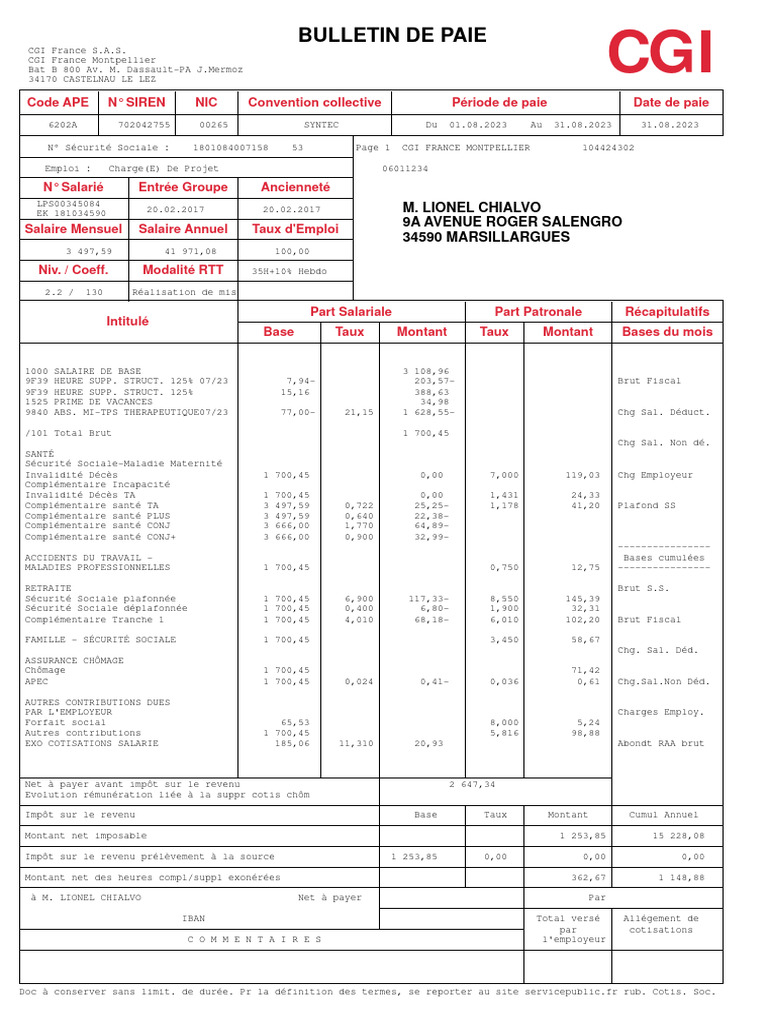
Un salaire brut de 1 770 euros peut donner l’impression d’un certain niveau de revenu. Pourtant, ce n’est qu’une base de calcul avant déduction des cotisations sociales. Selon que vous soyez cadre, non-cadre ou dans le secteur public, le montant net réellement perçu peut varier de manière significative. Voyons ensemble comment se traduit un brut de 1 770 € sur votre fiche de paie.
| Statut | Cotisations | Taux | Net mensuel | Net annuel |
|---|---|---|---|---|
| Salarié Non-Cadre | 389,40 € | 22 % | 1 380,60 € | 16 567,20 € |
| Salarié Cadre | 442,50 € | 25 % | 1 327,50 € | 15 930,00 € |
| Fonctionnaire | 265,50 € | 15 % | 1 504,50 € | 18 054,00 € |
| 💡 Astuce : le statut a un impact direct sur votre net perçu. Le fonctionnaire touche près de 124 € de plus qu’un non-cadre au même brut. Pensez aux dispositifs d’épargne (PEE, PER) pour optimiser votre fiscalité. | ||||
Calculateur de Salaire Net 2025
Sommaire
1770 brut en net : quelle somme allez-vous percevoir selon votre statut ?
Le passage du salaire brut au salaire net dépend directement du statut du salarié et du système de cotisations sociales en vigueur. En 2025, les règles de calcul restent stables, mais méritent d’être détaillées pour y voir clair.
Salaire net pour un non-cadre : le profil le plus courant
Pour un salarié non-cadre dans le secteur privé, le taux global de cotisation s’élève à environ 22 %. Ainsi, un brut de 1 770 € donne un net mensuel de :
| Brut | Cotisations | Net |
|---|---|---|
| 1 770 € | 389,40 € | 1 380,60 € |
Ce montant correspond à la somme versée chaque mois sur votre compte en banque.
Si vous êtes cadre : un taux de cotisation plus élevé
Le statut de cadre génère une cotisation plus forte en raison de contributions supplémentaires liées aux régimes de retraite complémentaire. Cela porte le taux à 25 %, ce qui se traduit par :
| Brut | Cotisations | Net |
|---|---|---|
| 1 770 € | 442,50 € | 1 327,50 € |
"Ma fiche de paie me semblait élevée au départ mais une fois les cotisations cadres déduites, j'avais 50 € de moins que mon collègue non-cadre pour le même brut !" – Témoignage d’un employé en marketing.
Fonctionnaire : des prélèvements allégés
Les agents de la fonction publique bénéficient d’un taux de prélèvement moindre, autour de 15 %, soit environ 1 504,50 € net pour 1 770 € brut. Ce net plus élevé s’explique par un régime social spécifique.
| Statut | Taux de cotisation | Net mensuel |
|---|---|---|
| Non-cadre | 22 % | 1 380,60 € |
| Cadre | 25 % | 1 327,50 € |
| Fonctionnaire | 15 % | 1 504,50 € |
Détails techniques du calcul : comment on passe de 1770 brut en net ?
Pour comprendre la transformation du brut en net, il faut passer à la loupe les types de prélèvements effectués. En 2025, voici les taux applicables dans le secteur privé :
- CSG/CRDS : 9,2 %, dont 6,8 % déductibles des impôts
- Assurance maladie : 0,75 %
- Assurance vieillesse : 6,90 % (dans la limite du plafond), +0,40 %
- Assurance chômage : 2,40 %
- Retraite complémentaire : entre 3 % et 7 % selon votre convention collective
Ces taux s'appliquent sur différentes assiettes de calcul, parfois plafonnées, parfois intégrales. Le tout constitue environ 22 à 25 % de votre brut hors secteur public.
Impact fiscal : votre imposition nette après cotisation
Une fois les charges sociales retirées, l’impôt sur le revenu entre en scène. À 1 770 € brut/mois (soit 21 240 € brut/an), l’activité entre dans la tranche à 11 % du barème progressif, après abattements et déductions.
Bonne nouvelle : les prélèvements sociaux déductibles comme la CSG (6,8 %) allègent votre revenu imposable. Autre levier utile : les frais professionnels ou déductions réelles, si justifiés comme le prévoit la loi.
"Mes frais kilométriques ont permis de diminuer ma base d’imposition. Cela m’a évité un changement de tranche fiscale." – Damien, développeur indépendant en région nantaise.
Dispositifs pour optimiser la conversion brut-net
Certains outils permettent de maximiser ce que vous conservez sur votre rémunération :
- Plan d’Épargne Entreprise (PEE) : l'abondement de l'employeur n'est pas imposé, ni socialisé dans certaines limites
- Plan d’Épargne Retraite (PER) : les montants versés sont déductibles de votre revenu soumis à l'impôt
Ces dispositifs ne modifient pas le net mensuel immédiat, mais réduisent votre fiscalité globale.
Ce qui ne change pas (et ce qui change un peu) en 2025
Aucun changement de fond ne vient perturber le calcul net pour un salarié gagnant 1 770 € brut en 2025. Toutefois, certains ajustements périphériques existent :
- Hausses FNAL légères à partir de mai 2025 mais effet marginal sur le net
- Barèmes des saisies sur salaire révisés, pouvant impacter le disponible après retenue judiciaire
- Pas de réduction générale de cotisations car le salaire est au-dessus de 1,6 Smic
La stabilité des cotisations pour cette tranche de revenu permet de maintenir le calcul brut-net habituel.









