

Quel montant reste-t-il réellement dans votre poche avec un salaire brut annuel de 38 000 € ? À première vue, ce chiffre peut sembler confortable, mais entre cotisations sociales, impôt sur le revenu et abattements divers, le revenu net varie considérablement. Voici ce que cela représente concrètement en 2025.
| Élément Clé | Détail Explicatif | À Retenir |
|---|---|---|
| 💰 Salaire Brut Annuel | 38 000 € | Base sur laquelle toutes les charges et impôts sont calculés |
| 🔻 Cotisations Sociales (≈ 25%) | CSG/CRDS = 9,7% Autres charges sociales possibles Assiette = brut réel | Salaire net estimé ≈ 28 500 € |
| 📊 Tranches d’Impôt | 0–11 294 € : 0% 11 295–28 797 € : 11% 28 798–38 000 € : 30% | Le revenu est partiellement soumis au taux de 30% |
| 🧾 Revenu Imposable | Après déductions sociales ≈ 28 500 € Après abattement 10% ≈ 25 650 € | Base réelle d’imposition après calcul fiscal |
| 👥 Décote (revenus modestes) | Célibataire : 1 964 € Couple : 3 248 € | Réduction d’impôt partielle pour revenus modestes |
| 🏠 Charges Déductibles | Pension alimentaire (max 6 794 €/enfant) Dépenses justifiables, non déduites ailleurs | Sous conditions strictes en fonction du cas personnel |
| 📉 Cotisations Patronales | Réduction générale Fillon : – 0,3194 (–50 salariés) – 0,3234 (50+ salariés) | Impacte le coût total employeur, pas le salarié |
| 🚍 Versement Mobilité | Variable selon zone géographique Applicable pour +10 salariés | Ne concerne pas directement le salarié |
| 📌 PASS 2025 | Annuel : 47 100 € Mensuel : 3 925 € | Utile pour cotisations plafonnées |
Convertisseur salaire brut/net
Sommaire
38 000 brut en net en 2025 : combien cela fait-il réellement ?
Un salaire brut de 38 000 € correspond aux revenus avant toute déduction de cotisations sociales ou impositions. Le salaire net, c'est la somme effectivement versée sur le compte bancaire, après déductions.
Conversion mensuelle du salaire 38 000 brut
| Base | Salaire annuel | Salaire mensuel |
|---|---|---|
| Brut | 38 000 € | 3 166 € |
| Net (salarié du privé, estimé) | ≈ 29 640 € | ≈ 2 470 € |
Le taux moyen de charges salariales se situe autour de 22 %, ce qui ramène le salaire net mensuel à environ 2 470 €. Cette estimation peut légèrement varier selon votre convention collective et votre mutuelle d’entreprise.
Zoom sur les cotisations sociales prélevées sur le brut
Cotisations salariales : déduites directement du salaire
Plusieurs prélèvements s’appliquent sur le brut :
- CSG déductible : 6,80 %
- CSG non déductible : 2,40 %
- CRDS : 0,50 %
Ces contributions financent la Sécurité sociale, la solidarité nationale et la dette sociale. Elles représentent à elles seules près de 10 % du brut.
Cotisations patronales : invisibles, mais conséquentes
Non visibles sur la fiche de paie du salarié, ces cotisations sont directement versées par l’employeur et peuvent représenter 40 à 45 % supplémentaires. Avec la réduction générale des cotisations (ex-Fillon), l’impact est modulé :
- 0,3194 pour les entreprises < 50 salariés
- 0,3234 au-delà
« Pour un salaire de 38 000 €, le calcul repose sur le fait que ce montant est inférieur au PASS 2025 (47 100 €), donc les cotisations plafonnées sont calculées sur ce salaire réel. »
38 000 brut en net : quel impact sur l'impôt sur le revenu ?
Revenu fiscal estimé et taux d'imposition
Avec les charges déduites, le revenu fiscal de référence est estimé à environ 28 500 €. Ensuite, un abattement de 10 % pour frais professionnels est appliqué. Le revenu net imposable chute donc aux alentours de 25 650 €.
En se basant sur les tranches d'imposition 2023 :
- 0 % jusqu’à 11 294 €
- 11 % entre 11 295 et 28 797 €
- 30 % au-delà
Pour ce niveau de revenu, seule une petite part est touchée par la tranche à 30 %. Le taux effectif reste modéré pour un contribuable célibataire sans enfant.
Possibilité de bénéficier de la décote
Si le montant d’impôt calculé est inférieur à 1 964 € pour une personne seule, la décote fiscale protège les revenus modestes par une correction à la baisse de l’impôt exigible.
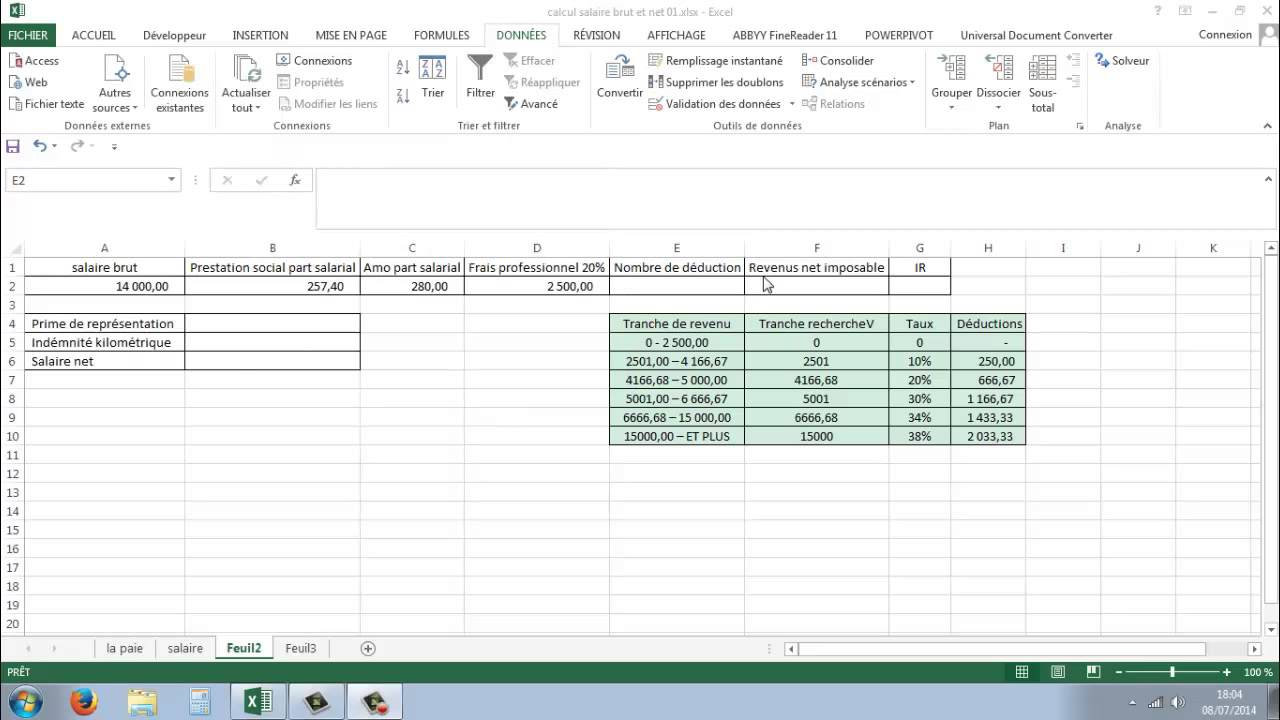
Image : conversion brut en net
Charges déductibles supplémentaires : maximiser son net imposable
Déduction de certaines dépenses sous condition
Certains frais personnels permettent de réduire le revenu imposable :
- Pensions alimentaires (jusqu’à 6 794 € par enfant en 2024)
- Versements à des ascendants (parents, grands-parents) dans le besoin
- Frais de garde d’enfants ou de dépendance
Ces charges ne sont déductibles que si elles répondent à des critères précis, sont justifiées et ne créent pas de déficit global.
« Les justificatifs doivent être conservés pendant 3 ans. Une absence de preuve peut entraîner une rectification fiscale. »
Option frais réels ou abattement forfaitaire ?
Par défaut, un abattement de 10 % est appliqué sur les salaires pour frais professionnels. Cependant, vous pouvez opter pour la déclaration des frais réels si vos dépenses effectives excèdent cet abattement.
Transport, repas, matériel professionnel... Ces frais sont souvent sous-estimés, alors qu’ils peuvent faire une vraie différence fiscale.
Pourquoi le net reste une donnée variable
Un même brut de 38 000 € peut aboutir à deux situations très différentes selon :
- Le statut : cadre ou non-cadre
- Les avantages en nature : véhicule, repas, logement
- La localisation de l’employeur (effet du versement mobilité)
- Les décisions de l’employeur (accords d’entreprise, primes exceptionnelles)
C’est pourquoi le simulateur de salaire ou une étude de votre bulletin reste le seul outil fiable pour déterminer précisément ce que vous touchez en net.









