

La défiscalisation ne se résume pas à payer moins d’impôts. Elle organise votre patrimoine, sécurise votre retraite, soutient l’économie réelle et oriente votre épargne vers des projets concrets. En 2026, les règles évoluent, certains dispositifs disparaissent, d’autres se renforcent et la frontière entre optimisation légale et montage risqué devient plus nette.
Vous allez voir comment articuler réductions d’impôt, investissements immobiliers, retraite, dons et soutien aux entreprises innovantes. Le tout en respectant les plafonds, en évitant les pièges les plus fréquents et en tenant compte des nouvelles règles 2026 qui changent la donne pour de nombreux foyers fiscaux.
| Stratégie | Idéal pour | Avantage fiscal clé | Niveau de risque | Horizon conseillé |
|---|---|---|---|---|
| Immobilier locatif (Pinel, LMNP, Denormandie) | Contribuables souhaitant diversifier via la pierre | Réduction d’impôt ou amortissements | Modéré | 6 à 12 ans |
| PEA / Comptes titres orientés long terme | Investisseurs recherchant plus-value défiscalisée | Exonération d’impôt après 5 ans | Variable (dépend de la bourse) | 5+ ans |
| PER (Plan Épargne Retraite) | Personnes fortement imposées | Déduction du revenu imposable | Modéré à variable | Long terme (retraite) |
| Dons / Mécénat | Contribuables cherchant impact social | Réduction jusqu’à 75 % | Faible | Immédiat |
| Investissement PME (FIP, FCPI, apport direct) | Profils dynamiques | Réduction jusqu’à 25 % du montant investi | Élevé | 7 à 10 ans |
Simulateur de Defiscalisation – Optimisez vos impots
Votre situation fiscale
Selectionnez vos dispositifs de defiscalisation
| Dispositif | Montant investi | Reduction obtenue | ROI fiscal | Pertinence |
|---|
Sommaire
Stratégies de défiscalisation en 2026 : comprendre le nouveau paysage fiscal
La défiscalisation repose sur un ensemble de mécanismes prévus par la loi qui réduisent l’impôt sur le revenu ou l’impôt sur la fortune immobilière, en contrepartie d’un comportement jugé utile pour l’économie ou la société : investissement locatif, soutien aux PME, dons aux associations, préparation de la retraite, rénovation énergétique, logement social, etc.
Depuis plusieurs années, la politique fiscale oriente clairement les contribuables vers trois axes : retraite, rénovation énergétique et logement, économie réelle et innovation. Les tendances 2026 confirment ce mouvement avec un recentrage des avantages, une réduction de certains taux de réduction d’impôt et une valorisation des investissements de long terme.
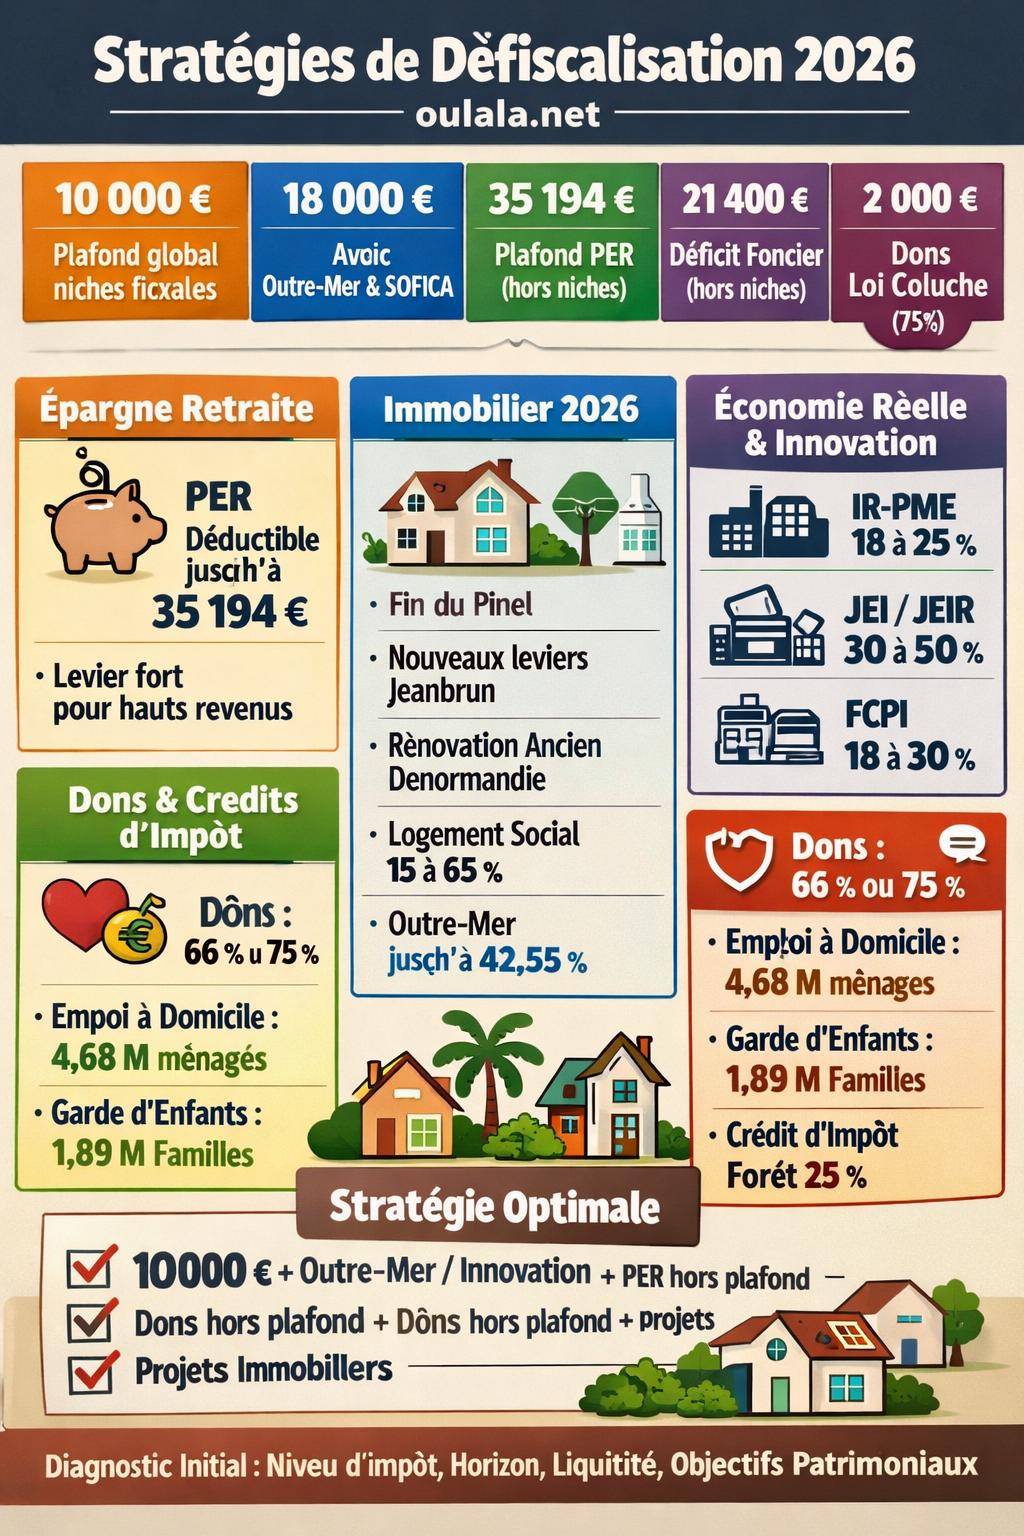
En parallèle, la loi impose un plafond global des niches fiscales à 10 000 € par an (hors dispositifs spécifiques) ainsi qu’un plafond complémentaire de 8 000 € pour l’outre-mer et les SOFICA. Comprendre ce plafond, l’anticiper et le piloter constitue la base de toute stratégie de défiscalisation cohérente.
Les grands principes d’une défiscalisation saine et durable
Une bonne stratégie de défiscalisation suit quelques principes structurants. Elle privilégie d’abord la logique patrimoniale avant la logique fiscale. Un dispositif n’a de sens que s’il s’inscrit dans un projet de vie : achat d’un bien dans une zone où vous acceptez de rester longtemps propriétaire, soutien à un secteur que vous comprenez, blocage de capitaux compatible avec vos projets personnels.
Elle répartit aussi le risque entre plusieurs classes d’actifs : immobilier résidentiel, immobilier social ou intermédiaire, épargne retraite, fonds d’investissement, produits liquides. En 2026, la montée en puissance des fonds innovants (FCPI, FIP Corse / outre-mer, investissements dans les JEI, ESUS) renforce ce besoin de diversification.
Plafonnement global des niches fiscales : la règle structurante
En 2026, le plafond global des niches fiscales reste fixé à 10 000 € par foyer fiscal pour la plupart des réductions et crédits d’impôt. Un plafond spécifique porte le total à 18 000 € en incluant l’outre-mer et les SOFICA, soit un supplément de 8 000 € réservé à ces dispositifs.
Certaines dépenses échappent à ce plafonnement global, ce qui ouvre des marges de manœuvre intéressantes pour optimiser son impôt sans « saturer » le plafond de 10 000 €. On trouve notamment :
- les versements sur Plan d’Épargne Retraite (PER), déductibles du revenu imposable dans la limite de 35 194 € pour 2026 ;
- les dons associatifs et quelques avantages liés à la vie familiale (par exemple les frais de scolarité) qui sont en dehors du plafond de 10 000 € ;
- certains mécanismes spécifiques de déficit foncier, dans la limite d’un plafond de 21 400 € pour 2026, sous conditions.
| Type d’avantage fiscal | Plafond 2026 | Pris en compte dans le plafond global de 10 000 € ? |
|---|---|---|
| Réductions « classiques » (investissements, services à la personne, etc.) | 10 000 € par foyer | Oui |
| Outre-mer & SOFICA | 18 000 € (soit 10 000 € + 8 000 € supplémentaires) | Oui, avec plafond majoré |
| Déficit foncier imputable sur le revenu global | 21 400 € | Hors plafond niches de 10 000 € (régime spécifique) |
| PER (déductible du revenu) | 35 194 € | Non, hors plafond niches |
| Dons associatifs | Selon la nature du don, plafond spécifique (ex : 2 000 € loi Coluche) | Non, hors plafond niches de 10 000 € |
Défiscalisation via l’immobilier : nouvelles règles et dispositifs en 2026
L’immobilier reste au cœur des stratégies de défiscalisation. La fin du Pinel au 1er janvier 2025 rebat les cartes. L’État redirige clairement les investisseurs vers le logement social, la rénovation du parc ancien et les zones tendues, avec en toile de fond l’enjeu de transition énergétique.
En 2026, plusieurs leviers structurent la défiscalisation immobilière : le nouveau dispositif Jeanbrun, le Denormandie, les régimes favorisant le logement social, le déficit foncier, ainsi que des mécanismes spécifiques outre-mer (avec une réduction des taux mais une attractivité encore réelle pour certains profils).
Dispositif Jeanbrun 2026 : relance de l’investissement locatif en zones tendues
Le dispositif Jeanbrun 2026 vise à combler le vide laissé par la suppression du Pinel dans les zones où la tension locative reste forte. Il repose sur un principe simple : un amortissement comptable déductible du revenu foncier, conçu pour soutenir la rentabilité nette de l’investissement tout en sécurisant l’offre locative.
Les logements concernés sont :
- les biens neufs situés en zones tendues, répondant aux normes énergétiques récentes ;
- les biens anciens avec travaux lourds, sous réserve d’un volume de travaux significatif permettant une réelle remise en état du logement.
Concrètement, l’investisseur inscrit le bien à l’actif et pratique un amortissement sur plusieurs années, venant diminuer les recettes foncières imposables. Le gain se traduit par une réduction mécanique de l’impôt sur le revenu et des prélèvements sociaux, sans passer par une « réduction d’impôt Pinel » classique.
Dispositif Denormandie : rénover l’ancien et défiscaliser
Le Denormandie s’adresse aux investisseurs souhaitant acquérir un logement ancien à rénover dans une zone éligible, avec un engagement de location à loyers encadrés. Il favorise la remise sur le marché de logements dégradés et accompagne la revitalisation des centres-villes.
Pour bénéficier de la réduction d’impôt, l’investisseur doit :
- acheter un bien dans une zone Denormandie identifiée par les pouvoirs publics ;
- réaliser un volume de travaux minimum (en proportion du coût total du projet) ciblant la performance énergétique ou la rénovation lourde ;
- mettre le bien en location nue, sous conditions de loyers et de ressources des locataires pendant une durée prédéfinie.
La réduction d’impôt se calcule sur le prix de revient (achat + travaux) et reste étalée sur toute la durée d’engagement de location. Le dispositif permet de combiner mise en valeur d’un patrimoine, revenus locatifs et allègement d’impôt sur le revenu.
Logement social et intermédiation locative : un levier fiscal renforcé
Les investissements orientés vers le logement social constituent un axe prioritaire de la politique fiscale en 2026. Les taux d’avantages fiscaux varient en fonction du mode de location et du niveau de socialisation du bien :
- logement social sans intermédiation : réduction d’impôt entre 15 % et 30 % selon le montage ;
- logement social avec intermédiation locative (via un organisme agréé) : avantage renforcé, avec des taux de 20 % à 65 %.
L’intermédiation locative confie la gestion locative à une structure spécialisée, qui prend en charge la location auprès de ménages modestes ou en situation précaire. En contrepartie, l’investisseur bénéficie d’une réduction d’impôt plus élevée et d’une sécurisation partielle des loyers.
« Les dispositifs liés au logement social rémunèrent l’utilité sociale de l’investissement. La contrepartie porte sur le niveau de loyer et la durée d’engagement, mais la qualité de la défiscalisation reste solide pour les contribuables fortement imposés. »
Outre-mer : ajustement des taux mais attrait conservé
Les investissements immobiliers en outre-mer ont longtemps bénéficié de taux de réduction d’impôt élevés. En 2026, certaines réductions sont revues à la baisse mais conservent une attractivité pour les foyers imposés en haut de tranche. Les évolutions prévues indiquent :
- une réduction à 27,25 % pour d’anciens dispositifs à 38,25 % ;
- un passage de 45,9 % à 34,9 % ;
- et de 53,55 % à 42,55 %.
Le dispositif Girardin logement social outre-mer demeure un outil puissant, avec un taux de réduction pouvant aller jusqu’à 50 % de l’investissement, en contrepartie d’un risque juridique et opérationnel plus marqué et d’un montage souvent en « one shot » sur une seule année.
Déficit foncier : une défiscalisation par les travaux
Le déficit foncier constitue une autre voie puissante de défiscalisation immobilière. Lorsqu’un propriétaire bailleur réalise des travaux sur un bien loué nu (régime réel), certaines dépenses génèrent un déficit imputable sur le revenu global, dans la limite de 21 400 € en 2026.
Ce mécanisme permet de réduire directement le revenu imposable, donc l’impôt sur le revenu, sans entrer dans le plafond de 10 000 € des niches fiscales. Il suppose toutefois un engagement de location sur plusieurs années et un respect rigoureux des règles de déductibilité des travaux.
Défiscalisation via l’épargne retraite : le rôle central du PER
La réforme de l’épargne retraite a consacré le Plan d’Épargne Retraite (PER) comme outil central de défiscalisation de long terme. En 2026, les versements sur un PER restent déductibles du revenu imposable dans la limite de 35 194 € par an, ce qui en fait un outil particulièrement adapté aux contribuables fortement imposés.
La déduction réduit immédiatement le revenu imposable. La fiscalité s’applique ensuite à la sortie, au moment de la retraite, selon les modalités choisies (rente, capital, ou panachage). L’intérêt principal repose sur l’arbitrage entre taux d’imposition actuel et taux d’imposition prévisible à la retraite.
- Pour les foyers en tranche marginale élevée, la déduction offerte par le PER allège fortement la pression fiscale instantanée.
- Le PER reste hors plafond global des niches fiscales, ce qui permet de le cumuler avec d’autres dispositifs de défiscalisation.
- Il s’intègre dans une stratégie de préparation de la retraite, considérée comme une priorité politique et économique en 2026.
Soutenir l’économie réelle : défiscalisation via les PME, JEI, ESUS
L’État incite les contribuables à orienter une partie de leur impôt vers l’économie réelle : PME, entreprises innovantes, structures à impact social. En 2026, plusieurs dispositifs coexistent, avec des taux de réduction différenciés selon la nature de l’entreprise et le cadre juridique.
Investissements directs PME et dispositif Madelin
Le dispositif IR-PME standard (issu de la loi Madelin) accorde une réduction d’impôt de 18 % pour les investissements au capital de PME éligibles. Un relèvement temporaire porte ce taux à 25 % jusqu’à fin 2025 pour certains investissements, prolongeant un soutien renforcé à l’économie productive.
Pour en bénéficier, le contribuable doit souscrire au capital d’une PME éligible (non cotée, répondant à des critères européens de taille, de secteur, etc.). La durée de conservation des titres reste encadrée afin d’éviter une sortie trop précoce du capital.
Entreprises innovantes : JEIC, JEIR et restructuration du statut JEI
Le statut de Jeune Entreprise Innovante (JEI) évolue en 2026 avec une segmentation plus fine, donnant naissance à deux sous-catégories pour l’investisseur : les JEIC et les JEIR.
- JEIC (Jeunes Entreprises d’Innovation de Croissance) : âge maximal de 8 ans, dépenses de R&D représentant au moins 15 % des charges. Les investissements ouvrent droit à une réduction d’impôt de 30 %.
- JEIR (Jeunes Entreprises d’Innovation de Rupture) : entreprises porteur d’une véritable rupture technologique. Les investissements bénéficient d’un taux de réduction de 50 %, dans la limite de 50 000 € d’investissement par an.
Un simple exemple illustre le principe : un investissement de 5 000 € en JEIC génère une réduction de 1 500 € (30 %), alors que la même somme placée en JEIR aboutit à 2 500 € de réduction (50 %). Le rapport rendement / risque diffère toutefois sensiblement, les JEIR étant souvent positionnées sur des projets plus incertains.
« Les JEIC et JEIR traduisent un choix politique : orienter l’impôt des particuliers vers les entreprises qui innovent réellement. L’avantage fiscal rémunère un risque d’échec plus élevé, d’où la nécessité de diversifier les tickets d’investissement. »
Investissements à impact : ESUS et économie sociale et solidaire
Les entreprises solidaires d’utilité sociale (ESUS) représentent l’autre pilier de l’investissement de conviction. En 2026, les investissements ESUS bénéficient d’un taux de réduction d’impôt de 25 %, en contrepartie d’une orientation vers des objectifs sociaux et environnementaux : insertion, logement social, transition énergétique, agriculture durable, etc.
Ces placements s’inscrivent dans la tendance de fond des investisseurs particuliers qui souhaitent aligner leur fiscalité et leurs valeurs, en finançant des projets concrets, à impact mesurable.
FCPI, FIP et fonds innovants : défiscaliser en diversifiant
Les Fonds Communs de Placement dans l’Innovation (FCPI) et certains Fonds d’Investissement de Proximité (FIP) offrent une alternative intéressante aux investissements directs dans les PME. Ils répartissent le risque sur un portefeuille d’entreprises sélectionnées par une société de gestion, tout en maintenant un levier fiscal significatif.
FCPI : soutenir les startups et PME innovantes
Les FCPI investissent majoritairement dans des PME innovantes, actives dans des secteurs en croissance : technologie, écologie, deeptech, healthtech, cleantech, industrie… En 2026, deux niveaux principaux de réduction d’impôt structurent l’offre :
- taux standard de réduction : 18 % ;
- taux porté à 22,5 % lorsque le fonds est composé à 100 % de PME éligibles selon les critères fixés par la loi.
L’investissement minimum s’établit généralement entre 1 000 et 5 000 €, avec un blocage des parts d’au moins 5 ans, souvent plus long dans la pratique. Le plafond de versements ouvrant droit à réduction atteint :
- 12 000 € pour une personne seule ;
- 24 000 € pour un couple soumis à imposition commune.
| Type de fonds | Taux de réduction | Stratégie d’investissement | Blocage minimal |
|---|---|---|---|
| FCPI « classique » | 18 % | PME innovantes diversifiées | 5 ans (souvent 7 à 10 ans réels) |
| FCPI 100 % PME éligibles | 22,5 % | Concentration sur entreprises répondant à des critères renforcés | 5 ans minimum |
| FIP Corse / outre-mer | 30 % | Entreprises régionales, secteurs variés | 5 à 10 ans selon le fonds |
FIP Corse et FIP outre-mer : recentrage après suppression des FIP métropole
En 2026, les FIP métropole sont supprimés, marquant un recentrage de l’avantage fiscal sur des zones spécifiques. Les FIP Corse et FIP outre-mer conservent un taux de réduction de 30 %, ce qui en fait des outils privilégiés pour les contribuables recherchant un levier d’impôt plus marqué.
Ces fonds ciblent des PME régionales, souvent moins visibles que les grandes startups parisiennes, mais parfois ancrées dans des secteurs stratégiques : tourisme, agriculture, industrie locale, énergie renouvelable. Ils s’inscrivent ainsi dans la priorité 2026 de soutien à l’économie de proximité.
Dons et mécénat : défiscaliser en soutenant les associations
Les dons aux associations constituent un pilier de la défiscalisation, et l’un des plus utilisés par les contribuables. En 2026, environ 5 millions de contribuables recourent à ce levier, parfois en complément d’autres dispositifs, parfois comme outil principal de réduction d’impôt.
Le cadre se structure autour de deux grands régimes :
- un taux de réduction de 66 % pour la plupart des organismes d’intérêt général ;
- un taux de 75 % pour certains organismes d’aide aux personnes en difficulté (banques alimentaires, Restos du Cœur, etc.), dans la limite d’un plafond spécifique.
Loi Coluche 2026 : un plafond spécifique à 2 000 €
La loi Coluche 2026 fixe un plafond de dons à 2 000 € pour bénéficier du taux de 75 % vers certaines associations caritatives. Au-delà, le taux de 66 % s’applique dans la limite habituelle (en pourcentage du revenu imposable).
Cette architecture incite les contribuables à structurer leurs dons : ciblage prioritaire des associations éligibles au taux de 75 % dans la limite des 2 000 €, puis versements complémentaires sur des organismes plus généralistes à 66 %.
« En combinant dons loi Coluche à 75 % et dons classiques à 66 %, un foyer peut orienter une part significative de son impôt vers des causes qui lui tiennent à cœur, tout en gardant une grande flexibilité de montant et de calendrier. »
Les dons ne sont pas intégrés au plafond global des niches fiscales de 10 000 €, ce qui en fait un outil stratégique pour les contribuables ayant déjà saturé leurs autres dispositifs.
Crédits d’impôt du quotidien : emploi à domicile, garde d’enfants
Au-delà des stratégies patrimoniales, la défiscalisation repose aussi sur des crédits d’impôt de la vie courante. En 2026, plusieurs millions de ménages y recourent systématiquement, parfois sans en mesurer la portée budgétaire globale.
Crédit d’impôt emploi à domicile
Environ 4 680 000 ménages bénéficient du crédit d’impôt pour emploi à domicile. Il concerne l’embauche de salariés pour :
- le ménage et le repassage ;
- le jardinage et le petit bricolage ;
- l’aide administrative, la garde d’enfants à domicile ;
- l’assistance aux personnes âgées ou en situation de handicap.
Le crédit d’impôt représente un pourcentage des dépenses engagées, dans la limite d’un plafond annuel. Il s’adresse à tous les foyers, imposables ou non, en se transformant en remboursement lorsque l’impôt est insuffisant pour absorber le crédit.
Crédit d’impôt pour frais de garde d’enfants
Près de 1 890 000 ménages utilisent en parallèle le crédit d’impôt pour frais de garde d’enfants de moins de 6 ans, en crèche, chez une assistante maternelle ou dans une structure agréée. Ce levier réduit le coût réel de la garde et influe directement sur l’arbitrage travail / temps familial.
Ces deux crédits d’impôt complètent les stratégies patrimoniales. Ils s’ajoutent aux autres dispositifs mais restent en général pris dans le plafond global des 10 000 € pour la partie assimilée à des niches. Un suivi chiffré précis permet d’éviter les mauvaises surprises lors du calcul de l’impôt.
Crédit d’impôt « verts » et investissement dans les forêts
La transition énergétique et la protection des espaces naturels prennent une place centrale dans l’orientation de l’épargne. En 2026, plusieurs mécanismes fiscaux encouragent l’investissement dans des projets à forte dimension environnementale.
Crédit d’impôt forêt : sécuriser le patrimoine naturel
Le crédit d’impôt pour investissements forestiers atteint 25 %. Il concerne des opérations d’acquisition de parcelles boisées, de travaux de reboisement, ou de souscription de parts dans des groupements forestiers. Ce dispositif valorise la préservation de la ressource forestière et la gestion durable des massifs.
Au-delà de l’avantage fiscal, l’investisseur se positionne sur un actif tangible, à rendement modéré mais réel, exposé à des enjeux de long terme : prix du bois, captation carbone, biodiversité.
Plafonds, articulations et stratégies combinées en 2026
Une stratégie de défiscalisation réellement efficace ne repose pas sur un seul dispositif, mais sur une combinaison maîtrisée tenant compte des plafonds, des horizons de temps et du profil de risque. En 2026, quatre grands blocs structurent cette combinaison :
- le plafond global de 10 000 € pour les niches « classiques » ;
- le plafond de 18 000 € pour l’outre-mer et les SOFICA ;
- les mécanismes hors plafond (PER, dons, certains déficits fonciers) ;
- les crédits d’impôt du quotidien (emploi à domicile, garde d’enfants, etc.).
- Optimiser l’emploi à domicile et la garde d’enfants pour couvrir une part du plafond de 10 000 € ;
- Compléter avec un FCPI 22,5 % et un FIP Corse 30 % pour approcher le plafond sans le dépasser ;
- Alimenter un PER pour bénéficier d’une déduction hors plafond ;
- Effectuer des dons loi Coluche à 75 % jusqu’à 2 000 €, puis à 66 % au-delà, hors plafond également ;
- Ajouter un projet immobilier (Jeanbrun, Denormandie ou logement social) en intégrant la durée d’engagement et la liquidité.
Défiscalisation, patrimoine et projets personnels : une démarche globale
La défiscalisation ne se conçoit pas isolément. Elle s’intègre dans une stratégie patrimoniale globale qui tient compte de votre âge, de votre situation familiale, de votre stabilité professionnelle et de vos projets : achat de résidence principale, financement des études des enfants, mobilité géographique, préparation de la retraite.
Le rôle des dispositifs fiscaux se résume alors à un accélérateur : ils rendent un projet déjà pertinent encore plus attractif. Investir dans un logement rénové en centre-ville, dans une PME innovante ou dans un groupement forestier garde du sens même sans avantage fiscal. La fiscalité vient simplement renforcer cet intérêt, sans en être la seule justification.
Cette vision à 360° place la défiscalisation au service d’objectifs concrets : génération de revenus locatifs, constitution de capital retraite, soutien à des causes associatives, participation au financement de l’innovation ou de la transition écologique. En 2026, l’arsenal législatif encourage clairement ces orientations, en modulant les taux et les plafonds mais en maintenant un large éventail de solutions pour les contribuables qui souhaitent agir de manière structurée.









