

Entrer en bourse ne relève pas d’un réflexe réservé aux professionnels de Wall Street. Avec quelques repères clairs, une méthode structurée et une bonne compréhension des risques, un particulier construit progressivement un portefeuille cohérent, aligné sur ses objectifs de vie.
Les performances des grands indices mondiaux depuis 2024-2025 donnent déjà un éclairage utile, mais c’est surtout la façon de lire ces chiffres, de choisir ses supports (actions, ETF, thématiques) et d’organiser sa stratégie défensive qui change la donne sur la durée.
| Point clé | Résumé |
| 🎯 Objectif | Faire fructifier son capital en investissant dans des entreprises cotées. |
| 📊 Risque & rendement | Potentiel de gains élevé mais variations fréquentes, nécessitant une vision long terme. |
| 🔍 Analyse | Combiner observation des tendances du marché et compréhension des performances des entreprises. |
| 🧩 Diversification | Répartir ses placements pour réduire l’impact d’une baisse sur un seul actif. |
| ⏳ Horizon | Approche adaptée à ceux prêts à investir sur plusieurs années. |
Sommaire
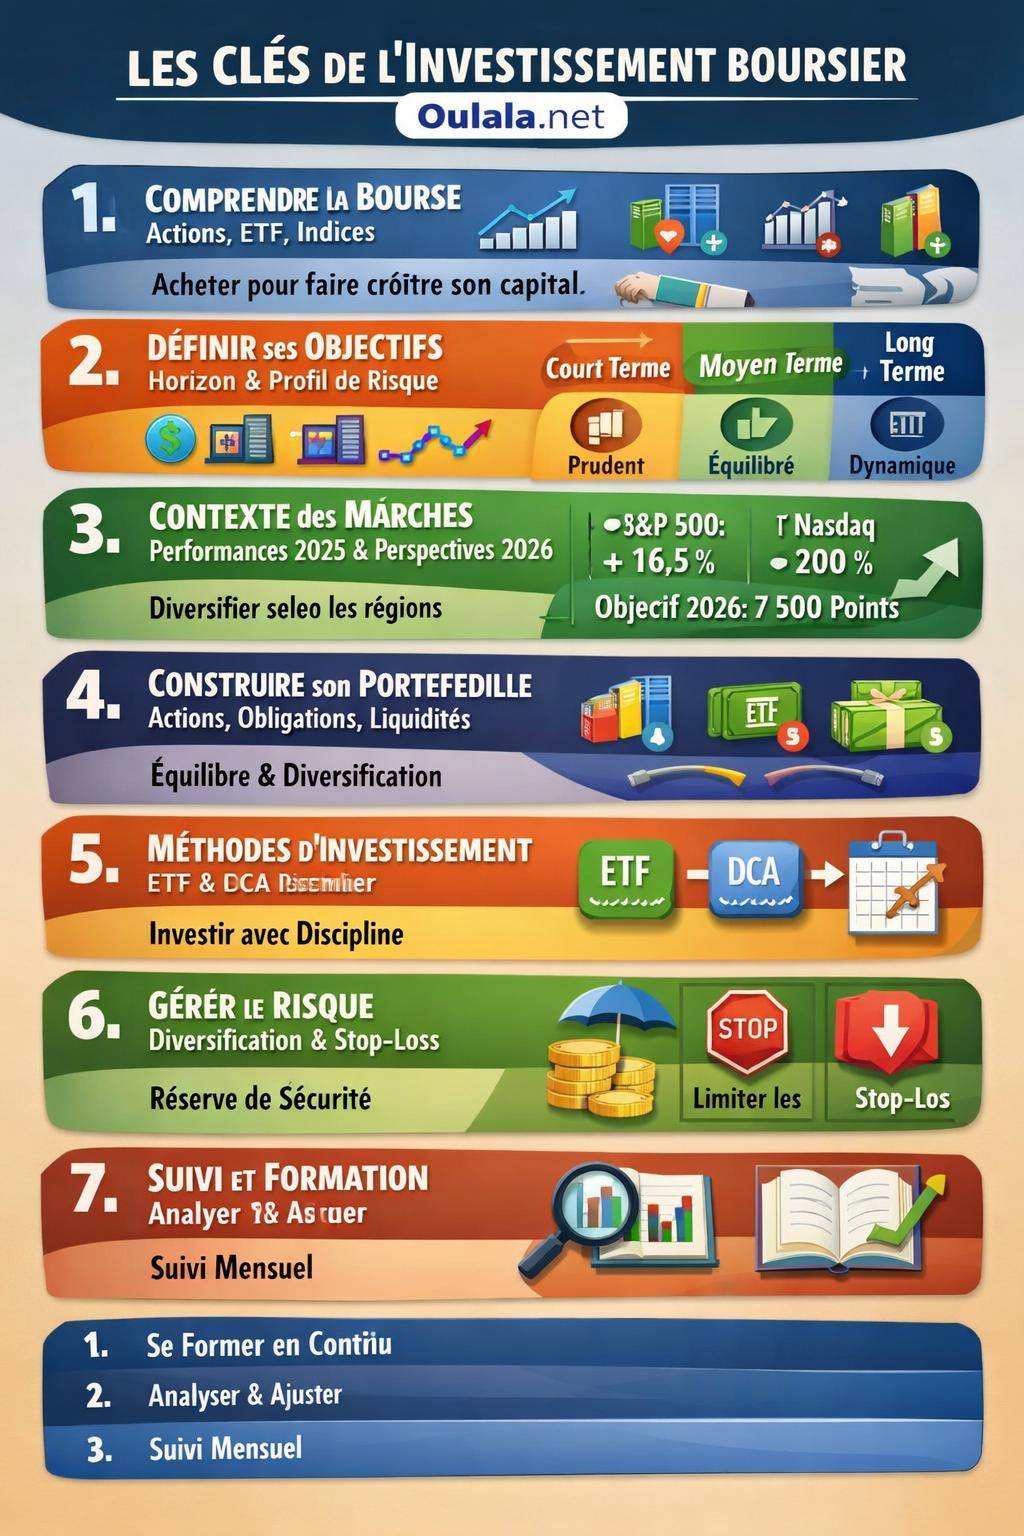
Comprendre ce qu’est réellement la bourse avant d’investir
La bourse est avant tout un marché d’échange de titres financiers : actions, obligations, ETF, fonds, produits dérivés. Les investisseurs y achètent et revendent des parts d’entreprises ou des parts de fonds, avec un objectif : faire croître leur capital et générer des revenus (dividendes, intérêts, plus-values).
Concrètement, investir en bourse signifie devenir copropriétaire d’entreprises via les actions, ou créancier via les obligations. À long terme, les actions reflètent la croissance des bénéfices et la capacité des entreprises à verser des dividendes. C’est ce lien entre économie réelle et marchés financiers qui donne du sens à une stratégie d’investissement.
Actions, indices, ETF : les briques de base à connaître
Pour structurer une démarche solide, quelques notions restent incontournables :
- Action : titre de propriété sur une entreprise cotée. Droit aux dividendes et au potentiel de plus-value, mais risque de perte partielle ou totale en cas de faillite.
- Indice boursier : panier d’actions représentatif d’un marché ou d’un secteur (CAC 40, S&P 500, Nasdaq, DAX, etc.). Il sert de référence de performance.
- ETF (tracker) : fonds coté en bourse qui réplique un indice ou un thème d’investissement. Outil central pour débuter grâce à une diversification automatique et des frais souvent contenus.
- Fonds actif : géré par une équipe qui cherche à faire mieux qu’un indice de référence, avec des choix de titres plus ciblés.
Les ETF occupent désormais une place stratégique dans la boîte à outils de l’investisseur individuel, surtout dans un contexte où les banques en ligne et néo-brokers facilitent l’accès aux marchés mondiaux.
« Investir, ce n’est pas spéculer au jour le jour, c’est participer à la création de valeur des entreprises sur la durée. »
Objectifs, horizon, profil de risque : poser les fondations de ta stratégie
Une stratégie d’investissement cohérente part de ta situation personnelle, pas des prévisions de marché. Trois paramètres structurent cette base : l’objectif, l’horizon de temps et la tolérance au risque.
Clarifier tes objectifs financiers
Les objectifs ne se résument pas à « gagner de l’argent ». Ils s’inscrivent dans un projet de vie :
- Constituer un capital à long terme (retraite, indépendance financière).
- Préparer un apport immobilier ou un projet précis (études, création d’entreprise).
- Générer un revenu complémentaire via les dividendes.
- Protéger ton pouvoir d’achat face à l’inflation.
Chaque objectif appelle une construction différente de portefeuille, un niveau de volatilité accepté et une sélection de supports adaptés (actions de croissance, valeurs de rendement, obligations, ETF globaux, thématiques ciblées).
Horizon de placement : court, moyen, long terme
L’horizon d’investissement influence directement la proportion d’actions et d’obligations dans un portefeuille. Les marchés d’actions présentent une volatilité marquée à court terme mais offrent une progression plus régulière sur plusieurs années.
Sur la base des dynamiques récentes (hausse des grands indices en 2025 et perspectives 2026), on peut résumer :
| Horizon | Objectif typique | Exposition actions indiquée | Commentaire |
|---|---|---|---|
| Moins de 3 ans | Projet précis, épargne de précaution élargie | Faible | Volatilité trop forte pour dépendre majoritairement des actions. |
| 3 à 8 ans | Capitalisation progressive | Intermédiaire | Mix actions/obligations, ETF diversifiés, gestion du risque active. |
| Plus de 8 ans | Retraite, patrimoine long terme | Élevée (avec diversification) | Les cycles de marché se lissent ; les bénéfices d’entreprise guident la performance. |
Profil de risque et psychologie de l’investisseur
Le profil de risque ne dépend pas uniquement de l’âge. Il combine :
- La capacité financière à encaisser une perte temporaire.
- La stabilité des revenus et des charges.
- Le tempérament face aux fluctuations (réaction en cas de baisse de -20 %).
Les marchés récents illustrent ce test en temps réel : des indices comme le S&P 500 ont déjà enchaîné phases de correction et rebond, mais sur longue période, la tendance reste portée par la croissance des bénéfices. Celui qui vend en panique transforme une baisse temporaire en perte définitive.
« La bourse transfère l’argent des impatients vers les patients. » – Citation souvent attribuée à Warren Buffett
Lecture des marchés : comment interpréter performances et tendances
Comprendre où se situent les marchés aide à se positionner avec lucidité. Les données récentes fournissent un cadre utile pour saisir la dynamique actuelle des actions.
Performances 2025 des grands indices : un contexte porteur
Les principaux indices actions ont signé une progression notable en 2025, portée par la technologie, la communication et une meilleure visibilité macroéconomique :
| Indice | Zone | Performance 2025 approx. | Commentaire synthétique |
|---|---|---|---|
| S&P 500 | États-Unis | ≈ 16,4 % à 17 % | Porté par la tech et les bénéfices solides des grandes capitalisations. |
| Nasdaq | États-Unis | ≈ 20 % et plus | Forte contribution des valeurs technologiques et de l’IA. |
| Dow Jones | États-Unis | ≈ 13 % | Indice plus industriel, dynamisé par la résilience économique. |
| DAX | Allemagne | ≈ 22 % à 23 % | Bonne tenue des exportateurs et valeur refuge de l’industrie allemande. |
| FTSE 100 | Royaume-Uni | ≈ 21,5 % | Soutenu par l’énergie, les matières premières et les valeurs défensives. |
| CAC 40 | France | ≈ 10,4 % | Progression plus modérée après une année 2024 légèrement négative. |
| Euro Stoxx 50 | Zone euro | ≈ 18,3 % | Référence pour les grandes capitalisations européennes. |
| IBEX 35 | Espagne | ≈ 49,3 % | Fort rebond, soutenu par plusieurs secteurs cycliques. |
Ces chiffres illustrent une réalité clé : les marchés actions progressent, mais pas de façon linéaire ni uniforme selon les zones géographiques. La diversification reste une arme centrale.
Perspectives 2026 : bénéfices, IA et rôle des États-Unis
Plusieurs grandes maisons de gestion visent pour 2026 un S&P 500 autour de 7 500 points, avec une croissance des bénéfices attendue autour de 14 % et un rendement total estimé autour de 5 % hors dividendes selon certaines estimations. La technologie représente près de 50 % de la croissance des bénéfices du S&P 500, avec un rôle moteur de l’intelligence artificielle, du cloud et des semi-conducteurs.
L’indice français n’est pas absent de ces prévisions : des cibles autour de 8 700 à 9 000 points pour le CAC 40 circulent, portées par les grandes valeurs industrielles, le luxe, l’énergie et la finance. Ces trajectoires restent toutefois conditionnées à la stabilité géopolitique et à la politique des banques centrales.
Les attentes globales pour 2026 évoquent une hausse des indices actions de l’ordre de 8 % à 15 %, avec une surperformance anticipée des actions américaines par rapport à d’autres régions. Les « Magnificent 7 » continuent de jouer un rôle, mais la croissance attendue du reste des 493 autres titres du S&P 500 se situe autour de 11 %, ce qui rappelle que l’ensemble du marché participe à la dynamique, pas uniquement quelques géants.
Classes d’actifs et grands thèmes d’investissement à connaître
Les bases de l’investissement boursier impliquent de savoir où placer son argent en fonction d’une vision macroéconomique, des politiques monétaires et des grandes transitions en cours.
Actions, obligations, liquidités : un trio de base
Un portefeuille équilibré repose souvent sur trois composantes :
- Actions : moteur de croissance du capital à long terme. Volatilité élevée, mais rendement espéré supérieur à l’inflation sur plusieurs années.
- Obligations : instrument de dette émis par des États ou des entreprises. Revenus d’intérêts, rôle stabilisateur surtout lorsque les taux se normalisent.
- Liquidités : compte à vue, fonds monétaires, livrets. Rôle de coussin de sécurité pour faire face aux imprévus ou aux opportunités.
Les politiques monétaires plus souples de nombreuses banques centrales (environ 85 % d’entre elles en phase d’assouplissement) influencent directement les taux obligataires et la valorisation des actions. Une BCE avec un taux directeur autour de 2 % redonne de l’air à l’investissement productif, tout en maintenant un niveau de rendement attractif sur certains actifs obligataires.
Thématiques structurantes : IA, transition énergétique, santé, souveraineté
Au-delà des indices globaux, de nombreux investisseurs orientent désormais une partie de leur portefeuille vers des thématiques structurelles :
- IA et technologies : automatisation, cloud, semi-conducteurs, infrastructures de data centers. Moteur principal des gains attendus sur 2025-2026.
- Transition énergétique : énergies renouvelables, efficacité énergétique, stockage, hydrogène, réseaux intelligents.
- Santé et silver economy : médicaments innovants, biotechnologies, dispositifs médicaux, services à la personne.
- Souveraineté, défense, cybersécurité : relocalisation industrielle, réarmement, protection des infrastructures critiques.
Les ETF thématiques permettent une exposition ciblée à ces domaines sans sélectionner soi-même chaque entreprise. Cette approche s’intègre dans une stratégie plus large, sans remplacer une base diversifiée sur des indices globaux.
Marchés développés vs émergents
Les marchés développés (États-Unis, Europe, Japon…) restent largement représentés dans les grands indices mondiaux. Un ETF World typique contient environ 65 % d’actions américaines, ce qui introduce une concentration implicite.
Les marchés émergents montrent une bonne solidité, avec un potentiel de croissance économique plus élevé, mais une volatilité et des risques politiques plus marqués. Les intégrer via des ETF ou des fonds diversifiés permet d’équilibrer ce risque.
Stratégies d’entrée en bourse : par où commencer concrètement ?
Une fois les notions de base intégrées, la question clé reste : comment structurer les premiers investissements sans se disperser ni tomber dans une logique de trading compulsif ?
Utiliser les ETF comme socle pour débuter
Pour un investisseur particulier, les ETF constituent un outil central. Ils offrent :
- Une diversification immédiate sur des dizaines voire des centaines d’actions.
- Des frais généralement réduits par rapport à de nombreux fonds actifs.
- Une simplicité de suivi : le tracker réplique un indice connu, facile à analyser.
Une approche fréquente consiste à combiner :
- Un ETF mondial ou large (par exemple, indice global développé).
- Un ETF émergents pour compléter la dimension géographique.
- Éventuellement quelques ETF thématiques (IA, santé, énergie) en complément, avec un poids maîtrisé.
DCA, versements programmés et gestion dans le temps
Le DCA (Dollar Cost Averaging), ou investissement progressif, consiste à investir le même montant à intervalles réguliers (mensuel, trimestriel), quels que soient les niveaux de marché. Cette méthode :
- Réduit l’impact d’un mauvais timing d’entrée.
- Transforme la volatilité en opportunité d’acheter plus de parts lorsque les marchés corrigent.
- Favorise une discipline d’épargne automatique, déconnectée des émotions.
Dans un environnement où les marchés actions affichent des phases de hausse soutenue (comme en 2025) mais aussi des corrections soudaines, ce type de stratégie lisser les points d’entrée et réduit le stress de l’investisseur.
Arrêter de suivre la « hype » : construire une méthode écrite
Une méthode simple, mais efficace, consiste à formaliser par écrit :
- Les objectifs de l’investissement.
- La répartition cible entre actions, obligations, liquidités.
- Les règles de renforcement (quand ajouter sur une position).
- Les règles de réduction (stop-loss, prise partielle de profits).
Cette charte personnelle limite l’influence des rumeurs, des réseaux sociaux et des mouvements de foule. L’investisseur reste aligné sur une trajectoire réfléchie, plutôt que de courir après la dernière valeur à la mode.
« La discipline bat l’enthousiasme. Une méthode claire surpasse un coup de cœur boursier. »
Gestion du risque : protéger ton capital en construisant des pare-feux
Investir en bourse implique un risque assumé. L’enjeu n’est pas de le supprimer, mais de le rendre supportable et compatible avec ta vie quotidienne.
Réserve de liquidités et coussin de sécurité
Avant de s’exposer sérieusement aux marchés, un investisseur met en place une réserve de liquidités couvrant idéalement 3 à 6 mois de dépenses. Cette poche :
- Évite de vendre en urgence lors d’un imprévu (perte d’emploi, facture imprévue).
- Offre une sérénité psychologique qui aide à garder le cap en période de volatilité.
- Permet de saisir des opportunités en cas de correction boursière marquée.
Diversification sectorielle, géographique et par taille de capitalisation
La diversification va au-delà de l’achat de plusieurs actions. Elle concerne :
- Les secteurs : technologie, santé, industrie, consommation, énergie, finance, etc.
- Les zones géographiques : Amérique du Nord, Europe, Asie, marchés émergents.
- Les tailles d’entreprises : petites, moyennes, grandes capitalisations.
Un ETF World simplifie cette répartition, mais présente une forte pondération des États-Unis. Un investisseur équilibré ajoute souvent des briques complémentaires pour renforcer l’Europe, les émergents ou certains secteurs spécifiques, tout en évitant la surconcentration sur les mêmes thématiques.
Stop-loss, plans de sortie et scénarios de crise
Les stop-loss représentent une règle automatique de vente lorsque le cours d’un titre atteint un certain seuil de baisse. Ils se déclinent en :
- Stop-loss fixe : vente si la baisse dépasse un niveau prédéfini (par exemple -20 %).
- Stop-loss suiveur : seuil qui remonte avec la hausse du titre, afin de sécuriser une partie des gains.
Ils s’intègrent dans un plan de gestion du risque plus large, aux côtés d’une exposition limitée à chaque ligne (par exemple ne pas dépasser 5 % du portefeuille sur une seule action risquée) et d’une réflexion sur les scénarios de crise (récession, choc géopolitique, hausse surprise des taux, inflation persistante).
Lecture des résultats d’entreprise et des indicateurs clés
Les marchés boursiers sont guidés, en profondeur, par l’évolution des bénéfices d’entreprise. Comprendre quelques notions simples aide à trier les sociétés et les secteurs.
Croissance des bénéfices et valorisation
Deux grandes questions orientent l’analyse :
- Les bénéfices progressent-ils à un rythme soutenu et régulier ?
- Le prix payé pour cette croissance reste-t-il raisonnable ?
Pour l’indice S&P 500, une croissance des bénéfices autour de 14 % pour 2026 constitue un moteur significatif de performance, surtout si les politiques monétaires restent accommodantes. En parallèle, les secteurs comme les services de communication et l’informatique ont déjà affiché des gains marqués en 2025 (respectivement autour de 30 % et 20 %), ce qui nécessite une vigilance sur les valorisations et les attentes implicites.
Quelques notions financières utiles à repérer
Sans devenir analyste, tu peux repérer certains indicateurs basiques :
- Chiffre d’affaires : progression des ventes.
- Résultat net : bénéfice final après impôts et charges financières.
- Marges : indications sur la rentabilité (marge brute, marge opérationnelle).
- Endettement : rapport dette / fonds propres, capacité de remboursement.
- Dividende : montant versé par action, taux de distribution, régularité.
Ces données sont disponibles dans les rapports annuels des entreprises, les communiqués de résultats trimestriels, ou synthétisées sur les sites d’information financière.
« Derrière chaque ticker, il y a une entreprise. Derrière chaque entreprise, une histoire financière que l’investisseur doit comprendre. »
Macroéconomie, banques centrales et environnement de marché
La macroéconomie influence directement les marchés : croissance du PIB, inflation, chômage, politiques budgétaires et monétaires.
Banques centrales, taux d’intérêt et valorisation
Lorsque les banques centrales assouplissent leur politique monétaire, les taux directeurs diminuent. Cela soutient :
- La valorisation des actions, car les flux de bénéfices futurs sont actualisés avec un taux plus faible.
- Le coût du capital des entreprises, qui se financent plus facilement.
- La consommation et l’investissement, par des crédits moins onéreux.
Une BCE autour de 2 % de taux directeur illustre un environnement où les actions restent attrayantes, tout en laissant une place à des rendements obligataires plus significatifs que lors de la période de taux quasi nuls.
Politiques budgétaires, inflation et risques de marché
Les États jouent également un rôle avec leurs politiques de dépenses publiques, de soutien à certains secteurs (transition énergétique, défense, numérique). Ces orientations structurent des opportunités thématiques sur le long terme.
En parallèle, plusieurs risques accompagnent chaque cycle :
- Montée des tensions géopolitiques, conflits régionaux.
- Protectionnisme, barrières commerciales, relocalisations désordonnées.
- Inflation persistante, choc énergétique, volatilité sur les matières premières.
Pour un investisseur individuel, la réponse n’est pas de tenter de prédire chaque événement, mais d’organiser son portefeuille pour qu’il reste résilient dans différents scénarios.
Banques en ligne, néo-brokers et digitalisation de l’investissement
La digitalisation transforme la manière d’accéder à la bourse. Les banques en ligne et les néo-brokers prennent une place grandissante dans les habitudes d’investissement.
Avantages et points d’attention des plateformes modernes
Les plateformes en ligne proposent :
- Des frais souvent réduits par rapport aux banques traditionnelles.
- Un accès facile à une large gamme de produits (actions monde, ETF, obligations, produits dérivés).
- Des outils de suivi en temps réel et des interfaces ergonomiques.
En contrepartie, cette facilité d’accès encourage parfois une activité excessive, proche du trading intraday, peu compatible avec une stratégie patrimoniale. La vitesse d’exécution et la gamification de certaines interfaces peuvent inciter à multiplier les ordres sans réelle réflexion.
Choisir son intermédiaire : critères concrets
Pour sélectionner un courtier ou une banque en ligne, plusieurs points méritent un examen attentif :
- Niveau et structure des frais de courtage et de garde.
- Accessibilité aux PEA, comptes-titres, assurance-vie selon ta fiscalité.
- Amplitude de l’offre de produits (ETF, obligations, marchés étrangers).
- Qualité du service client et clarté des documents d’information.
« Un bon courtier ne rend pas l’investissement facile, il le rend clair. La facilité vient de ta méthode, pas de l’application. »
Approche équilibrée : allier croissance, qualité et stratégies privées
Au-delà des bases, de plus en plus d’investisseurs construisent une approche équilibrée, combinant :
- Une exposition actions de qualité (grandes entreprises solides, dividendes réguliers).
- Des stratégies de croissance (tech, IA, thématiques porteuses).
- Parfois, des stratégies privées ou non cotées via des fonds spécialisés, pour ceux qui ont le profil et l’horizon adéquats.
Cet équilibre vise à éviter une surconcentration sur quelques secteurs ou sur les seules valeurs de croissance américaines, tout en bénéficiant de la dynamique générale des marchés mondiaux.
Culture financière au quotidien : entre pédagogie et pratiques concrètes
Les bases de l’investissement boursier ne se limitent pas à l’ouverture d’un compte et au choix de quelques ETF. Elles s’ancrent dans une culture financière entretenue au fil du temps.
Se former de manière continue
La formation passe par plusieurs canaux :
- Lectures régulières d’articles, de lettres d’information, de rapports de gestion.
- Ouvrages de référence sur l’investissement à long terme, la psychologie des marchés, la construction de portefeuille.
- Webinaires, conférences en ligne, contenus pédagogiques proposés par certains courtiers ou gérants.
Cette démarche ancre des réflexes de long terme et aide à filtrer les messages sensationnalistes qui circulent en continu.
Mettre en place des routines simples
Une gestion sereine repose aussi sur des routines régulières :
- Point mensuel sur le portefeuille (répartition, performance, écarts par rapport à la cible).
- Rebalancing éventuel une à deux fois par an (ramener la répartition à l’équilibre prévu).
- Suivi de quelques indicateurs macro et de la politique monétaire, sans surconsommation d’informations.
Ces gestes récurrents renforcent la maîtrise et la confiance, deux piliers pour traverser les phases agitées des marchés sans remettre en cause toute la stratégie à chaque correction.
Parenthèse : organiser ses projets financiers dans le temps
Investir en bourse s’intègre dans une planification plus large de tes projets, au même titre qu’un voyage ou une étape de vie. De la même façon qu’on prépare un séjour structuré avec plusieurs étapes, on répartit ses investissements dans le temps, par poches et par horizons.
Cette logique de séquencement rappelle la façon dont on planifie un itinéraire, étape par étape. Par exemple, une page qui détaille comment organiser un séjour de 3 jours ou comment répartir un programme sur 5 jours complets suit une structure proche de celle d’un plan d’investissement : objectif global, étapes intermédiaires, rythme adapté à ses contraintes.
De la même manière, un investisseur répartit son capital et son temps entre plusieurs horizons (court, moyen, long terme), un peu comme on prépare une escapade d’une semaine complète ou un circuit détaillé : chaque étape répond à un besoin précis, tout en restant cohérente avec l’ensemble.









