

Passer de 35h à 39h change fortement la fiche de paie : cumul d’heures supplémentaires, exonérations, impact sur le net, différence entre brut fiscal et brut de paie… Les règles semblent techniques, pourtant une méthode claire permet de reconstituer son salaire net en 39h sans se tromper.
Dans cet article, je te montre comment articuler salaire de base, heures supplémentaires, cotisations 2026 et dispositifs d’exonération, afin de comprendre concrètement combien tu touches réellement chaque mois, et comment vérifier les calculs de ton bulletin.
| Élément clé | Description | Impact sur le net |
|---|---|---|
| Base légale des 39h | La durée légale reste 35h, les 4h supplémentaires sont majorées. | Augmentation du brut donc légère hausse du net. |
| Majoration des heures supplémentaires | Les 4h au-delà de 35h sont majorées +25%. | Partiellement exonérées → net plus intéressant. |
| Charges salariales | En général entre 20% et 23% du salaire brut. | Diminuent le montant final net. |
| Déductions liées aux exonérations heures sup’ | Heures supplémentaires partiellement exonérées d’impôt et de cotisations. | Net amélioré par rapport au brut équivalent. |
| Taux personnalisé d’impôt à la source | Déduit automatiquement en fonction du taux du salarié. | Impact final dépendant du taux individuel. |
Calculateur Salaire Brut en Net – Contrat 39h
Estimation avec heures supplementaires majorees et exonerations fiscales
Sommaire
Comprendre le passage de 35h à 39h : cadre légal et logique de calcul
Le calcul du salaire net en 39h avec heures supplémentaires repose sur un principe simple : la durée légale du travail reste fixée à 35h, tout ce qui dépasse constitue des heures supplémentaires. En pratique, un contrat à 39h hebdomadaires regroupe : 35h au taux normal, 4h en heures supplémentaires majorées.
La loi encadre précisément la majoration de ces heures, les exonérations sociales et fiscales, ainsi que le contingent annuel. Une fois ces éléments compris, le passage du brut au net devient beaucoup plus lisible et prévisible.
Rappel des bases : durée légale et heures supplémentaires
En France, la durée légale du travail reste fixée à 35h par semaine. Les heures accomplies au-delà constituent des heures supplémentaires soumises à des règles spécifiques :
- majoration de salaire : +25 % pour les 8 premières heures supplémentaires (de la 36e à la 43e heure incluses) ;
- majoration à +50 % pour les heures suivantes (au-delà de la 43e heure) ;
- taux minimal de majoration en cas d’accord collectif : 10 % minimum ;
- contingent annuel de référence : 220 heures supplémentaires par an.
En contrat à 39h, tu réalises chaque semaine 4 heures supplémentaires structurelles : elles reviennent tous les mois et doivent apparaître distinctement sur le bulletin de paie.
« Les huit premières heures supplémentaires, de la trente‑sixième à la quarante‑troisième heure incluse, donnent lieu à une majoration de salaire de 25 %, chacune des heures suivantes donne lieu à une majoration de 50 %. » – Code du travail, article L3121‑36 (règles de base, sous réserve d’accords collectifs applicables)
Temps plein, temps partiel et travail à 39h
Un contrat à 39h reste un temps plein, car la durée de référence est de 35h. Les 4 heures au‑delà deviennent des heures supplémentaires structurelles, intégrées au salaire mensuel habituel. Ce fonctionnement diffère fortement d’un temps partiel, où chaque heure au‑delà du contrat, mais en‑deçà de 35h, prend la forme d’heures complémentaires et non d’heures supplémentaires au sens strict.
Pour calculer ton salaire, tu dois donc raisonner de cette manière :
- salaire de base = 35h au taux normal ;
- + rémunération des 4 heures supplémentaires (majorées) ;
- – cotisations salariales (y compris calcul spécifique sur heures sup exonérées).
Les taux de cotisations 2026 : ce qui pèse sur ton brut
Pour passer du salaire brut au salaire net en 39h, il faut intégrer les taux de cotisations sociales applicables en 2026. Ces prélèvements se répartissent en deux blocs : cotisations patronales (supportées par l’employeur) et cotisations salariales (supportées par le salarié, qui impactent directement ton net à payer).
Bien que les cotisations patronales n’influencent pas ton net, les comprendre aide à saisir la notion de coût global employeur et à mieux lire ton bulletin. En revanche, les cotisations salariales conditionnent précisément ton net imposable et ton net à payer.
Cotisations salariales 2026 : ce qui sort de ton brut
En 2026, les principaux taux de cotisations salariales se structurent comme suit :
| Type de cotisation salariale (2026) | Taux | Impact sur ton salaire |
|---|---|---|
| CSG déductible | 6,80 % | Réduit le brut social et le net imposable |
| CSG non déductible | 2,40 % | Prélevée mais non déductible du revenu imposable |
| CRDS | 0,50 % | Prélèvement social obligatoire |
| Assurance vieillesse plafonnée | 6,90 % | Alimente ta retraite de base dans la limite du PMSS |
| Assurance vieillesse déplafonnée | 0,40 % | Contribue à la retraite sur l’intégralité du salaire |
| Retraite complémentaire (base T1) | 3,15 % | Points de retraite complémentaire sur la tranche 1 |
| Retraite complémentaire (base T2) | 8,64 % | Points sur la tranche 2, au‑delà du PMSS |
| Retraite complémentaire CEG T1 | 0,86 % | Contribution d’équilibre général tranche 1 |
| Retraite complémentaire CEG T2 | 1,08 % | Contribution d’équilibre tranche 2 |
| CET (contribution d’équilibre technique) | 0,14 % | Prélèvement complémentaire sur la retraite |
| APEC (cadres) | 0,024 % | Cotisation spécifique aux cadres affiliés |
Au total, le poids des cotisations salariales hors heures supplémentaires exonérées se situe en général autour de 22 % à 24 % du brut pour un salarié du secteur privé, selon statut, niveau de salaire et tranches de retraite complémentaire.
Cotisations patronales 2026 : ce que l’employeur paie en plus
Les cotisations patronales n’affectent pas ton net, mais conditionnent le coût global de ton poste et certains droits (retraite, chômage, formation). En 2026, on retrouve notamment :
- assurance maladie, maternité, invalidité, décès : 13 % ;
- assurance vieillesse plafonnée : 8,55 % ;
- assurance vieillesse déplafonnée : 2,11 % ;
- allocations familiales : 5,25 % ;
- cotisation chômage : 4 % ;
- AGS (garantie des salaires) : 0,25 % ;
- retraite complémentaire (base + CEG, T1/T2), CET : taux variables selon tranche ;
- formation professionnelle : de 0,55 % à 1 % selon effectif ;
- taxe d’apprentissage : 0,68 % ;
- participation à l’effort de construction : 0,45 % ;
- versement mobilité : taux variable suivant la zone géographique.
Ces contributions expliquent la différence entre salaire brut et coût total employeur. Pour un salarié à 39h, l’employeur supporte ces charges sur le salaire de base et sur la partie des heures supplémentaires soumise à cotisations patronales, sous réserve de dispositifs de déduction.
Heures supplémentaires en 39h : taux, exonérations et plafonds
Le passage à 39h hebdomadaires implique chaque mois un volume fixe d’heures supplémentaires structurelles. En 2026, ces heures profitent d’un régime avantageux : majoration de salaire, exonération d’impôt sur le revenu jusqu’à 7 500 € par an et allègement de cotisations salariales dans certaines limites.
Taux de majoration des heures supplémentaires en 2026
En l’absence d’accord collectif plus favorable ou aménagé, les taux légaux s’appliquent :
- 8 premières heures supplémentaires (36e à 43e heure) : majoration de 25 % ;
- heures suivantes (au‑delà de la 43e) : majoration de 50 % ;
- taux minimal en cas d’accord collectif : 10 % de majoration.
Pour un contrat à 39h, les 4 heures supplémentaires hebdomadaires entrent dans le bloc des 8 premières heures et bénéficient donc classiquement du taux de +25 %.
Exonération sociale et fiscale des heures supplémentaires
En 2026, le régime suivant s’applique aux salariés du secteur privé :
- exonération d’impôt sur le revenu sur les heures supplémentaires dans la limite de 7 500 € par an (rémunération et majoration incluses) ;
- réduction de cotisations salariales sur les rémunérations d’heures supplémentaires (allègement ciblé sur les cotisations vieillesse) ;
- maintien des cotisations patronales, sauf déduction forfaitaire employeur spécifique.
Pour un salarié à 39h, ces avantages améliorent sensiblement le net à payer. Une partie de la rémunération issue des heures supplémentaires échappe à l’impôt sur le revenu et subit un taux effectif de charges salariales plus faible.
Déduction forfaitaire patronale sur heures supplémentaires
Les employeurs bénéficient d’une déduction forfaitaire par heure supplémentaire réalisée :
- entreprises de moins de 20 salariés : 1,50 € par heure ;
- entreprises de 20 salariés et plus : 0,50 € par heure (extension prévue en 2026).
Cette déduction ne change pas le net du salarié, mais allège le coût des heures supplémentaires pour l’employeur. Elle peut toutefois encourager l’usage de contrats à 39h dans certaines structures.
Comment calculer son salaire brut en net en 39h : méthode pas à pas
Le calcul du salaire net en 39h avec heures supplémentaires suit une trame logique. En appliquant toujours les mêmes étapes, tu arrives à un résultat cohérent avec ton bulletin de paie.
Étape 1 : déterminer le taux horaire brut
Tout commence par le taux horaire brut. Si tu connais ton salaire mensuel brut pour 35h, tu peux l’obtenir en divisant par la durée mensuelle légale moyenne de travail, généralement estimée à 151,67 heures.
Formule de base :
- Taux horaire brut = Salaire mensuel brut (35h) / 151,67.
Si ton contrat mentionne directement un salaire brut pour 39h, il faut isoler d’abord le salaire correspondant à 35h, puis recalculer les heures supplémentaires ; sinon, tu ne verras jamais clairement la part « heures sup » dans ton net.
Étape 2 : calculer la rémunération des heures supplémentaires de 39h
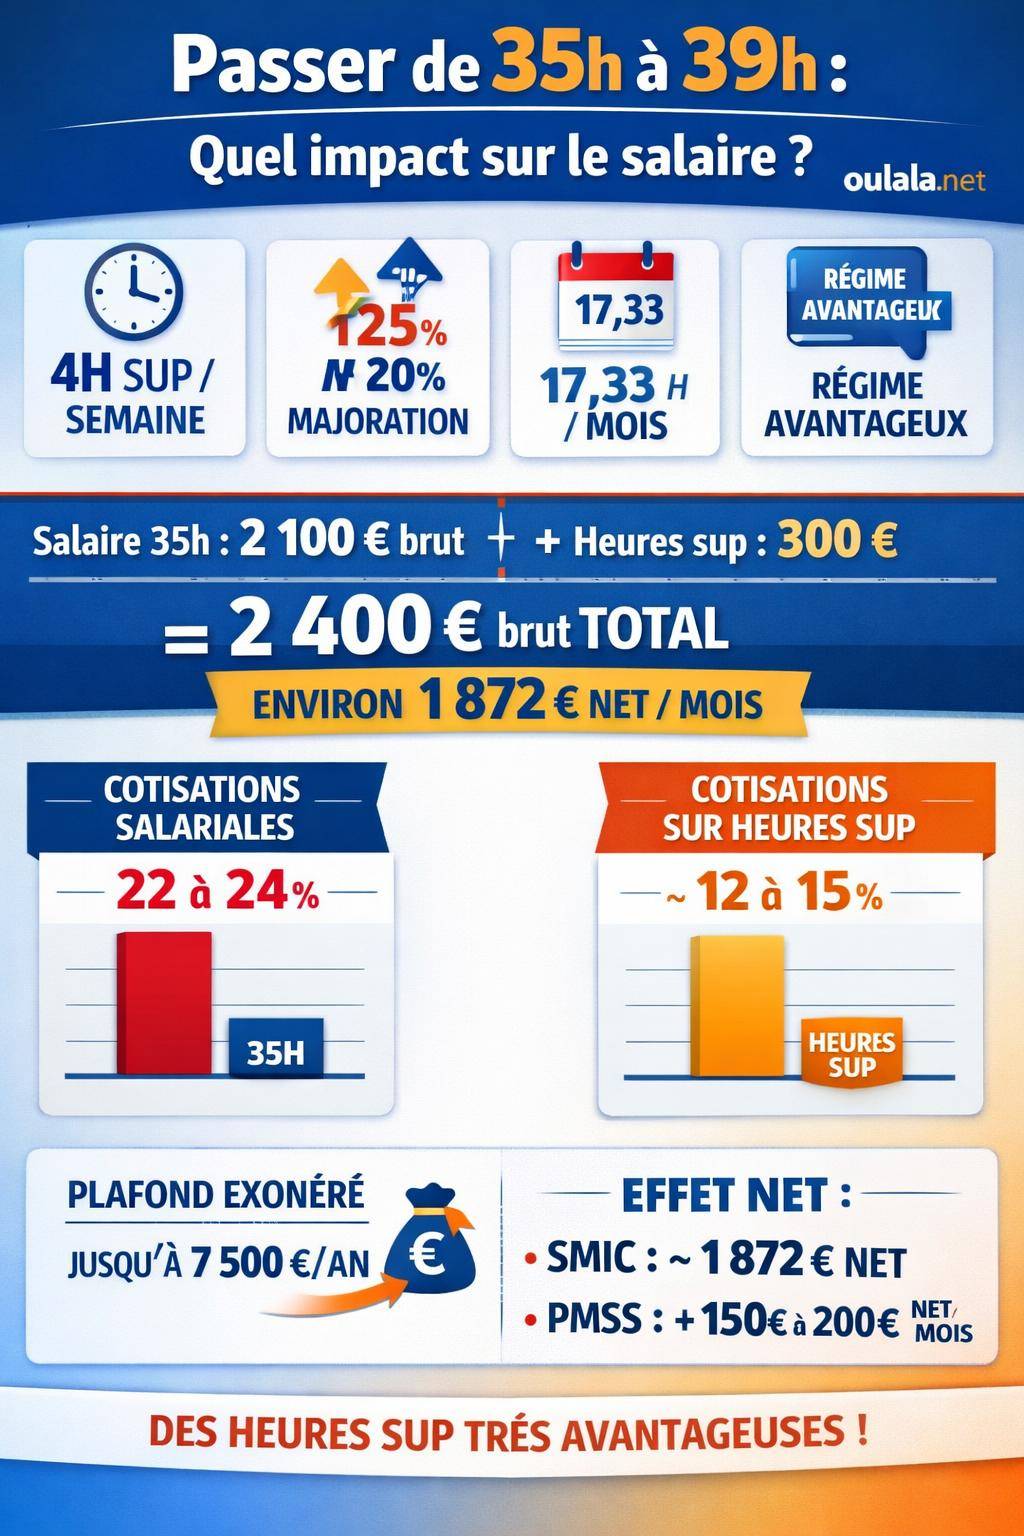
En 39h, tu réalises 4 heures supplémentaires par semaine, soit en moyenne environ 17,33 heures supplémentaires par mois (4 × 52 / 12). Ces heures sont majorées à 25 % (dans le cas standard, hors accord collectif spécifique).
Formules :
- Nombre d’heures supplémentaires mensuelles ≈ 4 × 52 / 12 = 17,33 heures ;
- Taux horaire majoré à 25 % = Taux horaire brut × 1,25 ;
- Montant brut des heures supplémentaires = Nombre d’heures supplémentaires mensuelles × Taux horaire majoré.
Ce montant de brut d’heures supplémentaires s’ajoute au salaire brut de base (pour 35h) pour former le brut total du mois.
Étape 3 : calculer le salaire brut total mensuel en 39h
Le salaire brut en 39h se compose donc de :
- brut de base pour 35h (calculé à partir du taux horaire) ;
- + brut des heures supplémentaires (17,33 h majorées à 25 %).
Formule synthétique :
- Brut total 39h = Brut de base (35h) + Brut des heures supplémentaires.
Ce brut total sert de base au calcul des cotisations sociales. Les heures supplémentaires pourront toutefois bénéficier d’une réduction de cotisations salariales ciblée, ce qui améliore ton net.
Étape 4 : appliquer un taux moyen de cotisations salariales
Pour passer du brut au net, tu appliques un taux de cotisations salariales ajusté. Deux approches coexistent :
- approche simplifiée : appliquer un taux moyen (par exemple 23 %) sur la totalité du brut, puis corriger pour tenir compte de l’exonération partielle des heures supplémentaires ;
- approche détaillée : appliquer les taux réels ligne par ligne (vieillesse, retraite complémentaire, CSG/CRDS, etc.), puis retrancher la réduction sur les heures supplémentaires.
La seconde approche se rapproche davantage du résultat réel du bulletin, mais demande plus de temps. Pour un salarié souhaitant vérifier un ordre de grandeur, une estimation par taux moyen reste souvent suffisante.
Étape 5 : tenir compte de l’exonération des heures supplémentaires
En 39h, les heures supplémentaires structurelles entrent dans le dispositif d’exonération :
- elles restent prises en compte dans le brut social ;
- elles bénéficient d’une réduction de cotisations salariales, centrée sur les cotisations vieillesse ;
- elles sont exonérées d’impôt sur le revenu dans la limite de 7 500 € par an.
Concrètement, ton net à payer s’en trouve rehaussé par rapport à une rémunération équivalente versée en salaire de base sans régime d’heures supplémentaires.
Exemple chiffré complet : calcul d’un salaire net en 39h avec heures supplémentaires
Pour illustrer le calcul, prenons un exemple simple et cohérent avec les données 2026. On suppose un salarié non cadre, payé au‑dessus du SMIC, et soumis aux taux standards.
Hypothèses de départ
Supposons les éléments suivants :
- salaire brut mensuel pour 35h : 2 100 € ;
- contrat à 39h hebdomadaires, sans accord collectif particulier : majoration de 25 % sur les 4 heures supplémentaires ;
- régime général, salarié non cadre ;
- taux moyen de cotisations salariales (hors mécanisme précis d’exonération heures sup) : 23 %.
Étape A : calcul du taux horaire et des heures supplémentaires
1. Calcul du taux horaire brut pour 35h :
- Taux horaire brut = 2 100 / 151,67 ≈ 13,84 €.
2. Calcul du nombre d’heures supplémentaires mensuelles pour 39h :
- Heures supplémentaires mensuelles ≈ 4 × 52 / 12 ≈ 17,33 h.
3. Calcul du taux horaire majoré (+25 %) :
- Taux horaire majoré = 13,84 × 1,25 ≈ 17,30 €.
4. Calcul du brut d’heures supplémentaires :
- Brut heures supplémentaires = 17,33 × 17,30 ≈ 299,81 € (que l’on arrondit à 300 € pour faciliter la lecture).
Étape B : calcul du brut total mensuel en 39h
Le brut total se compose de :
- Brut de base 35h : 2 100 € ;
- + Brut heures supplémentaires : 300 €.
On obtient donc :
- Brut total 39h = 2 400 €.
Étape C : estimation du salaire net mensuel
Approche simplifiée avec taux moyen et avantage heures supplémentaires :
- Sur le brut hors heures supplémentaires (2 100 €), les cotisations salariales avoisinent 23 %, soit : 2 100 × 0,23 ≈ 483 € ;
- Sur les 300 € d’heures supplémentaires, on applique un taux de prélèvements sensiblement plus bas grâce à la réduction de cotisations ; pour l’exemple, supposons un taux effectif de 15 %, soit : 300 × 0,15 = 45 €.
Total des cotisations estimées :
- 483 € + 45 € = 528 €.
Le salaire net approximatif devient alors :
- Net ≈ Brut total (2 400 €) – Cotisations (528 €) ≈ 1 872 € net.
Dans ce montant, la partie liée aux heures supplémentaires (300 € de brut) se traduit par un gain net supérieur à celui qu’aurait apporté la même somme versée uniquement en salaire de base, grâce à l’allègement de cotisations et à l’exonération d’impôt.
« Les rémunérations perçues au titre des heures supplémentaires effectuées par les salariés sont exonérées d’impôt sur le revenu dans la limite annuelle de 7 500 euros. » – Dispositif légal d’exonération des heures supplémentaires (régime en vigueur en 2026 sous réserve d’ajustements ultérieurs)
Comparatif : 35h vs 39h, impact sur le brut, le net et l’impôt
Pour bien mesurer l’effet du passage à 39h, comparer la situation à 35h et à 39h permet de visualiser clairement l’apport des heures supplémentaires sur le brut, le net et le net imposable.
Tableau comparatif 35h / 39h (exemple type)
En reprenant le cas précédent (base 2 100 € brut pour 35h), on obtient un comparatif indicatif :
| Éléments | Contrat 35h | Contrat 39h (4h sup/sem à +25 %) |
|---|---|---|
| Brut mensuel de base | 2 100 € | 2 100 € |
| Brut heures supplémentaires | 0 € | ≈ 300 € |
| Brut total mensuel | 2 100 € | 2 400 € |
| Cotisations salariales estimées | ≈ 483 € | ≈ 528 € |
| Net mensuel (approx.) | ≈ 1 617 € | ≈ 1 872 € |
| Rémunération d’heures supplémentaires exonérée d’IR | 0 € | jusqu’à 300 €/mois (dans la limite de 7 500 €/an) |
Ce tableau illustre l’effet double des heures supplémentaires : augmentation du brut et amélioration du net via un traitement social et fiscal plus favorable que le salaire de base classique.
Règles spécifiques : contingent, repos compensateur et heures sup structurelles
Le travail à 39h s’inscrit dans un cadre plus large : le droit du travail encadre le volume d’heures supplémentaires et les contreparties. Au‑delà du simple calcul brut/net, ces règles influencent directement l’organisation de ton temps de travail et tes droits à repos.
Contingent annuel et repos compensateur
En 2026, le contingent annuel d’heures supplémentaires de référence est fixé à 220 heures, sauf dispositions conventionnelles spécifiques. Les entreprises doivent suivre ce volume et, au‑delà, accorder un repos compensateur obligatoire proportionnel aux dépassements.
Les règles de repos compensateur pour les heures au‑delà du contingent sont les suivantes :
- entreprises de 20 salariés ou moins : repos compensateur d’au moins 50 % des heures supplémentaires dépassant le contingent ;
- entreprises de plus de 20 salariés : repos compensateur d’au moins 100 % des heures supplémentaires dépassant le contingent.
Les 4 heures supplémentaires hebdomadaires liées au contrat à 39h font partie du contingent, sauf accord spécifique. Ton employeur doit donc surveiller le cumul annuel pour respecter les règles d’organisation du travail.
Heures supplémentaires structurelles en contrat à 39h
Les heures supplémentaires structurelles correspondent aux heures supplémentaires prévues au contrat et récurrentes chaque semaine, comme les 4 heures en plus dans un contrat à 39h. Elles répondent à des règles particulières :
- elles figurent clairement sur le contrat de travail et sur le bulletin de paie ;
- elles sont rémunérées au taux majoré applicable ;
- elles ouvrent droit aux exonérations sociales et fiscales prévues ;
- elles peuvent être intégrées dans le calcul du contingent annuel.
Ce caractère structurel explique pourquoi un salarié en 39h ne voit pas ses heures supplémentaires varier fortement d’un mois à l’autre : elles sont intégrées dans la base de calcul de la paie comme un élément stable de rémunération.
SMIC, PMSS et influence du niveau de salaire sur le net en 39h
Le niveau de rémunération de départ impacte fortement le résultat de ton calcul brut/net en 39h. Les notions de SMIC et de PMSS (plafond mensuel de la Sécurité sociale) structurent une grande partie des cotisations retraite et des allègements généraux.
Référence SMIC 2026 et contrats à 39h
En 2026, le SMIC horaire est fixé à 12,02 €, soit un SMIC mensuel d’environ 1 823,03 € pour 35h hebdomadaires. Pour un salarié au SMIC en 39h, les 4 heures supplémentaires majorées augmentent ce montant :
- base 35h : 1 823,03 € ;
- taux horaire SMIC : 12,02 € ;
- heures supplémentaires mensuelles (≈ 17,33 h) majorées à 25 % : 17,33 × 12,02 × 1,25 ≈ 260 € brut ;
- brut total 39h ≈ 1 823 € + 260 € ≈ 2 083 € brut.
Le net associé profitera lui aussi du régime favorable des heures supplémentaires, avec un taux effectif de charges inférieur sur la partie majorée.
Plafond mensuel de Sécurité sociale (PMSS) et tranches de cotisation
Le PMSS 2026 est fixé à :
- PMSS mensuel : 4 005 € ;
- PMSS annuel : 48 060 €.
Ce plafond sert de référence pour :
- la retraite de base (assurance vieillesse plafonnée) ;
- les tranches de retraite complémentaire (T1/T2) ;
- certains calculs de prestations sociales.
Pour un salarié dont le brut 39h mensuel reste inférieur à 4 005 €, toutes les cotisations vieillesse plafonnées se calculent sur la totalité de son salaire. Au‑delà, une partie des cotisations bascule sur la tranche déplafonnée et sur la tranche 2 de la retraite complémentaire, ce qui modifie légèrement le taux moyen de charges et donc le net en 39h.
Vérifier sa fiche de paie en 39h : points clés à contrôler
Une fois que tu maîtrises la logique brute/net, la fiche de paie devient lisible. Certains points méritent une vérification systématique, surtout en présence d’heures supplémentaires structurelles.
Affichage des heures supplémentaires et des majorations
Sur ton bulletin de paie, les éléments suivants doivent apparaître clairement :
- nombre d’heures de base (souvent 151,67 h pour 35h) ;
- nombre d’heures supplémentaires, avec distinction par taux (25 %, 50 %) ;
- taux horaire brut et taux horaire majoré ;
- montant brut correspondant aux heures supplémentaires.
Un regroupement unique « Forfait 39h » sans détail ne permet pas de vérifier correctement le respect du droit du travail et des taux de majoration.
Identification des heures supplémentaires exonérées
Le mécanisme d’exonération sociale et fiscale impose un suivi spécifique. Le bulletin doit faire apparaître distinctement :
- le montant des heures supplémentaires exonérées (en brut) ;
- la réduction de cotisations salariales appliquée ;
- le montant des heures supplémentaires exonérées d’IR intégré au net imposable.
Cette transparence te permet de vérifier que les 4 heures de ton contrat à 39h sont bien traitées comme des heures supplémentaires, et non simplement comme du salaire de base sans avantage associé.
Utiliser les bons outils pour simuler son salaire en 39h
Le calcul manuel garde son intérêt pour comprendre les mécanismes, mais pour anticiper précisément ton salaire net en 39h avec heures supplémentaires, des outils numériques offrent un réel confort.
Simulateurs brut/net et calcul d’heures supplémentaires
Pour affiner ton estimation, tu peux combiner plusieurs approches :
- un simulateur de conversion brut en net pour ta rémunération de base, par exemple une page dédiée de type salaire brut en net ;
- un outil de calcul brut/net plus détaillé intégrant les cotisations réelles ;
- un module de calcul des heures supplémentaires qui prend en compte les majorations de 25 % et 50 %, les exonérations et le plafond annuel de 7 500 €.
En faisant dialoguer ces simulateurs avec ton contrat de travail et ta fiche de paie, tu obtiens une vision très précise de ton revenu net réel en 39h, mois par mois et sur l’année entière.









