

Le salaire brut en net en intérim suit des règles spécifiques, entre taux de cotisations, indemnités de fin de mission et particularités du contrat de travail temporaire. Un même taux horaire ne produit pas le même net qu’en CDI, surtout une fois ajoutées l’indemnité de fin de mission et l’indemnité compensatrice de congés payés.
En comprenant la mécanique des cotisations, des primes et des exclusions possibles, un intérimaire anticipe beaucoup mieux son revenu réel, ses droits et les montants versés sur son compte. Les lignes du bulletin de paie prennent alors une autre dimension, bien plus claire et utile au quotidien.
| Élément clé | Impact en intérim | Pourquoi c’est important |
|---|---|---|
| Taux de conversion brut/net | Plus élevé qu’en CDI grâce aux primes | Permet d’estimer rapidement son salaire net réel |
| Indemnité de Fin de Mission (IFM) | 10% du salaire brut total | Augmente significativement le net perçu en fin de contrat |
| Indemnité de Congés Payés (ICP) | 10% supplémentaires | Ajoute un complément essentiel au calcul net |
| Frais de mission | Parfois remboursés selon l’entreprise utilisatrice | Peuvent augmenter le « net disponible » sans charges |
| Part patronale spécifique intérim | Plus élevée pour l’agence | Explique pourquoi le brut affiché peut sembler élevé par rapport à un CDI |
Calculateur Salaire Brut / Net Interim
| Libelle | Montant |
|---|
Sommaire
Salaire brut en net en intérim : principes généraux et cadre légal
Le contrat d’intérim, ou contrat de travail temporaire, obéit à un cadre juridique précis. La rémunération y intègre non seulement le salaire de base, mais aussi une série d’indemnités obligatoires ou conventionnelles. Le passage du salaire brut au salaire net suit donc une logique en deux étages : cotisations sociales d’une part, indemnités d’intérim d’autre part.
Le droit du travail impose par ailleurs une égalité de rémunération entre l’intérimaire et le salarié en CDI de l’entreprise utilisatrice occupant le même poste, à qualification et ancienneté comparables. Cette règle couvre le salaire de base, les primes, les avantages en nature et les majorations, avant même le calcul des cotisations.
« L’égalité de rémunération entre salariés temporaires et permanents s’impose à l’entreprise utilisatrice. En cas de manquement, celle-ci s’expose à des sanctions pénales et à des rappels de salaire. »
Chaque mission donne lieu à un bulletin de paie distinct, qui récapitule la rémunération brute, le détail des cotisations, le montant net avant impôt et les sommes versées au titre des indemnités (IFM, ICCP, primes diverses). L’édition du bulletin reste obligatoire, même pour une très courte mission.
Qu’est-ce que le salaire brut en intérim ?
Le salaire brut en intérim correspond au montant convenu avant toute retenue sociale ou fiscale. Il repose généralement sur un taux horaire brut, auquel se greffent des majorations (heures supplémentaires, travail de nuit, dimanche, jours fériés), ainsi que des primes liées au poste ou prévues par la convention collective.
À partir de 2026, le SMIC horaire brut spécifique mentionné pour l’intérim atteint 12,02 € dans les données de référence. Par ailleurs, un taux horaire minimum de 11,52 € brut apparaît comme plancher pour certaines missions courantes, selon la convention ou les accords applicables.
Le plafond annuel de la Sécurité sociale (PSS) pour 2026 s’élève à 48 060 €. Ce plafond intervient dans le calcul de certaines cotisations vieillesse plafonnées, mais l’intérimaire le perçoit rarement en intégralité, sauf missions longues et hautement qualifiées.
Composition habituelle du salaire brut d’un intérimaire
Le salaire brut mensuel en intérim regroupe plusieurs éléments :
- le salaire de base calculé sur le taux horaire (ex. : 11,52 € ou plus) multiplié par le nombre d’heures travaillées ;
- les majorations pour heures supplémentaires (25 % puis 50 % selon le volume) ;
- les majorations liées aux contraintes : travail de nuit, dimanche, jours fériés, astreintes ;
- les primes conventionnelles ou d’entreprise : prime d’ancienneté, prime de rendement, prime de vacances, prime de déplacement, etc. ;
- éventuellement des avantages en nature (logement, véhicule, repas) valorisés en brut.
Tous ces montants forment un brut soumis aux cotisations salariales. Les indemnités spécifiques à l’intérim (IFM, ICCP) s’ajoutent ensuite, et entrent elles aussi dans la base de calcul des cotisations sociales, sauf disposition particulière.
Cotisations salariales en intérim : taux et impact sur le net
Le passage du salaire brut au salaire net repose sur une série de cotisations salariales obligatoires et de contributions sociales (CSG, CRDS). En intérim, les taux suivent les règles du régime général, avec quelques particularités selon le statut de l’entreprise de travail temporaire.
Voici les principaux postes de cotisations salariales fournies dans les données de référence :
| Type de cotisation salariale | Taux indicatif | Base de calcul |
|---|---|---|
| Assurance maladie, maternité, invalidité, décès | 13 % | Sur le salaire brut dans la limite des règles légales |
| Assurance maladie taux réduit | 7 % | Cas particuliers selon la rémunération et exonérations |
| Assurance vieillesse plafonnée | 6,90 % | Dans la limite d’1 PSS (48 060 € annuels en 2026) |
| Assurance vieillesse déplafonnée | 0,40 % | Sur l’intégralité du salaire brut |
| Assurance chômage (part salariale) | 4 % | Sur le salaire brut concerné |
| CSG déductible | 6,80 % | Sur une base socialisée du brut |
| CSG non déductible | 2,40 % | Sur la même base que la CSG déductible |
| CRDS | 0,50 % | Sur la base sociale de référence |
| Allocations familiales (part salariale) | 0 % | Non prélevées sur le salarié dans ce schéma |
En pratique, l’ensemble de ces contributions donne un taux global de prélèvements salariés situé autour de 21 % à 23 % du brut, avec une moyenne proche de 22 %. Ce taux varie en fonction du niveau de salaire, de la convention, de certaines exonérations et de la situation personnelle.
Exemple simple de conversion brut en net pour un intérimaire
Les données fournissent un exemple de conversion :
- Salaire brut mensuel : 2 000 € ;
- Déductions salariales : environ 430 à 460 € (soit 21 à 23 %) ;
- Net estimé avant impôt : entre 1 540 et 1 570 €.
Ce schéma correspond à un salarié standard. Pour un intérimaire, la base de calcul reste identique, mais le brut intègre à la fin de mission l’IFM et l’ICCP, ce qui augmente sensiblement le total soumis à cotisations puis le net versé.
Cotisations patronales en intérim : impact caché sur le coût global
Les cotisations patronales ne réduisent pas directement le salaire net de l’intérimaire, mais elles influencent le coût total de la mission pour l’entreprise de travail temporaire et l’entreprise utilisatrice. Elles justifient en partie la différence entre le taux horaire facturé et le taux horaire effectivement versé au salarié.
Les principales contributions patronales indiquées sont les suivantes :
| Type de cotisation patronale | Taux indicatif | Remarques |
|---|---|---|
| AGS intérimaire | 0,03 % | Garantie des salaires pour le personnel intérimaire |
| AGS standard | 0,25 % | Garantie des créances des salariés |
| Assurance chômage (part patronale) | 4 % | Contribution à l’Unédic pour les droits au chômage |
| Assurance vieillesse déplafonnée | 2,11 % | Sur la totalité de la rémunération brute |
| Assurance maladie | 13 % | Couverture maladie, maternité, invalidité, décès |
| Allocations familiales (part patronale) | 5,25 % | Financement des prestations familiales |
Ces charges patronales s’ajoutent aux marges de l’agence d’intérim et aux frais de gestion, ce qui expliquerait des écarts parfois marqués entre le coût complet de l’intérimaire et le montant exprimé sur sa fiche de paie.
Calcul du salaire brut en intérim avec IFM et ICCP
L’une des spécificités majeures de l’intérim réside dans l’ajout systématique, sauf exceptions, de deux indemnités à la fin de la mission :
- l’IFM (indemnité de fin de mission) ;
- l’ICCP (indemnité compensatrice de congés payés).
Ces indemnités se calculent sur la base du salaire brut total de la mission et modifient en profondeur le niveau de revenu net réellement perçu par l’intérimaire.
Formule générale de calcul du salaire brut intérimaire
Les données fournissent la formule suivante pour le brut total de fin de mission :
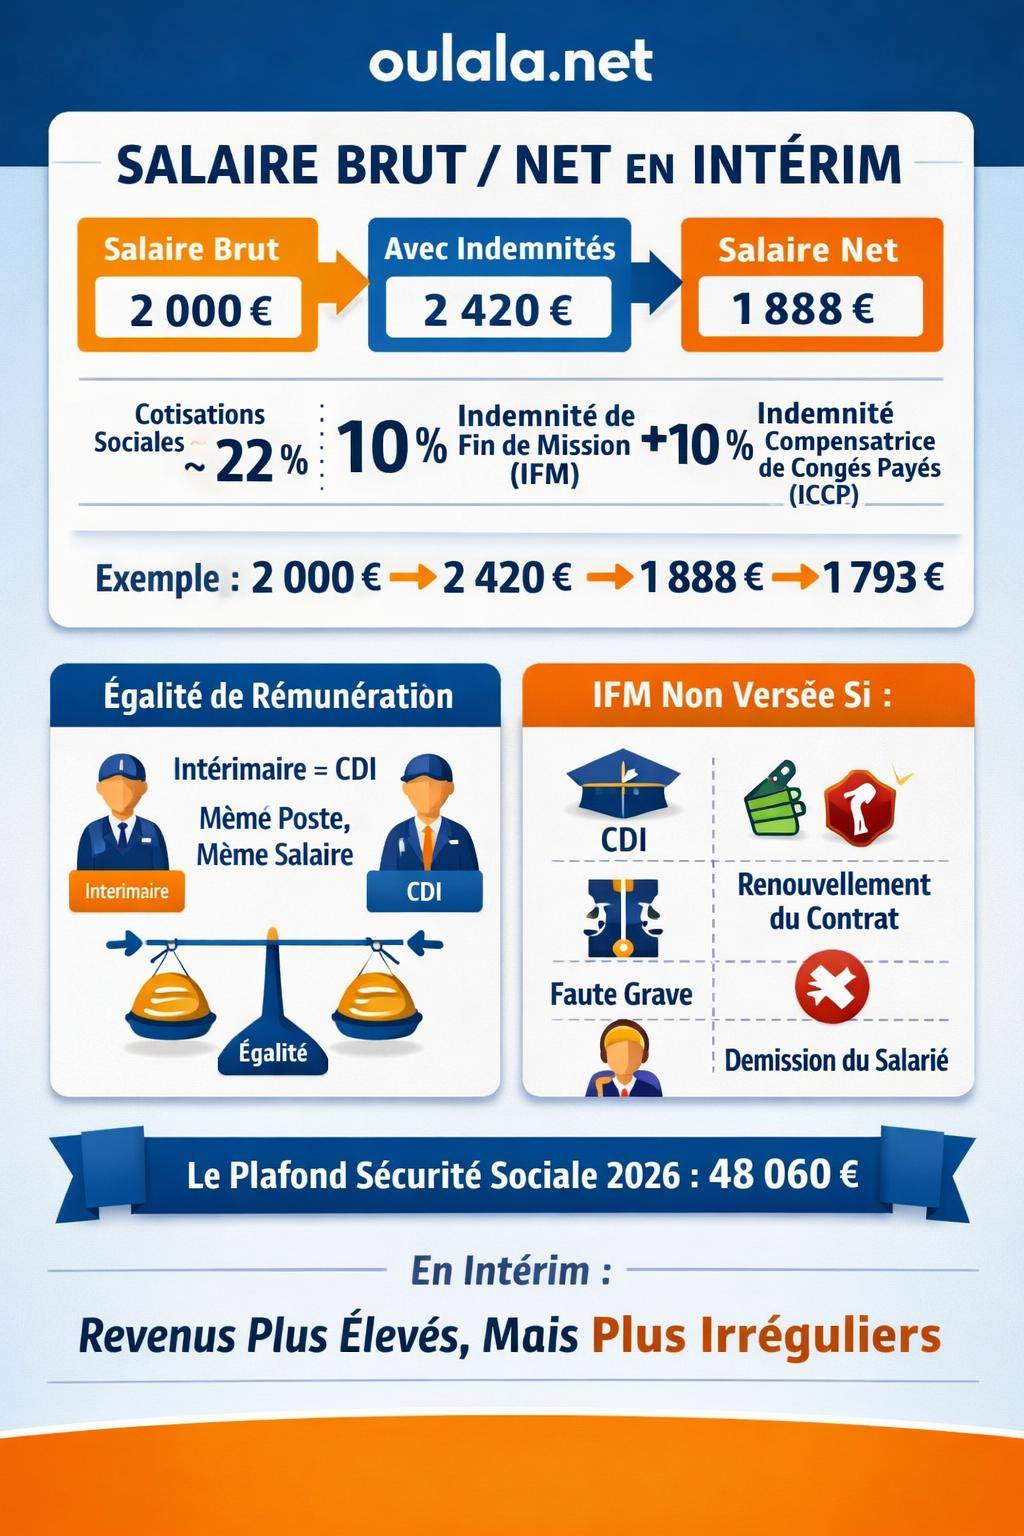
Brut intérimaire total = salaire de base + IFM (10 %) + ICCP (10 % du salaire + IFM)
Concrètement, la rémunération d’un intérimaire ne se limite donc pas au seul salaire mensuel. Les indemnités ajoutées en fin de mission augmentent sensiblement le montant brut, puis le net.
Fonctionnement de l’IFM (indemnité de fin de mission)
L’IFM, parfois appelée prime de précarité en intérim, représente 10 % du salaire brut total perçu pendant la mission. Elle est en principe obligatoire et versée avec le dernier bulletin de salaire de la mission.
L’assiette de l’IFM englobe le salaire de base, les heures supplémentaires, les primes diverses et les majorations, selon les pratiques de l’entreprise de travail temporaire et de la convention collective.
« L’IFM correspond à 10 % du salaire brut total versé pendant la mission. Elle est payée en une seule fois, en fin de mission, en même temps que le dernier salaire. »
ICCP : indemnité compensatrice de congés payés
L’ICCP compense l’absence de prise effective des congés pendant la mission. En intérim, la méthode la plus courante consiste à appliquer un taux forfaitaire de 10 % sur la base suivante :
- le salaire brut total de la mission ;
- plus l’IFM.
Autrement dit, l’ICCP représente 10 % du salaire + IFM. Ce mode de calcul augmente mécaniquement les droits liés aux congés, et vient lui aussi s’ajouter au brut de fin de mission.
Exemple chiffré complet : brut intérim avec IFM et ICCP
Les données proposent un exemple récapitulatif :
- Salaire de base (brut) de la mission : 2 000 € ;
- IFM = 10 % de 2 000 € = 200 € ;
- ICCP = 10 % de (2 000 € + 200 €) = 220 € ;
- Brut total intérimaire = 2 000 € + 200 € + 220 € = 2 420 €.
Dans ce cas, le salarié aurait perçu 2 000 € brut au fil de la mission, mais toucherait 2 420 € brut au total une fois l’IFM et l’ICCP intégrées à la fin de la mission.
De brut à net en intérim : calcul du net avant impôt
Une fois le brut total déterminé (salaire + indemnités), les cotisations salariales s’appliquent. Pour un intérimaire, le taux global de cotisations sur ce brut total reste voisin de celui d’un salarié en CDI, soit autour de 22 à 23 % dans les données fournies.
En reprenant l’exemple de brut intérimaire à 2 420 € (2 000 € de salaire + 420 € d’indemnités) et en utilisant un taux moyen de 22 %, le calcul du net avant impôt donne :
- Cotisations salariales estimées : 2 420 € × 22 % = 532,40 € ;
- Net avant impôt : 2 420 € − 532,40 € ≈ 1 887,60 €.
Ce montant comprend le salaire mensuel net de la mission et le versement net des indemnités (IFM et ICCP) en fin de mission. Le ressenti sur le compte bancaire diffère donc nettement d’un mois à l’autre, ce qui incite à raisonner sur l’ensemble de la mission plutôt que sur un seul bulletin.
Prélèvement à la source et net final perçu
Depuis la mise en place du prélèvement à la source, l’administration fiscale prélève directement l’impôt sur le revenu sur le salaire net imposable. Les données évoquent un exemple de taux de 5 %, à titre illustratif.
Sur le net avant impôt de 1 887,60 € :
- Prélèvement à la source à 5 % ≈ 94,38 € ;
- Net à payer (net final) ≈ 1 793,20 €.
Le bulletin de paie mentionne distinctement :
- le net avant impôt ;
- le montant du prélèvement à la source ;
- le net à payer, effectivement versé sur le compte.
Comparaison : intérim vs CDI sur le salaire brut en net
Sur le plan strictement social, le mécanisme de cotisations appliqué à un intérimaire se rapproche de celui d’un salarié en CDI. La différence se joue surtout sur la structure de la rémunération et le rythme des versements.
| Élément | Intérim | CDI classique |
|---|---|---|
| Base de rémunération | Taux horaire brut + primes + indemnités spécifiques | Salaire mensuel brut fixe + primes éventuelles |
| Indemnité de fin de mission / prime de précarité | IFM de 10 % sur le brut total (sauf exclusions) | Généralement absente, sauf CDD avec prime de précarité |
| Indemnités de congés payés | ICCP de 10 % sur salaire + IFM en fin de mission | Congés payés pris en nature et rémunérés au fil de l’année |
| Variabilité du revenu | Revenus parfois irréguliers selon les missions | Revenu plus régulier mois par mois |
| Taux global de cotisations salariales | Environ 21 à 23 % du brut | Ordres de grandeur proches, selon régime et statut |
| Net global sur une année | Souvent plus élevé grâce aux indemnités (IFM + ICCP) | Plus linéaire, sans indemnités de fin de mission |
Les données indiquent que, à volume d’heures équivalent, le net total perçu par un intérimaire sur une période donnée se révèle souvent plus élevé qu’en CDI, en raison des indemnités de 10 % + 10 %. En contrepartie, la situation reste plus instable et dépend du renouvellement des missions.
Pour comparer son net avec celui d’un CDI, un intérimaire peut utiliser les ressources dédiées au calcul, comme la page salaire brut en net, et tenir compte des indemnités attendues à la fin de la mission.
IFM en intérim : cas d’exclusion et situations sans indemnité
Le versement de l’IFM n’a rien d’automatique dans tous les cas. Le Code du travail prévoit plusieurs situations où l’indemnité de fin de mission n’est pas due. Les données recensent les principaux cas d’exclusion :
- Renouvellement de mission : l’IFM est reportée à la fin du renouvellement, tant que la relation se poursuit ;
- Embauche en CDI par l’entreprise utilisatrice : la transformation en CDI supprime le droit à l’IFM, car la précarité disparaît ;
- CDI dès l’origine : pas d’IFM, puisqu’il ne s’agit plus d’un contrat de mission ;
- Rupture anticipée à l’initiative du salarié : démission de la mission, départ non justifié par un manquement de l’employeur ;
- Faute grave du salarié : comportement fautif entraînant la rupture sans indemnité ;
- Force majeure : événement extérieur imprévisible rendant la mission impossible ;
- Contrats saisonniers ou d’usage sous conditions : certaines activités recourant habituellement à des contrats courts peuvent être exclues de l’IFM.
Dans ces situations, la fin de contrat ne donne pas droit à la prime de précarité en intérim, même si l’intérimaire a travaillé toute la durée initialement prévue.
« L’embauche directe en CDI par l’entreprise utilisatrice à l’issue d’une mission d’intérim supprime le droit à l’IFM. Le salarié gagne en stabilité, mais perd l’indemnité de fin de mission. »
Primes et indemnités conventionnelles en intérim
Au-delà de l’IFM et de l’ICCP, la rémunération d’un intérimaire peut intégrer diverses primes conventionnelles prévues par la convention collective ou les accords d’entreprise appliqués dans la structure utilisatrice.
Les principales catégories mentionnées sont les suivantes :
- Primes d’ancienneté : valorisation de la durée de présence dans le secteur ou dans l’entreprise ;
- Primes de rendement ou de productivité : liées aux objectifs atteints ou à la performance individuelle/collective ;
- Primes de vacances : montant forfaitaire accordé à une période donnée pour compenser les dépenses estivales ;
- Primes de déplacement : indemnisation des frais de transport ou de mobilité géographique.
Ces primes entrent en principe dans la base de calcul des cotisations et participent donc à l’augmentation du salaire brut, puis du net, tout en influençant le montant de l’IFM et de l’ICCP si elles font partie du salaire de référence.
Indemnités de départ à la retraite et de licenciement
Les données fournissent également des repères sur les indemnités de départ à la retraite et de licenciement selon la convention applicable. Même si ces indemnités concernent davantage des situations de fin de carrière ou de rupture de CDI, elles intéressent parfois les intérimaires qui enchaînent des contrats dans la même entreprise et finissent par intégrer la structure.
À titre indicatif, pour une indemnité de départ à la retraite, les montants mentionnés sont :
| Ancienneté | Indemnité de départ à la retraite |
|---|---|
| 5 ans | 1 mois de salaire |
| 10 ans | 1,5 mois de salaire |
| 15 ans | 1,5 mois (mention signalée comme aberrante dans la source) |
| 20 ans | 3 mois de salaire |
| 30 ans | 4 mois de salaire |
Pour l’indemnité légale de licenciement, la base évoquée suit la fourchette suivante :
- entre 1/10 et 1/5 de mois par année d’ancienneté ;
- avec des majorations de 10 % à 20 % selon la classification ;
- en cas de licenciement économique, possibilité de 0,5 à 1 mois supplémentaire.
Ces repères servent à mesurer les droits éventuels lorsqu’un intérimaire se voit proposer un CDI, ou lorsqu’un salarié ancien intérimaire occupe ensuite un poste stable dans la même structure.
Bulletin de paie en intérim : lecture et obligations
Chaque mission d’intérim donne lieu à un bulletin de paie distinct, établi par l’entreprise de travail temporaire. La loi impose l’obligation d’établissement du bulletin, et précise les mentions qui doivent y figurer.
Pour un intérimaire, le bulletin fait apparaître notamment :
- l’identité de l’entreprise de travail temporaire et de l’entreprise utilisatrice ;
- la période de travail, le nombre d’heures et le taux horaire ;
- le salaire brut détaillé (base, heures supplémentaires, primes, majorations) ;
- le détail des cotisations salariales et patronales ;
- les indemnités : IFM, ICCP, primes de déplacement, etc. ;
- le net avant impôt, le prélèvement à la source et le net à payer.
« Toutes les indemnités liées à la mission, notamment l’IFM et l’ICCP, doivent être clairement mentionnées sur le bulletin de paie de l’intérimaire. »
Un bulletin incomplet ou imprécis rend le contrôle du salaire brut en net plus délicat. L’intérimaire reste en droit de demander des explications ou une régularisation à son agence si une indemnité attendue semble manquer ou si le calcul de l’IFM apparaît sous-évalué.
Effet des indemnités d’intérim sur la rémunération réelle
Les données soulignent un point clé : l’impact positif des indemnités de fin de mission et de congés payés sur la rémunération globale de l’intérimaire. Sur une année, en enchaînant les contrats, le total net perçu dépasse souvent celui d’un salarié en CDI pour un taux horaire brut équivalent.
L’effet cumulé IFM + ICCP se résume ainsi :
- IFM = 10 % du brut de la mission ;
- ICCP = 10 % du brut + IFM ;
- soit un supplément global d’environ 21 % du brut sur l’ensemble de la mission.
En contrepartie, ce supplément ne compense pas toujours la précarité : périodes d’intermission non payées, absence de certaines protections liées à l’ancienneté en CDI, difficultés d’accès au crédit ou au logement en raison de la nature temporaire du contrat.
Égalité de rémunération et risques de non-conformité
La réglementation impose une égalité de rémunération entre intérimaire et salarié permanent occupant un poste équivalent dans l’entreprise utilisatrice. Cette égalité couvre :
- le salaire de base ;
- les primes et compléments de salaire ;
- les majorations (heures supplémentaires, travail de nuit, dimanche) ;
- les avantages en nature.
En cas de manquement, l’entreprise utilisatrice s’expose à des sanctions pénales et à des rappels de salaire, avec effet rétroactif sur la mission ou la période concernée. L’entreprise de travail temporaire doit elle aussi veiller à ce que la rémunération appliquée respecte l’égalité prévue par la loi.
Pour un intérimaire, comparer son taux horaire et ses primes avec celles d’un collègue en CDI sur le même poste constitue un moyen simple d’identifier un éventuel écart injustifié.
Outils et méthodes pour estimer son salaire net en intérim
Face à la complexité des textes et des pratiques, disposer d’outils simples permet de mieux anticiper son salaire net en intérim. Plusieurs approches se complètent :
- une règle de calcul rapide par pourcentage (en appliquant 22 % de cotisations salariales) ;
- une estimation globale de l’IFM et de l’ICCP en fin de mission (10 % + 10 %) ;
- l’utilisation de simulateurs ou de fiches de calcul en ligne dédiées aux intérimaires.
Pour approfondir, des pages spécialisées comme salaire brut en net ou calcul salaire brut en net donnent des repères utiles à partir d’un montant brut ou d’un taux horaire, y compris pour les contrats temporaires ou d’intérim. Ces repères facilitent aussi le dialogue avec l’agence lorsqu’une proposition de mission est en discussion.
Spécificités du contrat d’intérim et rémunération : la vision d’ensemble
Le contrat d’intérim s’articule autour d’un triptyque : contrat de mission entre l’intérimaire et l’agence, contrat de mise à disposition entre l’agence et l’entreprise utilisatrice, et contrat de travail temporaire
Le bulletin de paie reflète cette configuration particulière :
- l’agence d’intérim reste l’employeur légal et figure sur la fiche de paie ;
- l’entreprise utilisatrice fixe souvent la grille de salaire et de primes appliquée ;
- les indemnités d’intérim compensent la précarité de la mission et l’absence de congés pris en nature.
Les ressources spécialisées sur l’intérim et le salaire, telles que la page contrat intérim salaire, complètent cette approche en détaillant la relation entre type de contrat, rémunération et droits sociaux associés.
En maîtrisant la logique des cotisations, des indemnités et des exclusions, un intérimaire lit plus facilement ses bulletins, négocie mieux ses missions et construit une vision plus fidèle de son salaire brut en net tout au long de son parcours professionnel temporaire.









