

Un salaire affiché à 2300 euros brut ne correspond jamais à ce qui arrive réellement sur votre compte bancaire. Entre les cotisations sociales, la CSG‑CRDS, la retraite complémentaire et l’impôt sur le revenu prélevé à la source, le montant disponible pour vivre au quotidien évolue fortement selon votre situation.
Dans cet article, je vous montre concrètement ce qu’il reste d’un salaire de 2300 € brut, comment se calculent les charges, et comment certaines primes ou avantages peuvent modifier votre net. Vous allez voir que le sujet dépasse largement un simple calcul brut en net.
| Situation | Net estimé | Taux de charges | Ce qu’il faut retenir |
|---|---|---|---|
| Salarié du privé | environ 1780 € | ~22% | Le cas le plus courant : bonnes protections sociales mais charges élevées. |
| Fonction publique | environ 1940 € | ~16% | Charges plus faibles : net plus avantageux. |
| Alternance / contrat pro | environ 1800 € | ~21% | Charges allégées selon l’âge et l’entreprise. |
| Cadre | environ 1700 € | ~26% | Cotisations plus hautes (retraite cadre). |
| Après impôt à la source (non cadre) | entre 1600 et 1700 € | selon taux d’imposition | Impact direct du taux de prélèvement sur le revenu final. |
Calculateur Salaire Brut en Net
Estimez votre salaire net avec le detail des charges et du prelevement a la source
Salaire net avant impot
—
Salaire net apres impot
—
Net annuel avant impot
—
Net annuel apres impot
—
Net journalier apres impot
—
Net horaire apres impot
—
Sommaire
2300 euros brut en net en 2026 : combien sur votre compte bancaire ?
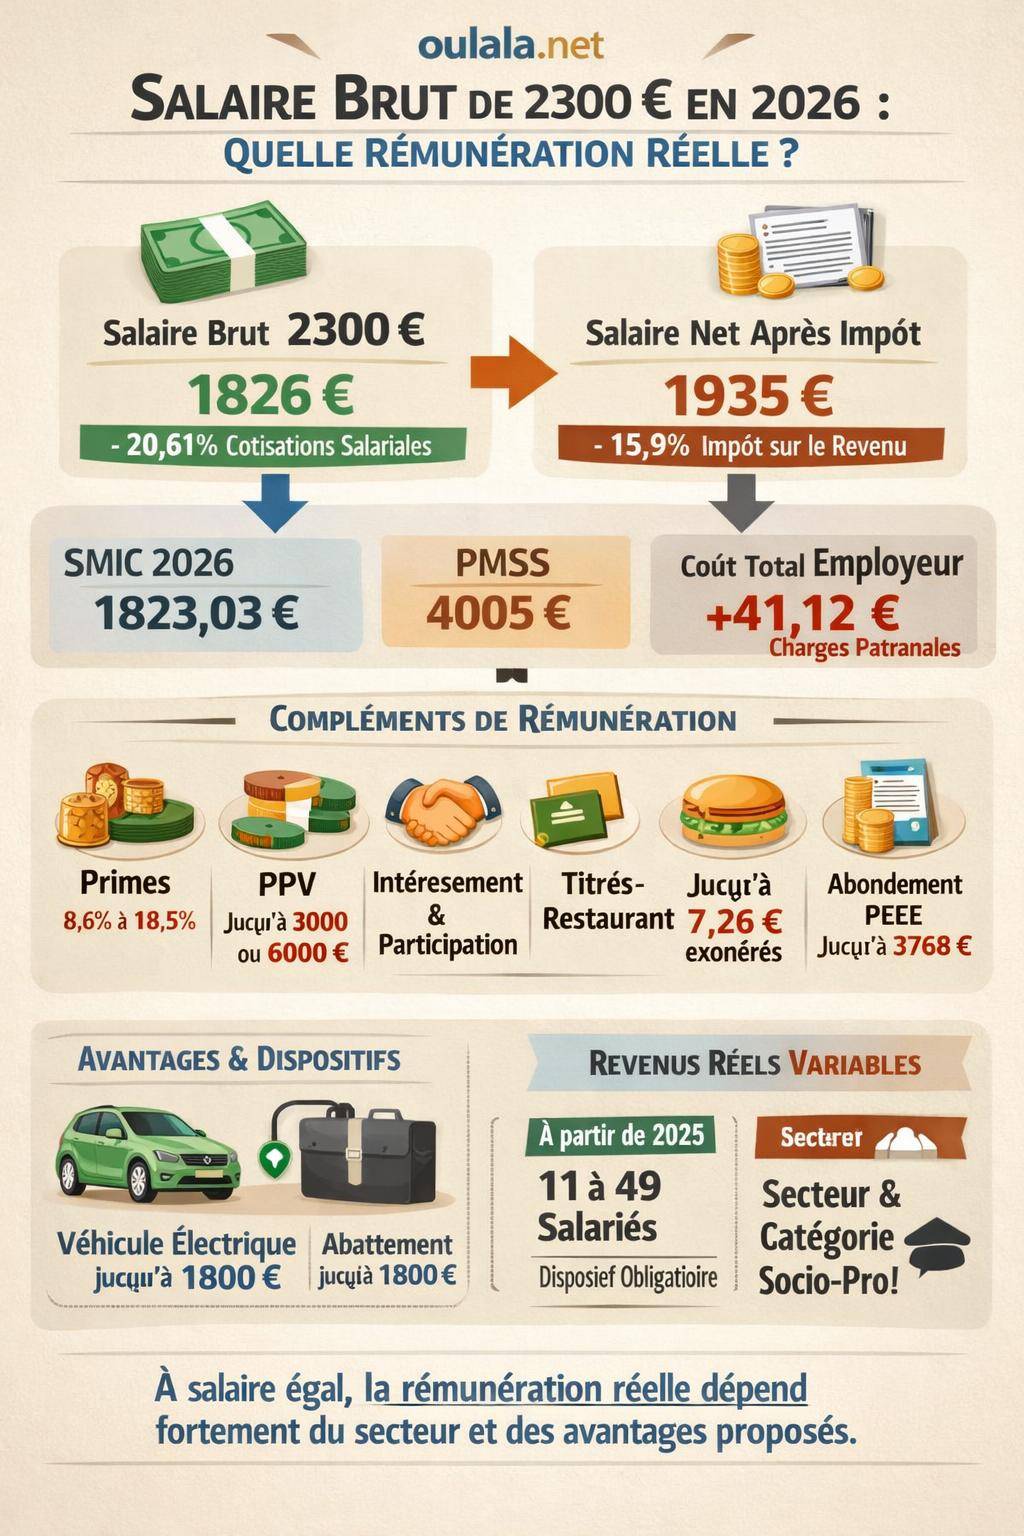
Pour un salaire de 2300 euros brut mensuels en 2026, les données de cotisations indiquent un net avant impôt sur le revenu autour de 1826 €. Ce montant tient compte des cotisations salariales obligatoires (retraite, maladie, CSG‑CRDS, etc.) mais ne prend pas encore en compte le prélèvement à la source.
En moyenne, une fois l’impôt sur le revenu déduit, le net après impôt se situe autour de 1935 € pour 2300 € brut, selon les hypothèses communiquées (taux moyen d’imposition estimé à 15,9 %). Cette valeur varie en fonction de votre situation familiale, de vos éventuels avantages exonérés et de votre régime fiscal.
Le montant net ne dépend pas uniquement des cotisations sociales. L’impôt à la source, les primes, les avantages en nature et certains dispositifs d’épargne salariale modifient sensiblement ce que vous conservez réellement chaque mois.
Pour comparer avec d’autres niveaux de rémunération et affiner votre vision, un coup d’œil sur un simulateur dédié, par exemple la page salaire brut en net, reste très utile pour replacer les 2300 € brut dans une grille plus large.
Comment se décompose un salaire de 2300 € brut ?
Un salaire brut de 2300 € se situe au‑dessus du SMIC 2026 (1823,03 € mensuels) mais reste bien en dessous du Plafond Mensuel de la Sécurité sociale (PMSS) fixé à 4005 €. Toutes les cotisations dites « plafonnées » s’appliquent donc pleinement sur ce salaire.
Pour comprendre ce qu’il reste réellement en net, il faut distinguer plusieurs couches de prélèvements : cotisations retraite, assurance vieillesse, CSG‑CRDS, assurance chômage, contributions de retraite complémentaire, etc. Chacun de ces postes répond à un taux et à une assiette bien précis.
Positionnement du salaire de 2300 € brut en 2026
Avec 2300 € brut par mois, la rémunération se situe :
- au‑dessus du SMIC mensuel (1823,03 € en 2026),
- en dessous du PMSS mensuel (4005 €),
- dans une zone où toutes les cotisations plafonnées sont activées sur la totalité du salaire.
Ce positionnement influe à la fois sur la retraite de base, la retraite complémentaire et certains dispositifs comme les points de retraite Agirc‑Arrco en tranche 1.
Comparaison rapide avec d’autres niveaux de salaire brut
Pour situer les 2300 € brut, un tableau comparatif offre une vision simple de l’évolution du net pour des salaires proches :
| Salaire brut mensuel | Net estimé avant impôt | Ressources utiles |
|---|---|---|
| 2200 € | ≈ 1745 € | Détail 2200 brut en net |
| 2300 € | ≈ 1826 € | Article en cours de lecture |
| 2500 € | ≈ 1985 € | Analyse 2500 brut en net |
Ces montants restent indicatifs mais montrent l’impact progressif des cotisations sociales sur la rémunération nette lorsque le brut augmente.
Détail des cotisations salariales sur 2300 € brut
Les cotisations salariales représentent la plus grande partie de l’écart entre brut et net. En 2026, le total des cotisations à la charge du salarié atteint environ 20,61 % du salaire brut, hors situations particulières (mutuelle facultative plus coûteuse, surcotisation retraite, etc.).
Sur un brut de 2300 €, ces 20,61 % correspondent à un peu plus de 470 € retenus au titre de la protection sociale, de la retraite et des contributions généralisées.
Les principaux postes de cotisations salariales 2026
Les taux fournis pour 2026 se répartissent comme suit :
- Assurance vieillesse plafonnée : 6,90 % jusqu’à 4005 € par mois.
- Assurance vieillesse déplafonnée : 0,40 % sur la totalité du salaire.
- CSG déductible : 6,80 % sur l’assiette CSG.
- CSG non déductible : 2,40 %.
- CRDS : 0,50 %.
- Retraite complémentaire tranche 1 – base : 3,15 % jusqu’à 4005 €.
- Retraite complémentaire tranche 1 – CEG : 0,86 % jusqu’à 4005 €.
Au total, ces différents postes aboutissent au taux global de 20,61 % du brut. Sur 2300 €, on obtient bien un net avant impôt autour de 1826 €, cohérent avec les données fournies.
« Pour un salaire de 2300 € brut en 2026, le net indicatif avant impôt se situe autour de 1826 €. Le taux de cotisations salariales avoisine 20,61 % du salaire brut. »
Sur votre fiche, repérez la ligne « Net à payer avant impôt sur le revenu » puis « Net payé en euros ». La différence correspond exactement au prélèvement à la source. Le net social, désormais indiqué, sert de base aux démarches avec les organismes sociaux.
Cotisations patronales : ce que paie l’employeur en plus des 2300 € brut
Au‑delà de votre net, votre salaire de 2300 € brut génère également un coût employeur bien plus élevé. Les cotisations patronales atteignent en 2026 un total approximatif de 41,12 % du brut. Pour l’entreprise, un salaire brut de 2300 € représente ainsi un coût global proche de 3240 €.
Comprendre ces charges patronales aide à analyser la structure du coût du travail, les marges de négociation salariale, mais aussi la logique des politiques de primes ou d’épargne salariale.
Principales cotisations employeur 2026
- Maladie, maternité, invalidité, décès : 13 % du brut.
- Vieillesse plafonnée : 8,55 % jusqu’à 4005 €.
- Vieillesse déplafonnée : 2,11 %.
- Allocations familiales : 5,25 %.
- Contribution solidarité autonomie : 0,30 %.
- Assurance chômage : 4 % jusqu’à 16020 € par mois.
- AGS (garantie des salaires) : 0,25 %.
- Retraite complémentaire tranche 1 – base : 4,72 % jusqu’à 4005 €.
- Retraite complémentaire tranche 1 – CEG : 1,29 % jusqu’à 4005 €.
- Formation professionnelle : 1 % (entreprises ≥ 11 salariés) ou 0,55 % (< 11 salariés).
- Taxe d’apprentissage : 0,68 %.
- Contribution au dialogue social : 0,016 %.
L’ensemble de ces cotisations ne réduit pas directement votre net, mais conditionne les dispositifs dont vous bénéficiez indirectement : chômage, retraite, protection sociale, formation.
Impact du plafond de Sécurité sociale et du SMIC sur 2300 € brut
Le plafond mensuel de la Sécurité sociale (PMSS) 2026 fixé à 4005 € sert de référence pour plusieurs cotisations plafonnées, notamment la vieillesse de base et la retraite complémentaire tranche 1. Un salaire de 2300 € brut reste entièrement en dessous de ce plafond, ce qui signifie que les taux plafonnés s’appliquent sur l’intégralité du montant.
Le SMIC mensuel de 1823,03 € et le SMIC horaire de 12,02 € constituent un autre repère structurant. Un salaire de 2300 € brut se situe au‑dessus, ce qui ouvre parfois la porte à des dispositifs internes de primes ou d’intéressement plus développés dans certaines entreprises.
Application des tranches de salaire sur 2300 € brut
Sur ce niveau de rémunération, les règles suivantes s’appliquent :
- Tranche 1 de retraite complémentaire entièrement utilisée (jusqu’à 4005 €).
- Absence de tranche supérieure pour la retraite complémentaire, car le salaire ne dépasse pas le PMSS.
- Assiette CSG‑CRDS calculée sur quasiment la totalité du brut, après abattement réglementaire.
Ce fonctionnement par tranches influe directement sur l’accumulation de points de retraite complémentaire et sur le niveau de pension futur associé à un salaire de 2300 € brut.
Une légère variation du salaire autour de 2300 € (passage à 2400 ou 2500 €) ne modifie pas encore le passage en tranche supérieure de retraite, mais augmente progressivement l’assiette des cotisations. L’effet sur le net demeure proportionnel, sans saut brutal à ce niveau de rémunération.
Primes, intéressement et treizième mois : comment évolue le net réel ?
Un salaire de 2300 € brut mensuel ne résume pas toujours la réalité des revenus annuels. Dans de nombreuses entreprises, les primes, l’intéressement, la participation ou un éventuel 13e mois complètent la rémunération. La répartition de ces éléments varie fortement selon la taille de la structure, le secteur d’activité et la catégorie socioprofessionnelle.
Poids moyen des primes selon la taille de l’entreprise
Les données indiquent une hausse du poids des primes avec la taille des structures :
- Entreprises de 10 à 19 salariés : environ 8,6 % de primes en moyenne dans la rémunération.
- Entreprises de 500 salariés et plus : près de 14,5 % de primes en moyenne.
Avec un salaire de 2300 € brut, un salarié d’une grande entreprise bénéficiant de 14,5 % de primes sur l’année perçoit potentiellement plusieurs milliers d’euros supplémentaires, soumis ou non à cotisations selon leur nature.
Secteurs les plus dotés en primes
Certaines branches affichent un taux de primes plus élevé :
- Industries extractives : environ 17 % de primes.
- Activités financières et assurances : autour de 16,9 % de primes.
À l’inverse, des secteurs comme la construction, certains services, la santé, la restauration ou l’hébergement affichent des taux de primes globaux inférieurs à 10 %. Pour un salarié à 2300 € brut, l’écart de rémunération annuelle entre deux secteurs peut donc rester marqué, à salaire mensuel égal.
Types de primes rencontrés
Les primes se structurent souvent autour de trois grands blocs :
- Primes de performance individuelle ou collective : environ 34 % des primes totales.
- Primes d’ancienneté : autour de 16 %.
- Autres compléments : 13e mois, prime de fin d’année, avantages en nature valorisés (logement, véhicule, etc.).
Leur traitement social et fiscal dépend de leur nature. Certaines entrent dans l’assiette des cotisations classiques, d’autres bénéficient d’exonérations partielles ou de régimes spécifiques (prime de partage de la valeur, intéressement, participation, épargne salariale).
Prime de partage de la valeur (PPV) et exonérations possibles
La Prime de partage de la valeur (PPV) influence directement la rémunération nette d’un salarié payée 2300 € brut. Selon les conditions remplies, une partie de cette prime échappe aux cotisations traditionnelles, ce qui renforce le pouvoir d’achat sans augmenter d’autant le coût pour l’employeur.
Règles générales de la PPV
Les informations disponibles pour la PPV mentionnent :
- Exonération de cotisations sociales jusqu’à 3000 €.
- Exonération portée à 6000 € en cas de mise en place d’un dispositif d’intéressement.
- Exonération complète de CSG, CRDS et d’impôt sur le revenu jusqu’au 31/12/2026 pour les salariés d’entreprises de moins de 50 salariés rémunérés à moins de 3 SMIC.
Un salarié à 2300 € brut se situe sous le seuil des 3 SMIC. Dans une structure de moins de 50 salariés, la PPV peut donc être versée dans des conditions particulièrement avantageuses, sans peser sur le net via les charges sociales classiques ni via l’impôt, dans la limite des plafonds.
« Pour un salarié payé 2300 € brut, une PPV correctement paramétrée permet d’augmenter le revenu net sans accroître dans les mêmes proportions le coût des cotisations. Le gain de pouvoir d’achat est significatif à enveloppe brute constante. »
Avantages exonérés ou partiellement exonérés : un complément au 2300 € brut
Au‑delà du salaire et des primes, plusieurs avantages sociaux complètent la rémunération sans être traités comme du salaire intégralement imposable. Ces éléments jouent un rôle concret pour un salarié à 2300 € brut, notamment en matière de santé, d’épargne ou de frais de repas.
Mutuelle collective et prévoyance
La mutuelle d’entreprise collective bénéficie de règles d’exonération :
- Exonération de cotisations sociales sur la part employeur dans la limite de 6 % du PASS + 1,5 % de la rémunération, avec un plafonnement global à 12 % du PASS.
Sur un salaire de 2300 € brut, la prise en charge partielle de la mutuelle par l’employeur ne se reflète pas comme du salaire net classique, mais pèse très directement sur les dépenses de santé et le budget global du foyer.
Abondement sur plan d’épargne entreprise (PEE)
L’abondement PEE offre une autre forme de rémunération différée :
- Plafond d’abondement annuel de 3768 € par salarié.
Pour un salarié à 2300 € brut, l’abondement donne accès à une épargne avantageuse fiscalement, en plus du net mensuel. À moyen terme, ce levier pèse autant qu’une augmentation de salaire, sans produire le même niveau de cotisations sociales.
Avantages liés aux véhicules et à la mobilité
Côté avantages en nature, un véhicule électrique attribué par l’employeur bénéficie :
- d’un abattement de 50 % sur l’avantage imposable,
- avec un plafond d’abattement annuel de 1800 €.
Pour un salarié à 2300 € brut, ce type d’avantage réduit le besoin d’utiliser le net pour financer un véhicule ou les déplacements quotidiens, tout en limitant l’impact fiscal par rapport à un avantage en nature classique.
Titres-restaurant
Les titres-restaurant comptent aussi dans la rémunération globale. L’exonération est possible pour la part employeur jusqu’à 7,26 € par titre (valeur de référence 2025) sous conditions de pourcentage de prise en charge du salarié.
Sur une base de 20 titres mensuels, un salarié à 2300 € brut bénéficie potentiellement de plus de 140 € de participation employeur exonérée, qui allège significativement le budget alimentaire sans transiter entièrement par le net bancaire.
Lorsqu’un arbitrage s’ouvre entre hausse de salaire brut et renforcement d’avantages (titres‑restaurant, PEE, mutuelle, PPV), une partie de la négociation peut s’orienter vers ces dispositifs. Pour un même coût employeur, le gain en net disponible et en services concrets reste souvent plus élevé qu’une simple augmentation brute.
Effet de l’impôt sur le revenu sur 2300 € brut
Depuis la généralisation du prélèvement à la source, le salaire net versé intègre directement l’impôt sur le revenu. Les données fournies indiquent, pour un salaire de 2300 € brut, un taux moyen d’imposition autour de 15,9 % et un net moyen de 1935 € (impôt inclus).
Cette estimation reste indicative, car le taux réel dépend du quotient familial, des déductions, des crédits d’impôt, et de l’ensemble des revenus du foyer. Néanmoins, elle donne un ordre de grandeur pour projeter le budget mensuel à partir du salaire brut.
Différence entre net avant impôt et net après impôt
Avec les chiffres communiqués :
- Net avant impôt estimé : ≈ 1826 €.
- Net après impôt estimé : ≈ 1935 € (valeur indicative intégrant une moyenne d’imposition sur l’année).
Le bulletin de paie distingue désormais très clairement ces valeurs par les lignes : « Net à payer avant impôt sur le revenu » et « Net payé en euros ». Pour un salarié à 2300 € brut, le décalage entre les deux montants résume l’impact fiscal direct sur la rémunération.
Différences selon les catégories socioprofessionnelles
Le mode de rémunération d’un salarié à 2300 € brut varie aussi selon la catégorie socioprofessionnelle. Les parts d’intéressement, de participation et de primes diffèrent entre cadres, professions intermédiaires et ouvriers.
Répartition des dispositifs d’épargne salariale
- Cadres : environ 43 % perçoivent de l’intéressement, 37 % de la participation.
- Professions intermédiaires : 34 % bénéficient de l’intéressement, 25 % de la participation.
- Ouvriers : environ 26 % touchent de l’intéressement, la participation restant plus rare.
À salaire brut identique (2300 €), un cadre dans une grande entreprise financière dotée d’un intéressement généreux et d’un PEE abondé ne vivra donc pas le même niveau de net disponible sur l’année qu’un salarié sans ces dispositifs dans un secteur où les primes sont moins fréquentes.
Obligation de partage de la valeur dès 2025 et impact sur 2300 € brut
À partir de 2025, les entreprises de 11 à 49 salariés devront mettre en place au moins un dispositif de partage de la valeur : participation, intéressement ou PPV. Cette évolution touche directement les salariés autour de 2300 € brut, nombreux dans ces tailles de structures.
Cette obligation élargit le champ des revenus complémentaires au‑delà du salaire fixe. Dans de nombreuses PME, elle introduit pour la première fois des flux d’intéressement ou de PPV, qui viendront se superposer au net habituel, parfois sous forme d’épargne, parfois sous forme de versement immédiat.
« L’extension des dispositifs de partage de la valeur aux entreprises de 11 à 49 salariés modifie le paysage des rémunérations pour les salariés autour de 2300 € brut, en renforçant le poids des primes et de l’épargne salariale dans le revenu global. »
Vue d’ensemble : que reste-t-il vraiment d’un salaire de 2300 € brut ?
En combinant toutes ces informations, le portrait suivant se dessine pour un salarié à 2300 € brut mensuel :
- Environ 20,61 % du brut prélevés en cotisations salariales obligatoires.
- Un net indicatif avant impôt autour de 1826 €.
- Un net moyen après impôt estimé à 1935 € pour un taux d’imposition moyen de 15,9 %, variable selon la situation du foyer.
- Des primes et dispositifs d’épargne salariale qui modifient sensiblement le revenu global : PPV, intéressement, participation, 13e mois, abondement PEE, mutuelle, titres‑restaurant.
- Un coût total employeur autour de 3240 € avec près de 41,12 % de cotisations patronales.
La rémunération nette issue de 2300 € brut ne se réduit donc pas au chiffre du virement mensuel. Elle résulte d’un ensemble de mécanismes sociaux et fiscaux, mais aussi d’arbitrages internes à chaque entreprise entre salaire fixe, primes, avantages et épargne salariale favorisée par les exonérations en vigueur jusqu’en 2026.









