

Le marché des NFT a connu un cycle intense entre euphorie, crash et restructuration. En 2026, les volumes repartent, de nouveaux usages émergent et les investisseurs particuliers comme institutionnels réévaluent sérieusement leur stratégie.
Entre reprise des prix sur des centaines de projets, durcissement réglementaire et arrivée massive du gaming et des actifs réels tokenisés, la question n’est plus seulement « les NFT sont-ils morts ? », mais plutôt « comment s’y exposer intelligemment ».
| Axe d’analyse | Ce qu’il faut retenir en 2026 | Impact pour un investisseur |
|---|---|---|
| Maturité du marché | Le marché s’est stabilisé après l’euphorie 2021‑2023, avec une baisse des volumes mais plus de projets sérieux. | Moins de hype, plus d’opportunités long terme sur des projets réellement utiles. |
| Utilité des NFT | Transition vers des usages concrets : identité numérique, billetterie, gaming, propriété digitale. | Privilégier les projets avec utilité réelle plutôt que les collections spéculatives. |
| Régulation | Cadre légal plus clair en Europe et aux US, limitant les abus et arnaques. | Réduit les risques, mais impose de vérifier la conformité des projets. |
| Risque financier | Marché toujours très volatile, forte sélection naturelle entre projets. | N’investir que ce que l’on peut perdre et diversifier hors NFT. |
| Tendances 2026 | Hausse des NFT liés aux marques, à l’IA générative et aux expériences personnalisées. | Intéressant pour anticiper les projets soutenus par des acteurs solides. |
Sources : DappRadar, NonFungible.com, Chainalysis – rapports annuels marche NFT
Projections 2025-2026 basees sur consensus analystes crypto Q1 2025
Sommaire
NFT en 2026 : comprendre le nouveau cycle du marché avant d’investir
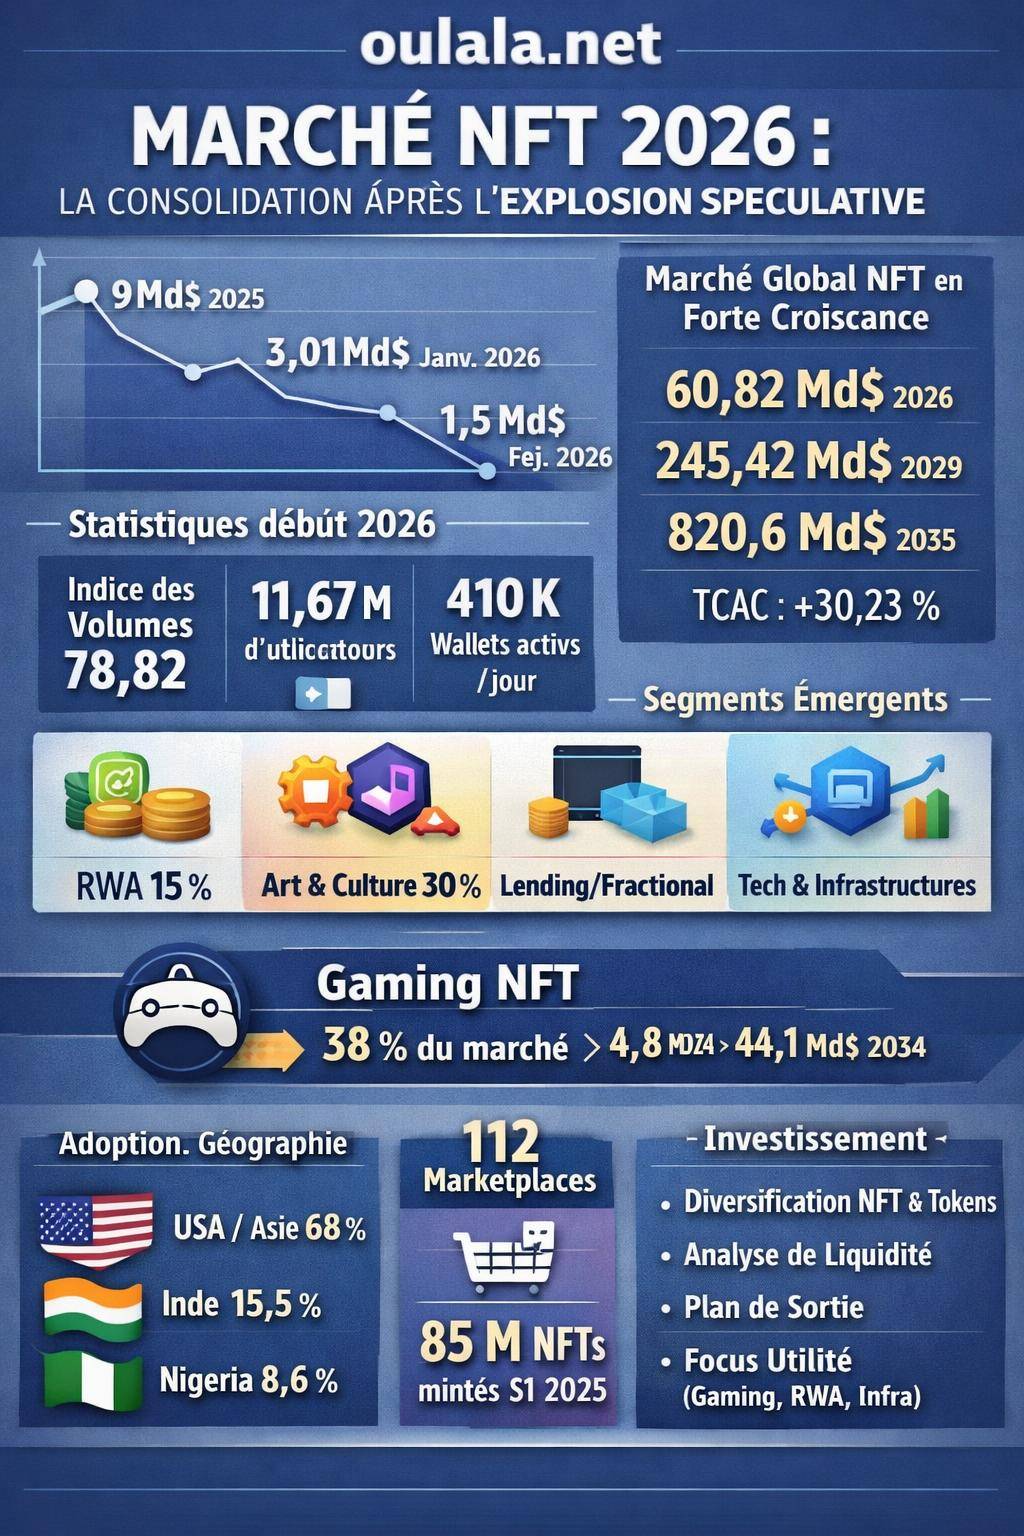
Après le pic spéculatif de 2021-2022, le marché des NFT a traversé une phase de correction marquée. En 2025, la capitalisation du secteur tournait autour de 9 milliards, avant d’atteindre 3,01 milliards en janvier 2026, puis environ 1,5 milliard début février 2026. Ce recul s’inscrit dans un mouvement de consolidation plutôt que dans un effondrement définitif.
Dans le même temps, le marché global des NFT (toutes verticales confondues) affiche une dynamique différente. Les estimations parlent de 43,08 milliards de dollars en 2025 (avec une estimation alternative à 34,1 milliards), une projection à 60,82 milliards en 2026, puis 245,42 milliards en 2029 et 820,6 milliards en 2035. Le taux de croissance annuel composé (TCAC) entre 2025 et 2026 atteint 41,2 %, et se stabilise ensuite autour de 30,23 % entre 2025 et 2033.
Cette dualité illustre une réalité simple : les NFT de collection purement spéculatifs ne représentent plus le centre du marché. La croissance se déplace vers des cas d’usage plus robustes : gaming, musique, art numérique institutionnalisé, finance décentralisée (DeFi), NFT de billetterie, tokenisation d’actifs réels.
Volumes, capitalisation et adoption : radiographie chiffrée des NFT en 2026
Évolution des volumes : un retour progressif de la liquidité
Les volumes enregistrés début 2026 signalent un regain d’intérêt. Sur la semaine du 16 février 2026, on observe par exemple :
- 78,82 d’unités de volume hebdomadaire global (base d’index interne)
- 56,65 pour l’écosystème Ethereum
- 5,39 pour Bitcoin, reflet de l’essor des NFT et ordinals sur cette blockchain
- 5,78 pour l’écosystème Base, en pleine croissance
- 42 pour des stratégies structurées type « Flying Tulip Put », signe d’une financiarisation plus poussée
En comparaison, les chiffres 2025 faisaient apparaître un marché en réorganisation : environ 5,5 milliards de volume annuel, 2,8 milliards sur le premier semestre et 1,25 milliard sur le quatrième trimestre. Certains mois comme octobre (546) et décembre (303) en indice interne témoignent de pics de rotation, avec 70 unités de ventes hebdomadaires en décembre.
Capitalisation et projections : quelle trajectoire à moyen terme ?
Les projections jusqu’en 2033 dessinent un scénario de croissance soutenue, tiré par des usages concrets plutôt que par la pure spéculation. La capitalisation de marché des NFT est attendue autour de 8,33 milliards en 2025, avec un TCAC de 30,23 % jusqu’en 2033 et une projection à 52,7 milliards à cet horizon.
Cette dynamique s’inscrit dans un contexte crypto plus large : environ 716 millions de détenteurs de crypto à l’échelle mondiale, entre 40 et 70 millions d’utilisateurs actifs mensuels sur les différentes blockchains, et un débit agrégé autour de 3400 transactions par seconde (toutes chaînes confondues). Les NFT ne vivent plus isolés : ils s’imbriquent progressivement dans la macro-tendance crypto globale.
Adoption et utilisateurs : où en sont les NFT en 2026 ?
En 2026, le nombre d’utilisateurs des NFT atteint environ 11,67 millions. On recense :
- 410 000 portefeuilles actifs quotidiens liés à des usages NFT
- 85 millions de NFT mintés au premier semestre 2025
- Environ 112 marketplaces actives dans le monde
- Un taux de pénétration des utilisateurs autour de 0,15 % de la population mondiale, ce qui laisse une marge de progression considérable
Côté revenus, l’ARPU (revenu moyen par utilisateur) sur le segment NFT tourne autour de 44,5 dollars en 2025, ce qui reflète une base d’utilisateurs restreinte mais engagée.
Plateformes NFT et infrastructures : où se place la valeur en 2026 ?
Ethereum et les autres blockchains : qui domine réellement ?
En 2026, Ethereum reste la blockchain dominante pour les NFT :
- 72 % de part d’activité NFT
- 62 % des contrats NFT déployés
- 62 % des transactions NFT enregistrées
Cette domination s’explique par un écosystème DeFi dense, une liquidité plus stable, un historique de collections majeures et un support institutionnel plus marqué. Autour d’Ethereum, des solutions Layer 2 (Base, Arbitrum, Optimism) et des chaînes spécialisées (Solana, Polygon, Avalanche) prennent également de l’ampleur pour des usages à haut volume comme le gaming.
| Écosystème | Position sur les NFT | Forces pour l’investisseur | Points de vigilance |
|---|---|---|---|
| Ethereum | Chaîne dominante (72 % de l’activité) | Liquidité, historique de blue chips, forte infrastructure DeFi | Frais parfois élevés, concurrence croissante des L2 |
| Solana | Forte présence dans le gaming et la DeFi | Transactions rapides, frais réduits, intégrations DeFi/NFT | Volatilité plus marquée, dépendance à quelques gros protocoles |
| Bitcoin / Ordinals | Niche en croissance (inscriptions, artefacts numériques) | Rareté, narrative de « digital artifacts », communauté engagée | Outils moins matures, liquidité moindre sur certaines collections |
| Layer 2 (Base, Arbitrum…) | Montée en puissance pour les NFT utilitaires | Frais faibles, compatibilité EVM, ponts vers Ethereum | Risque de fragmentation de la liquidité, dépendance aux bridges |
Marketplaces NFT : un paysage encore fragmenté
De nombreuses plateformes restent actives en 2026 : OpenSea, Rarible, Binance NFT, Coinbase NFT, Kraken NFT, Mintable, SuperRare, NFT Launchpad, DraftKings, Simple Market, Crypto.com NFT, Venly, Kaleido, NFTically, Aventus.io. On compte environ 112 marketplaces actives dans le monde.
Certains acteurs historiques réajustent pourtant leur stratégie. Nifty Gateway ferme ses portes au 23 février 2026, signe d’un recentrage sur les segments les plus rentables. D’autres mettent l’accent sur la conformité réglementaire, l’intégration de KYC et le filtrage des collections.
« Les marketplaces NFT se rapprochent progressivement de standards proches des bourses crypto traditionnelles, avec plus de vérifications, de reporting et de mécanismes de protection pour l’utilisateur. »
Typologie des NFT en 2026 : collection, gaming, RWA, finance…
NFT de collection et art numérique : une sélection plus drastique
Le segment collection / art numérique reste dynamique, mais plus sélectif. On recense environ 1700 projets NFT actifs. Parmi eux :
- 6 projets enregistrent des volumes en multi-millions
- 14 projets atteignent des volumes en centaines de milliers
- 72 projets tournent autour de dizaines de milliers
Le marché récompense davantage les collections dotées d’une direction artistique forte, d’un cadre juridique clarifié (droits d’usage, propriété intellectuelle) et d’une roadmap tenue sur la durée. L’époque où n’importe quel mint générait des bénéfices rapides est révolue.
Gaming NFT : moteur de croissance et d’adoption
Le gaming représente environ 38 % du volume total NFT, avec un marché évalué à 4,8 milliards en 2024 et une projection à 44,1 milliards en 2034. Le TCAC avoisine 24,8 %, tiré par les jeux play-and-own, les cartes numériques, les skins interopérables et les mondes virtuels.
Ce segment intéresse particulièrement les investisseurs à moyen terme : revenus récurrents via les frais de marketplace, monétisation in-game, partenariats avec des éditeurs Web2, monétisation des IP et licences.
Secteurs émergents : RWA, lending, fractional ownership
Au-delà des images de profil et du gaming, plusieurs segments prennent de l’ampleur :
- NFT lending & fractional ownership : environ 2,3 % du marché émergent. Les NFT servent de collatéral pour des prêts, ou sont fractionnés en parts fongibles. Ce modèle rapproche les NFT de la finance traditionnelle.
- RWA & paiements tokenisés : adoption estimée à 15 %. Les NFT interviennent comme certificats de propriété ou d’accès à des actifs réels : immobilier, parts d’œuvres physiques, droits de revenus, contrats.
- Art et culture numérique : environ 30 % des secteurs émergents en 2025. Musées, galeries et institutions commencent à intégrer des NFT pour la traçabilité, la billetterie et la médiation culturelle.
- Tech & infrastructures : près de 22 %. Protocoles de minting, couches d’abstraction, solutions de custody et outils d’analytics.
Comportement des prix en 2026 : volatilité, reprises et risques
Reprises de prix : comment interpréter les hausses x2 à x10 ?
En 2026, des centaines de projets NFT enregistrent des reprises de prix significatives. Les hausses s’échelonnent entre +100 % et +1000 % par rapport aux plus bas du cycle précédent. Ce type de mouvement reflète un retour de la spéculation, mais aussi la combinaison de plusieurs facteurs :
- Réduction de l’offre flottante (burn, locking, migration de smart contracts)
- Remontée générale du marché crypto, en particulier sur Ethereum et Solana
- Nouveaux partenariats stratégiques (marques, studios de jeux, institutions culturelles)
- Amélioration de l’utilité : airdrops, droits de gouvernance, accès à des événements privés
Ces hausses restent toutefois concentrées sur une minorité de collections. Une large part du marché demeure illiquide ou en tendance baissière, en particulier parmi les projets lancés lors du précédent bull-run sans vision long terme.
Volatilité structurelle et scénarios de pertes
Les NFT combinent la volatilité des cryptos et l’illiquidité d’un actif de collection. Les scénarios de pertes incluent :
- Illiquidité totale : aucun acheteur au prix souhaité, même avec une forte décote
- Compression des floor prices après une phase de hype ou un airdrop
- Risque de smart contract : bugs, failles d’implémentation, rug pulls
- Risque légal : collection attaquée pour atteinte à la propriété intellectuelle, suspension sur certaines plateformes
« Investir dans des NFT sans plan de sortie revient à acheter un actif illiquide en espérant que le marché se comporte de manière idéale. L’illiquidité doit faire partie intégrante du calcul de risque. »
Profil des investisseurs NFT en 2026 : particuliers, pros et institutions
Particuliers : du flip rapide à la gestion de portefeuille
Les particuliers restent au centre de l’écosystème NFT, avec environ 100 000 vendeurs uniques en décembre 2025. Le profil type évolue :
- Moins de « flippers » hyper court terme
- Plus de détenteurs construisant une thèse d’investissement sectorielle (gaming, art, RWA)
- Utilisation plus fréquente d’outils d’analytics (floor history, volume, distribution des holders)
De plus en plus d’investisseurs intègrent les NFT dans une stratégie crypto globale, combinant allocation en tokens, stablecoins et exposition aux NFT via des indices ou des fonds spécialisés.
Investisseurs institutionnels : encore minoritaires, mais présents
La part d’investisseurs institutionnels dans l’écosystème NFT tourne autour de 15 %. On y retrouve :
- Fonds spécialisés Web3 / Metaverse
- Structures familiales (family offices)
- Entreprises Web2 testant des programmes de fidélité ou de billetterie NFT
- Acteurs culturels (galeries, musées, labels) tokenisant des actifs
Cette présence ne se traduit pas encore par un afflux massif de capitaux, mais elle soutient des projets plus structurés, avec une gouvernance, un suivi de la trésorerie et des audits technologiques plus sérieux.
Régulation, stablecoins et DeFi : l’environnement autour des NFT
Stablecoins et infrastructures de paiement
Les stablecoins représentent environ 30 % du volume crypto en 2025, avec 46 milliards de volume sur douze mois et 9 milliards de volume qualifié d’organique. Ce socle supporte l’activité NFT : la plupart des achats et ventes passent désormais par des stablecoins plutôt que via des tokens natifs très volatils.
La pression réglementaire augmente nettement. Les mentions des stablecoins par la SEC sont passées de 20 en janvier 2025 à 300 en septembre 2025. Les NFT restent en périphérie de ces débats, mais subiront mécaniquement les effets de tout durcissement sur les exchanges, les wallets custodials et les ponts entre fiat et crypto.
DeFi, liquidité et nouveaux produits financiers NFT
La finance décentralisée joue un rôle croissant dans la structuration du marché NFT. Sur certains écosystèmes comme Solana et Hyperliquid, la DeFi concentre environ 53 % de l’activité. De nouveaux produits apparaissent :
- Pool de liquidité indexés sur des collections
- Produits dérivés sur floor price
- Protocoles de lending collatéralisés par des NFT
- Stratégies optionnelles type « Flying Tulip Put » observées dans les volumes 2026
Dimension géographique et socio-économique des NFT
États-Unis, Asie, pays émergents : qui mène la danse ?
Les marchés nord-américains et asiatiques concentrent une large part de l’activité. Les États-Unis captent environ 87,5 % du segment analysé en 2025 pour certaines verticales. Plus largement, les États-Unis, la Chine et la Corée du Sud représentent près de 68 % de la part agrégée sur certains indicateurs d’adoption NFT.
Côté émergents :
- Inde : adoption autour de 15,5 %
- Nigeria : adoption proche de 8,6 %
Ces pays voient dans les NFT un levier d’accès à des marchés globaux pour les créateurs, mais aussi un outil de monétisation pour la musique, l’art ou le gaming mobile.
Retrait partiel de certains acteurs Web2
En parallèle, plusieurs initiatives Web2 marquent une pause ou un retrait. Reddit arrête ses programmes NFT, tandis que Nike réduit sa voilure sur RTFKT et réoriente sa stratégie. Ces mouvements ne signent pas un rejet des NFT en bloc, mais plutôt un repositionnement : les entreprises trient ce qui crée réellement de la valeur pour leurs utilisateurs.
« Les expérimentations 2021-2023 ont servi de laboratoire. En 2026, les marques gardent les cas d’usage qui génèrent un engagement mesurable, et abandonnent le reste. »
Emploi, écosystème et maturité du secteur NFT
Marché de l’emploi et compétences recherchées
Le secteur NFT montre une croissance visible du côté des offres d’emploi, avec une hausse annuelle proche de 48 %. Les profils recherchés couvrent :
- Développeurs smart contracts (Solidity, Rust, Move)
- Spécialistes en tokenomics et économie de jeu
- Product managers Web3 et architectes d’expérience utilisateur
- Juristes spécialisés en propriété intellectuelle et actifs numériques
- Analystes de données Web3 et spécialistes risk management
Cette demande structurelle indique que le secteur ne se limite pas à une mode temporaire : il s’institutionnalise progressivement.
Maturité de l’écosystème et professionnalisation
L’écosystème NFT en 2026 se caractérise par :
- Une meilleure qualité de l’infrastructure technique : indexeurs, oracles, solutions de custody
- Une communication plus transparente de la part des projets solides
- Une intégration croissante dans les stratégies d’investissement crypto globales, avec des passerelles vers le DCA en crypto ou les stratégies de diversification sur plusieurs classes d’actifs numériques
Stratégies d’investissement NFT en 2026 : comment s’exposer avec méthode ?
Construction de portefeuille : piliers et arbitrages
Une approche structurée de l’investissement NFT en 2026 repose sur plusieurs piliers :
- Exposition modérée : pour la plupart des investisseurs, les NFT restent une poche satellite d’un portefeuille crypto, et non le cœur de l’allocation.
- Segmentation par usage : collection/blue chips, gaming, RWA, outils d’infrastructure.
- Diversification des blockchains : Ethereum pour la profondeur de marché, Solana ou des L2 pour les cas d’usage massifs.
- Mix tokens / NFT : combiner l’achat de NFT et l’exposition à des tokens d’écosystèmes ou de marketplaces, plus liquides.
Cette approche s’articule facilement avec des stratégies plus larges de cryptoactifs, basées sur un socle en Bitcoin, Ethereum et stablecoins, enrichi de poches thématiques comme les NFT.
Gestion du risque : liquidité, timing et horizon d’investissement
La gestion du risque passe par :
- Une évaluation de la liquidité : nombre de ventes quotidiennes, profondeur des ordres, dispersion des holders.
- Un plan de sortie défini : niveaux de prix pour alléger ou sortir, dates de revue périodique.
- Un horizon de temps réaliste : certains projets se valorisent sur 3 à 5 ans, d’autres sur des cycles beaucoup plus courts.
- Un ancrage dans le cycle crypto global : les NFT réagissent fortement aux phases de risk-on / risk-off sur Bitcoin et Ethereum.
Les investisseurs les plus organisés combinent parfois des approches de type DCA sur les tokens d’écosystèmes NFT avec des prises de position plus opportunistes sur des collections ciblées, tout en gardant une part de rendement via le staking sur les couches de base.









