

Réduire sa facture fiscale sans jamais sortir du cadre légal repose sur une combinaison précise de règles, de choix de revenus et de stratégies d’optimisation. Entre barème progressif 2026, abattements, réductions, déductions et dispositifs d’investissement, le système français met à disposition une palette d’outils souvent sous‑utilisés.
En maîtrisant ces leviers, un contribuable ajuste son impôt sur le revenu, limite les prélèvements sur son patrimoine et anticipe les hausses à venir de CSG et de contributions sociales. Les lignes qui suivent détaillent, point par point, comment structurer ses décisions financières pour payer moins d’impôts en toute conformité.
| Axe d’optimisation | Qui est concerné ? | Avantage principal | Niveau d’effort | Point de vigilance |
|---|---|---|---|---|
| Investissements éligibles à la réduction d’impôt (Pinel, Girardin…) | Contribuables imposés au taux moyen ou supérieur | Réduction d’impôt directe | Élevé | Durée d’engagement et risques financiers |
| Optimisation via les dons aux associations | Tous les contribuables | Déduction jusqu’à 75 % | Faible | Plafonds spécifiques selon l’organisme |
| Optimisation via l’épargne retraite (PER) | Revenus imposés ou hauts revenus | Déduction du revenu imposable | Moyen | Argent bloqué jusqu’à la retraite |
| Changement de stratégie patrimoniale (SCI, démembrement…) | Propriétaires et investisseurs | Réduction long terme de l’imposition | Élevé | Montages complexes nécessitant un expert |
Simulateur d Economies d Impots – France 2024
| Dispositif | Economie estimee |
|---|
Sommaire
Comprendre le barème 2026 pour payer moins d’impôts légalement
Réduire son impôt commence par une lecture attentive du barème progressif 2026. Chaque euro de revenu ne subit pas le même taux. La fiscalité française applique des tranches successives, ce qui permet d’orienter certaines décisions (investissements, revenus exceptionnels, arbitrages) au bon moment.
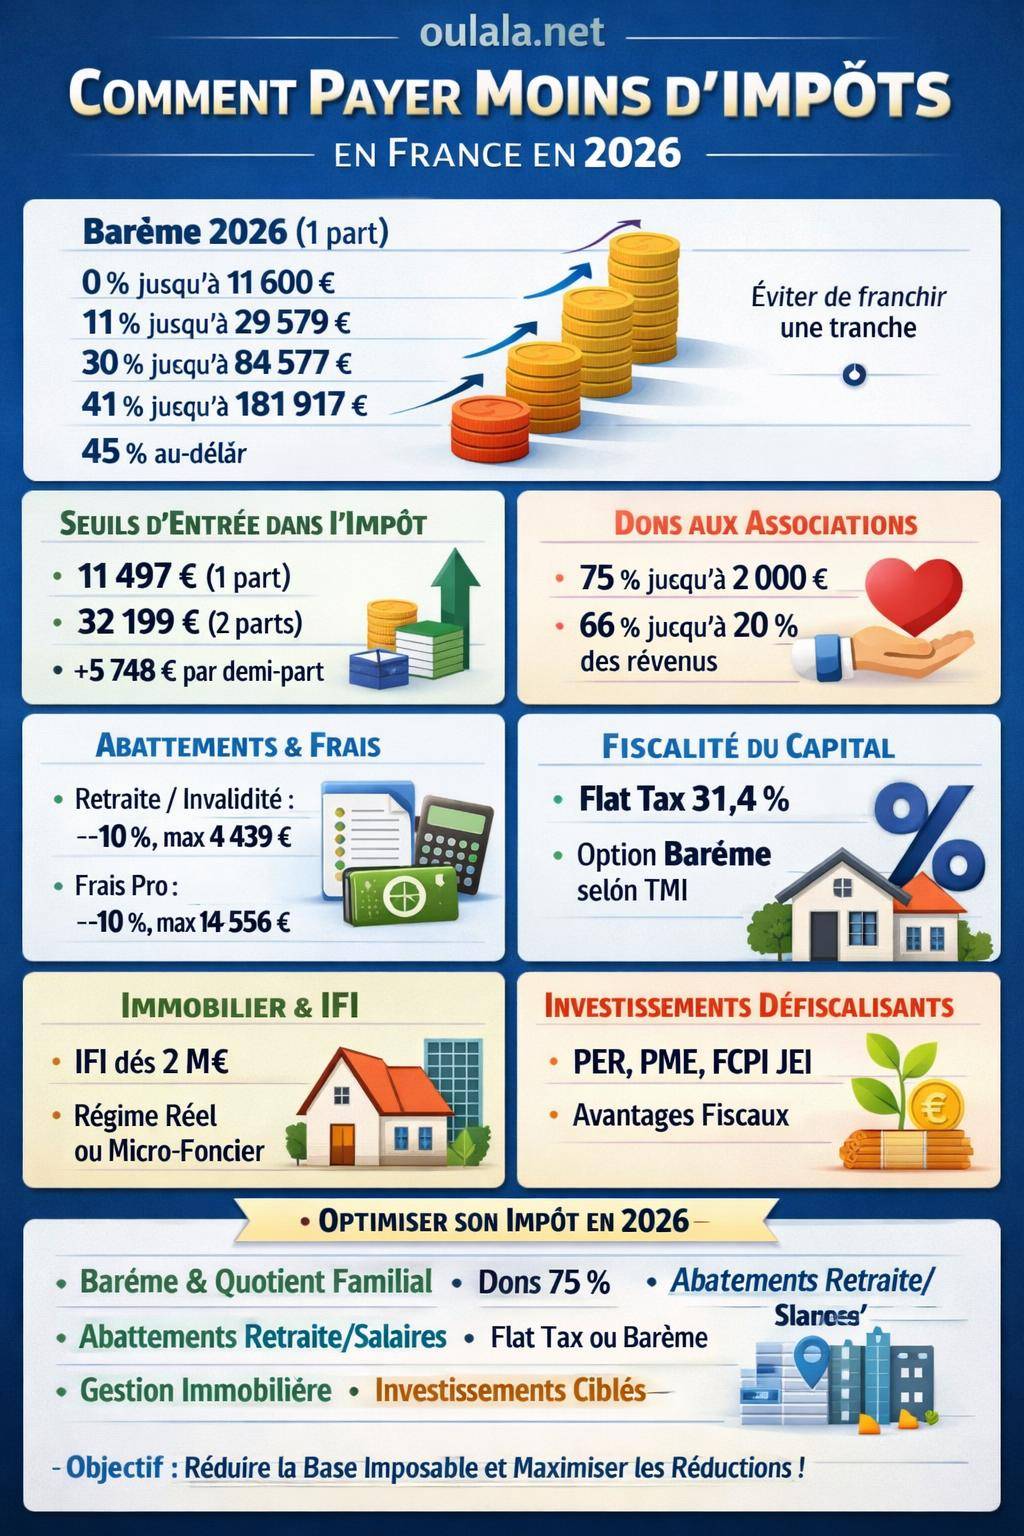
Pour 2026, le barème de l’impôt sur le revenu se structure ainsi pour une part fiscale :
| Tranche de revenu imposable (1 part) | Taux d'imposition | Commentaire fiscal |
|---|---|---|
| Jusqu'à 11 600 € | 0 % | Zone d'exonération totale |
| 11 601 € à 29 579 € | 11 % | Début de la progressivité |
| 29 580 € à 84 577 € | 30 % | Tranche charnière pour la classe moyenne |
| 84 578 € à 181 917 € | 41 % | Fiscalité renforcée sur la partie supérieure |
| Au‑delà de 181 918 € | 45 % | Dernière tranche, taux marginal le plus élevé |
Le taux réellement payé correspond au taux moyen d’imposition, bien inférieur au taux marginal. Travailler les déductions et réductions vise justement à réduire la base imposable dans les tranches les plus taxées.
Seuils d’imposition 2026 : jouer avec le quotient familial
Le quotient familial reste un levier légal majeur. Il détermine la part de revenus répartie sur un nombre de parts fiscalement reconnu. Pour 2026, les seuils d’imposition se présentent ainsi :
| Situation familiale | Revenu net imposable à partir duquel l'impôt apparaît |
|---|---|
| Personne seule (1 part) | 11 497 € |
| Couple marié ou pacsé (2 parts) | 32 199 € |
| Par demi‑part supplémentaire | + 5 748 € |
Chaque demi‑part additionnelle augmente le seuil d’entrée dans l’impôt. Les situations suivantes influencent directement le nombre de parts :
- naissance ou adoption d’un enfant ;
- garde alternée ou exclusive ;
- handicap reconnu (adulte ou enfant) ;
- statut de parent isolé ;
- pension alimentaire versée ou perçue.
Un choix entre garde alternée et pension alimentaire modifie le calcul. La simulation du quotient familial anticipe l’impact réel sur l’impôt à payer.
« La connaissance fine du quotient familial transforme le simple état civil en véritable paramètre d’optimisation fiscale, sans aucune complexité juridique excessive. »
Réduire son impôt par les dons : loi Coluche et associations caritatives
Les dons aux associations offrent une réduction immédiate d’impôt tout en finançant des causes d’intérêt général. Deux régimes doivent être distingués.
Dons loi Coluche 2026 : maximiser 75 % de réduction
Pour les dons relevant de la loi Coluche (organismes aidant les personnes en difficulté), le dispositif 2026 prévoit :
- un taux de 75 % de réduction d’impôt jusqu’à 2 000 € versés ;
- un avantage fiscal maximal de 1 500 € sur cette tranche ;
- au‑delà, application d’un taux de 66 % dans la limite de 20 % des revenus imposables.
Concrètement, un don de 2 000 € ouvre droit à 1 500 € de réduction d’impôt. À partir de ce plafond, les dons restent intéressants, mais avec un taux différent. Une gestion annuelle des versements optimise l’utilisation intégrale du plafond.
Dons aux autres associations : 66 % et plafond global
Pour les dons aux autres associations d’intérêt général ou reconnues d’utilité publique, la réduction suit généralement ce schéma :
- taux de 66 % du montant donné ;
- plafond global de 20 % des revenus imposables (avec report possible de l’excédent sur plusieurs années).
L’usage combiné des régimes loi Coluche et associations généralistes structure une stratégie de dons performante, tout en respectant les plafonds déclaratifs.
Optimiser l’impôt avec la retraite, l’invalidité et les frais professionnels
Les revenus de retraite, d’invalidité et les rémunérations professionnelles bénéficient de mécanismes d’abattement ou de frais qui réduisent la base imposable. Ces règles, souvent négligées, abaissent le revenu net fiscal déclaré.
Abattement retraite et invalidité : 10 % encadrés
Pour 2026, les pensions de retraite et d’invalidité bénéficient d’un abattement de 10 % avec :
- un minimum de 454 € ;
- un maximum de 4 439 € par foyer.
Cet abattement reflète les charges inhérentes à la retraite ou à l’invalidité. Son plafonnement impose de surveiller le cumul des pensions pour mesurer l’économie réelle. Au‑delà du plafond, l’effort fiscal remonte progressivement.
Frais professionnels : choisir entre forfait de 10 % et frais réels
Les salariés bénéficient automatiquement d’un abattement de 10 % pour frais professionnels, avec pour 2026 :
- un minimum de 509 € ;
- un maximum de 14 556 €.
Lorsque les frais engagés sont supérieurs (transport, repas, double résidence, matériel professionnel), l’option pour les frais réels devient pertinente. Elle requiert une conservation rigoureuse des justificatifs, mais compresse parfois la base imposable de manière significative.
« L’arbitrage entre abattement forfaitaire et frais réels transforme une simple ligne de la déclaration en levier d’économie fiscale concret, surtout pour les actifs très mobiles ou éloignés de leur lieu de travail. »
Réduire les impôts sur le patrimoine et le capital
Les revenus du patrimoine et les placements financiers subissent une fiscalité spécifique. Comprendre les taux et arbitrer entre prélèvement forfaitaire et barème progressif guide les décisions d’investissement.
Flat tax et option pour le barème
En 2026, la flat tax (prélèvement forfaitaire unique) sur les revenus de capitaux mobiliers et plus‑values mobilières atteint 31,4 % au total :
- 12,8 % d’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux (dont CSG 10,6 %).
Le contribuable peut opter pour le barème progressif. Cette option devient particulièrement intéressante lorsque le taux marginal d’imposition reste faible ou lorsque des abattements s’appliquent (durée de détention, dispositifs spécifiques, moins‑values reportées).
IFI et patrimoine improductif : surveiller le seuil de 2 millions d’euros
Le patrimoine immobilier improductif (biens non loués ou faiblement générateurs de revenus) est soumis à l’Impôt sur la Fortune Immobilière (IFI). Pour 2026, un seuil particulier retient l’attention :
- au‑delà de 2 000 000 € de valeur d’actifs improductifs, un taux spécifique de 1 % s’applique sur la fraction concernée.
Réorganiser la structure de son patrimoine (mise en location, vente partielle, réaffectation vers des biens productifs) permet de réduire l’assiette IFI. La stratégie se conçoit sur plusieurs années pour tenir compte des valeurs de marché et des délais de vente.
Revenus fonciers : amortissements, charges et prélèvements sociaux
L’immobilier locatif constitue un vecteur classique de réduction d’impôt lorsqu’il est piloté avec méthode. Les revenus fonciers se prêtent particulièrement bien à une optimisation technique.
Charges déductibles, régime micro et réel
Les bailleurs ont le choix entre :
- micro‑foncier avec abattement forfaitaire (sans détail de charges) ;
- régime réel permettant de déduire les charges réelles (travaux, intérêts d’emprunt, assurances, taxes, frais de gestion).
Lorsque les charges atteignent un niveau significatif, le régime réel devient plus protecteur. L’objectif reste de réduire le revenu foncier net imposable et, dans certains cas, de générer un déficit foncier imputable sur le revenu global dans les limites prévues par la loi.
Amortissements et plafonds spécifiques
En 2026, certains dispositifs permettent d’intégrer des amortissements dans le calcul des revenus fonciers. Un plafond annuel de 8 000 € encadre ces amortissements, avec des majorations possibles de 2 000 € ou 4 000 € selon la nature de l’investissement ou du logement.
Ces amortissements réduisent le revenu foncier net sans effort de trésorerie immédiat. Ils reposent sur une logique comptable de répartition du coût dans le temps, particulièrement adaptée aux biens récents ou aux programmes ciblés.
Prélèvements sociaux sur les loyers et les plus‑values
Les revenus fonciers et les plus‑values immobilières subissent des prélèvements sociaux au taux global de 18,6 % en 2026. Ce taux intègre la CSG, la CRDS et les contributions additionnelles.
La maîtrise de la durée de détention, des travaux réalisés avant la cession et du régime d’abattement sur les plus‑values détermine le poids final de ces prélèvements. Un calendrier de vente précis limite la facture globale.
« En immobilier locatif, la performance ne se mesure pas uniquement au loyer encaissé, mais au rendement net après impôt et prélèvements sociaux, sur toute la durée de détention. »
Investissements défiscalisants : paysage 2026 et évolutions réglementaires
Les dispositifs de défiscalisation évoluent régulièrement. Pour 2026, certains ajustements influencent directement les choix d’allocation d’épargne.
FCPI et capital‑innovation : recentrage sur les JEI
Les Fonds Communs de Placement dans l’Innovation (FCPI) connaissent une évolution significative :
- les FCPI classiques voient leur réduction d’impôt supprimée depuis le 21/02/2026 ;
- seuls les FCPI ciblant des Jeunes Entreprises Innovantes (JEI) conservent une réduction d’impôt à hauteur de 30 % des sommes investies, dans la limite des plafonds légaux.
Ce recentrage renforce la logique de soutien aux entreprises innovantes réellement identifiées comme JEI. La sélection du fonds et la lecture attentive de la documentation deviennent déterminantes.
Autres stratégies de défiscalisation à combiner
Au‑delà des FCPI, l’optimisation passe par une combinaison de leviers complémentaires :
- immobilier locatif en loi spécifique ou au régime réel bien géré ;
- investissement dans les PME via différents véhicules ;
- contrats d’assurance‑vie utilisés sur le long terme ;
- plans d’épargne retraite avec déduction des versements.
Une approche globale, intégrant ces solutions et les mécanismes de dons évoqués plus haut, conduit vers de véritables stratégies de défiscalisation cohérentes, alignées avec le profil de risque et l’horizon de placement du contribuable.
Contribution exceptionnelle et fiscalité des grandes entreprises
Pour 2026, la contribution exceptionnelle sur les grandes entreprises est prolongée. Elle concerne les sociétés dont le chiffre d’affaires atteint au minimum 1 000 000 000 €.
Pour un dirigeant ou un actionnaire, cette contribution influe sur :
- la politique de distribution des dividendes ;
- les choix d’investissement et de localisation ;
- les négociations salariales et les plans d’intéressement.
À titre individuel, l’impact se ressent indirectement via la rémunération, les bonus, les actions gratuites ou les plans de stock‑options. Un accompagnement spécialisé ajuste le schéma de rémunération en conséquence.
Nouveaux dispositifs pour les bailleurs : le bailleur privé Jeanbrun
Le dispositif bailleur privé Jeanbrun, applicable à compter du 21/02/2026, cible la mise sur le marché locatif de logements privés. L’objectif consiste à encourager l’offre de logements tout en offrant un cadre fiscal spécifique aux propriétaires.
Selon les textes d’application, ce dispositif combine généralement :
- un engagement de location sur une durée définie ;
- des contreparties en termes de réduction d’impôt ou d’abattements ;
- des conditions sur le niveau de loyer et le profil des locataires.
La compréhension précise des paramètres (plafonds de loyers, ressources des locataires, nature des travaux éligibles) conditionne l’intérêt réel du dispositif. Une étude chiffrée projetée sur plusieurs années confirme ou non la pertinence pour un propriétaire bailleur.
Organiser une stratégie globale pour payer moins d’impôts légalement
La réduction de l’impôt en France repose sur une construction méthodique. En rassemblant l’ensemble des leviers évoqués, il devient possible de bâtir une véritable stratégie fiscale personnelle.
Étapes clés de la démarche
La mise en place d’une stratégie structurée suit généralement plusieurs étapes interdépendantes :
- analyse détaillée de la situation familiale et patrimoniale (parts, patrimoine, revenus, dettes) ;
- estimation du taux marginal d’imposition et des prélèvements sociaux ;
- identification des déductions possibles (frais réels, pensions, épargne retraite) ;
- sélection des dispositifs de réduction d’impôt adaptés (dons, investissements, immobilier) ;
- calendrier des opérations afin de profiter au mieux des barèmes et des plafonds annuels ;
- mise à jour annuelle en fonction des nouvelles lois de finances.
Cette logique transforme la déclaration d’impôt en un exercice de pilotage, non en simple formalité administrative.
Maillage interne et approfondissement
Pour aller plus loin et articuler ces différents leviers, une approche détaillée de l’optimisation globale des impôts fournit un cadre concret. Une ressource approfondie sur le sujet est accessible via la page optimiser ses impôts, qui complète ce panorama par des cas pratiques, des simulations et des exemples de stratégies sur plusieurs années.









