

La baisse progressive des taux depuis 2024 ouvre une fenêtre de tir réelle pour renégocier un prêt immobilier. Entre légère diminution de mensualité ou raccourcissement de durée, les écarts de taux observés en 2026 changent concrètement le coût total d’un crédit.
Avec une calculette de renégociation de prêt immobilier, un emprunteur voit en quelques secondes s’il a intérêt à renégocier, à faire racheter son crédit ou à rester sur son contrat actuel. Les écarts chiffrés entre taux, durée restante et frais annexes réservent parfois quelques surprises…
| Élément analysé | Impact sur les économies | Pourquoi c’est important |
|---|---|---|
| Taux d’intérêt actuel vs taux obtenu | Économies majeures si l’écart dépasse 0,7 % | C’est le principal levier de réduction du coût total du crédit |
| Durée restante du prêt | Impact fort si plus de 10 ans restants | Les premières années sont les plus chargées en intérêts |
| Frais annexes (IRA, garantie, dossier) | Peut réduire significativement les gains nets | À intégrer impérativement pour mesurer la vraie rentabilité |
| Assurance emprunteur | +5 à +15 % d’économies supplémentaires possibles | La délégation d’assurance peut amplifier l’intérêt de renégocier |
| Objectif final (baisser mensualité / réduire durée) | Impact variable selon le choix | Pilote la stratégie de renégociation et les gains attendus |
Calculette renegociation pret immobilier
| Donnee | Pret actuel | Pret renegocie |
|---|
Sommaire
Calculette renégociation prêt immobilier : à quoi sert vraiment la simulation ?
Une calculette de renégociation de prêt immobilier permet de mesurer très précisément l’impact d’un nouveau taux sur un crédit en cours. Elle compare la situation actuelle avec un scénario renégocié ou racheté par une autre banque, en intégrant les frais et la durée restante. L’objectif est simple : connaître noir sur blanc le gain réalisable.
Un simulateur de renégociation fonctionne sur la base de plusieurs données clés : montant du capital restant dû, taux actuel, nouveau taux envisagé, durée résiduelle, montant des indemnités de remboursement anticipé et frais de dossier. En sortie, l’outil calcule une nouvelle mensualité, le coût total du prêt et l’économie potentielle.
La calculette ne se limite pas à un simple calcul d’intérêts. Elle met en lumière la dynamique de l’amortissement, la part d’intérêts encore à payer, l’impact d’un changement de durée, ainsi que la marge de manœuvre pour alléger une mensualité ou réduire la durée du crédit.
Ce que la calculette de renégociation mesure concrètement
Pour chaque simulation, l’outil de renégociation se concentre sur plusieurs indicateurs chiffrés. Ces données donnent une vision factuelle de l’intérêt de la démarche, sans se laisser guider par une simple impression de « bon taux ».
- Mensualité actuelle vs mensualité après renégociation ou rachat
- Coût total du crédit restant avec le contrat initial
- Coût total du crédit renégocié après prise en compte du nouveau taux
- Économie brute (avant frais) et économie nette (après frais)
- Durée restante conservée ou réduite
- Taux d’endettement avant et après opération
La calculette de renégociation devient ainsi un véritable outil d’aide à la décision. Elle apporte des chiffres précis pour arbitrer entre renégociation, rachat, regroupement ou simple maintien de la situation actuelle.
« Sans simulation détaillée, un écart de taux paraît parfois intéressant… mais l’économie réelle peut se révéler trop faible une fois les frais intégrés. »
Tendances des taux immobiliers en 2026 : un contexte favorable à la renégociation
Pour analyser correctement une simulation, il faut replacer la renégociation dans le contexte actuel des taux. En mars 2026, les barèmes des courtiers et banques montrent un environnement plus respirable qu’en 2023–2024, avec une baisse globale d’environ 1 point entre janvier 2024 et janvier 2026.
Sur les durées classiques, les taux moyens observés restent contenus sur une fourchette étroite, avec une tendance à la stabilisation, surtout sur 20 ans. Cette situation ouvre une vraie possibilité de renégocier un prêt souscrit au plus haut de la remontée des taux.
Panorama des taux de crédit immobilier – mars 2026
| Durée | Intermédiaires / Banques | Fourchette de taux observés |
|---|---|---|
| 10 ans | Cafpi, Capifrance, Crédit courtiers | ≈ 2,85% à 3,48% |
| 15 ans | Cafpi, Pretto, Meilleurtaux, Crédit courtiers… | ≈ 3,09% à 3,71% |
| 20 ans | Pretto, Trackstone, Meilleurtaux, Crédit Agricole… | ≈ 3,00% à 3,84% |
| 25 ans | Pretto, Crédit Agricole, Capifrance… | ≈ 3,06% à 3,98% |
Les courtiers anticipent pour le second semestre 2026 des taux autour de 3,40% à 3,50% sur 20 ans, après une petite détente observée entre février et mars (baisse de -0,04 à -0,15 point selon les réseaux). Un prêt contracté à plus de 4% en 2023 ou début 2024 se trouve désormais significativement au-dessus du marché.
Impact de la baisse de taux sur votre simulation
La calculette de renégociation exploite cette évolution des taux pour mesurer l’intérêt du changement. Plus le différentiel entre votre taux actuel et le taux 2026 est élevé, plus le gain potentiel augmente. Les cas les plus intéressants concernent les prêts souscrits au-delà de 4% et encore en phase de début de remboursement.
En parallèle, la reprise de la production de crédits en 2025–2026 (avec une hausse de +50% sur les 5 premiers mois de 2025 et un volume de 10,9 Md€ en janvier hors renégociations) témoigne d’un marché qui se réactive. Les banques redevenues plus offensives en matière de taux alimentent les marges de manœuvre pour les renégociations et les rachats.
Comment fonctionne une calculette de renégociation de prêt immobilier ?
Une calculette de renégociation suit une logique rigoureuse. Elle reconstitue d’abord la situation actuelle de votre crédit, puis applique un nouveau taux, avec ou sans changement de durée, et enfin mesure le gain net une fois les frais intégrés. Tout repose sur une série de paramètres que vous devez renseigner avec précision.
La pertinence de la simulation dépend directement de la qualité des informations saisies. Un relevé d’amortissement ou un tableau de remboursement fourni par la banque assure un niveau de détail suffisant pour ne pas sous-estimer le capital restant dû ou les indemnités de remboursement anticipé.
Les données indispensables à saisir dans la calculette
Pour une renégociation ou un rachat de crédit, la calculette vous demande en général les informations suivantes :
- Montant initial du prêt immobilier et date de mise en place
- Capital restant dû à la date de la simulation
- Taux nominal actuel (hors assurance)
- Durée totale du prêt et durée restante
- Nouveau taux envisagé (issu d’une offre ou d’une estimation de marché)
- Durée souhaitée après renégociation (identique ou réduite)
- Frais de dossier de la banque actuelle ou de la nouvelle banque
- Indemnités de remboursement anticipé (IRA) pour un rachat externe
- Coût de la nouvelle garantie (hypothèque, caution, etc.) en cas de rachat
- Coût de l’assurance emprunteur actuelle et potentielle après renégociation
Sur cette base, la calculette génère un nouveau tableau d’amortissement, recalculant mois par mois la répartition capital / intérêts. Le comparatif avec le tableau initial fournit un montant d’économies sur l’ensemble de la période restante.
Étapes de calcul réalisées par le simulateur
Derrière une interface simple, la calculette effectue plusieurs opérations successives :
- Reconstitution de la mensualité actuelle et du coût total restant
- Intégration du nouveau taux d’intérêt et, si besoin, d’une nouvelle durée
- Calcul de la nouvelle mensualité et du nouvel échéancier d’amortissement
- Ajout des frais de renégociation ou de rachat (dossier, IRA, garantie)
- Comparaison du coût total ancien / nouveau et calcul du gain brut
- Soustraction des frais pour obtenir le gain net réaliste
Le résultat ne se limite pas à une simple économie globale. Le simulateur montre aussi l’impact sur la trésorerie mensuelle, le taux d’endettement, la durée de remboursement et, dans certains cas, les économies potentielles via une délégation d’assurance.
Quand la renégociation d’un prêt immobilier devient réellement rentable ?
La calculette de renégociation révèle que toutes les opérations ne se valent pas. Certains dossiers génèrent de vraies économies, d’autres se montrent peu intéressants une fois les frais pris en compte. Plusieurs critères influencent directement la rentabilité de l’opération.
Le seuil de rentabilité ne se résume pas à un simple écart de taux. La durée restante, le capital restant dû, l’ancienneté du prêt et le niveau de frais pèsent lourdement dans la balance. Un écart modéré sur un gros capital avec une longue durée peut engendrer davantage d’économies qu’un écart plus marqué sur un petit capital en fin de remboursement.
Les grands critères de rentabilité à intégrer dans la calculette
Pour mesurer correctement l’intérêt d’une renégociation, la simulation doit systématiquement intégrer ces paramètres :
- Écart de taux : gain optimal au-delà de 0,5 point, très intéressant à partir de 1 point
- Capital restant dû : impact fort au-dessus de 200 000 €, d’autant plus sur 250 000 €
- Durée restante : plus elle est longue, plus le gain potentiel augmente
- Ancienneté du prêt : zone la plus intéressante dans le premier tiers du remboursement
- Montant des frais : frais de dossier, IRA, garantie, frais de courtage le cas échéant
- Assurance emprunteur : levier complémentaire de gain, surtout via une assurance externe
Les données de marché de 2026 montrent un seuil de rentabilité souvent atteint autour de 200 000 à 250 000 € pour des prêts à longue durée souscrits fin 2023, sous réserve d’un écart de taux suffisant et d’une durée restante significative.
Quelques exemples chiffrés issus de simulations
Les cas concrets suivants illustrent l’apport d’une calculette bien paramétrée :
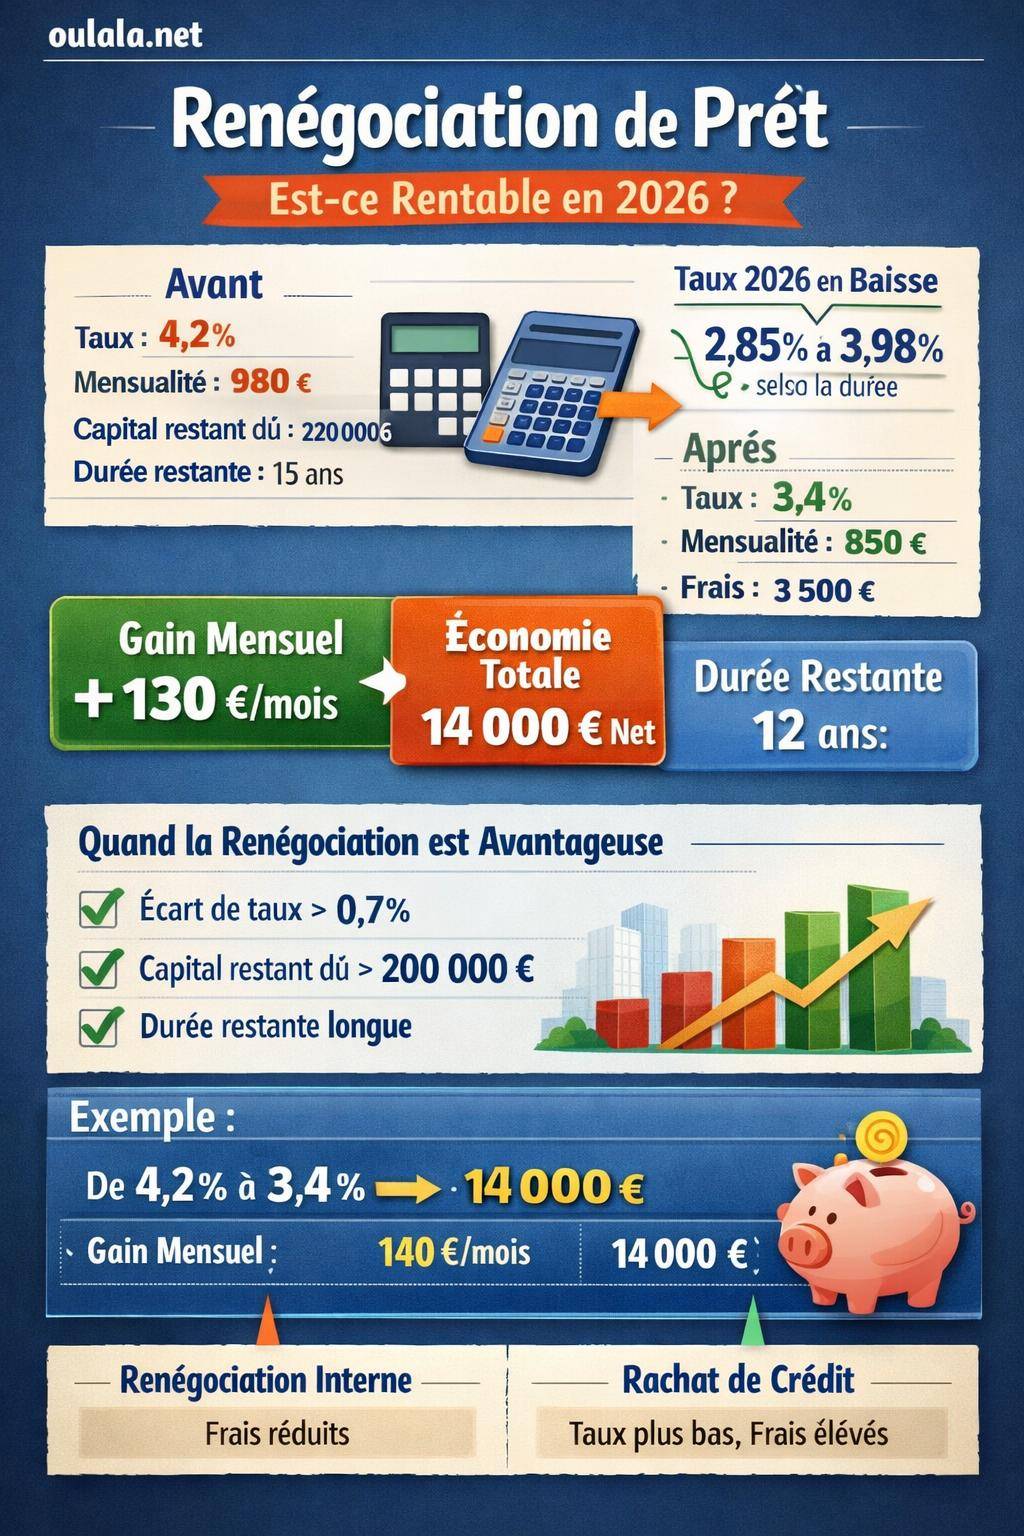
- Exemple 1 : passage de 4,2% à 3,4% – La calculette met en avant une opération rentable, une fois les frais considérés, grâce à un écart de taux de 0,8 point et un capital restant dû conséquent.
- Exemple 2 : taux après renégociation à 3,5% – Mensualité de 1 180 €, gain mensuel de 85 €, gain total de 15 300 € pour 3 000 € de frais, soit un gain net de 12 300 €. La calculette valide clairement l’intérêt de l’opération.
- Exemple 3 : 200 000 € de 4% vers 3,1% – Mensualité passant de 1 210 € à 1 115 €, soit 95 € de gain mensuel, gain total de 20 520 € et gain net d’environ 16 500 € après frais.
Autre illustration : une baisse de 0,6 point entraîne une réduction de 59 € par mois et près de 14 000 € d’économies sur la durée. La calculette permet d’anticiper ce résultat avant même de s’engager auprès d’une banque ou d’un courtier.
Renégociation interne vs rachat de crédit : que montre la calculette ?
La calculette de renégociation ne se limite pas à comparer deux taux. Elle oppose aussi deux types d’opérations : la renégociation interne auprès de la banque actuelle et le rachat de crédit par une nouvelle banque. Chacune présente des caractéristiques et des frais différents.
Un même écart de taux ne produit pas le même résultat selon le type d’opération. En renégociation interne, les frais restent limités, mais la marge de baisse de taux se montre parfois réduite. En rachat, le nouveau taux se révèle souvent plus attractif, mais les frais annexes augmentent.
Tableau comparatif : renégociation vs rachat
| Caractéristique | Renégociation interne | Rachat de crédit |
|---|---|---|
| Banque concernée | Banque actuelle | Nouvelle banque |
| Frais de dossier | 0 à 500 € | 500 à 1 500 € |
| Indemnités de remboursement anticipé (IRA) | Aucune | Jusqu’à 3% du capital restant dû |
| Garantie | Inchangée | Nouvelle garantie obligatoire |
| Assurance emprunteur | Souvent conservée | Renégociable, possible changement d’assureur |
| Gain potentiel | Modéré, peu de frais | Souvent supérieur, frais plus élevés |
Dans la calculette, un scénario de renégociation interne devra intégrer principalement un nouveau taux et, parfois, de légers frais de dossier. Un scénario de rachat ajoutera les IRA, les frais de nouvelle garantie (caution, hypothèque) et, si besoin, des frais de courtage.
Exemples comparatifs issus de la simulation
Plusieurs cas pratiques montrent les effets des deux options :
- Renégociation de 4% vers 3,24% : gain d’environ 100 € par mois, coût total recalculé autour de 92 858 € avec des frais limités. La calculette met en avant un gain net intéressant, sans changement de banque.
- Rachat de 200 000 € de 6% vers 4,01% : gain global de l’ordre de 21 763 €, malgré les IRA et les frais de garantie. Le rachat se montre plus agressif sur le taux.
- Renégociation de 4,5% vers 3% : mensualité passant de 1 265 € à 1 109 €, gain mensuel de 156 €, gain total de 37 440 € sur la durée restante.
La calculette permet souvent de tester les deux scénarios en parallèle. La stratégie recommandée consiste à solliciter d’abord une renégociation interne, puis à basculer sur un rachat si la banque actuelle se montre trop peu conciliante sur le taux.
« La simulation met noir sur blanc le gain supplémentaire obtenu en quittant sa banque actuelle pour une nouvelle, une fois déduits tous les frais de rachat. »
Étapes concrètes pour utiliser une calculette de renégociation efficacement
Une simulation bien menée suit une méthode structurée. Rassembler les bonnes informations, tester plusieurs scénarios et confronter les résultats à son budget personnel permet de tirer le meilleur parti de la calculette de renégociation.
Cette démarche évite les décisions hâtives basées sur une seule proposition. Elle donne aussi un langage chiffré pour négocier avec sa banque actuelle ou argumenter auprès d’un courtier.
1. Rassembler les informations clés de votre prêt
Avant de saisir quoi que ce soit dans une calculette, il convient de réunir :
- Le contrat de prêt initial
- Le tableau d’amortissement ou état de remboursement actualisé
- Le taux nominal et le TAEG de votre crédit
- La durée restante et la mensualité actuelle (hors et avec assurance)
- Les conditions d’indemnités de remboursement anticipé
- Les modalités de votre assurance emprunteur (cotisation mensuelle ou annuelle, quotités)
Ces éléments garantissent une simulation cohérente avec la réalité. La moindre approximation sur le capital restant dû ou les IRA fausse significativement le résultat de la calculette.
2. Lancer une première simulation de renégociation interne
La première étape recommandée consiste à tester un scénario avec la banque actuelle. On simule une baisse de taux réaliste au regard du marché actuel, avec des frais limités. Cette approche permet d’évaluer rapidement le potentiel de gain sans changer de banque.
Pour cette simulation, la calculette intègre :
- Capital restant dû actuel
- Taux actuel et taux renégocié cible (par exemple -0,7 à -1 point)
- Durée restante identique ou légèrement ajustée
- Frais de dossier éventuels (0 à 500 €)
- Assurance emprunteur inchangée
Le résultat fournit un premier repère de gain mensuel et global. Il sert aussi d’argumentaire pour solliciter officiellement une renégociation auprès de votre conseiller bancaire.
3. Simuler un rachat de crédit par une nouvelle banque
En parallèle, il reste essentiel de tester un scénario de rachat. La calculette ajoute alors plusieurs postes de frais, mais s’appuie sur un taux généralement plus attractif, obtenu auprès d’un courtier ou d’une nouvelle banque.
Pour un rachat, la calculette de renégociation prend en compte :
- Le capital restant dû à solder auprès de la banque actuelle
- Les indemnités de remboursement anticipé (jusqu’à 3% du capital restant)
- Les frais de dossier de la nouvelle banque (souvent 500 à 1 500 €)
- Le coût d’une nouvelle garantie (hypothèque, privilège de prêteur de deniers, caution)
- Le nouveau taux proposé et la nouvelle durée
- L’assurance emprunteur renégociée, éventuellement via un assureur externe
La comparaison entre les deux scénarios met en évidence l’option qui procure le meilleur gain net pour une situation donnée, en tenant compte de votre projet de vie (revente, investissement, travaux, retraite).
Cas particuliers : regroupement de crédits et ajustement de la durée
Une calculette de renégociation intègre de plus en plus souvent des scénarios complexes : regroupement de crédits, ajout de trésorerie, ou ajustement fin de la durée de remboursement. Ces options répondent à des besoins de rééquilibrage du budget, notamment en cas de multi-crédits.
La logique reste la même : comparer un « avant » dispersé à un « après » unifié, en tenant compte de la baisse de mensualité mais aussi du coût global. Un regroupement de crédits réduit en général la charge mensuelle, mais allonge parfois la durée et augmente légèrement le coût total.
Simulation de regroupement de crédits immobiliers et conso
Dans un scénario de regroupement incluant au moins 60% de part immobilière, la calculette :
- additionne l’ensemble des encours de crédits (immobilier + consommation)
- applique un nouveau taux moyen sur une durée ajustée
- calcule une mensualité globale unique, souvent réduite
- intègre les frais (rachat, garantie, éventuelle trésorerie complémentaire)
Un exemple concret issu des données disponibles : un rachat / regroupement d’un crédit total d’environ 118 857 € entraîne une réduction de mensualités d’environ 18% et libère une trésorerie de 11 374 €. La calculette de renégociation mesure précisément l’impact sur le budget et sur l’endettement global.
Renégociation avec durée constante ou durée réduite
Au-delà du montant de mensualité, la durée de remboursement joue un rôle central. Deux stratégies se dessinent dans les simulateurs :
- Durée constante : la mensualité diminue, la durée reste identique, la trésorerie mensuelle se détend.
- Durée réduite : la mensualité reste proche du niveau actuel, la fin de crédit arrive plus tôt, le coût total des intérêts baisse davantage.
Un exemple de simulation illustre bien cet enjeu : une renégociation avec durée constante peut générer un gain final autour de 51 000 €, tandis qu’un allongement exagéré de la durée réduirait une partie de ce bénéfice. La calculette permet de doser précisément le compromis entre confort mensuel et coût global.
« Ajuster la durée de 2 ou 3 ans de plus ou de moins modifie significativement le coût des intérêts. Une calculette chiffrée éclaire ce choix mieux que n’importe quelle estimation approximative. »
Conditions pour maximiser vos chances de réussite lors d’une renégociation
La simulation ne constitue qu’une étape. Pour transformer un calcul favorable en offre bancaire réelle, le profil emprunteur doit présenter certaines caractéristiques. Les banques analysent la stabilité du dossier, la gestion du compte et la cohérence de l’endettement.
Un bon résultat dans la calculette de renégociation offre un argument de poids. Il reste cependant nécessaire de le présenter dans un dossier solide, notamment en cas de rachat vers une nouvelle banque.
Profil emprunteur apprécié par les banques en 2026
Les établissements financiers privilégient généralement les profils suivants :
- Revenus stables (CDI, fonction publique, professions libérales bien installées)
- Absence d’incidents bancaires récents (pas de rejets répétés, autorisation de découvert respectée)
- Endettement maîtrisé avec un taux qui reste dans les normes après renégociation
- Gestion de compte saine sur les derniers relevés (3 à 6 mois)
- Projet cohérent : renégociation justifiée par une baisse des charges, une préparation de retraite, un nouveau projet immobilier
La calculette de renégociation permet aussi de vérifier le futur taux d’endettement. En couplant ce résultat avec un outil dédié comme une calculatrice de salaire, vous obtenez une vision plus large de votre capacité à supporter une nouvelle mensualité, surtout si vous envisagez un nouveau projet immobilier à court ou moyen terme.
Ordre recommandé des démarches
Les conseils de terrain convergent vers une méthode en deux temps :
- Étape 1 : demander une renégociation à la banque actuelle, en s’appuyant sur les résultats de la calculette (économies réalisables, écart de taux, coût total).
- Étape 2 : basculer vers un rachat de crédit si la proposition interne reste insuffisante ou si l’établissement refuse la renégociation.
Le moment idéal se situe souvent dans le premier tiers du remboursement, là où la part d’intérêts dans les mensualités reste élevée. La calculette confirme cette réalité en montrant des gains plus marqués dans les premières années, puis en diminution progressive à mesure que le prêt avance.
Relier la renégociation à vos autres projets financiers
Une calculette de renégociation ne s’utilise pas isolément. Elle s’intègre dans une réflexion plus globale sur votre patrimoine, vos revenus et vos futurs projets : achat d’une résidence principale ou secondaire, investissement locatif, travaux, anticipation de la retraite.
En 2026, de nombreux emprunteurs combinent renégociation de prêt et nouveau projet immobilier, profitant de la détente des taux pour ajuster leur endettement global. Les simulations successives jouent alors un rôle central pour éviter la surexposition.
Renégociation et nouveau projet immobilier
Une fois votre calculette de renégociation renseignée, il devient pertinent de :
- évaluer votre nouvelle capacité d’emprunt après baisse de mensualité
- mesurer l’impact sur votre taux d’endettement en cas de nouveau crédit
- tester un second prêt via un outil de simulation de prêt immobilier dédié au nouveau projet
Cette approche limite le risque de mauvaise surprise lors du montage d’un second crédit, notamment pour un investissement locatif ou un achat-revente. Elle permet aussi de calibrer la renégociation (montant de mensualité, durée) en fonction de votre projet futur.
Renégociation, budget mensuel et marge de manœuvre
Enfin, la calculette de renégociation éclaire la question du budget au quotidien. Une économie de 50, 100 ou 150 € par mois n’a pas le même effet selon votre niveau de revenu, votre situation familiale et vos charges récurrentes.
En couplant la simulation de renégociation avec un outil de vérification de salaire et de charges, vous mesurez précisément la marge créée pour :
- constituer une épargne de précaution
- financer des travaux d’amélioration énergétique ou de confort
- préparer un projet d’investissement locatif
- anticiper une baisse de revenu future (retraite, congé parental, reconversion)
Au final, la calculette de renégociation de prêt immobilier ne se contente pas de chiffrer une baisse de taux. Elle s’intègre dans une véritable stratégie financière personnelle, où chaque décision de crédit influence la suivante.









