

Simuler un prêt immobilier ne se limite pas à estimer une mensualité approximative. Une bonne simulation éclaire votre budget, votre capacité d’emprunt, votre marge de négociation et les risques réels sur la durée du crédit.
Entre évolution des taux immobiliers 2026, contraintes du HCSF, assurance emprunteur et apport en baisse au niveau national, chaque paramètre influence fortement votre projet. Les chiffres récents montrent des écarts financiers conséquents selon la durée, le taux et la région…
| Élément clé | Impact sur vos mensualités | Astuce pour optimiser |
|---|---|---|
| Taux d’intérêt | Plus le taux est élevé, plus vos mensualités augmentent. | Comparer plusieurs banques et négocier avant de s’engager. |
| Durée du prêt | Une durée longue réduit les mensualités mais augmente le coût total. | Trouver un équilibre entre mensualité confortable et coût total maîtrisé. |
| Apport personnel | Un apport important diminue la somme empruntée et donc les mensualités. | Visez au moins 10 % du prix du bien pour de meilleures conditions. |
| Assurance emprunteur | Peut représenter jusqu’à 30 % du coût total du prêt. | Comparer les délégations d’assurance pour réduire le coût. |
| Stabilité financière | Une bonne situation augmente votre capacité d’emprunt. | Limiter les crédits en cours et stabiliser ses revenus avant la demande. |
Simulateur de Pret Immobilier
Pret sur 10 ans : 3,20% | Pret sur 15 ans : 3,40% | Pret sur 20 ans : 3,55% | Pret sur 25 ans : 3,70%
Taux d’assurance moyen : 0,34% (assurance groupe bancaire)
Taux d’endettement maximum recommande par le HCSF : 35% | Duree maximale recommandee : 25 ans
Pret sur 10 ans : 3,20% | Pret sur 15 ans : 3,40% | Pret sur 20 ans : 3,55% | Pret sur 25 ans : 3,70%
Taux d’assurance moyen : 0,34% (assurance groupe bancaire)
Taux d’endettement maximum recommande par le HCSF : 35% | Duree maximale recommandee : 25 ans
Sommaire
Simulation prêt immobilier : à quoi sert vraiment le calcul ?
Une simulation de prêt immobilier repose sur des calculs précis. Elle permet de passer d’un projet vague à un plan de financement structuré, chiffré et cohérent avec votre profil financier. L’enjeu ne se limite pas à obtenir un montant maximal. Le véritable enjeu consiste à définir une mensualité soutenable sur la durée, en respectant les règles bancaires et votre confort de vie.
La simulation de crédit sert aussi à comparer plusieurs scénarios : durées, taux, montants d’apport, avec ou sans renégociation ultérieure. En jouant sur ces paramètres, vous visualisez l’impact sur la mensualité, le coût total du crédit, le reste à vivre, mais aussi votre capacité future à épargner ou à investir.
Les bases du calcul de mensualité de prêt immobilier
Les paramètres indispensables d’une simulation
Une simulation de prêt immobilier s’appuie sur quelques variables clés. Chaque élément influe directement sur le montant de la mensualité et sur le coût global du crédit.
Les principaux paramètres à intégrer sont les suivants :
- Montant emprunté : capital que vous demandez à la banque après déduction de votre apport et des frais financés.
- Durée du prêt : en années (15, 20, 25 ans le plus souvent) qui détermine la répartition du capital à rembourser.
- Taux nominal : taux d’intérêt hors assurance, fixé par la banque, souvent à taux fixe aujourd’hui.
- Taux annuel effectif global (TAEG) : taux intégrant intérêts, assurance, frais de dossier, garantie, courtage.
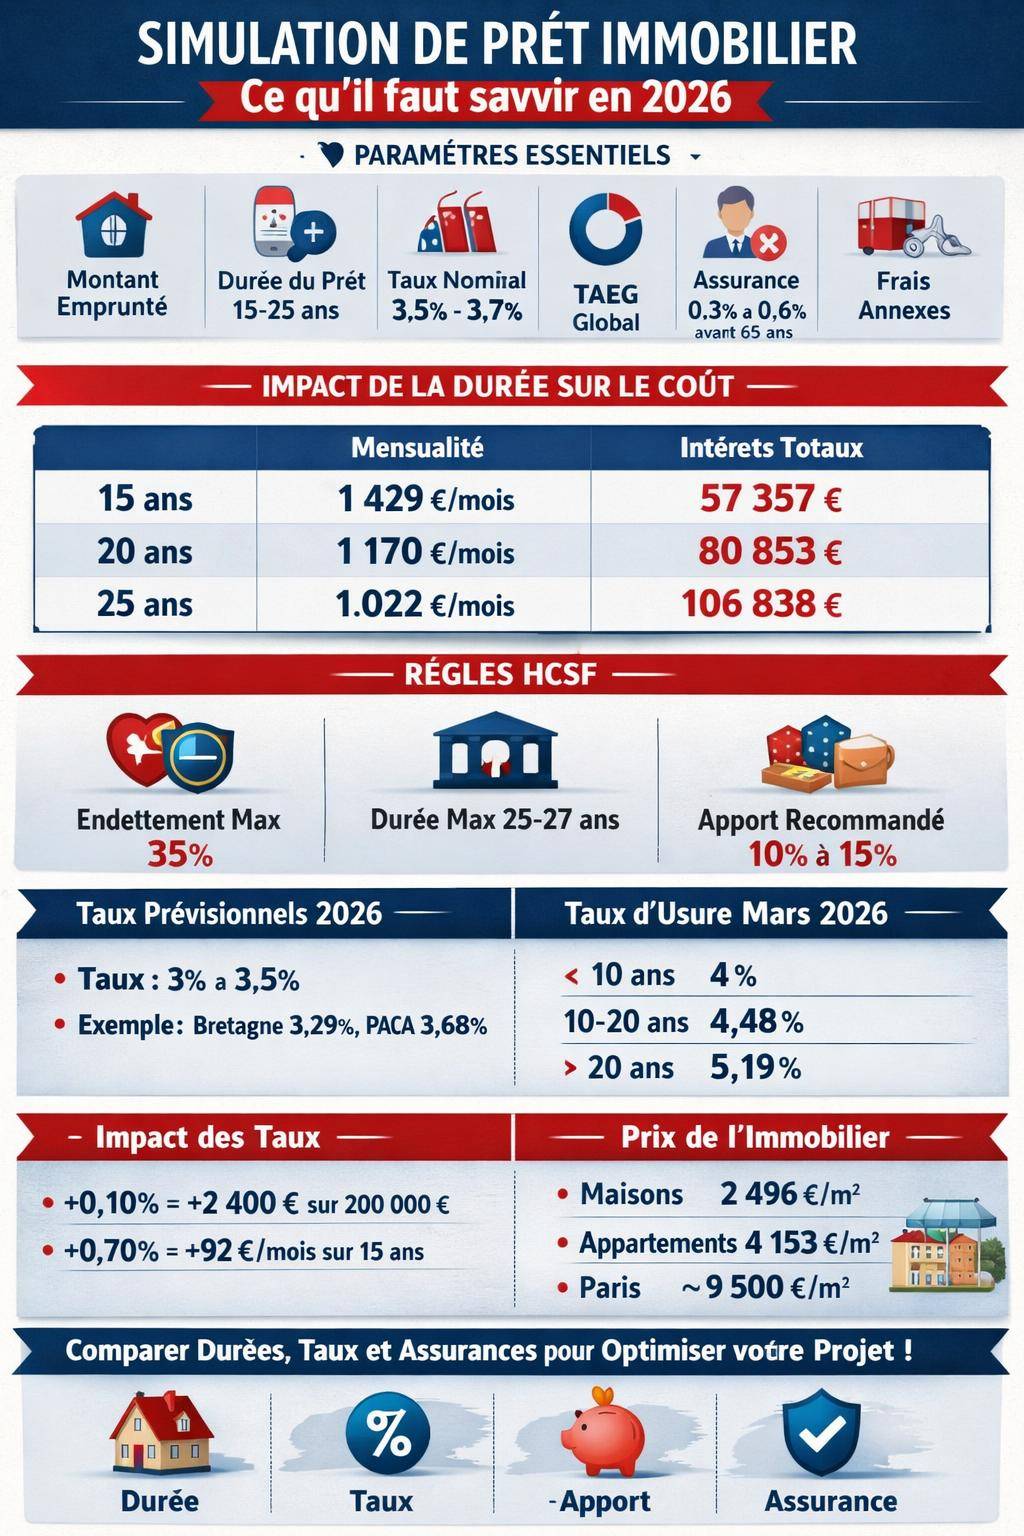
- Type d’assurance emprunteur : groupe bancaire ou délégation, avec un taux souvent compris entre 0,3 % et 0,6 % pour les moins de 65 ans.
- Frais annexes : frais de notaire, garantie (hypothèque, caution), frais de dossier, frais de courtage.
La combinaison de ces paramètres produit votre mensualité globale et le coût total du projet immobilier. Une simulation sérieuse ne se contente pas de donner une mensualité « hors assurance ».
La formule mathématique du prêt amortissable
Les banques utilisent une formule financière standard pour calculer une mensualité de prêt amortissable à taux fixe. Dans sa version théorique, la mensualité hors assurance se calcule à partir du capital, du taux et de la durée.
Concrètement, la mensualité comprend une part d’intérêts et une part de capital. Au fil du temps, la part d’intérêts diminue, la part de capital augmente, mais le montant global reste stable pour un prêt à taux fixe classique.
« Un prêt amortissable à taux fixe s’apparente à un engagement long terme avec mensualité constante, mais répartition interne variable entre capital et intérêts. »
Une bonne simulation montre ce détail grâce à un tableau d’amortissement. Ce tableau permet de visualiser, mois par mois ou année par année, le capital restant dû, les intérêts payés et le capital remboursé.
Exemples de coûts d’un prêt immobilier selon la durée
Les données de référence 2024 illustrent l’impact de la durée sur le coût total d’un crédit pour un capital emprunté identique. Le tableau ci-dessous synthétise un emprunt standard avec taux fixes observés en 2024.
| Durée | Taux nominal 2024 | Mensualité (hors assurance) | Coût total des intérêts |
|---|---|---|---|
| 15 ans | 3,50 % | 1 429,77 € | 57 357,71 € |
| 20 ans | 3,60 % | 1 170,22 € | 80 853,50 € |
| 25 ans | 3,70 % | 1 022,83 € | 106 838,26 € |
Pour un même capital, la mensualité baisse lorsque la durée augmente, mais le coût total des intérêts grimpe de manière nette. Une simulation permet donc de choisir entre effort mensuel plus élevé ou coût global plus important.
Capacité d’emprunt : comment la calculer précisément ?
Le cadre réglementaire du HCSF
Depuis plusieurs années, le Haut Conseil de Stabilité Financière (HCSF) encadre strictement le crédit immobilier. Les banques appliquent ces règles dans leurs logiciels de simulation :
- Taux d’endettement maximal : 35 % assurance comprise.
- Durée maximale : 25 ans, ou 27 ans en cas de VEFA ou de construction (avec différé).
- Apport recommandé : entre 10 % et 15 % du prix du bien, générant souvent un gain de 0,10 à 0,15 point de taux.
Ces contraintes constituent le socle de votre capacité d’emprunt. Une simulation doit donc tenir compte non seulement de vos revenus, mais aussi de la durée autorisée et du ratio d’endettement.
« Le taux d’endettement de 35 % inclut les mensualités de prêt immobilier, de crédits à la consommation et l’assurance emprunteur. Les banques évaluent l’ensemble de vos charges récurrentes. »
Revenus, charges, reste à vivre : la mécanique de la banque
Pour calculer votre capacité d’emprunt, un conseiller bancaire ou un simulateur en ligne retient plusieurs éléments :
- Revenus nets stables : salaires, pensions, revenus locatifs (souvent pondérés à 70 %), bénéfices pour indépendants.
- Charges mensuelles : loyers, crédits en cours, pensions alimentaires, découverts récurrents.
- Reste à vivre : montant qui vous reste après remboursement de toutes les mensualités.
La règle des 35 % signifie que la somme de toutes vos mensualités ne doit pas dépasser 35 % de vos revenus nets mensuels. Le reste à vivre, lui, doit rester cohérent avec la composition du foyer et le coût de la vie locale.
Impact de la baisse des taux sur la capacité d’emprunt
La tendance récente montre une baisse progressive des taux par rapport à 2024. Par exemple, les données Banque de France indiquent un taux moyen de 3,39 % en novembre 2024, contre 3,01 % en novembre 2025. En mars 2026, les barèmes courtiers s’établissent généralement entre 3 % et 3,5 % selon la durée.
Cette évolution améliore la capacité d’emprunt. Selon les données de marché, la capacité aurait augmenté de +2,35 % sur un trimestre et de +3,8 % par rapport à 2012, malgré la hausse antérieure des taux. Pour un même revenu, le ménage peut financer un capital légèrement plus élevé ou viser un bien mieux situé.
Pour aller plus loin dans vos propres calculs, l’usage d’outils dédiés simplifie grandement l’analyse : simulateurs et calculateurs immobiliers offrent une vision chiffrée rapide de votre budget théorique.
Les taux immobiliers début 2026 : un contexte favorable aux simulations
Panorama des taux de crédit en mars 2026
Les barèmes communiqués par plusieurs courtiers montrent des taux relativement groupés, avec quelques nuances selon la durée, le profil et la région. Voici quelques repères pour mars 2026 :
| Acteur | 15 ans | 20 ans | 25 ans | Commentaires |
|---|---|---|---|---|
| Cafpi | 3,09 – 3,08 % | 3,16 – 3,17 % | 3,26 – 3,27 % | Taux BCE à 2,90 % en toile de fond |
| Pretto | 3,20 % | 3,29 % | 3,40 % | Baisse de –0,04 à –0,15 pt vs février |
| Crédit Courtier de France | 3,17 % | 3,28 % | 3,36 % | Stabilisation autour de 3,26 % sur 20 ans |
Les taux observés se situent dans une fourchette de 3 % à 3,5 % en mars, avec des disparités régionales significatives : environ 3,29 % en Bretagne contre 3,68 % en région PACA.
Profils emprunteurs : bons, très bons, excellents
Les courtiers différencient plusieurs profils selon le niveau de revenus, la stabilité professionnelle, l’apport et le taux d’endettement. Meilleurtaux donne par exemple les repères suivants :
- Sur 15 ans : 3,46 % (bon), 3,15 % (très bon), 2,9 % (excellent).
- Sur 20 ans : 3,55 % (bon), 3,29 % (très bon), 3,05 % (excellent).
- Sur 25 ans : 3,61 % (bon), 3,4 % (très bon), 3,08 % (excellent).
Ces écarts illustrent l’intérêt d’optimiser son dossier (apport, gestion des comptes, stabilité de revenus). Une simulation réaliste doit intégrer cette variation de taux selon votre profil, et non se limiter à un taux moyen théorique.
Taux d’usure et TAEG : la limite à ne pas franchir
La Banque de France publie chaque mois les taux d’usure, c’est-à-dire les plafonds au-delà desquels un crédit devient légalement usuraire. Pour mars 2026, les indicateurs TAEG d’usure sont par exemple :
- Moins de 10 ans : 4 %.
- De 10 à 20 ans : 4,48 %.
- Plus de 20 ans : 5,19 %.
- Prêts à taux variable : 5 %.
- Prêts relais : 6,2 %.
Les taux effectifs pratiqués restent en dessous de ces plafonds : environ 3 % pour les prêts < 10 ans, 3,36 % pour 10–20 ans, 3,89 % pour plus de 20 ans, 3,75 % pour les variables et 4,65 % pour les prêts relais.
« Le TAEG doit toujours rester inférieur au taux d’usure publié. Une simulation complète intègre donc l’assurance et les frais, pas seulement le taux nominal. »
Lors d’une simulation, surveillez le TAEG affiché. Un dossier avec âge élevé, risques de santé ou forte quotité d’assurance atteint plus vite la limite d’usure. Cet élément joue parfois sur la durée ou le montage retenu.
Apport personnel, assurance emprunteur et coût réel du crédit
Rôle de l’apport dans votre simulation
En 2026, l’apport personnel moyen recule de 7,7 % au niveau national. Dans le même temps, plusieurs acteurs recommandent un apport de 10 à 15 % du montant du projet. Magnolia, par exemple, évoque un seuil minimum de 10 % d’apport, ce qui favorise une meilleure acceptation bancaire et un taux plus avantageux.
Un apport plus élevé réduit le capital emprunté et améliore souvent le taux. Une simulation intégrant plusieurs niveaux d’apport montre :
- une baisse directe des mensualités,
- un coût total d’intérêts plus faible,
- un TAEG souvent mieux positionné.
L’assurance emprunteur : un poste à ne pas sous-estimer
L’assurance emprunteur représente un coût significatif, surtout sur les longues durées. Les ordres de grandeur observés en 2026 :
- Moins de 65 ans : taux assurance entre 0,3 % et 0,6 % en moyenne.
- Plus de 65 ans : taux compris entre 0,8 % et 2 % selon l’état de santé.
Dans une simulation, la mensualité assurance se calcule souvent en pourcentage du capital initial ou du capital restant dû, selon le contrat. Sur un prêt long, l’assurance peut représenter plusieurs dizaines de milliers d’euros au total.
« Deux simulations avec le même taux de crédit, mais des assurances différentes, aboutissent à des TAEG et à des coûts globaux très éloignés. »
La délégation d’assurance (contrat externe à la banque) introduit une marge d’optimisation intéressante. Un taux d’assurance plus bas réduit le TAEG et parfois permet de rester sous le taux d’usure, rendant le financement possible.
Comparer durée et coût global : impact concret sur votre budget
Les données de marché mettent en lumière l’impact direct de certaines variations :
- Une variation de 0,10 point de taux représente environ 2 400 € d’écart total sur un emprunt de 200 000 € sur 20 ans.
- La différence entre un prêt sur 15 ans et un prêt sur 25 ans atteint environ 58 800 € d’intérêts supplémentaires sur 200 000 €.
- Un écart de 0,70 point sur 15 ans génère environ +92 €/mois, soit +16 560 € d’intérêts sur la durée.
Ces repères chiffrés illustrent pourquoi une simulation fine, testant plusieurs durées et scénarios de taux, apporte des réponses claires sur l’effort financier réel.
Simulation de mensualités : exemples concrets et cas pratiques
Exemple de simulation sur 15, 20 et 25 ans
Pretto fournit plusieurs exemples de mensualités pour des taux de mars 2026. Sur 25 ans, à 3,19 %, une mensualité type atteint environ 1 372 € pour un capital autour de 260 000–270 000 € (hors assurance). Sur 15 ans, avec un taux équivalent, la mensualité grimpe à 1 593 € pour un capital moindre, mais sur une période plus courte.
En comparant ces scénarios, on observe :
- une charge mensuelle nettement plus élevée sur 15 ans,
- un coût total d’intérêts nettement inférieur,
- une libération plus rapide de la capacité d’endettement, utile pour un futur projet.
Les courtiers comme Magnolia et Reassurez-moi affichent des taux moyens proches : entre 3,16 % et 3,45 % sur 15 ans, 3,27–3,50 % sur 20 ans, 3,38–3,60 % sur 25 ans, avec des planchers à 2,99–3,15 % pour les meilleurs profils. Une simulation intégrant ces fourchettes permet d’explorer plusieurs hypothèses de négociation.
Écarts régionaux et type de bien : influences sur la simulation
Votre simulation doit aussi tenir compte du type de bien et de la localisation. Les chiffres 2025–2026 montrent par exemple :
- Maisons : prix moyen au m² de 2 496 €, prix d’acquisition moyen d’environ 272 514 €.
- Appartements : prix moyen au m² de 4 153 €, prix d’acquisition moyen d’environ 230 950 €.
- Paris : environ 9 500 €/m², après une baisse d’environ 12 % depuis 2020, puis une légère hausse de +1,6 %.
Un même revenu permet donc des surfaces très différentes selon le secteur. La simulation de capacité d’emprunt se combine avec une simulation de budget d’achat par zone géographique.
Simulation de capacité d’emprunt et marché immobilier 2025–2026
Évolution des transactions et opportunités pour les acheteurs
Le marché immobilier 2025–2026 se caractérise par un regain de dynamisme :
- 2025 : environ 900 000 transactions, soit +16 % par rapport à 2024.
- Projection 2026 : entre 930 000 et 940 000 transactions.
- 1er semestre 2025 : +11,4 % de transactions au global, +11,7 % sur les maisons, +11 % sur les appartements, avec une hausse dans toutes les régions.
Ce contexte plus actif coexiste avec un certain nombre de points négatifs : crise du neuf, encadrement des loyers, hausse de la taxe foncière, rentabilité locative en repli. Les acheteurs restent néanmoins en position de force pour négocier, ce qui renforce l’utilité de simulations précises pour argumenter sur les prix.
Capacité d’emprunt et pouvoir d’achat immobilier
Les données globales montrent une situation contrastée :
- La capacité d’emprunt augmente de +2,35 % sur un trimestre et de +3,8 % vs 2012.
- En Île-de-France, environ 34,19 % des ménages disposent désormais d’une capacité d’achat suffisante pour accéder à la propriété, selon les seuils étudiés.
- Dans le même temps, le revenu moyen requis pour acheter a augmenté d’environ 31 % en 20 mois, alors que la production de crédits a reculé de 26,6 Md€ à 8,7 Md€ (–66 %).
La simulation de capacité d’emprunt sert donc de repère pour filtrer les biens accessibles, mais aussi pour anticiper une éventuelle hausse de revenus ou un changement de situation familiale.
Profils de ménages et stratégie de financement
Les statistiques 2012–2013, toujours éclairantes, indiquent les catégories de ménages les plus présentes dans l’accession :
- Célibataires : 33,5 %.
- Couples sans enfant : 60,3 %.
- Familles monoparentales : 18,5 %.
- Couples avec 1 enfant : 24 %.
Chaque profil adopte une stratégie différente : apport plus ou moins élevé, durée plus ou moins longue, choix entre ancien et neuf, localisation plus ou moins centrale. Une simulation personnalisée tient compte du projet de vie : naissance, mobilité professionnelle, perspectives d’augmentation de salaire.
Renégociation et rachat de crédit : intégrer l’hypothèse dans la simulation
Pourquoi simuler aussi la renégociation ?
Un projet immobilier ne s’arrête pas à la signature de l’offre de prêt. En contexte de taux évolutifs, intégrer une hypothèse de renégociation ou de rachat de crédit à moyen terme donne une vision plus réaliste de votre trajectoire financière.
Si les taux venaient à baisser davantage, une renégociation à mi-parcours réduirait :
- soit la mensualité,
- soit la durée restante,
- soit les deux, selon la stratégie choisie.
Pour mesurer ce levier, une calculette de renégociation de prêt permet de comparer le coût actuel de votre crédit et le coût après ajustement du taux.
Coût d’un rachat de crédit et seuil de rentabilité
Un rachat de crédit engendre des frais : indemnités de remboursement anticipé, frais de dossier, nouvelle garantie, éventuelle nouvelle assurance. Une simulation valable doit inclure ces coûts pour déterminer si l’opération reste pertinente.
Dans de nombreux cas, un écart de taux d’environ 0,70 point ou plus, avec un capital restant dû encore significatif et une durée résiduelle suffisante, justifie la démarche. Les chiffres d’impact évoqués plus haut (plus de 16 000 € d’écart sur 15 ans pour 0,70 point) aident à arbitrer.
Outils pratiques pour simuler son prêt immobilier
Simulateurs en ligne et tableurs personnels
Pour établir vos scénarios, plusieurs solutions se complètent :
- Simulateurs en ligne spécialisés : ils calculent la mensualité, le coût total, la part d’intérêts, la capacité d’emprunt et parfois le plan de financement complet.
- Outils bancaires : les simulateurs intégrés aux sites des banques reproduisent souvent leurs propres grilles internes.
- Tableurs maison : les profils les plus à l’aise avec Excel ou équivalent construisent leurs propres modèles pour affiner les hypothèses.
Une section dédiée de calculateurs et outils pratiques facilite l’accès à ces fonctions : estimation de mensualité, calcul de capacité, analyse de TAEG, comparaison de durées.
Simuler différents scénarios de taux et de durée
Une simulation utile ne se limite pas à un scénario unique. Pour balayer le sujet à 360°, testez au minimum :
- deux ou trois durées (15, 20, 25 ans),
- plusieurs hypothèses de taux (taux moyen actuel, taux optimiste pour un dossier renforcé, taux prudent si conditions moins favorables),
- deux niveaux d’apport (par exemple 10 % et 15 %),
- au moins deux hypothèses d’assurance (contrat groupe, délégation).
Cette approche met en évidence les leviers les plus efficaces : durée, apport, assurance ou négociation de taux. Vous priorisez plus facilement vos efforts (épargne supplémentaire, remboursement d’un crédit conso, optimisation du dossier).
Relier simulation, taux futurs et stratégie d’achat
Les projections de taux immobilier 2026 orientent aussi la manière d’utiliser vos simulations. Dans un environnement de taux légèrement décroissants puis stabilisés, plusieurs stratégies se dessinent :
- accepter un taux déjà en repli, avec la perspective d’une renégociation modérée plus tard,
- attendre une nouvelle étape de baisse si vous ne subissez pas d’urgence locative ou familiale,
- négocier davantage le prix du bien en mettant en avant des simulations chiffrées montrant la sensibilité de votre mensualité au prix de vente.
La simulation devient alors un véritable outil de pilotage de votre projet, et non un simple calcul ponctuel.









