

Le solde de tout compte concentre en une seule somme l’ensemble de vos droits lors de la fin du contrat : salaires, congés payés, indemnités de rupture, primes, RTT… Une ligne en bas de la fiche de paie, mais souvent plusieurs milliers d’euros en jeu, avec des règles de calcul précises et une fiscalité parfois déroutante.
Entre simulateur de solde de tout compte, calcul des indemnités de licenciement ou de rupture conventionnelle, impact sur l’impôt et sur France Travail, chaque détail influe sur le montant final perçu. Les écarts entre ce que l’on attend et ce que l’on reçoit viennent presque toujours d’éléments oubliés ou mal compris dans le calcul.
| Élément clé | Rôle dans le solde de tout compte | Impact sur le montant final |
|---|---|---|
| Salaire du dernier mois | Rémunération due jusqu’à la date de départ | Base principale du solde |
| Congés payés restants | Indemnité compensatrice pour jours non pris | Peut augmenter fortement le total |
| Primes dues | Primes annuelles, objectifs ou 13e mois | Ajout significatif si non versées avant |
| Indemnité de rupture | Liée au type de fin de contrat (licenciement, rupture co., etc.) | Variable : peut être nulle ou très élevée |
| Retenues éventuelles | Tickets resto, avances, trop-perçu | Réduit le montant final |
Simulateur de Solde de Tout Compte
| Intitule | Montant brut | Montant net estime |
|---|
Sommaire
Calcul du solde de tout compte : définition, enjeux et périmètre exact
Le solde de tout compte est le document et la somme qui récapitulent toutes les sommes versées au salarié lors de la rupture du contrat de travail, quel que soit le motif : démission, licenciement, rupture conventionnelle, fin de CDD, départ ou mise à la retraite, rupture anticipée de période d’essai.
Ce montant ne se limite jamais au simple dernier salaire. Il intègre une mosaïque d’éléments : indemnités, primes, rappels de salaire, régularisations diverses et retenues éventuelles. Une estimation sérieuse demande donc une méthode pas à pas, voire l’usage d’un simulateur de solde de tout compte structuré.
Pour une première estimation rapide, un outil global type simulateur de fin de contrat reste très utile. Une fois la vue d’ensemble obtenue, chaque ligne du résultat doit être vérifiée et affinée (préavis, congés, primes, indemnité de rupture…). Vous pouvez ensuite comparer cette estimation avec les décomptes de votre employeur.
Rupture du contrat et solde de tout compte : ce qui change selon le motif
Le principe du solde de tout compte reste identique, mais le contenu varie selon le motif de la rupture :
- Démission : pas d’indemnité légale de licenciement, mais maintien de tous les autres droits (salaire, congés payés, primes acquises, RTT non pris…).
- Licenciement (économique, personnel, pour inaptitude hors faute grave ou lourde) : ajout d’une indemnité légale ou conventionnelle de licenciement, voire d’indemnités spécifiques.
- Rupture conventionnelle : versement d’une indemnité de rupture conventionnelle au moins égale à l’indemnité légale de licenciement.
- Fin de CDD : versement d’une indemnité de fin de contrat (prime de précarité) en plus du reste, sauf exceptions légales.
- Départ à la retraite ou mise à la retraite : indemnité spécifique retraite, avec un régime social et fiscal différent de la rupture conventionnelle classique.
Pour tirer une estimation fiable, la première étape consiste toujours à identifier le motif exact de la rupture. Ce motif conditionne la nature des indemnités, les règles d’exonération et parfois l’allocation chômage.
Liste complète des éléments intégrés dans le solde de tout compte
Un calcul sérieux repose sur un inventaire détaillé. Le solde de tout compte peut inclure une combinaison des éléments suivants, selon votre situation et votre convention collective.
Le salaire du dernier mois et les heures supplémentaires
Le point de départ reste le dernier salaire brut dû pour la période travaillée jusqu’à la rupture :
- Salaire de base (au prorata si le mois n’est pas complet).
- Heures supplémentaires et leurs majorations (25 %, 50 % ou taux spécifique convention collective).
- Heures complémentaires pour les temps partiels.
- Eventuels rappels de salaire des mois précédents.
Les heures supplémentaires et les compléments de rémunération influencent aussi plusieurs paramètres : base de calcul de l’indemnité, moyenne de rémunération retenue, et parfois revenus de référence pour Pôle emploi / France Travail.
Indemnité compensatrice de congés payés
Au jour de la rupture, tout congé payé acquis mais non pris donne droit à une indemnité compensatrice de congés payés. L’employeur retient l’une des deux méthodes suivantes et applique la plus favorable au salarié :
- Méthode des 10 % : 10 % de la rémunération brute totale perçue pendant la période de référence.
- Méthode du maintien de salaire : rémunération que vous auriez perçue si vous aviez pris vos congés.
Le résultat est intégré dans le solde de tout compte sous forme d’une ligne distincte, souvent intitulée « Indemnité compensatrice de congés payés ».
Confrontez toujours le nombre de jours de congés payés indiqués sur votre dernier bulletin avec votre propre suivi (calendrier, soldes CP, compteur dans l’outil RH). En cas d’écart, une simple erreur de paramétrage logiciel crée des différences significatives sur l’indemnité.
Pour aller plus loin sur cette partie spécifique, un simulateur dédié aux congés payés reste très utile : /calcul-conges-payes/.
Indemnité compensatrice de préavis
Lorsque le préavis n’est pas exécuté, le salarié perçoit en général une indemnité compensatrice de préavis, calculée sur la base de la rémunération qu’il aurait perçue pendant cette période. Cette indemnité s’ajoute au solde de tout compte dans les cas suivants :
- Dispense de préavis à l’initiative de l’employeur (licenciement, rupture conventionnelle négociée avec maintien d’une indemnité équivalente à un préavis).
- Non-respect du préavis par l’employeur alors que le salarié était prêt à l’exécuter.
En revanche, lorsque le salarié renonce unilatéralement à son préavis, l’employeur peut opérer une retenue équivalente, ce qui impacte à la baisse le solde de tout compte.
Primes et avantages intégrables au solde de tout compte
La plupart des primes et avantages en nature entrent dans le calcul du solde de tout compte, dès lors qu’ils sont dus au moment de la rupture :
- Prime de 13e mois ou prime de fin d’année au prorata du temps de présence.
- Primes sur objectifs, primes variables, commissions, bonus de performance.
- Prime d’ancienneté, prime de pénibilité, prime de froid, prime de panier.
- Primes de trajet, primes de transport, remboursements de frais réguliers.
- Avantages en nature (véhicule, logement, repas) valorisés en paie.
Dans certains secteurs comme le BTP ou l’industrie, une prime de chantier ou une prime liée à une mission spécifique figure aussi dans le décompte de fin de contrat.
RTT non pris, épargne salariale et autres éléments
Selon les accords d’entreprise, le solde de tout compte peut inclure :
- Une indemnité pour jours RTT non pris lorsque ces jours sont monétisables.
- L’éventuel déblocage d’épargne salariale (intéressement, participation) lorsqu’une demande est faite dans le cadre légal.
- L’indemnité de clause de non-concurrence si la clause est maintenue et indemnisée.
- Les rappels liés à des régularisations de primes ou de classification.
À l’inverse, certaines sommes sont déduites du net à verser : avances de salaire, trop-perçu, valeur de matériel non restitué, corrections de titres-restaurant, ou encore retenues liées à des absences non justifiées.
Simulateur de solde de tout compte : méthode pas à pas
Un simulateur de solde de tout compte fiable suit une logique structurée : il commence par les données de base (type de contrat, motif de rupture, salaire de référence, ancienneté), puis ajoute bloc par bloc les différents éléments de rémunération.
Étapes clés de la simulation
Pour réaliser une estimation méthodique, il est utile de suivre une séquence claire.
- 1. Rassembler les données : fiches de paie des 12 derniers mois, contrat de travail, avenants, convention collective, éventuels accords d’entreprise.
- 2. Identifier le motif de la rupture : licenciement, rupture conventionnelle, fin de CDD, démission…
- 3. Calculer la rémunération de référence : moyenne des 3 ou 12 derniers mois selon ce qui est plus favorable pour les indemnités.
- 4. Déterminer l’ancienneté : années et mois complets, en tenant compte des périodes assimilées (arrêts, temps partiel…).
- 5. Ajouter les blocs d’indemnités : congés payés, préavis, indemnité de licenciement ou de rupture, prime de fin de CDD, non-concurrence, etc.
- 6. Appliquer le régime social et fiscal : exonérations, CSG/CRDS, contributions spécifiques, plafond d’exonération d’impôt.
- 7. Retenir le net à verser et le présenter en détail, ligne par ligne.
Un simulateur généraliste donne une image globale du montant à recevoir, mais ne remplace pas les règles spécifiques de votre convention collective. Pour sécuriser un dossier complexe (ancienneté élevée, indemnité conventionnelle importante, clauses particulières), le croisement de plusieurs sources reste nécessaire : textes de loi, convention, simulateur, puis décompte de l’employeur.
Pour les parties strictement indemnitaires (licenciement, rupture conventionnelle), l’usage d’un calculateur dédié améliore la précision : /calcul-indemnite-licenciement/. Pour une vue d’ensemble sur plusieurs postes (indemnités, congés, charges), un portail d’outils reste intéressant : /calculateurs-outils-pratiques/.
Indemnité de licenciement ou de rupture conventionnelle dans le solde de tout compte
En cas de licenciement hors faute grave ou lourde et en cas de rupture conventionnelle, le solde de tout compte inclut une indemnité spécifique. Cette indemnité joue un rôle majeur dans le montant final versé, surtout lorsque l’ancienneté dépasse quelques années.
Formule légale de l’indemnité de licenciement / rupture conventionnelle
La règle légale se calcule à partir du salaire brut de référence (souvent la moyenne des 3 ou 12 derniers mois, selon le cas le plus favorable) :
- 1/4 de mois de salaire brut par année d’ancienneté pour les années jusqu’à 10 ans.
- 1/3 de mois de salaire brut par année d’ancienneté à partir de la 11e année.
Deux exemples permettent de visualiser le calcul :
- Salaire de référence : 2 500 € brut, 8 ans d’ancienneté :
Indemnité = 8 × (1/4 × 2 500 €) = 8 × 625 € = 5 000 €. - Salaire de référence : 3 000 € brut, 12 ans d’ancienneté :
– Pour les 10 premières années : 10 × (1/4 × 3 000 €) = 10 × 750 € = 7 500 €
– Pour les 2 années suivantes : 2 × (1/3 × 3 000 €) = 2 × 1 000 € = 2 000 €
Indemnité totale = 7 500 € + 2 000 € = 9 500 €.
Lorsque la convention collective ou un accord d’entreprise prévoit une indemnité conventionnelle plus favorable, l’employeur applique cette dernière, mais jamais un montant inférieur à l’indemnité légale.
« L’indemnité conventionnelle de licenciement, lorsqu’elle existe, doit toujours être au moins égale au montant de l’indemnité légale. L’employeur ne peut pas verser un montant inférieur aux garanties de base prévues par la loi. »
Indemnité conventionnelle : pourquoi elle modifie fortement le solde de tout compte
De nombreuses conventions collectives prévoient des coefficients plus favorables ou des planchers d’indemnités. Par exemple, dans certains secteurs, le calcul se fait dès la première année avec un taux supérieur à 1/4 de mois, ou avec des montants planchers selon la catégorie (ouvrier, employé, cadre).
Cette indemnité conventionnelle entre intégralement dans le solde de tout compte. Elle influence également :
- Le plafond d’exonération de cotisations sociales.
- Le plafond d’exonération fiscale.
- Le calcul du différé spécifique d’indemnisation chômage.
Régime social du solde de tout compte : charges, CSG/CRDS, plafonds
Une partie du solde de tout compte relève des rémunérations classiques soumises à cotisations (salaires, heures supplémentaires, primes), l’autre partie relève d’indemnités de rupture bénéficiant d’exonérations partielles. La fiscalité et les cotisations dépendent donc de la nature de chaque ligne.
Plafond de sécurité sociale et seuils de 2 PASS et 10 PASS
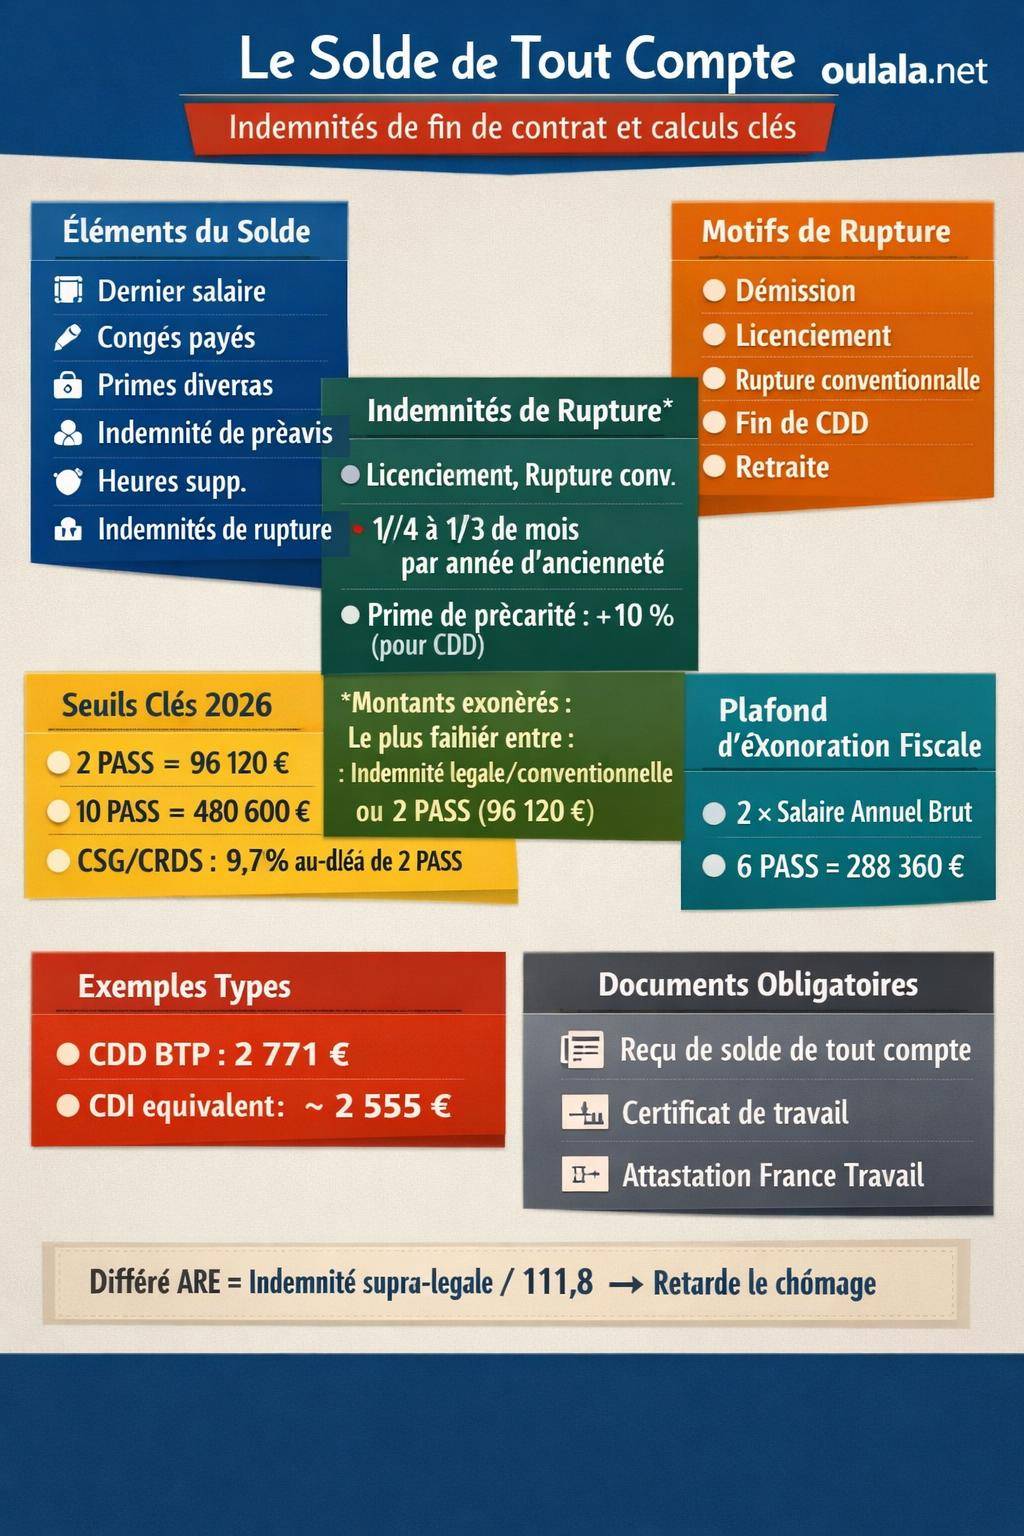
Pour l’année 2026, le Plafond Annuel de la Sécurité Sociale (PASS) est de 48 060 €. Deux seuils structurent le régime social des indemnités de rupture :
- 2 PASS = 96 120 €
- 10 PASS = 480 600 €
Les indemnités de licenciement ou de rupture conventionnelle bénéficient d’une exonération de cotisations sociales (hors CSG/CRDS) dans la limite du plus faible des deux montants suivants :
- Indemnité légale ou conventionnelle (la plus élevée des deux).
- 2 PASS, soit 96 120 €.
Au-delà du seuil retenu, les sommes deviennent assujetties aux cotisations de sécurité sociale. L’impact reste visible lorsque l’indemnité totale dépasse ce plafond.
CSG/CRDS et cotisations salariales sur la partie excédentaire
Lorsque l’indemnité de rupture dépasse les seuils d’exonération, une partie subit la CSG/CRDS et d’éventuelles cotisations salariales :
- Au-delà de 2 PASS (96 120 €), la fraction excédentaire supporte la CSG/CRDS au taux global de 9,7 %.
- Lorsque la somme dépasse 10 PASS, la CSG/CRDS s’applique dès le premier euro d’indemnité.
- Une fraction peut aussi entrer dans l’assiette des cotisations salariales (environ 25 % dans les exemples classiques).
| Situation | Indemnité totale | Régime CSG/CRDS | Cotisations salariales |
|---|---|---|---|
| Indemnité ≤ indemnité légale/conventionnelle et <= 2 PASS | Jusqu’à 96 120 € | Exonération de CSG/CRDS | Exonération de charges salariales (hors exceptions) |
| Indemnité > 2 PASS et <= 10 PASS | Entre 96 120 € et 480 600 € | CSG/CRDS 9,7 % sur la part excédentaire | Environ 25 % de cotisations sur une fraction au-delà des seuils |
| Indemnité > 10 PASS | Au-delà de 480 600 € | CSG/CRDS dès le 1er euro | Cotisations sociales sur une partie de l’indemnité |
Exemples chiffrés pour visualiser l’impact sur le net
Pour comprendre comment le brut de l’indemnité se transforme en net dans votre solde de tout compte, plusieurs cas illustrent les mécanismes :
- Indemnité de 6 500 €
L’indemnité reste inférieure à 2 PASS et correspond à l’indemnité minimale légale ou conventionnelle. Elle est donc exonérée de cotisations et de CSG/CRDS. Le salarié perçoit quasiment l’intégralité de la somme, sous réserve de l’impôt sur le revenu. - Indemnité de 20 000 € avec une indemnité légale de 6 500 €
– Part assimilée à l’indemnité légale : 6 500 € exonérée de CSG/CRDS et de cotisations.
– Excédent : 13 500 € soumis à CSG/CRDS à 9,7 % : 1 309,50 €.
Net d’indemnité : 20 000 € − 1 309,50 € = 18 690,50 € hors impôt. - Indemnité de 100 000 € avec indemnité légale de 50 000 €
– Seuil de 2 PASS : 96 120 €.
– Excédent assujetti CSG/CRDS : 100 000 € − 53 880 € ≈ 46 120 € (dans l’exemple fourni, 46 120 €).
– CSG/CRDS 9,7 % sur 46 120 € : 4 473,64 €.
– Une fraction de 3 880 € supporte en plus 25 % de cotisations salariales ≈ 970 €.
Net salarié : 100 000 € − 4 473,64 € − 970 € ≈ 94 556,36 €.
Plus l’indemnité brute est élevée, plus la différence entre le montant annoncé et le net perçu devient sensible. Sans simulation détaillée des cotisations et de la CSG/CRDS, la ligne « indemnité de rupture » sur le solde de tout compte paraît parfois inférieure aux attentes, alors que le calcul suit pourtant le régime légal.
Fiscalité du solde de tout compte : impôt sur le revenu et exonérations
Le solde de tout compte regroupe des revenus imposables classiques (salaires, primes, congés) et des indemnités de rupture partiellement exonérées. Le traitement fiscal ne se résume donc jamais à une simple addition.
Plafond d’exonération fiscale des indemnités de rupture
Pour les indemnités de licenciement et de rupture conventionnelle (hors départ volontaire à la retraite), le montant exonéré d’impôt sur le revenu est égal au plus petit des trois montants suivants :
- Le montant de l’indemnité légale ou conventionnelle de licenciement.
- Le double de la rémunération annuelle brute perçue au cours de l’année civile précédente.
- Un plafond absolu fixé à 288 360 € pour 2026 (6 PASS, soit 6 × 48 060 €).
La fraction d’indemnité qui dépasse ce plus petit des trois plafonds devient imposable et s’ajoute aux autres revenus de l’année (salaires, allocations imposables, revenus fonciers, etc.).
Fiscalité spécifique de la rupture conventionnelle
Pour une rupture conventionnelle individuelle hors départ à la retraite, la même logique s’applique : le plafond d’exonération d’impôt reste fixé à 6 PASS, soit 288 360 €, tout en respectant la comparaison avec l’indemnité légale/conventionnelle et le double du salaire annuel brut.
En revanche, en cas de départ volontaire à la retraite, le régime fiscal se durcit : une plus grande partie de l’indemnité entre dans l’assiette imposable, avec des plafonds d’exonération réduits et des règles spécifiques.
Coût pour l’employeur et impact sur le solde de tout compte
Pour l’employeur, le solde de tout compte ne se limite pas au montant versé au salarié. Il inclut des charges patronales, et pour la rupture conventionnelle, une contribution spécifique.
Contribution patronale sur la rupture conventionnelle en 2026
À partir de 2026, la contribution patronale sur les indemnités de rupture conventionnelle est unifiée avec un taux unique de 40 %. Cette contribution s’applique sur la part d’indemnité entrant dans son assiette, selon les règles en vigueur.
Quelques exemples illustrent ce coût :
- Indemnité de rupture conventionnelle de 6 500 €
Contribution patronale = 40 % × 6 500 € = 2 600 €.
Coût total pour l’employeur (hors autres charges) : 6 500 € + 2 600 € = 9 100 €. - Indemnité de 100 000 €
– Jusqu’à 2 PASS (96 120 €) : contribution 40 % = 38 448 €.
– Sur une fraction de 3 880 €, les charges patronales peuvent atteindre 45 % environ : 1 746 €.
Coût total employeur sur la seule indemnité : 100 000 € + 38 448 € + 1 746 € = 140 194 € environ.
Ce différentiel entre somme brute remise au salarié et coût global pour l’entreprise explique les marges de négociation parfois limitées, notamment lorsque les indemnités atteignent des niveaux proches ou supérieurs à 2 PASS.
Différé spécifique ARE et rôle de l’indemnité dans l’allocation chômage
Le montant d’indemnité inclu dans le solde de tout compte agit directement sur le délai de versement de l’Allocation de Retour à l’Emploi (ARE). Plus l’indemnité dépasse le plancher légal ou conventionnel, plus le différé spécifique s’allonge.
Formule du différé spécifique ARE
Le différé spécifique se calcule à partir de l’indemnité supra-légale, c’est-à-dire la part qui dépasse le minimum légal ou conventionnel :
Différé spécifique (en jours) = (Indemnité versée − Indemnité minimale) ÷ 111,8
Un exemple met en évidence les conséquences :
- Indemnité versée : 20 000 €.
Indemnité minimale (légale ou conventionnelle) : 9 500 €.
Surplus indemnisé : 20 000 € − 9 500 € = 10 500 €.
Différé spécifique : 10 500 € ÷ 111,8 ≈ 94 jours.
Ces 94 jours s’ajoutent au différé lié aux congés payés et au délai d’attente incompressible. L’indemnité obtenue peut donc retarder sensiblement le premier versement ARE, même si le droit est ouvert.
« Toute indemnité versée au-delà de l’indemnité minimale légale ou conventionnelle est prise en compte pour calculer un différé spécifique d’indemnisation. Ce différé repousse d’autant la date de premier versement de l’allocation chômage. »
Cas pratique : solde de tout compte en CDD dans le BTP
Les CDD comportent des particularités notables, en particulier la prime de précarité et parfois une prime de chantier. Un exemple sectoriel met en perspective ces spécificités.
CDD BTP avec prime de fin de contrat
Pour un salarié du BTP en CDD avec un salaire brut mensuel de 2 100 € et 210 € de congés payés, le solde de tout compte peut se décomposer ainsi :
- Salaire brut du dernier mois : 2 100 €.
- Indemnité de congés payés : 210 €.
- Prime de chantier : 150 €.
- Indemnité de fin de CDD (prime de précarité) : 231 €.
- Heures supplémentaires : 80 €.
Montant total brut du solde de tout compte : 2 100 € + 210 € + 150 € + 231 € + 80 € = 2 771 €.
En CDI avec des paramètres voisins, aucun droit à prime de fin de contrat n’existe. Avec des heures supplémentaires un peu plus élevées (95 €), un salarié en CDI peut percevoir un solde de tout compte autour de 2 555 €, soit un montant inférieur au cas du CDD du fait de l’absence de prime de précarité.
La prime de précarité (souvent 10 %) représente un levier conséquent dans le solde de tout compte. En cas de transformation du CDD en CDI ou de rupture à l’initiative du salarié dans certaines conditions, cette prime n’est pas versée, ce qui modifie fortement le calcul final.
Éléments obligatoires du reçu pour solde de tout compte
Au-delà des montants, la présentation détaillée du reçu pour solde de tout compte joue un rôle central. Le salarié signe un document qui récapitule chaque somme versée, souvent accompagné des justificatifs à conserver.
Contenu du reçu pour solde de tout compte
Le reçu pour solde de tout compte doit détailler séparément :
- Le salaire du dernier mois, avec éventuellement la remise à niveau du temps de travail.
- L’indemnité compensatrice de congés payés, en jours et en euros.
- L’indemnité de préavis versée le cas échéant.
- L’indemnité de licenciement ou de rupture conventionnelle (légale, conventionnelle ou supra-légale).
- Les primes dues (13e mois, objectifs, ancienneté, chantier, pénibilité…).
- L’indemnité de fin de CDD (prime de précarité) si applicable.
- L’indemnité de clause de non-concurrence, lorsque la clause est maintenue.
- Les RTT monétisés, les heures supplémentaires et leurs majorations.
- Les déductions (acomptes, avances, matériel non rendu, autres retenues justifiées).
La signature du salarié fait courir un délai de contestation, mais ne le prive pas de son droit à contester les sommes pendant un certain temps si des erreurs sont identifiées.
Autres documents remis avec le solde de tout compte
En parallèle du reçu, l’employeur doit remettre plusieurs documents au moment de la séparation :
- Certificat de travail, mentionnant les dates de début et de fin de contrat, la nature de l’emploi, les périodes occupées.
- Attestation destinée à France Travail (anciennement Pôle emploi), document indispensable pour l’ouverture ou la poursuite des droits chômage.
- Dernier bulletin de paie incluant le détail du solde de tout compte.
- Informations sur la portabilité de la mutuelle et de la prévoyance, lorsque cette portabilité s’applique.
La conservation de ces pièces sur une durée d’au moins 5 ans reste recommandée, notamment pour répondre à toute demande d’un organisme social, fiscal ou juridictionnel.
« Les pièces relatives à la rupture du contrat de travail et au paiement du solde de tout compte doivent être conservées pendant plusieurs années. Elles constituent les principaux justificatifs en cas de contrôle ou de litige ultérieur. »
Comparer, simuler et vérifier son solde de tout compte
Le solde de tout compte concentre plusieurs enjeux : montant net réellement perçu, impact sur l’indemnisation chômage, effets sur l’impôt et sur les droits sociaux. Une approche structurée repose sur trois axes :
- Simuler les différents blocs (congés, indemnité, primes, préavis, RTT).
- Comparer ces estimations avec les montants figurant sur le reçu et la fiche de paie.
- Vérifier le respect de la convention collective, des seuils sociaux et fiscaux et des délais d’indemnisation chômage.
Les outils en ligne dédiés au calcul des indemnités de licenciement, des congés payés et des autres composantes de la paie apportent une base chiffrée solide. Ils facilitent la discussion avec l’employeur, la préparation d’une négociation de rupture ou la vérification d’un décompte déjà établi.
Un parcours type utilise successivement un simulateur d’indemnité de licenciement, un outil de calcul des congés payés, puis un ensemble plus large d’outils rassemblés dans une rubrique dédiée : /calculateurs-outils-pratiques/. L’objectif consiste à reconstituer bloc par bloc la structure du solde de tout compte avant de confronter le résultat aux chiffres transmis par l’entreprise.









