

Entre inflation persistante, tensions géopolitiques et marchés financiers instables, l’or revient au centre des stratégies patrimoniales en 2026. Les investisseurs aguerris comme les épargnants prudents s’interrogent à nouveau sur ce métal précieux si particulier, à la fois actif financier, réserve de valeur et assurance de long terme.
Mais acheter de l’or en 2026 ne se résume pas à choisir quelques pièces au hasard. Lieu d’achat, forme (lingot, pièce, or papier), fiscalité, sécurité de stockage, frais cachés, risques… chaque détail influence le rendement réel et la sérénité de l’investissement. Les lignes qui suivent lèvent précisément le voile sur ces points.
| Axe clé | Ce qu’il faut retenir en 2026 | Avantage majeur | Point de vigilance |
|---|---|---|---|
| Où acheter | Sites spécialisés, comptoirs physiques, banques, plateformes certifiées | Large choix et transparence accrue | Vérifier l’origine et la certification du vendeur |
| Comment acheter | Achat comptant, ligne d’achat programmée, achat fractionné | Adapté à tous les budgets | Frais variables selon l’intermédiaire |
| Formes d’or | Lingots, pièces, or papier, or tokenisé | Diversification des modes de détention | Taxation et protection différentes selon la forme |
| Stockage | Coffre bancaire, stockage pro, domicile sécurisé | Niveau de sécurité adaptable | Coûts de conservation ou risques physiques |
| Tendances 2026 | Montée de l’or digitalisé et achats fractionnés | Accessibilité maximale | Tech encore jeune : comparer les plateformes |
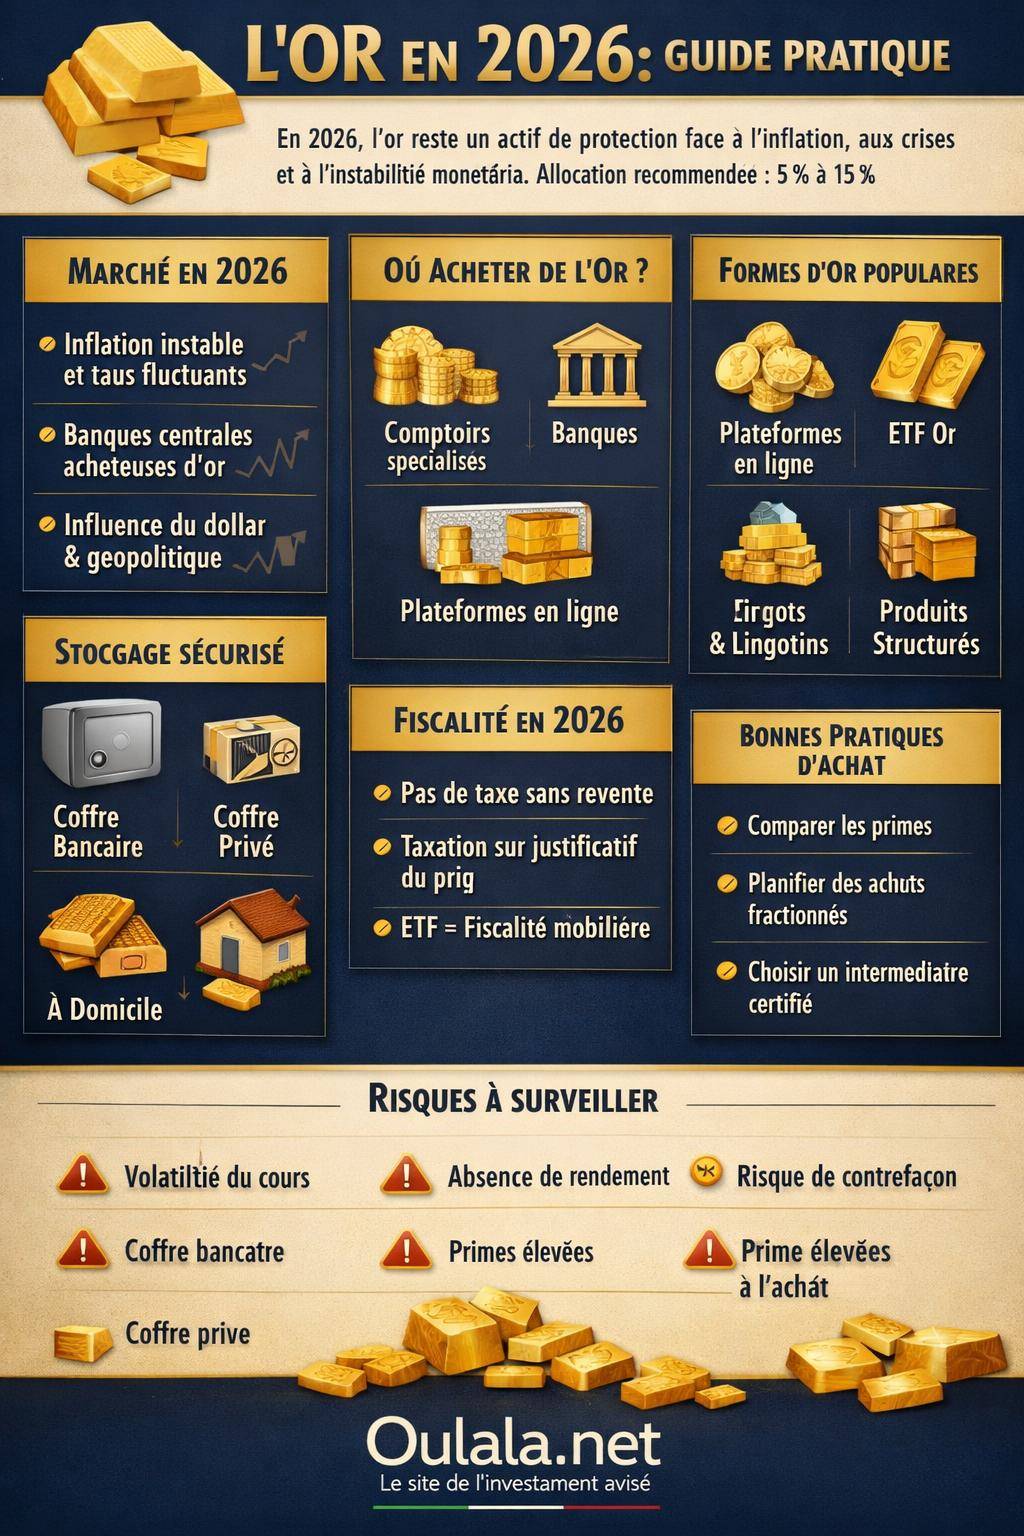
Sources : estimations compilees a partir des donnees marche 2025-2026 (World Gold Council, Bullion Vault, donnees courtiers en ligne). Notation sur 10 — plus le score est eleve, plus le critere est favorable.
Sommaire
Acheter de l’or en 2026 : comprendre le rôle de l’or dans un patrimoine
L’or occupe une place singulière dans une stratégie patrimoniale. Cet actif ne génère ni coupon ni dividende, pourtant les banques centrales continuent d’en accumuler. En 2026, cette tendance se renforce dans un contexte d’inflation erratique, de taux directeurs mouvants et de défiance envers certaines devises.
Un investissement en or cherche avant tout à préserver le pouvoir d’achat sur le long terme. Sur plusieurs décennies, l’or compense les cycles monétaires, les crises boursières et les accidents économiques majeurs. Il agit comme actif de diversification, en complément des actions, obligations, immobilier ou liquidités.
À court terme, le cours de l’or reste volatil. Le métal réagit aux annonces de banques centrales, aux chiffres de l’inflation, à l’évolution du dollar et aux tensions géopolitiques. L’investisseur qui achète de l’or en 2026 doit donc raisonner en horizon long, en visant une allocation cohérente avec son profil de risque et ses objectifs.
« L’or ne rémunère pas la patience par un revenu, il la rémunère par la préservation du capital à travers les cycles économiques. »
Pour approfondir le rôle de l’or comme assurance patrimoniale, un contenu détaillé est disponible sur la page or valeur refuge qui complète utilement la réflexion sur la place de l’or dans une allocation d’actifs équilibrée.
Où acheter de l’or en 2026 : panorama des canaux d’achat
Le choix du lieu d’achat influence directement le prix, la sécurité de la transaction et la liquidité future. En 2026, plusieurs canaux coexistent, du commerce traditionnel aux plateformes spécialisées en ligne.
Comptoirs et négociants spécialisés en or physique
Les comptoirs d’achat et de vente de métaux précieux restent une référence pour l’or physique. Ils proposent des pièces d’investissement, des lingotins et des lingots de divers poids. La relation humaine, la possibilité de vérifier les produits et l’encadrement réglementaire français rassurent de nombreux investisseurs.
Les comptoirs sérieux affichent clairement leurs marges, leurs primes et leurs frais. Ils remettent une facture détaillée, avec mention du type d’or, du poids, de la pureté (souvent 999,9 ‰ pour les lingots récents) et des numéros de série. Le respect de ces éléments conditionne la revente dans de bonnes conditions.
- Vérification en main propre de l’authenticité (poids, dimensions, état)
- Possibilité de vendre rapidement au même comptoir
- Accompagnement sur le choix entre pièces et lingots
Banques et établissements financiers
Plusieurs banques proposent encore l’achat de pièces et lingots, même si l’offre s’est réduite. L’avantage tient à la notoriété de l’établissement, au cadre de conservation éventuel dans un coffre bancaire et à la simplicité administrative pour certains profils.
Cependant, les banques ne sont pas toujours les plus compétitives sur les primes et sur les frais. Certaines exigent un compte spécifique ou un montant minimal d’achat. Les délais de livraison ou de mise à disposition en agence peuvent être plus longs que chez un négociant spécialisé.
- Réputation et cadre réglementé renforcé
- Possibilité de coupler achat d’or et coffre bancaire
- Offre parfois limitée en références de pièces modernes ou historiques
Sites spécialisés en ligne et plateformes digitales
En 2026, de nombreux investisseurs se tournent vers les plateformes spécialisées en métaux précieux. Ces sites affichent en temps réel les prix indexés sur le cours spot de l’or, avec une transparence sur les primes, les frais d’expédition et les options de stockage sécurisé.
Les plateformes sérieuses proposent une large gamme de pièces d’investissement reconnues (Napoléon 20 F, Krugerrand, Maple Leaf, Philharmoniker…), des lingotins (5 g, 10 g, 20 g, 50 g, 100 g) et des lingots de 1 kg. Certaines offrent également des solutions de garde dans des coffres sécurisés hors système bancaire, dans des juridictions différentes.
- Accès à un large catalogue, avec comparaison rapide des primes
- Possibilité d’achats fractionnés réguliers via interface en ligne
- Options de stockage professionnel, auditables
Bourses aux métaux, enchères et marché de gré à gré
Au-delà des circuits classiques, certains investisseurs achètent de l’or via des ventes aux enchères, des salons spécialisés ou de gré à gré entre particuliers. Ces canaux exigent une expérience solide pour maîtriser l’authentification, la négociation et les risques de contrefaçon.
Les enchères numismatiques intéressent plutôt les collectionneurs, pour des pièces rares ou historiques. L’investisseur qui recherche un or d’investissement standardisé privilégie en général les circuits professionnels afin d’obtenir des produits liquides et facilement revendables.
Sous quelle forme acheter de l’or en 2026 : pièces, lingots, or papier ?
La forme d’or choisie influence la liquidité, le montant minimal d’investissement, la fiscalité et les coûts annexes. Une stratégie cohérente combine souvent plusieurs formes, selon l’horizon de placement et l’objectif poursuivi.
Pièces d’or d’investissement : flexibilité et bonne revente
Les pièces d’or dites « d’investissement » répondent à des critères précis de pureté, de poids et de reconnaissance internationale ou nationale. Elles offrent une grande souplesse pour des réajustements progressifs du patrimoine, vente par vente.
En France, les Napoléons 20 francs (Marianne Coq, Génie, Tête Laurée) restent abondants et bien identifiés. À l’international, des pièces comme la Krugerrand, la Maple Leaf canadienne, l’Aigle américain ou la Philharmoniker autrichienne bénéficient d’une notoriété élevée.
- Montants unitaires accessibles, adaptés aux achats réguliers
- Primes variables selon l’offre, la demande et l’état des pièces
- Large réseau d’acheteurs potentiels à la revente
Lingotins et lingots : concentrer de la valeur
Les lingotins et lingots conviennent aux montants plus élevés. Le lingot de 1 kg représente un volume financier significatif, souvent réservé aux patrimoines déjà bien structurés. Les lingotins, de 5 g à 100 g, offrent une voie intermédiaire intéressante.
Ces formats présentent en général une prime inférieure à celle des pièces, surtout pour les lingots de grande taille. En contrepartie, la flexibilité de revente diminue : céder un lingot de 1 kg bouleverse davantage la répartition patrimoniale que céder quelques pièces.
- Bonne adéquation pour un investissement patrimonial de long terme
- Marquage du numéro de série et certificat de raffineur recommandés
- Nécessité d’un stockage sécurisé rigoureux (coffre, dépôt spécialisé)
Or papier, ETF et produits financiers indexés
En 2026, l’or « papier » regroupe les ETF (trackers), les certificats, les produits structurés et parfois les comptes métaux. Ces instruments suivent le cours de l’or, sans nécessairement impliquer une détention physique directe par l’investisseur.
Les ETF adossés à de l’or physique stocké en coffre représentent une solution intermédiaire. L’accès se fait via un compte-titres, avec une liquidité boursière et des frais de gestion connus. D’autres produits, plus élaborés, ajoutent un effet de levier ou une protection partielle contre la baisse, au prix d’une complexité accrue.
| Forme d’or | Accès minimal | Liquidité | Frais principaux | Objectif typique |
|---|---|---|---|---|
| Pièces d’investissement | Faible à moyen | Bonne (vente à l’unité) | Prime à l’achat/revente | Constitution progressive d’un stock physique |
| Lingotins / lingots | Moyen à élevé | Moyenne (unités plus lourdes) | Prime réduite, frais de stockage | Patrimoine de long terme, concentration de valeur |
| ETF or | Très faible | Très bonne (bourse) | Frais de gestion annuels | Exposition financière au cours de l’or |
| Produits structurés / dérivés | Variable | Variable | Coût de structure, spread | Stratégies tactiques, spéculation encadrée |
Un article dédié à la comparaison entre or physique et or papier détaille les différences d’exposition, de risque de contrepartie et de frais sur la page or physique vs papier. Cette lecture complète utilement la décision sur la forme la plus adaptée en 2026.
Comment acheter de l’or en 2026 : étapes, méthode et bonnes pratiques
Acheter de l’or en 2026 demande une méthode structurée. Une approche organisée permet de limiter les erreurs fréquentes : surpayer une prime, négliger la liquidité, oublier la fiscalité ou sous-estimer les coûts de stockage.
Définir une stratégie d’allocation avant l’achat
La première étape consiste à clarifier le rôle de l’or dans le patrimoine. L’investisseur ajuste la part d’or en fonction de son horizon de temps, de sa tolérance au risque et de la composition actuelle de ses actifs (immobilier, actions, obligations, trésorerie).
Une allocation stratégique fixe une fourchette cible. L’or intervient alors comme réserve de valeur et instrument de diversification. Les achats s’étalent dans le temps, afin de lisser le prix d’acquisition et de réduire l’impact des fluctuations à court terme.
- Fixer un pourcentage de patrimoine dédié à l’or
- Répartir ce pourcentage entre or physique, ETF ou autres produits
- Planifier des achats réguliers plutôt qu’un seul achat massif
Choisir le canal d’achat et comparer les primes
Une fois la stratégie définie, vient le choix pratique du canal. La comparaison se fait sur la prime (écart entre le prix payé et la valeur intrinsèque de l’or contenu), sur les frais annexes (transport, assurance, commission) et sur la réputation de l’intermédiaire.
Les investisseurs analysent également la profondeur de marché à la revente. Un acteur capable de racheter facilement l’or dans quelques années, à un prix en phase avec le marché, offre une continuité intéressante. La lecture des conditions générales de vente et des modalités de rachat reste déterminante.
Modalités de paiement et traçabilité
En 2026, les règles de lutte contre le blanchiment et le financement du terrorisme imposent une traçabilité accrue. Les paiements par virement bancaire ou carte restent la norme chez les professionnels sérieux. Les paiements en espèces sont strictement encadrés et limités.
La facture joue un rôle central. Elle permet de justifier l’origine des fonds et d’optimiser la gestion fiscale à la revente. L’investisseur conserve soigneusement les documents attestant de chaque achat, avec la date, la nature des produits, le montant et l’identité du vendeur.
Où stocker son or en 2026 : sécurité, discrétion et accessibilité
La question du stockage influence autant la sérénité que la performance. Un or mal sécurisé expose à un risque de vol. Un or inaccessible ou trop coûteux à stocker réduit l’intérêt global de l’investissement.
Coffre bancaire : solution classique encadrée
Le coffre en agence bancaire reste une solution répandue pour les pièces et lingots. Il offre un cadre sécurisé et une assurance spécifique. Les frais annuels varient selon la banque, la taille du coffre et parfois la valorisation approximative du contenu.
La disponibilité dépend des horaires de l’agence. En cas de crise grave, certains investisseurs redoutent une restriction d’accès temporaire. D’où l’intérêt de répartir éventuellement le stockage entre plusieurs lieux ou solutions.
- Sécurité physique et assurance structurée
- Frais récurrents raisonnables, variables selon la taille
- Accès limité aux heures d’ouverture de la banque
Coffres privés et stockage professionnel hors banque
Des sociétés spécialisées proposent des coffres sécurisés hors système bancaire, parfois situés dans d’autres pays. Les locaux bénéficient de dispositifs de protection avancés, de contrôles d’accès stricts et de polices d’assurance adaptées aux métaux précieux.
Ces structures offrent parfois un stockage « alloué » pour l’or détenu via une plateforme en ligne : chaque lingot ou lot de pièces est identifié, répertorié et peut faire l’objet d’un audit. Cette approche convient aux investisseurs qui privilégient la sécurité professionnelle et la diversification géographique.
Stockage à domicile : discrétion mais risque accru
Certains investisseurs optent pour un coffre-fort à domicile, parfois dissimulé. Cette solution offre un accès permanent, sans frais annuels de location. Elle implique en revanche une responsabilité plus forte en matière de sécurité.
L’assurance habitation ne couvre pas automatiquement des montants élevés de métaux précieux. Une déclaration spécifique ou une extension de garantie reste souvent nécessaire. Par ailleurs, la discrétion s’impose : moins l’entourage connaît l’existence et la localisation de l’or, plus le risque de vol diminue.
Fiscalité de l’or en 2026 : principes et vigilance
L’or bénéficie d’un régime particulier, différent des actions, obligations ou livrets. En 2026, la fiscalité varie selon la forme d’or, la durée de détention et la capacité à justifier le prix d’achat. Ces éléments influencent directement la stratégie de conservation et de revente.
Différentes approches fiscales selon le type d’or
En règle générale, l’or d’investissement physique (pièces et lingots cotés) bénéficie d’un régime spécifique à la revente. Les plus-values éventuelles entrent dans des schémas distincts selon que l’investisseur peut ou non prouver son prix d’acquisition. Les ETF et produits financiers indexés suivent, eux, la fiscalité des valeurs mobilières.
La détention d’or ne génère pas de revenu imposable tant qu’aucune revente n’intervient. La réflexion fiscale se concentre donc sur la stratégie de cession : vente en une fois, ventes fractionnées, arbitrage avec d’autres actifs, transmission, donation.
« La fiscalité de l’or ne se résume pas à un taux d’imposition. Elle résulte d’un ensemble de choix : forme d’or, durée de détention, justificatifs conservés et stratégie de revente. »
Conserver les justificatifs pour optimiser la revente
La conservation des factures d’achat et des relevés de transactions permet de justifier le prix d’acquisition. Cette traçabilité donne accès à un mode de taxation plus précis sur la plus-value réelle, selon le cadre applicable au moment de la cession.
Sans justificatif, l’investisseur subit parfois un régime moins favorable, calculé forfaitairement. En 2026, cette différence justifie largement l’organisation rigoureuse d’un dossier de suivi des achats d’or, même pour des montants modestes au départ.
Risques, limites et idées reçues sur l’or en 2026
L’or attire autant par son histoire que par son image de valeur refuge. Certains discours marketing simplifient à l’excès cette réalité. Une vision lucide des risques et limites améliore la qualité des décisions.
Volatilité et absence de revenu
Le cours de l’or fluctue au gré des annonces monétaires, des statistiques économiques et des crises. L’investisseur qui achète au plus haut d’un cycle puis revend rapidement peut subir une moins-value. L’horizon long et la diversification limitent ce risque, sans l’annuler totalement.
Contrairement aux actions de sociétés versant des dividendes ou à un immobilier locatif, l’or ne génère pas de flux de trésorerie. La performance repose donc uniquement sur l’évolution du prix et sur l’effet protecteur face à l’inflation. Cette caractéristique influence le rôle de l’or dans un portefeuille global.
Risque de contrepartie et forme d’or choisie
Avec l’or physique correctement détenu, le risque de contrepartie se limite essentiellement au moment de l’achat, du transport et du stockage. En revanche, l’or papier ou certains produits dérivés exposent davantage à la solidité de l’émetteur, du dépositaire ou de l’intermédiaire financier.
L’analyse des documents d’information clés, des rapports d’audit et de la structure juridique des produits s’impose avant d’engager des montants significatifs sur ces instruments. Les produits complexes exigent un niveau de compréhension aligné sur le risque pris.
Stratégies d’investissement en or pour 2026 : profils et scénarios
Chaque investisseur aborde l’or avec une sensibilité différente. En 2026, certaines logiques se dégagent toutefois selon le profil, le niveau de patrimoine et la tolérance au risque. L’objectif consiste à articuler l’or avec le reste des investissements.
Approche progressive par achats fractionnés
Beaucoup d’épargnants optent pour une accumulation progressive d’or physique, via des achats réguliers de pièces ou de lingotins. Cette méthode lisse le prix d’achat et limite l’impact émotionnel des variations de court terme.
L’investisseur fixe un budget mensuel ou trimestriel affecté à l’or, puis privilégie des pièces reconnues et liquides. Au fil du temps, le stock se constitue sans nécessité de « timer » parfaitement le marché, exercice toujours aléatoire.
Approche tactique via ETF et arbitrages
Les investisseurs à l’aise avec les marchés financiers utilisent parfois des ETF or pour ajuster rapidement l’exposition à l’or dans leur portefeuille. En période de tensions, ils renforcent la pondération. En phase de stabilisation ou de reprise économique solide, ils réduisent cette présence.
Ce type de gestion suppose un suivi régulier des indicateurs macroéconomiques : inflation, politique monétaire, dynamique du dollar, indices boursiers. L’ETF sert d’outil d’arbitrage, alors que l’or physique demeure le socle patrimonial de plus long terme.
Approche patrimoniale orientée transmission
Pour certains patrimoines, l’or intervient dans une logique de transmission. Les pièces d’or se prêtent aux donations fractionnées, dans le cadre familial. Elles constituent une forme de capital tangible, facile à comprendre pour la génération suivante.
Cette dimension renvoie à la place de l’or dans l’histoire familiale, mais aussi aux stratégies juridiques et fiscales de transmission. Dans ce contexte, l’investisseur combine souvent or, immobilier et contrats de capitalisation pour bâtir une structure cohérente sur plusieurs décennies.
Pour approfondir la réflexion globale sur l’opportunité de se positionner sur l’or dans un environnement économique mouvant, la ressource investir dans l’or guide propose une vision complémentaire, centrée sur la construction d’une stratégie pérenne.









