

L’impôt sur le revenu influence directement votre budget, vos projets et vos choix de vie. Entre barème progressif, quotient familial, déductions et crédits d’impôt, chaque détail modifie le montant final à payer… ou à rembourser par l’administration fiscale.
Les chiffres pour 2025 et 2026 bougent, les seuils évoluent, les sanctions en cas d’erreur aussi, tandis que la déclaration en ligne devient la norme. Tout l’enjeu consiste à comprendre comment fonctionne vraiment cet impôt pour orienter vos décisions financières avec méthode.
| Élément clé | À connaître | Impact pour le contribuable |
|---|---|---|
| Revenu imposable | Somme des revenus après abattements et déductions | Détermine la tranche d’imposition applicable |
| Quotient familial | Système de parts selon situation familiale | Peut réduire considérablement l’impôt dû |
| Tranches d’imposition | Taux progressifs appliqués par paliers successifs | Plus le revenu augmente, plus le taux marginal monte |
| Crédits d’impôt | Montants soustraits de l’impôt dû (ex: dons, garde d’enfants) | Peuvent réduire l’impôt jusqu’à 0 |
| Acomptes & prélèvement à la source | Paiement mensuel ou trimestriel basé sur revenus estimés | Ajustement automatique lors de la déclaration annuelle |
Calculateur d’Impot sur le Revenu 2024
Repartition par tranche
| Tranche | Montant | Taux | Impot |
|---|
Comparaison des simulations
Sommaire
Comprendre le mécanisme de base de l’impôt sur le revenu
L’impôt sur le revenu repose sur un barème progressif. Plus le revenu imposable augmente, plus la part taxée dans les tranches hautes subit un taux d’imposition élevé. Le calcul se fait par étapes, tranche par tranche, et non à un taux unique sur l’ensemble du revenu.
Cette progressivité se combine avec le quotient familial. Le fisc divise le revenu imposable de votre foyer par un nombre de parts, lié à votre situation familiale (célibataire, couple, enfants, personnes à charge). Le barème s’applique sur ce revenu par part, puis le résultat est multiplié par le nombre de parts. Ce mécanisme réduit l’impôt des familles et limite la pression fiscale sur les foyers avec plusieurs personnes à charge.
Les grandes étapes du calcul de l’impôt
Le calcul d’un impôt sur le revenu se déroule toujours selon une même logique, quel que soit le niveau de revenu. Les subtilités proviennent ensuite des abattements, charges déductibles et réductions.
- Détermination du revenu brut global : addition de l’ensemble des revenus (salaires, pensions, BIC, BNC, revenus fonciers, etc.).
- Application d’abattements et déductions : frais professionnels, pensions alimentaires, charges spécifiques, contribuent à réduire le revenu imposable.
- Division par le quotient familial : le revenu imposable est divisé par le nombre de parts fiscales.
- Application du barème progressif : calcul par tranche sur le revenu par part.
- Multiplication par le nombre de parts : ce montant donne l’impôt brut du foyer.
- Prise en compte des réductions et crédits d’impôt : ces avantages viennent diminuer, voire annuler, le montant final à payer.
« L’impôt sur le revenu n’est pas un pourcentage unique appliqué à tout le salaire. Il résulte d’un enchaînement de tranches, d’abattements et de mécanismes familiaux qui modifient fortement la facture finale. »
Barème de l’impôt sur le revenu 2025 et 2026 : seuils, revalorisation et impact concret
Les barèmes évoluent régulièrement pour tenir compte de l’inflation et de l’évolution des revenus. Pour les revenus 2025 imposés en 2026, une revalorisation de 0,9 % modifie les limites des tranches. Pour 2024 imposés en 2025, la hausse retenue atteint 1,8 %. Cette mise à jour limite l’entrée brutale de certains foyers dans une tranche supérieure.
La revalorisation des seuils évite qu’une simple augmentation de salaire destinée à suivre l’inflation fasse bondir l’impôt. Sans cette adaptation, des centaines de milliers de contribuables basculeraient vers un taux marginal plus élevé sans réel gain de pouvoir d’achat.
Barème revalorisé pour l’imposition 2025 (revenus 2024) : +1,8 %
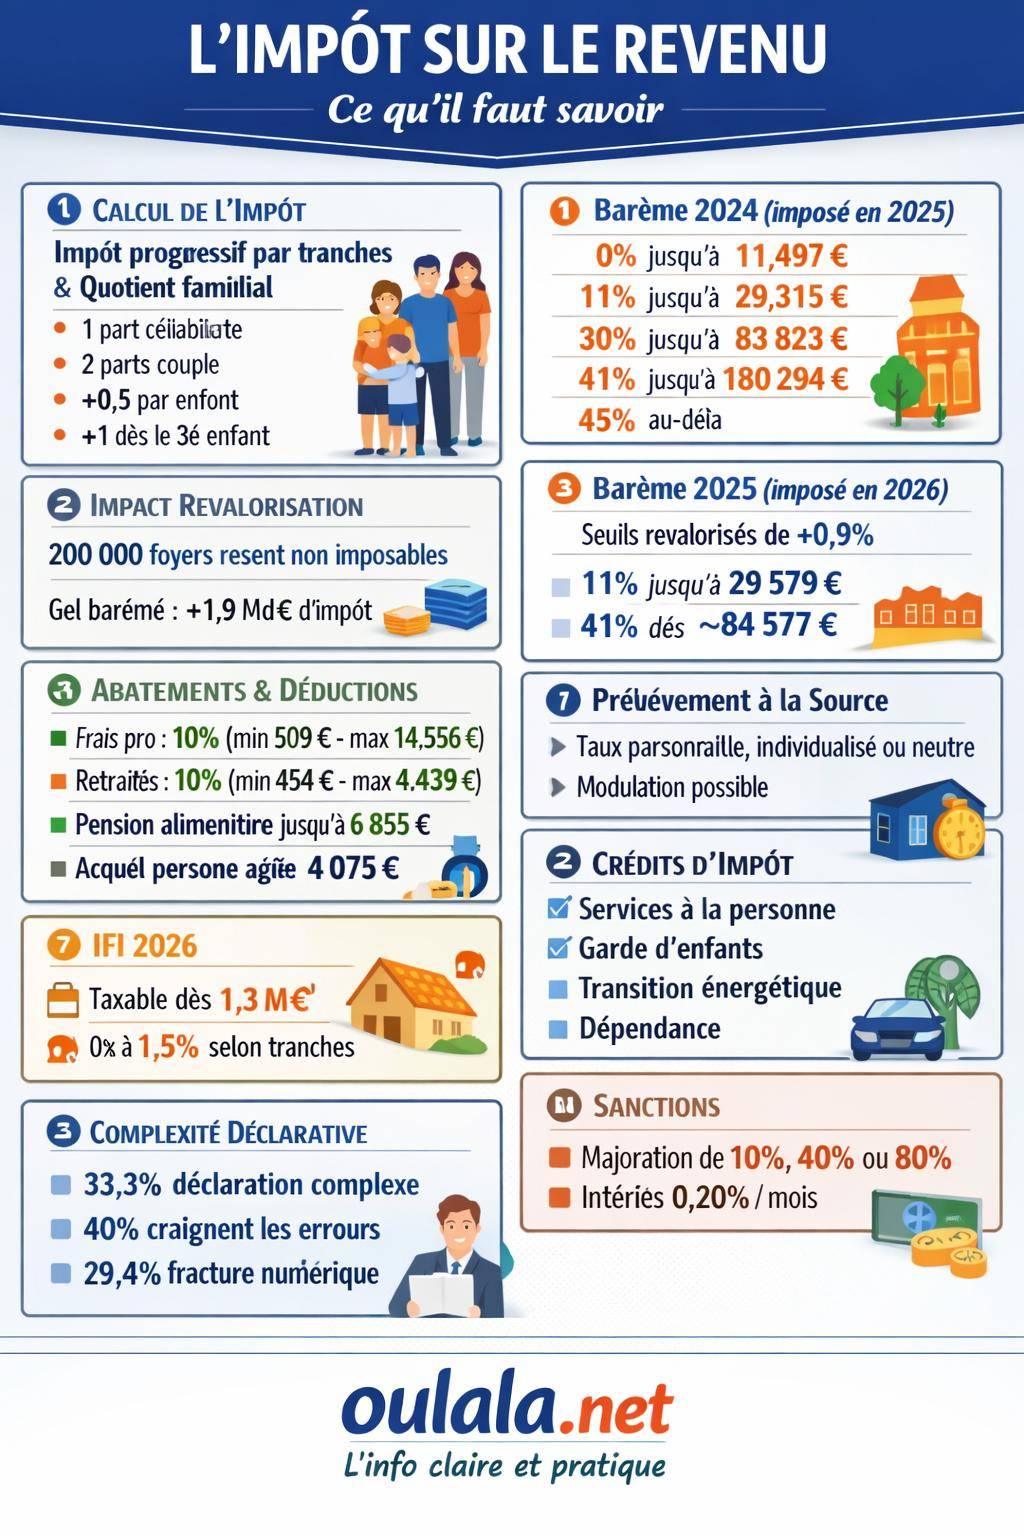
Pour les revenus 2024 taxés en 2025, le barème revalorisé à 1,8 % se structure autour des tranches suivantes :
| Tranche de revenu imposable (par part) | Taux d’imposition |
|---|---|
| 0 à 11 497 € | 0 % |
| 11 498 à 29 315 € | 11 % |
| 29 316 à 83 823 € | 30 % |
| 83 824 à 180 294 € | 41 % |
| Au-delà de 180 295 € | 45 % |
Ce barème revalorisé s’applique après prise en compte du quotient familial, ce qui change fortement le seuil effectif pour un foyer avec enfants.
Barème envisagé pour 2026 (revenus 2025) : +0,9 %
Pour les revenus 2025 imposés en 2026, deux jeux de données coexistent : une projection revalorisée de 0,9 % et le barème de référence issu des données de service public. Ils restent très proches mais illustrent la sensibilité du système.
| Tranche | Projection revalorisée 0,9 % | Barème de service public | Taux |
|---|---|---|---|
| 0 % | 0 à 11 600 € | 0 à 11 497 € | 0 % |
| 11 % | 11 600 à 29 579 € | 11 498 à 29 315 € | 11 % |
| 30 % | 29 579 à 84 577 € | 29 316 à 83 823 € | 30 % |
| 41 % | 84 577 à 181 917 € | 83 824 à 180 294 € | 41 % |
| 45 % | Au-delà de 181 917 € | Au-delà de 180 294 € | 45 % |
Les ajustements paraissent minimes en valeur absolue, mais ils concernent des millions de foyers. En toile de fond, la revalorisation du SMIC 2026 à +1,18 % et la réindexation du barème à +0,9 % limitent les effets de “glissement de tranche”.
Effets concrets de la revalorisation des tranches
Les chiffres clés illustrent l’effet de cette réindexation :
- Environ 200 000 ménages restent non imposables grâce à la revalorisation du barème.
- Le gel des tranches aurait généré près de 1,9 milliard d’euros d’économies pour l’État, au détriment du pouvoir d’achat des foyers.
- Les seuils des tranches à 41 % et 45 % progressent, repoussant légèrement l’entrée dans la fiscalité haute.
Par exemple, la tranche à 41 % démarrait à 78 570 € avant revalorisation pour atteindre désormais 82 342 € dans les projections. De même, la tranche à 45 % passe de 168 994 € à environ 177 106 €. Cette progression amortit la montée nominale des revenus.
Abattements et déductions : comment réduire le revenu imposable
Avant même d’appliquer le barème, plusieurs mécanismes réduisent le revenu soumis à l’impôt. Ils correspondent aux frais professionnels, aux pensions, aux dépenses liées à l’âge ou à l’invalidité. Comprendre ces leviers fait partie de la gestion courante de sa fiscalité.
Ces dispositifs ne diminuent pas directement l’impôt mais réduisent la base de calcul. L’économie dépend alors du taux marginal d’imposition du foyer. Plus ce taux est élevé, plus chaque euro déductible génère une économie notable.
Frais professionnels des salariés : abattement de 10 % ou frais réels
Les salariés bénéficient automatiquement d’un abattement de 10 % pour frais professionnels. Ce mécanisme reflète les dépenses liées au travail : transports, restauration, documentation, formation, équipement…
Pour 2025, les limites sont les suivantes :
- Minimum d’abattement : 509 €.
- Maximum : 14 556 €.
- Taux : 10 % des salaires nets imposables avant plafonnement.
Lorsque les frais professionnels dépassent nettement ce forfait, une option existe : la déduction des frais réels. Dans ce cas, les dépenses doivent être justifiées, conservées et cohérentes (kilométrage, titres de transport, repas, outils professionnels, etc.).
Abattement pour retraites et invalidité
Les pensions de retraite ou d’invalidité bénéficient d’un abattement spécifique. Il reflète la nature particulière de ces revenus et permet d’atténuer leur imposition.
Pour les revenus concernés, l’abattement atteint :
- 10 % de la pension déclarée.
- Avec un minimum de 454 €.
- Et un maximum de 4 439 € par foyer.
Ce mécanisme intervient avant application du barème, au même titre que l’abattement de 10 % sur les salaires. Les retraités doivent néanmoins déclarer la totalité des pensions perçues, y compris celles des régimes complémentaires.
Pensions alimentaires et frais liés à la dépendance
Les transferts financiers au sein de la famille et l’accueil de personnes âgées ou dépendantes ouvrent droit à des déductions significatives. Ces mécanismes jouent un rôle central dans la solidarité familiale.
- Pension alimentaire versée à un enfant majeur : déductible jusqu’à 6 855 € par an et par enfant, sous conditions (enfant dans le besoin, absence de rattachement au foyer fiscal, etc.).
- Frais d’accueil d’une personne âgée : déductibles dans la limite de 4 075 € lorsque la personne est accueillie à domicile et remplit les conditions légales (âge, ressources, lien familial).
Ces déductions abaissent le revenu imposable global, ce qui réduit l’impôt à hauteur du taux marginal. Elles se distinguent des crédits d’impôt, qui diminuent directement le montant dû, même en l’absence d’impôt.
Quotient familial, parts et plafonnement : la dimension familiale de l’impôt
Le quotient familial constitue l’un des piliers de l’impôt sur le revenu. Il adapte la pression fiscale au nombre de personnes dans le foyer et à la configuration familiale. Les couples mariés ou pacsés, les familles monoparentales et les foyers avec enfants bénéficient de parts supplémentaires.
Le principe est simple : plus le nombre de parts augmente, plus le revenu par part diminue, et plus le barème s’applique sur une base faible. L’impôt final baisse mécaniquement. Ce mécanisme reste toutefois limité par un plafonnement des effets du quotient familial.
Répartition des parts selon la situation familiale
La structure classique des parts fiscales s’établit comme suit :
| Situation du foyer | Nombre de parts |
|---|---|
| Célibataire, divorcé, veuf sans enfant | 1 part |
| Couple marié ou pacsé soumis à imposition commune | 2 parts |
| 1er et 2e enfant à charge | + 0,5 part chacun |
| À partir du 3e enfant | + 1 part par enfant |
| Parent isolé (famille monoparentale) | Majoration spécifique de part pour le 1er enfant |
Le régime des parts connaît quelques nuances avec les enfants en garde alternée, la prise en compte des enfants majeurs rattachés ou la situation des personnes handicapées. Un examen attentif de la notice fiscale et, au besoin, une simulation détaillée s’imposent.
Plafonnement des effets du quotient familial
L’avantage procuré par les parts supplémentaires n’est pas illimité. Le plafonnement du quotient familial limite la réduction d’impôt par demi-part additionnelle. Au-delà de ce plafond, la baisse d’impôt n’augmente plus.
Ce mécanisme vise à éviter qu’un revenu très élevé, combiné à un nombre important d’enfants, n’entraîne une réduction d’impôt disproportionnée. Le plafonnement varie selon les années et les catégories (demi-part de droit commun, parent isolé, ancienne demi-part veuf/veuve, etc.).
Prélèvement à la source : taux, modulation et régularisation
Depuis 2019, l’impôt sur le revenu est collecté via le prélèvement à la source. Le principe : prélever chaque mois (ou à chaque versement de salaire, pension, allocation chômage) un acompte calculé à partir d’un taux d’imposition personnalisé ou neutre.
Ce système évite le décalage entre perception des revenus et paiement de l’impôt. Il modifie en revanche la gestion de trésorerie des foyers, notamment en cas de variation des revenus (chômage, hausse de salaire, reconversion, retraite).
Les différents types de taux de prélèvement
Trois options principales existent pour le taux appliqué :
- Taux personnalisé : calculé à partir de la dernière déclaration de revenus, il reflète la situation globale du foyer.
- Taux individualisé : au sein d’un couple, chacun supporte un taux distinct, plus représentatif de ses revenus personnels.
- Taux neutre : utilisé sur demande ou en l’absence d’informations, il se base sur une grille standard pour préserver une certaine confidentialité vis-à-vis de l’employeur.
Le choix du taux influence surtout les flux de trésorerie mensuels. L’impôt final dû reste calculé selon la déclaration annuelle, avec régularisation éventuelle à l’été suivant.
Modulation en cours d’année et situations particulières
En cas de changement significatif de situation (mariage, PACS, naissance, baisse ou hausse importante de revenus), une modulation du taux est possible. La demande se fait en ligne sur l’espace particulier.
Quelques situations typiques :
- Départ à la retraite avec baisse de revenus.
- Arrêt brutal d’une activité indépendante.
- Hausse durable de salaires ou retour à l’emploi.
- Regroupement ou séparation de foyers fiscaux.
Une sous-modulation peut entraîner un complément à payer significatif l’année suivante. À l’inverse, une sur-modulation produit un crédit d’impôt restitué après la déclaration, mais immobilise inutilement de la trésorerie.
Crédits et réductions d’impôt : comment diminuer la facture finale
Les réductions d’impôt et crédits d’impôt interviennent après calcul de l’impôt brut. Elles ciblent des comportements encouragés par la puissance publique : emploi à domicile, garde d’enfants, dons, investissements locatifs, travaux énergétiques, etc.
La différence entre les deux dispositifs reste décisive : la réduction diminue l’impôt jusqu’à zéro sans générer de remboursement, tandis que le crédit d’impôt donne lieu à restitution lorsque son montant dépasse l’impôt dû.
Exemples fréquents de crédits d’impôt
Parmi les crédits d’impôt les plus répandus :
- Services à la personne (ménage, jardinage, soutien scolaire, assistance informatique à domicile).
- Garde d’enfants de moins de 6 ans en crèche, assistante maternelle, halte-garderie.
- Dépenses de transition énergétique (selon les dispositifs en vigueur, souvent sous condition de ressources).
- Frais de dépendance en établissement spécialisé ou à domicile.
Ces crédits d’impôt s’additionnent, tout en respectant d’éventuels plafonds de dépenses ou de cumul global (plafond des niches fiscales).
Réductions d’impôt : dons, investissements, scolarité
Les réductions d’impôt couvrent notamment :
- Dons aux associations et organismes d’intérêt général.
- Investissements locatifs sous régimes spéciaux (Pinel, Denormandie, etc.) selon les périodes d’application.
- Frais de scolarité des enfants au collège, lycée, enseignement supérieur.
Une partie de ces dispositifs obéit à des conditions strictes (plafonds de loyer, durée d’engagement, nature des organismes bénéficiaires). La lecture attentive des textes s’impose pour sécuriser l’avantage obtenu.
IFI 2026 : imposition du patrimoine immobilier et interaction avec l’impôt sur le revenu
En parallèle de l’impôt sur le revenu, certains foyers acquittent l’Impôt sur la Fortune Immobilière (IFI). Il concerne uniquement le patrimoine immobilier net, au-delà d’un seuil déterminé.
Pour 2026, l’IFI s’applique dès que la valeur nette du patrimoine immobilier dépasse 1 300 000 €. Le calcul utilise un barème progressif par tranches.
Barème de l’IFI 2026
Le barème annoncé pour 2026 se structure comme suit :
| Valeur nette taxable du patrimoine immobilier | Taux IFI |
|---|---|
| Jusqu’à 800 000 € | 0 % |
| 800 001 à 1 300 000 € | 0,50 % |
| 1 300 001 à 2 570 000 € | 0,70 % |
| 2 570 001 à 5 000 000 € | 1 % |
| 5 000 001 à 10 000 000 € | 1,25 % |
| Plus de 10 000 000 € | 1,50 % |
La déclaration IFI reste distincte de celle de l’impôt sur le revenu, mais les deux impôts interagissent, notamment via le plafonnement de l’IFI en fonction du montant total des impôts supportés par le foyer.
Complexité de la déclaration : sources de difficultés et risques de sanctions
Une part importante des contribuables exprime des difficultés face à la déclaration de revenus. Les chiffres illustrent cette réalité : 33,3 % citent la complexité du remplissage, 40 % redoutent les erreurs et un individu sur quatre associe cette période à du stress. À cela s’ajoute une fracture numérique qui touche environ 29,4 % des usagers.
Le contraste international frappe : alors qu’un contribuable français doit parfois saisir ou vérifier près de 1 000 champs dans le cadre fiscal, un résident à Singapour s’en tient à une vingtaine de champs. L’architecture de l’impôt sur le revenu en France se révèle donc dense et segmentée.
Nature des erreurs fréquentes
Les erreurs les plus courantes concernent :
- L’oubli de certains revenus (intérêts, dividendes, revenus fonciers modestes).
- La mauvaise utilisation du quotient familial (rattachement des enfants, demi-parts spécifiques).
- La confusion entre déductions, réductions et crédits d’impôt.
- Les montants de pensions alimentaires, parfois mal justificatifs.
- Les erreurs de cases (salaires, pensions, rentes, BNC non professionnels).
La déclaration préremplie limite certains risques mais ne dispense pas d’une vérification rigoureuse. Tous les éléments ne sont pas connus de l’administration fiscale (revenus perçus à l’étranger, certains revenus de plateformes, etc.).
Sanctions en cas de retard ou d’erreur
Le non-respect des délais et l’omission de revenus exposent à des majorations et à des intérêts de retard. Le barème des sanctions se décline en plusieurs niveaux :
- Majoration de 10 % en cas de retard ou de paiement tardif sans mise en demeure.
- Majoration de 40 % en cas de manquements caractérisés ou de mauvaise foi.
- Majoration de 80 % en cas de manœuvres frauduleuses ou d’abus de droit fiscal.
- Intérêts de retard : 0,20 % par mois de retard, cumulés jusqu’à régularisation.
Une régularisation spontanée, assortie d’un courrier explicatif, limite parfois les conséquences. Les services fiscaux disposent d’une certaine marge d’appréciation, surtout lorsque la bonne foi du contribuable se manifeste clairement.
« Mieux vaut signaler une erreur dès qu’elle est détectée plutôt que d’attendre un contrôle. La régularisation volontaire réduit souvent les pénalités et simplifie le dialogue avec l’administration. »
Déclaration en ligne, accompagnement et fracture numérique
La déclaration de revenus s’effectue désormais principalement en ligne. Cette évolution simplifie l’actualisation des données d’une année sur l’autre et accélère les remboursements ou appels de solde. Elle soulève toutefois des enjeux pour les personnes peu à l’aise avec le numérique.
La fracture numérique touche près de 29,4 % des contribuables selon les données fournies. Pour ces foyers, l’ergonomie des services en ligne, l’accès à un ordinateur, une connexion stable ou une assistance de proximité deviennent déterminants.
Ressources d’accompagnement et relais physiques
Plusieurs canaux offrent un soutien :
- Les centres des finances publiques avec accueil physique sur rendez-vous.
- Les permanences fiscales dans certaines mairies ou maisons France Services.
- Les numéros d’assistance téléphonique durant la campagne de déclaration.
- L’aide d’un expert-comptable ou d’un conseiller patrimonial pour les situations complexes.
Cet accompagnement s’adresse autant aux particuliers qu’aux travailleurs indépendants, dont les revenus présentent parfois des spécificités techniques (charges, amortissements, plus-values, etc.).
Impôt sur le revenu et gestion de vie : emploi, retraite, patrimoine, projets
L’impôt sur le revenu ne se résume pas à une contrainte administrative annuelle. Il s’intègre dans une stratégie de vie financière : choix de statut professionnel, arbitrages entre salaire et dividendes, épargne retraite, investissements immobiliers ou mobiliers, solidarité familiale.
Chaque décision à impact économique génère une conséquence fiscale : passage au temps partiel, création de société, mise en location d’un bien, donation à un enfant, etc. Comprendre le fonctionnement de l’impôt permet d’anticiper et non de subir.
Exemples d’arbitrages courants
Quelques illustrations permettent de mesurer l’enjeu :
- Choisir entre rattachement d’un enfant majeur ou pension alimentaire : les deux options conduisent à des résultats très différents selon le revenu du foyer.
- Arbitrer entre salaires et dividendes pour un dirigeant de société : chaque type de revenu obéit à un régime fiscal et social distinct.
- Utiliser l’épargne retraite (PER) : les versements volontaires ouvrent droit à déduction, avec un impact direct sur le revenu imposable.
- Déterminer le statut du bien immobilier : résidence principale, location nue, location meublée, usage mixte, chaque option entraîne une fiscalité différente.
Ces arbitrages ne doivent pas uniquement viser la réduction de l’impôt. Ils doivent aussi intégrer la liquidité du patrimoine, la sécurité financière, l’équilibre familial et les projets à long terme.
Impôt sur le revenu, pouvoir d’achat et politique publique
L’impôt sur le revenu constitue un outil de politique économique et sociale. Les revalorisations de barème, les créations ou suppressions de niches fiscales, les adaptations d’abattements traduisent des choix collectifs.
La récente réindexation du barème, combinée à l’ajustement du SMIC, vise à préserver une part du pouvoir d’achat en limitant l’effet du glissement dans les tranches supérieures. Sans ces ajustements, la hausse mécanique des revenus nominaux provoquerait une hausse d’imposition sans enrichissement réel.
Effets redistributifs et perception de l’impôt
La progressivité du barème produit un effet redistributif : les foyers aux revenus plus élevés contribuent proportionnellement davantage que ceux situés dans les tranches basses. Cette redistribution finance les services publics, les prestations sociales, l’éducation, la santé, les infrastructures.
La perception de l’impôt varie néanmoins selon les situations : certains foyers se concentrent sur le montant prélevé, d’autres sur les contreparties en termes de services publics. La transparence sur l’usage des recettes fiscales devient un enjeu récurrent.
Relier la fiscalité à ses projets personnels et patrimoniaux
Gérer son impôt sur le revenu revient à articuler plusieurs dimensions : revenus actuels, patrimoine détenu, situation familiale, zone de résidence, projets de mobilité. Les choix de vie influencent l’impôt, et réciproquement.
Par exemple, un projet d’achat de résidence secondaire, de location saisonnière ou d’investissement dans une région touristique amène à analyser la fiscalité locale, les régimes de location et l’impact sur le revenu global. Un investissement immobilier dans une zone littorale réputée ou dans un site naturel protégé soulève des questions de fiscalité, d’aménagement et de réglementation.
Dans cette logique, les projets de séjours prolongés ou d’implantation dans des zones au patrimoine naturel marqué, comme la côte picarde et la baie de Somme, méritent une réflexion globale : équilibre entre qualité de vie, opportunités touristiques et contraintes fiscales liées aux locations saisonnières ou à la détention de biens immobiliers.
- Un futur acquéreur séduisant par un village côtier détaillé dans un guide du Crotoy doit analyser le régime fiscal applicable aux locations meublées de courte durée.
- Un projet de maison familiale à proximité des espaces naturels observés dans un itinéraire type visiter la baie de Somme en 3 jours interagit avec les droits de mutation, l’éventuelle IFI et l’impôt sur les revenus locatifs.
- Les séjours réguliers dans des communes protégées comme celles détaillées dans le guide de Saint-Valery-sur-Somme ou autour des sites naturels abritant les phoques de la baie de Somme conduisent parfois à s’interroger sur l’arbitrage entre résidence secondaire et location saisonnière, avec des effets fiscaux spécifiques.
Intégrer ces paramètres dans sa réflexion globale permet de piloter à la fois ses projets de vie, ses envies de nature, ses investissements et son niveau d’imposition, sans se laisser surprendre par une accumulation de taxes et prélèvements inattendus.









