

La défiscalisation immobilière offre une palette de leviers pour réduire sa pression fiscale tout en construisant un patrimoine locatif solide. Entre amortissement du capital, déficit foncier, dispositifs de type Pinel, Denormandie ou Malraux, chaque option suit une logique fiscale précise et s’adresse à un profil d’investisseur différent.
Les règles changent régulièrement, les plafonds se cumulent parfois, se neutralisent souvent, et les contraintes de location conditionnent directement l’avantage obtenu. En maîtrisant clairement ces mécanismes, un investisseur ajuste son montage, anticipe ses flux de trésorerie et aligne fiscalité, rentabilité et stratégie patrimoniale sur plusieurs années.
| Profil d’investisseur | Objectif principal | Dispositif conseillé | Avantage clé |
|---|---|---|---|
| Investisseur débutant | Réduire ses impôts facilement | Pinel / Pinel+ | Réduction d’impôt accessible et encadrée |
| Investisseur patrimonial | Transmettre un bien et optimiser la fiscalité | Déficit foncier | Déduction importante des travaux |
| Investisseur en recherche de rendement | Générer des revenus réguliers | LMNP (meublé non professionnel) | Amortissement du bien et fiscalité allégée |
| Investisseur à fort niveau d’imposition | Réduire massivement l’impôt | Malraux / Monuments Historiques | Réductions très élevées sur des projets patrimoniaux |
Simulateur Comparatif de Defiscalisation Immobiliere
Sommaire
Défiscalisation immobilière : poser le cadre fiscal avant d’agir
La défiscalisation immobilière regroupe l’ensemble des mécanismes fiscaux qui réduisent l’impôt en contrepartie d’un investissement locatif. Le principe reste toujours le même : l’État oriente l’épargne privée vers des besoins précis (logements sociaux, rénovation, transition énergétique, revitalisation des centres-villes) en offrant un avantage fiscal calibré.
Un projet bien structuré associe trois piliers : la fiscalité, la qualité du bien (localisation, demande locative, potentiel de valorisation) et la solidité du plan de financement. Un montage centré uniquement sur l’économie d’impôt conduit vite à un rendement réel décevant, voire à des difficultés de revente.
La période 2023-2026 illustre cet enjeu. Le marché affiche un nombre important de logements vacants, un recul des ventes dans le neuf et une demande locative soutenue. L’administration cherche à réorienter les flux d’investissement : soutien au logement social et très social, rénovation énergétique, remise sur le marché de logements vacants, tout en générant des recettes fiscales supplémentaires significatives.
Panorama 2026 : amortissement du capital et déficit foncier en mouvement
À partir de 2026, l’arsenal fiscal évolue avec un retour renforcé des mécanismes d’amortissement du capital et un encadrement précis du déficit foncier. Ces outils structurent la fiscalité des bailleurs qui privilégient le régime réel plutôt que les régimes forfaitaires.
Amortissement du capital dans la loi de finances 2026 : un virage pour les bailleurs
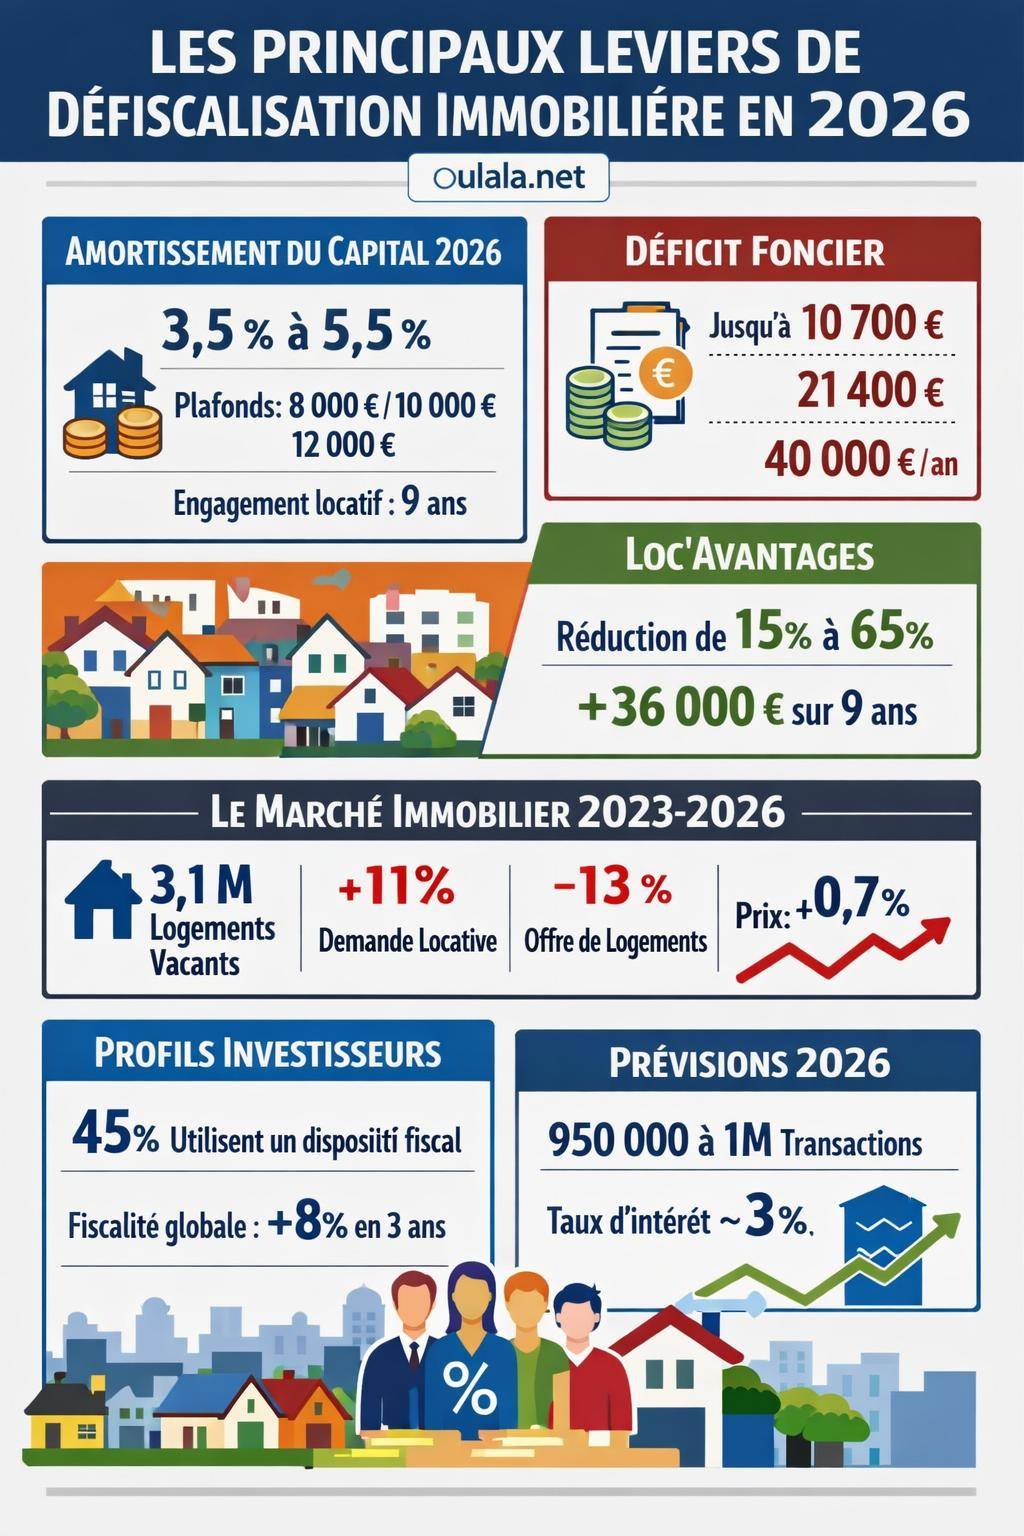
Le nouveau dispositif d’amortissement du capital instauré par la loi de finances 2026 permet de passer en charge une fraction du prix du bien sur une durée déterminée, selon le type de logement et le niveau social du loyer. L’objectif reste double : stimuler l’offre locative là où la demande dépasse largement l’offre et orienter l’investissement vers des loyers abordables.
Les taux d’amortissement prévus varient en fonction de la nature du bien et du segment locatif ciblé :
- Logement neuf : taux d’amortissement de 5 % du capital sur la période.
- Ancien rénové : amortissement de 4 %, conditionné à des travaux de rénovation et à une mise aux normes.
- Loyer intermédiaire : taux spécifique de 3,5 %, encadré par des plafonds de loyer et de ressources.
- Logement social : amortissement de 4,5 %, en cohérence avec des loyers nettement inférieurs au marché.
- Logement très social : taux de 5,5 %, destiné aux segments les plus contraints.
En parallèle, des plafonds annuels d’amortissement par catégorie évitent les dérives et ciblent les aides :
- Loyer intermédiaire : plafond de 8 000 € d’amortissement annuel.
- Logement social : plafond de 10 000 € par an.
- Logement très social : plafond de 12 000 € annuels.
Le bailleur doit s’engager sur une durée de location minimale de 9 ans. L’État attend de ce dispositif environ 50 000 logements mis sur le marché en 2026 et plusieurs centaines de millions d’euros de recettes fiscales, signe que l’avantage n’efface pas l’imposition mais la module dans le temps.
« L’amortissement du capital ne supprime pas l’impôt, il lisse l’effort fiscal du bailleur et améliore la trésorerie sur la durée de l’engagement locatif. »
Déficit foncier : un levier classique mais très encadré
Le déficit foncier reste un outil central pour les bailleurs soumis au régime réel. Il naît lorsque les charges déductibles (travaux, intérêts d’emprunt, frais de gestion, assurance, charges de copropriété, taxe foncière) excèdent les loyers perçus.
Le cadre général prévoit :
- Plafond global de l’imputation sur le revenu : 10 700 € par an hors dispositifs spécifiques.
- Plafond renforcé pour certains travaux type Malraux : jusqu’à 21 400 € par an, dans un cadre très particulier.
Sur quatre ans, un investisseur peut générer une économie d’impôt cumulée comprise entre 12 000 € et 19 000 €, selon sa tranche marginale d’imposition. À titre indicatif :
- Avec une TMI à 30 %, l’économie annuelle atteint environ 3 210 €.
- Avec une TMI à 41 %, le gain fiscal monte à environ 4 387 € par an.
- Avec une TMI à 45 %, l’économie peut approcher 4 815 € chaque année.
La loi de finances 2026 introduit une possibilité d’extension du déficit foncier éligible à 40 000 € dans certaines situations ciblées (travaux lourds, rénovation énergétique profonde), sous conditions strictes. Ce mécanisme vise à remettre sur le marché des logements vacants et énergivores.
| Type de déficit foncier | Plafond annuel imputable | Durée d’imputation | Profil d’investisseur |
|---|---|---|---|
| Classique (hors dispositifs spécifiques) | 10 700 € | Sur le revenu global de l’année, report sur revenus fonciers suivants | Bailleur au régime réel avec travaux courants |
| Spécifique type Malraux / travaux lourds | Jusqu’à 21 400 € (voir texte d’application) | Conditions et durée renforcées | Investisseur ciblant la rénovation lourde patrimoniale |
| Extension ciblée 2026 | Jusqu’à 40 000 € (travaux éligibles) | Pluriannuelle, selon nature des travaux | Investisseur sur logements très dégradés ou vacants |
Les dispositifs de réduction d’impôt sur le revenu locatif (type Pinel / Loc’avantages)
Parallèlement à l’amortissement et au déficit foncier, plusieurs dispositifs accordent une réduction d’impôt directe calculée sur le prix du bien ou sur les loyers. Leur logique : encadrement des loyers, plafonnement des ressources du locataire, durée d’engagement de location définie à l’avance.
Loc’Avantages : réduction des revenus locatifs en échange d’un loyer maîtrisé
Le dispositif Loc’Avantages permet à un propriétaire de réduire ses revenus locatifs imposables en louant son logement avec un loyer inférieur au marché et, dans certains cas, via une convention avec l’Anah. La réduction varie de 15 % à 65 % des revenus locatifs, selon le niveau de loyer consenti (intermédiaire, social, très social) et le recours ou non à un intermédiateur social.
Un exemple illustre ce mécanisme : pour un investissement de 200 000 €, l’économie d’impôt totale sur 9 ans atteint environ 36 000 €, soit 4 000 € par an, sous réserve du respect strict des règles (plafonds de loyers, ressources des locataires et engagement écrit).
L’engagement de location minimal se situe à 6 ans, avec des possibilités de prolongation à 9 ou 12 ans. Le dispositif actuel est programmé jusqu’au 31 décembre 2027, ce qui laisse une fenêtre exploitable pour structurer un parc locatif diversifié.
« Loc’Avantages s’adresse aux bailleurs qui acceptent une rentabilité brute plus modérée en échange d’une fiscalité allégée et d’une sécurisation de la relation locative, surtout en présence d’un intermédiateur. »
Loi Pinel et dispositifs proches : transition vers de nouveaux schémas
La Loi Pinel, emblématique de la défiscalisation immobilière dans le neuf, a fortement structuré les investissements locatifs sur la période 2014-2023. Elle accorde une réduction d’impôt en contrepartie d’un investissement dans un logement neuf ou assimilé, respectant des plafonds de loyer et de ressources, dans des zones éligibles.
Les taux de réduction dépendent de la durée d’engagement :
- 6 ans : réduction proportionnelle sur le prix du logement (plafonné).
- 9 ans : taux plus élevé, souvent privilégié.
- 12 ans : prolongation avec tranche complémentaire.
Les versions récentes (Pinel+) renforcent les exigences environnementales et de qualité d’usage. Le dispositif s’éteint progressivement au profit de montages mêlant amortissement et aides ciblées aux loyers maîtrisés, en cohérence avec les évolutions de la loi de finances 2026.
Denormandie, Malraux, LMNP, Censi-Bouvard : défiscaliser via la rénovation et les résidences de services
Au-delà des schémas classiques dans le neuf, plusieurs dispositifs visent à réhabiliter l’ancien, requalifier des centres-villes et accompagner le vieillissement de la population par des résidences de services. Ces cadres fiscaux génèrent des réductions d’impôt parfois significatives, mais exigent une sélection rigoureuse des projets.
Dispositif Denormandie : rénovation de l’ancien en centre-ville
Le dispositif Denormandie cible les logements anciens situés dans des communes bénéficiant d’un programme de revitalisation, avec une obligation de travaux de rénovation représentant au moins 25 % du coût total de l’opération. La réduction d’impôt s’étale sur 6, 9 ou 12 ans, comme en Pinel, avec des taux variables selon la durée.
Une particularité clé de Denormandie : la dimension énergétique. Un bonus énergétique peut s’ajouter lorsque les travaux améliorent sensiblement la performance du logement. Les pourcentages indicatifs mis en avant sont :
- Bonus énergétique collectif : jusqu’à 20 % de gain d’efficacité, via des travaux sur l’immeuble (isolation, chaudière collective, toiture).
- Bonus énergétique individuel : jusqu’à 30 % sur le logement (fenêtres, isolation intérieure, chauffage performant).
Sur une durée maximale de 12 ans, l’économie fiscale totale peut atteindre environ 63 000 € pour un investissement dans le plafond éligible, sous réserve du respect strict des critères légaux. Le dispositif Denormandie reste ouvert jusqu’au 31 décembre 2027.
« Denormandie réconcilie valorisation patrimoniale et réduction d’impôt, à condition de s’entourer d’un maître d’œuvre compétent et de chiffrer précisément les travaux avant tout engagement. »
Loi Malraux : fiscalité et patrimoine architectural
La Loi Malraux concerne les immeubles situés dans des secteurs patrimoniaux protégés (sites patrimoniaux remarquables, quartiers anciens dégradés, etc.). Le propriétaire engage des travaux de restauration lourde validés par l’Architecte des Bâtiments de France et loue ensuite les logements nus.
Le dispositif ne fonctionne pas par déficit foncier classique, mais par réduction d’impôt calculée sur le montant des travaux éligibles, dans la limite de plafonds annuels :
- Dans les secteurs patrimoniaux remarquables (SPR) avec plan de sauvegarde ou de mise en valeur approuvé : réduction de 30 % des travaux retenus.
- Dans les autres secteurs éligibles : réduction de 22 % des travaux.
Le propriétaire s’engage à conserver le bien au moins 15 ans, ce qui impose une vraie vision de long terme. Les rendements locatifs affichés restent parfois modestes, mais la valorisation patrimoniale et l’économie fiscale s’inscrivent sur un horizon pluri-décennal.
LMNP et Censi-Bouvard : défiscaliser dans les résidences de services
Le statut de Loueur en Meublé Non Professionnel (LMNP) permet de louer un bien meublé (classique ou en résidence de services) tout en bénéficiant du régime des Bénéfices Industriels et Commerciaux (BIC). Deux mécanismes se distinguent :
- Le régime réel LMNP avec amortissement du bien (hors terrain) et des meubles. Les loyers deviennent peu ou pas imposés pendant plusieurs années, surtout lorsque le financement s’appuie sur un crédit.
- Le dispositif Censi-Bouvard (sur certaines résidences de services neuves) accordait une réduction d’impôt sur le prix du bien, en plus de la récupération de TVA, sous conditions d’engagement de location meublée à un exploitant.
Les résidences de tourisme, étudiantes ou seniors ont longtemps constitué une entrée privilégiée pour les investisseurs dans ce cadre. L’enjeu actuel consiste à sélectionner des exploitants solides, analyser les taux d’occupation réels, et ne pas se satisfaire d’un loyer commercial théorique.
« Le LMNP n’est pas un produit standard, mais un statut fiscal à manier avec méthode : comptabilité BIC, amortissement, TVA, bail commercial ou bail d’habitation… tout se joue dans le détail du contrat et du business plan. »
Contexte immobilier 2023-2026 : un environnement qui façonne la défiscalisation
Comprendre la défiscalisation sans regarder le marché immobilier conduit à des décisions déconnectées de la réalité. Entre 2023 et 2026, plusieurs tendances structurantes se dessinent.
Le parc français compte environ 3,1 millions de logements vacants, soit un taux de vacance de 8,2 %. Les ventes de logements neufs reculent d’environ 10,8 %, alors que les besoins annuels de construction se situent autour de 400 000 logements. L’État vise 2 millions de logements supplémentaires d’ici 2030, dont 50 000 logements privés et 125 000 logements sociaux rien que pour 2026.
Sur le front des transactions, le volume de ventes sur 12 mois en 2025 avoisine 945 000 opérations, avec une croissance annuelle de 12 %. Les prévisions pour 2026 annoncent un volume compris entre 950 000 et 1 million de transactions. Les prix progressent de manière modérée : variation globale d’environ 0,7 %, avec des nuances :
- Appartements : +1,3 %.
- Maisons : +0,2 %.
- Province : +0,7 %.
- Île-de-France : +0,4 %.
- Paris : +2,9 %.
Pour 2026, la progression des prix se situerait entre 1 % et 2 %. Les taux d’intérêt se stabilisent autour de 3 % au premier semestre 2026, avec une perspective de légère hausse. Le marché du neuf subit un recul des autorisations de construction (-28 %) et un repli des mises en chantier (-9 %), alors que la demande locative continue de croître (+11 %) et l’offre diminue (-13 %).
Profils d’investisseurs et motivations : comment orienter le choix du dispositif
Les dispositifs de défiscalisation ne poursuivent pas tous la même finalité. Les motivations des investisseurs s’articulent généralement autour de quatre objectifs :
- Réduction d’impôts immédiate ou progressive.
- Diversification patrimoniale pour ne pas rester exposé uniquement aux marchés financiers.
- Recherche de rendement net, y compris après fiscalité et charges.
- Stabilité par rapport à la volatilité des actions et obligations.
La valorisation des biens énergétiquement performants entre aussi dans l’équation : les logements bien classés trouvent preneur plus vite, se louent à un meilleur niveau et résistent mieux à l’obsolescence réglementaire (interdiction graduelle de louer les passoires énergétiques, obligations de travaux, etc.).
Près de 45 % des investisseurs locatifs utilisent désormais une forme de dispositif fiscal. Dans le même temps, la fiscalité globale sur la pierre a progressé d’environ 8 % en trois ans, avec un surcoût potentiel d’une dizaine de pourcents pour certains montages de défiscalisation mal calibrés (surcoûts de travaux, charges additionnelles, obligations de mise aux normes).
| Objectif principal | Dispositifs à étudier | Horizon de détention conseillé | Points de vigilance |
|---|---|---|---|
| Réduction rapide de l’impôt sur le revenu | Pinel / Denormandie / Loc’Avantages / Malraux | 6 à 12 ans selon le cadre | Respect strict des engagements, plafonds et localisation |
| Optimisation des revenus locatifs long terme | LMNP au réel, amortissement capital 2026 | Au-delà de 10 ans | Gestion comptable et impact sur la plus-value à la revente |
| Valorisation patrimoniale et centre-ville | Denormandie / Malraux / déficit foncier renforcé | 10 à 15 ans et plus | Réalité du marché local, maîtrise des coûts de travaux |
| Complément de revenus à la retraite | LMNP, Loc’Avantages, amortissement capital | Long terme, constitution progressive du parc | Choix du locataire, pérennité de la demande locative |
Articuler défiscalisation et stratégie locale d’investissement
Une défiscalisation réussie s’ancre dans un territoire. Le choix de la ville, du quartier, du type de bien et du mode de gestion pèse plus lourd que la seule mécanique fiscale. Les communes où coexistent tourisme, activités économiques, services de proximité et bonnes dessertes offrent une base solide pour un projet locatif.
Les zones littorales attractives ou les petites villes bien desservies illustrent ce type d’équilibre. Un investisseur peut y mixer location saisonnière, location meublée longue durée, voire conventionnement à loyer maîtrisé. Autour d’un pôle touristique comme le Crotoy, par exemple, les réflexions sur les meilleurs restaurants, les services et l’attractivité globale se connectent directement au potentiel locatif annuel.
La défiscalisation devient alors un outil d’optimisation, non l’objectif central. Le bien doit rester cohérent sans avantage fiscal : emplacement, qualité de construction, performance énergétique, adaptabilité du logement aux différents types de locataires (étudiants, familles, seniors, actifs saisonniers).









