

La fiscalité crypto en France franchit une nouvelle étape en 2026. Entre comptes à l’étranger à signaler, calcul des plus-values, seuil d’exonération de 305 €, sanctions renforcées et arrivée de la directive européenne DAC8, le cadre se structure et laisse beaucoup moins de zones grises aux investisseurs.
Les autorités fiscales disposeront d’informations de plus en plus fines, transmises directement par les plateformes crypto. Comprendre ce qu’il faut déclarer en 2026, ce qui reste exonéré, et comment limiter les risques de redressement devient un véritable enjeu pour tout investisseur, du débutant au profil avancé.
| Élément fiscal | À quoi ça correspond ? | Pourquoi c’est important en 2026 ? | Erreur fréquente à éviter |
|---|---|---|---|
| Calcul de la plus-value crypto | Différence entre prix de vente et prix d’acquisition du portefeuille global. | Les règles 2026 maintiennent la méthode du prix moyen pondéré, souvent mal comprise. | Croire que chaque transaction a son propre prix d’achat. |
| Déclaration des comptes sur plateformes étrangères | Toute plateforme crypto non française doit être déclarée. | Renforcement des contrôles automatisés avec les exchanges en 2026. | Penser que Binance ou Kraken sont des exceptions. |
| Opérations imposables | Conversion crypto → euro ou achat d’un bien. | Toujours le pivot fiscal principal, même avec de nouvelles régulations. | Déclarer à tort les échanges crypto → crypto. |
| Régime fiscal applicable | PFU (30%) pour un investisseur particulier. | Aucune modification prévue en 2026 malgré les rumeurs. | Croire qu’un volume élevé impose le passage en activité professionnelle. |
| Cas des NFT et DeFi | Traitement désormais mieux encadré par l’administration. | Précisions 2026 sur les revenus passifs (staking, lending, airdrops). | Tout déclarer comme « plus-value », même ce qui relève du revenu. |
Simulateur de Fiscalite Crypto – France 2026
Calculez l’impot sur vos plus-values en actifs numeriques (regime 2026)
Attention : les moins-values sur actifs numeriques ne sont pas reportables sur les annees suivantes.
Sommaire
Fiscalité crypto 2026 : les grands principes à connaître
En France, les gains sur crypto-actifs relèvent d’un régime fiscal spécifique. Le cadre s’applique aux particuliers qui investissent de manière occasionnelle, via des plateformes spécialisées ou des applications d’investissement. Les règles reposent sur le principe de flat tax et sur une distinction claire entre opérations occasionnelles et activité professionnelle.
Pour un investisseur particulier, la plupart des gains issus de la vente de crypto contre de la monnaie fiduciaire (euro, dollar…) subissent le prélèvement forfaitaire unique (PFU), communément appelé flat tax, composé d’un impôt sur le revenu et de prélèvements sociaux.
Crypto-actifs concernés par la fiscalité française
La notion de crypto-actif est large. Elle englobe toutes les formes de jetons numériques enregistrés sur une blockchain ou un registre distribué. Dès lors qu’un actif entre dans cette catégorie, les gains réalisés lors d’une cession entrent potentiellement dans l’assiette taxable.
Sont notamment concernés :
- Les cryptomonnaies « classiques » (Bitcoin, Ethereum, etc.).
- Les stablecoins (USDT, USDC, DAI, etc.).
- Les tokens d’écosystèmes DeFi.
- Les utility tokens liés à des services ou plateformes.
- Les NFT lorsque leur cession génère une plus-value à titre occasionnel.
Le régime fiscal peut toutefois varier selon la nature de l’actif ou la récurrence de l’activité. Une activité de trading intensive, de minage ou de market making peut être requalifiée en activité professionnelle et sortir du régime des particuliers.
Occasionnel ou professionnel : un pivot décisif
La frontière entre investisseur particulier et professionnel s’appuie sur plusieurs critères : volume des opérations, fréquence, organisation, recours à des outils avancés, caractère spéculatif systématique. En cas de requalification en activité professionnelle, l’imposition bascule vers les bénéfices professionnels (BIC ou BNC), avec une mécanique comptable bien plus exigeante.
Pour un investisseur qui gère un portefeuille de long terme, alimente progressivement ses positions via une stratégie du type DCA en crypto et réalise des ventes ponctuelles, le régime des particuliers reste la référence. Ce régime s’inscrit dans une logique d’investissement patrimonial, au même titre que d’autres classes d’actifs.
Ce qu’il faut déclarer en 2026 : panorama complet
En 2026, un investisseur crypto français ne se limite pas à déclarer des plus-values. Les obligations couvrent à la fois les comptes détenus à l’étranger, les opérations taxables et parfois des éléments de traçabilité. Cette vision globale évite les mauvaises surprises lors d’un contrôle.
Deux grands volets se détachent :
- La déclaration des comptes d’actifs numériques à l’étranger.
- La déclaration des gains (plus-values) imposables lors de la cession.
Déclaration des comptes crypto détenus à l’étranger
Tout résident fiscal français qui détient un compte sur une plateforme étrangère doit, en principe, déclarer ce compte à l’administration via un formulaire dédié. Cette obligation reste valable même en l’absence de cession ou de plus-value sur l’année.
Cette déclaration concerne les comptes ouverts, détenus, utilisés ou clos pendant l’année. Qu’il s’agisse d’un exchange centralisé hors de France ou d’une plateforme enregistrée dans un autre État membre, le compte entre dans le champ de l’obligation.
Ne sont pas soumis à cette obligation les comptes détenus auprès de plateformes françaises, par exemple une plateforme comme Coinhouse, dès lors qu’elle est domiciliée en France et soumise aux réglementations locales. Dans ce cas, aucune déclaration de compte spécifique n’est exigée de la part de l’utilisateur pour ce seul motif.
| Type de compte crypto | Localisation de la plateforme | Obligation de déclaration du compte en 2026 ? |
|---|---|---|
| Exchange centralisé (CEX) étranger | Hors de France (UE ou hors UE) | Oui, compte à déclarer annuellement |
| Exchange centralisé français | France (ex. : Coinhouse) | Non, pas de déclaration de compte spécifique |
| Wallet non custodial (Ledger, MetaMask…) | Autocontrôle des clés | Cas à analyser en fonction de la qualification en compte d’actifs numériques |
| Plateforme de staking ou lending étrangère | Hors de France | Oui, si considérée comme compte d’actifs numériques |
Cette obligation joue chaque année, indépendamment des montants. Omettre ce volet expose à des sanctions spécifiques, même si aucune plus-value n’est réalisée.
Opérations à déclarer : ce qui entre dans le calcul des plus-values
Le cœur de la fiscalité crypto se situe dans les cessions imposables. Il s’agit principalement de la conversion de crypto-actifs en monnaie fiduciaire (euro notamment). À chaque cession de ce type, une plus-value ou une moins-value globale se calcule.
À la date de rédaction, le régime français applique une logique de portefeuille global. L’investisseur calcule une plus-value globale à partir de la valeur totale de son portefeuille et de son prix d’acquisition moyen. Le calcul intervient à chaque cession en monnaie fiat, puis s’agrège sur l’année.
Le champ fiscal couvre notamment :
- La vente de crypto contre euros ou autre devise fiduciary.
- Les paiements de biens ou services directement en crypto (assimilés à une cession).
- Certaines conversions crypto-crypto selon la rédaction en vigueur et la qualification retenue.
- Les revenus de staking crypto ou de lending, souvent assimilés à des revenus de capitaux mobiliers ou intégrés dans la plus-value lors de la cession.
Seuils, exonérations et seuil de 305 € en 2026
Le régime français prévoit un seuil d’exonération qui concerne le montant total des ventes annuelles. Ce seuil joue un rôle clé pour les petits volumes ou pour les investisseurs qui liquident occasionnellement une partie de leur portefeuille.
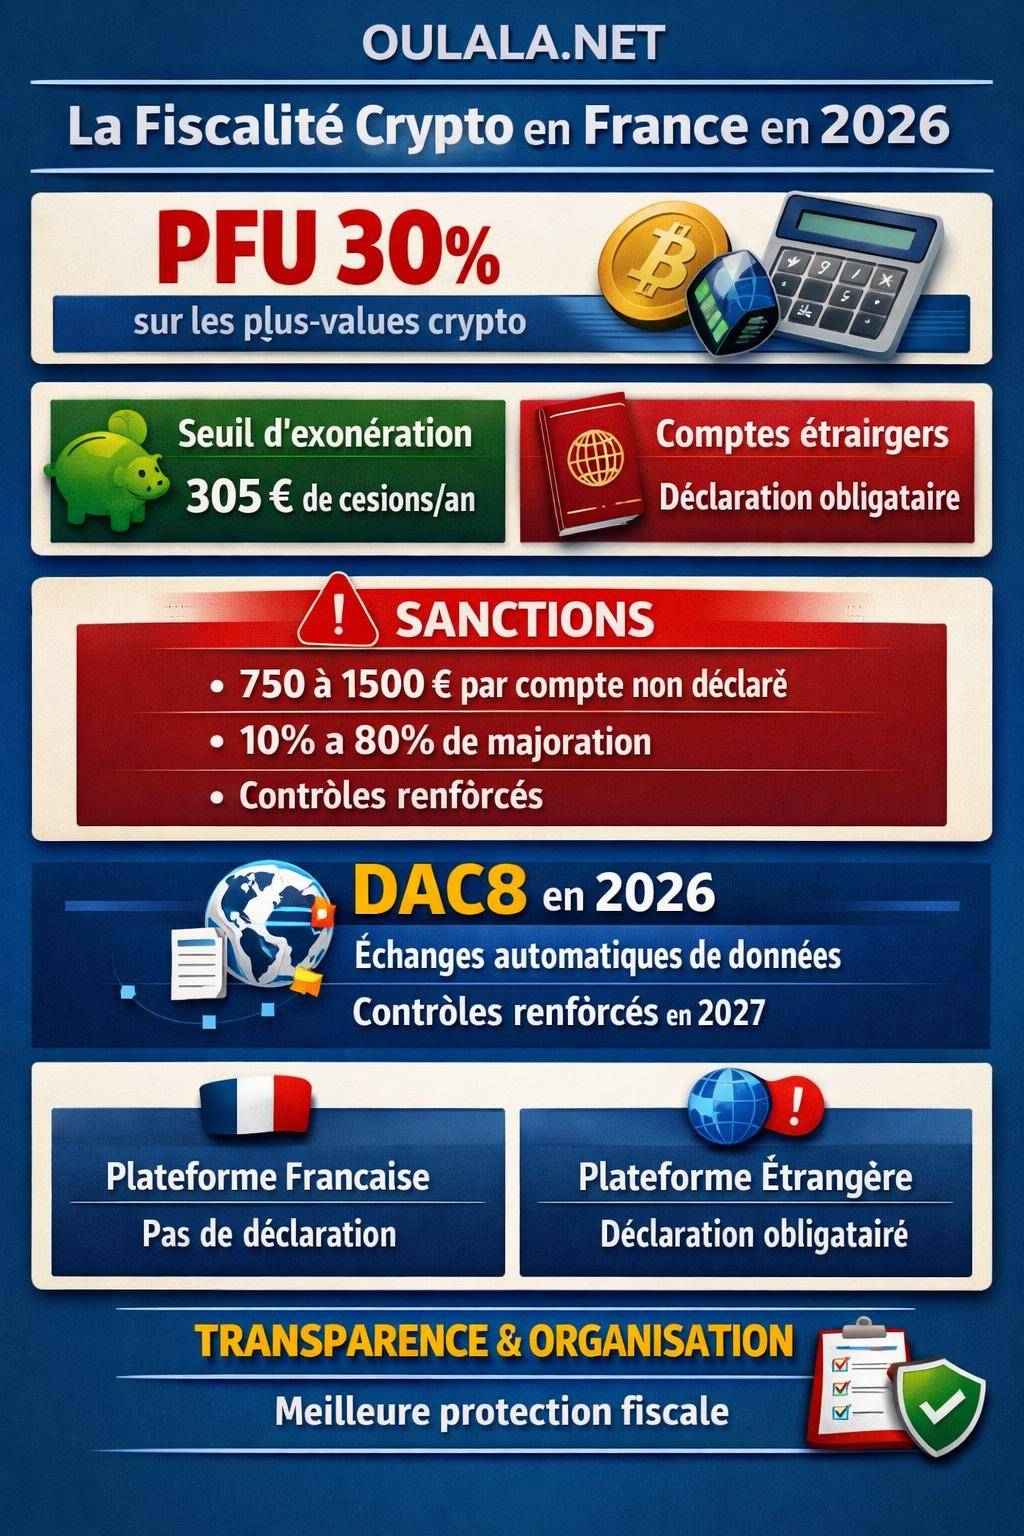
Le seuil d’exonération de 305 €
Lorsque le montant total des cessions de crypto sur une année civile reste inférieur à 305 €, l’investisseur bénéficie d’une exonération d’impôt sur le revenu au titre des plus-values correspondantes. Ce seuil s’apprécie sur la somme de toutes les ventes imposables de l’année.
Quelques implications concrètes :
- Si la totalité des ventes en fiat est inférieure à 305 €, aucune plus-value n’est imposée au titre de l’impôt sur le revenu.
- Au-delà de ce seuil, l’intégralité des plus-values de l’année entre dans le calcul de l’assiette taxable, pas seulement la fraction qui dépasse 305 €.
- Ce seuil ne dispense pas des autres obligations, notamment la déclaration de comptes étrangers.
Ce mécanisme intéresse les portefeuilles de petite taille, ou les investisseurs qui réalisent des sorties de liquidités très limitées. Pour des montants plus conséquents, un suivi fin des flux devient indispensable.
Moins-values et optimisation dans le cadre légal
La fiscalité crypto tient également compte des moins-values. Ces pertes peuvent, dans certains cas, venir réduire le montant global des plus-values imposables sur les cessions de crypto. Un suivi rigoureux des positions soldées à perte améliore donc la précision de la déclaration.
La logique consiste à consolider, sur une même année, les gains et les pertes issues des cessions taxables. Une gestion patrimoniale réfléchie s’appuie souvent sur des arbitrages, avec des sorties partielles sur certaines lignes et une réallocation sur d’autres, toujours en respectant le cadre légal.
Sanctions en cas de non-déclaration crypto en 2026
Le cadre législatif français prévoit une série de sanctions financières et pénales en cas de manquement aux obligations de déclaration. Ces mesures couvrent autant l’oubli de déclarer un compte que l’absence de déclaration de gains imposables.
Plus les montants en jeu sont élevés et plus l’administration peut considérer une intention frauduleuse, surtout à partir de certaines valeurs de portefeuille ou en cas de récidive.
Amendes pour non-déclaration de comptes crypto étrangers
La non-déclaration d’un compte crypto à l’étranger entraîne une amende forfaitaire par compte non déclaré, avec un plafond global annuel. Deux cas de figure se distinguent selon la valeur du compte concerné.
| Situation | Conditions | Amende par compte non déclaré | Amende pour omission dans la déclaration | Plafond global annuel |
|---|---|---|---|---|
| Cas standard | Valeur du compte < 50 000 € | 750 € | 125 € | 10 000 € |
| Cas aggravé | Valeur du compte > 50 000 € | 1 500 € | 250 € | 10 000 € |
Ces montants visent spécifiquement l’absence de déclaration de compte. Ils s’ajoutent, le cas échéant, à d’autres pénalités liées à des redressements sur les plus-values non déclarées.
L’administration considère la détention non déclarée de comptes d’actifs numériques à l’étranger comme un manquement significatif. Même sans cession, l’investisseur reste tenu de signaler ces comptes.
Majoration d’impôt et intérêts de retard
En cas de contrôle et de redressement, l’administration applique des majorations sur l’impôt initialement dû. La fourchette standard se situe entre 10 % et 40 % de majoration, selon la nature de l’erreur, la réactivité du contribuable et l’éventuelle répétition des manquements. Dans les situations les plus graves, la majoration peut grimper jusqu’à 80 %.
À ces majorations s’ajoutent des intérêts de retard. Le taux mensuel de référence se situe autour de 0,2 % par mois, soit environ 2,4 % par an. Une correction intervenue plus de 30 jours après la notification peut supporter une majoration douce de l’ordre de 10 %.
La combinaison impôt dû + majoration + intérêts rend les régularisations tardives nettement plus coûteuses que la mise en conformité initiale. Un investisseur organisé limite donc les écarts dès la première déclaration.
Sanctions pénales en cas de fraude caractérisée
Lorsque l’administration estime que le contribuable a mis en place une démarche frauduleuse délibérée (dissimulation de comptes, montages complexes, falsification de documents), le dossier peut relever du pénal. Dans ce contexte, les sanctions franchissent un seuil nettement plus lourd.
Les textes prévoient, dans les cas les plus sévères :
- Une amende pouvant atteindre 3 000 000 € dans la version de base.
- Une amende pouvant atteindre 15 000 000 € dans la version la plus élevée.
- Une peine d’emprisonnement pouvant aller jusqu’à 7 ans.
- Des sanctions complémentaires : privation de droits civils, interdiction professionnelle, saisie de biens.
La détention de crypto-actifs en elle-même n’est pas sanctionnée. Ce sont l’opacité volontaire, la dissimulation répétée et l’organisation de la fraude qui déclenchent les poursuites pénales.
Droit à l’erreur, régularisation et marge de manœuvre
Le système fiscal français intègre un droit à l’erreur, qui vaut également pour les crypto-actifs. Ce principe reconnaît qu’un contribuable de bonne foi peut commettre une erreur ou un oubli, surtout dans un domaine technique et encore récent comme les actifs numériques.
Dans ce cadre, une correction spontanée ou rapide, sans intention frauduleuse manifeste, bénéficie généralement de conditions de régularisation plus favorables. Les pénalités lourdes laissent place à des intérêts de retard limités, voire à une absence de majoration dans certains cas.
En quoi consiste le droit à l’erreur ?
Le droit à l’erreur signifie qu’un contribuable peut corriger une déclaration incomplète ou inexacte, à condition de le faire de manière sincère et proactive. Pour la crypto, cela recouvre :
- La correction d’une plus-value mal calculée.
- L’ajout d’un compte étranger omis une année précédente.
- La mise à jour d’un montant de cession sous-évalué par erreur de conversion.
La clé se situe dans la traçabilité des opérations : logs d’échanges, relevés envoyés par les plateformes, sauvegardes d’historique. Plus les éléments fournis sont clairs, plus la régularisation se déroule dans un climat coopératif.
Stratégie de régularisation en pratique
Un investisseur qui n’a jamais déclaré ses gains crypto ou ses comptes étrangers dispose d’une marge de manœuvre tant qu’aucun contrôle n’est engagé. Les démarches suivantes structurent une approche de régularisation :
- Rassembler les historiques complets des opérations sur chaque plateforme.
- Reconstituer les plus-values annuelles avec une méthode cohérente.
- Identifier les années où le seuil de 305 € a été dépassé.
- Préparer des déclarations rectificatives et, si besoin, une note explicative.
Cette préparation transforme un dossier fragile en situation argumentée. L’objectif reste d’aligner la réalité patrimoniale et la situation déclarée, avant que l’administration ne dispose de l’ensemble des informations via les transmissions de type DAC8.
Durcissement de la loi en 2025 et effets en 2026
Un renforcement du cadre de répression de la fraude est intervenu à partir du 15 février 2025. Ce durcissement vise les comportements de dissimulation volontaire, avec une priorité claire : mettre fin aux poches d’opacité sur les revenus et patrimoines, dont les crypto-actifs.
Ce mouvement impacte nécessairement la période 2026, puisque les contrôles, redressements et sanctions s’inscrivent désormais dans ce contexte renforcé. L’administration dispose d’outils plus précis pour analyser les flux financiers et rapprocher les données.
Quels changements concrets après 2025 ?
Sans entrer dans chaque détail technique, plusieurs tendances se dégagent :
- Meilleure coopération entre administrations (fisc, TRACFIN, autorités judiciaires).
- Usage accru des données issues des plateformes et intermédiaires financiers.
- Accent particulier sur les structures offshore et les schémas complexes.
Pour un investisseur particulier, cette évolution renforce l’intérêt de la transparence. Une déclaration conforme, même perfectible, place le contribuable dans une posture plus sereine que l’absence complète d’information communiquée.
Le durcissement de 2025 n’a pas pour objectif de pénaliser l’investisseur ponctuel, mais de réduire l’espace de manœuvre de la fraude organisée et des montages d’opacité systématique.
DAC8 : ce qui change pour la crypto à partir de 2026
La directive européenne DAC8 marque une étape structurante pour la fiscalité crypto. À partir du 1er janvier 2026, les prestataires de services sur crypto-actifs (PSCA) entreront dans un dispositif de déclaration automatique des opérations de leurs utilisateurs auprès des autorités fiscales.
Cela signifie que les plateformes de trading, de staking, de lending et d’échange de crypto opérant dans l’Union européenne auront l’obligation de transmettre des informations détaillées sur les comptes et transactions de leurs clients résidents.
Calendrier DAC8 et échéance 2027
Le calendrier s’organise en plusieurs étapes :
- 1er janvier 2026 : début de la collecte des informations par les PSCA.
- Durant 2026 : accumulation et structuration des données (soldes, volumes, cessions, identités des clients).
- 30 septembre 2027 : première échéance officielle de transmission des données aux administrations fiscales nationales.
Les premières statistiques publiques sur le nombre de contribuables déclarant des gains crypto en 2026 et les montants totaux déclarés ne pourront donc émerger qu’après cette date, une fois les informations traitées.
Conséquences pour les investisseurs français
Pour un résident fiscal français, cette évolution signifie que les déclarations seront progressivement croisées avec les données remontées par les plateformes. L’écart entre les montants déclarés et les flux réels deviendra plus facilement détectable.
Quelques impacts concrets :
- Réduction des possibilités d’omettre des comptes ou des opérations.
- Renforcement des contrôles ciblés sur les incohérences flagrantes.
- Simplification potentielle des déclarations à terme, une fois les échanges de données stabilisés.
Comptes français vs étrangers : différences de traitement
Dans le contexte 2026, une distinction nette subsiste entre les plateformes françaises et étrangères. Cette différence ne porte pas uniquement sur l’imposition elle-même, mais aussi sur les obligations déclaratives en matière de comptes.
Plateformes françaises
Un compte détenu sur une plateforme crypto française, enregistrée ou agréée en France, ne nécessite pas de déclaration spécifique de type « compte d’actifs numériques à l’étranger ». L’utilisateur n’a donc pas de formulaire de compte étranger à remplir pour ce motif.
En revanche, les plus-values issues des cessions effectuées via ces plateformes restent pleinement imposables selon le régime applicable. Les flux doivent être intégrés au calcul global des gains annuels.
Plateformes étrangères
Les comptes ouverts sur des plateformes situées hors de France, même au sein de l’Union européenne, sont soumis à l’obligation de déclaration annuelle. Cette obligation s’ajoute à la déclaration de plus-value.
Beaucoup d’investisseurs historiquement positionnés sur de grands exchanges internationaux doivent donc gérer deux volets :
- La déclaration des comptes eux-mêmes.
- La déclaration des gains réalisés via ces comptes.
L’arrivée de DAC8 renforce encore cette distinction : les plateformes étrangères seront tenues de transmettre les informations aux autorités fiscales, ce qui réduit fortement le risque que ces comptes restent invisibles pour l’administration.
Organisation pratique de sa fiscalité crypto en 2026
Pour naviguer sereinement dans la fiscalité crypto en 2026, une approche organisée simplifie nettement la tâche. Le volume d’information à gérer augmente : historique des trades, staking, transferts inter-plateformes, conversions multiples… Sans méthode, le suivi devient rapidement ingérable.
Mise en place d’un suivi structuré
Une bonne pratique consiste à établir un tableau de bord fiscal, distinct des interfaces des exchanges, avec les éléments suivants :
- Liste exhaustive des plateformes utilisées (françaises et étrangères).
- Dates d’ouverture et de fermeture des comptes.
- Montants déposés et retirés en fiat.
- Principales opérations de cession imposable, avec leur date et leur montant en euros.
- Éventuels revenus de staking ou de lending.
Ce tableau forme la base de votre déclaration. Il facilite également les échanges avec un conseiller fiscal ou un expert-comptable si vous choisissez d’être accompagné.
Articulation avec sa stratégie d’investissement
La dimension fiscale influe logiquement sur la stratégie d’investissement. Un investisseur long terme qui structure ses achats dans la durée, via une méthode telle que le DCA en crypto, limite le nombre de cessions imposables tout en lissant son prix d’entrée.
À l’inverse, un trading très intensif multiplie les événements de cession, complique le calcul des plus-values et augmente le risque de requalification en activité professionnelle. Intégrer le facteur fiscal dès la conception de votre stratégie (stratégies d’investissement crypto) améliore la cohérence d’ensemble.
Perspectives après 2026 : transparence accrue et adaptation
La période 2026 représente une phase charnière pour la fiscalité crypto en France. Le cadre se précise, les obligations se resserrent et l’échange d’informations se généralise. Les investisseurs qui s’approprient ce fonctionnement gagnent en visibilité sur la gestion de leur patrimoine numérique.
Dans ce contexte, comprendre les règles de base de la crypto-monnaie, ses usages et ses enjeux (comprendre la crypto-monnaie) forme un socle utile, autant pour l’investissement que pour la conformité fiscale. L’écosystème se professionnalise, et la relation entre l’investisseur, les plateformes et l’administration suit la même direction.
Les années suivant 2026 devraient voir émerger des outils plus intégrés, des services spécialisés et des interfaces de déclaration simplifiées. En attendant, une bonne maîtrise du cadre actuel, des seuils, des obligations et des risques disciplinaires reste le meilleur levier pour piloter sereinement un portefeuille crypto.









