

Disposer de 100 000 euros à investir ouvre de vraies perspectives. À ce niveau de capital, chaque décision structure durablement votre patrimoine, vos revenus futurs et votre rapport au risque. La clé se trouve dans une stratégie claire, une discipline solide et une diversification construite méthodiquement.
Entre marchés financiers, immobilier, solutions sécurisées et poches plus dynamiques, plusieurs combinaisons existent. En comprenant les mécanismes de chaque support et en organisant votre capital autour d’objectifs précis, vous bâtissez une stratégie cohérente, adaptée à votre profil et à votre horizon de temps.
| Stratégie | Objectif principal | Avantages | Risques / Points d’attention |
|---|---|---|---|
| Diversification géographique | Réduire l’impact d’une crise locale | Accès aux marchés en croissance, équilibre du portefeuille | Risque de change, fiscalité différente |
| Combinaison actions / obligations | Créer un couple rendement / sécurité | Stabilité accrue, diversification naturelle | Performances plus faibles en période haussière |
| Allocation immobilière | Générer un revenu passif stable | Rendements réguliers, protection contre l’inflation | Manque de liquidité, frais élevés |
| Investissements alternatifs | Renforcer la diversification | Décorrélation des marchés financiers | Moins transparents, parfois volatils |
| Stratégie long terme | Maximiser la croissance du capital | Effet cumulatif puissant, sérénité | Fluctuations importantes à court terme |
Sommaire
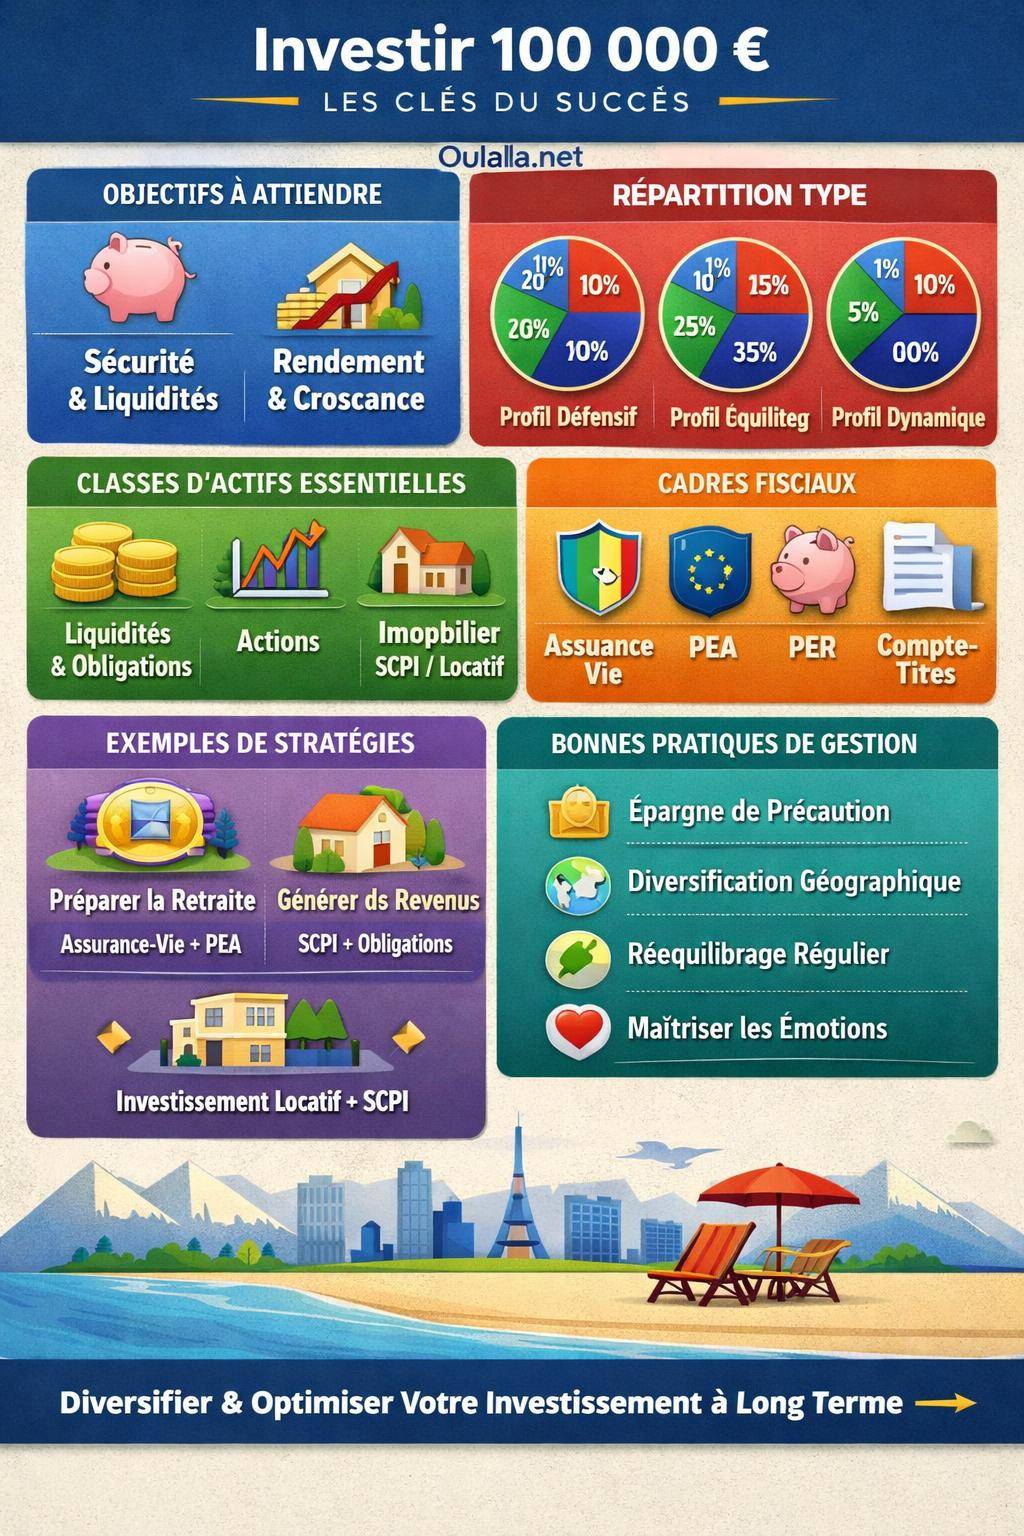
Exemple de diversification d un portefeuille de 100 000 euros
Repartition indicative pour un profil equilibre – horizon 8 ans.
Comprendre les enjeux d’un investissement de 100 000 euros
Investir 100 000 euros ne se résume pas à choisir quelques produits au hasard. Ce capital représente une étape structurante dans une stratégie de constitution et de diversification de patrimoine. Chaque allocation, chaque arbitrage et chaque niveau de risque influencent la suite de votre parcours financier.
Avec ce montant, la notion de stratégie globale prend tout son sens : équilibre entre sécurité et rendement, répartition entre placements liquides et investissements de long terme, choix entre gestion autonome et accompagnement par un professionnel. L’objectif consiste à créer un ensemble cohérent, et non une juxtaposition de placements.
La diversification ne sert pas uniquement à « répartir les œufs dans plusieurs paniers ». Elle permet aussi de lisser les performances dans le temps, d’optimiser la fiscalité et d’adapter la structure du patrimoine à l’évolution de votre vie : projets familiaux, retraite, changement professionnel ou volonté de transmission.
Définir ses objectifs : sécurité, rendement, liberté financière
Une stratégie de diversification pertinente repose toujours sur des objectifs explicites. Investir 100 000 euros sans cap précis conduit souvent à un portefeuille incohérent, sur-exposé ou trop défensif. Poser vos priorités oriente directement la répartition des supports.
Épargne de précaution et sécurité du capital
Avant d’envisager la moindre prise de risque, un socle de sécurité s’impose. Ce socle ne relève pas encore de l’investissement patrimonial, mais conditionne votre tranquillité d’esprit. Il s’agit d’une réserve de liquidités mobilisable en quelques jours en cas d’imprévu.
Pour un capital total de 100 000 euros, beaucoup d’épargnants retiennent une enveloppe de 3 à 6 mois de dépenses courantes, parfois davantage selon la stabilité de leurs revenus. Cette réserve se loge sur :
- un livret réglementé (Livret A, LDDS) pour la disponibilité immédiate ;
- un compte sur livret bancaire ou un fonds monétaire pour un complément de trésorerie rémunéré ;
- éventuellement un compte à terme de courte durée pour un petit surcroît de rendement.
Ce socle joue le rôle d’amortisseur et évite de liquider en urgence un investissement de long terme dans un moment défavorable.
Recherche de rendement et de revenus complémentaires
Une fois la sécurité assurée, vient la logique de rendement. Avec 100 000 euros, la question revient souvent à ceci : viser une progression du capital, des revenus réguliers ou un panachage des deux. Ce choix influe sur le poids des actifs générateurs de flux (dividendes, loyers, coupons) dans votre allocation.
Exemples d’objectifs fréquents :
- constituer un capital pour la retraite à horizon 15 ou 20 ans ;
- dégager un complément de revenu mensuel via l’immobilier ou les dividendes ;
- préparer un projet précis : achat immobilier, financement des études des enfants, reconversion professionnelle.
Organisation patrimoniale et liberté financière
Investir 100 000 euros, c’est aussi structurer un cadre pour votre liberté financière. L’objectif n’est pas nécessairement l’indépendance totale, mais la capacité à multiplier vos choix de vie : réduire votre temps de travail, changer de région, financer des projets personnels sans dépendre uniquement du salaire.
Dans cette logique, les allocations privilégient souvent :
- des supports à fort potentiel de croissance sur le long terme (actions, immobilier de croissance) ;
- une diversification géographique robuste ;
- une gestion pilotée ou conseillée pour optimiser les arbitrages dans le temps.
Répartition stratégique : comment allouer 100 000 euros de manière diversifiée
La diversification ne s’improvise pas. Elle repose sur une répartition réfléchie entre plusieurs classes d’actifs, chacune répondant à un rôle précis dans le portefeuille global : sécurité, rendement, croissance, diversification de corrélation, optimisation fiscale.
Principales classes d’actifs à considérer
Pour investir 100 000 euros, les grandes familles de placements couramment utilisées sont :
- Liquidités et fonds monétaires : stabilité, faible volatilité, très grande disponibilité.
- Obligations (directes ou via fonds/ETF) : revenus sous forme de coupons, risque modéré mais réel, sensibilité aux taux.
- Actions (titres vifs, OPCVM, ETF) : moteur de croissance du portefeuille, volatilité assumée.
- Immobilier (direct, SCPI, OPCI, foncières cotées) : revenus potentiels réguliers, valorisation de long terme.
- Produits structurés : exposition encadrée à des sous-jacents boursiers avec mécanismes de protection partielle.
- Actifs réels et alternatifs (matières premières, or, private equity, crowdfunding) : diversification complémentaire.
L’idée consiste à combiner ces briques pour obtenir un ensemble adapté à votre profil de risque et à votre horizon d’investissement.
Exemples de profils de répartition pour 100 000 euros
Le tableau ci-dessous présente des schémas de diversification typiques selon trois profils : défensif, équilibré et dynamique. Il ne s’agit pas de recommandations personnalisées, mais d’illustrations pour structurer la réflexion.
| Classe d’actifs | Profil défensif | Profil équilibré | Profil dynamique |
|---|---|---|---|
| Liquidités / monétaire | 20 % | 10 % | 5 % |
| Obligations & fonds obligataires | 40 % | 25 % | 10 % |
| Actions (OPCVM / ETF / titres) | 20 % | 35 % | 55 % |
| Immobilier (SCPI, OPCI, foncières) | 15 % | 20 % | 20 % |
| Actifs alternatifs | 5 % | 10 % | 10 % |
Pour un capital de 100 000 euros, ces répartitions conduisent à des montants concrets : par exemple, un profil équilibré allouerait 35 000 euros aux actions, 20 000 euros à l’immobilier, etc. Chaque ligne devient un mini-portefeuille à construire dans l’enveloppe fiscale appropriée.
Immobilier : un pilier de la diversification pour 100 000 euros
L’immobilier occupe une place centrale dans les stratégies de diversification avec 100 000 euros. Ce type d’actif apporte une combinaison de revenus potentiels (loyers) et de valorisation patrimoniale, tout en jouant un rôle stabilisateur face à la volatilité des marchés financiers.
Investir en immobilier locatif direct
Avec 100 000 euros, plusieurs options existent pour l’immobilier physique :
- un apport pour un investissement locatif (appartement, maison, immeuble de rapport) financé en partie par un crédit ;
- un projet sans effet de levier dans une zone à prix maîtrisés ;
- un investissement dans un bien à rénover pour créer de la valeur via les travaux.
L’effet de levier du crédit joue un rôle structurant. En apportant par exemple 50 000 euros et en empruntant 150 000 euros, vous pilotez un projet à 200 000 euros, ce qui modifie radicalement la dimension de votre patrimoine immobilier. L’autre partie du capital (les 50 000 euros restants) alimente d’autres actifs financiers pour diversifier.
Les critères clés d’un investissement locatif performant restent la qualité de l’emplacement, la tension locative, la rentabilité nette après charges, ainsi que le régime d’imposition (micro-foncier, réel, LMNP, etc.).
« Un investissement locatif réussi repose davantage sur la qualité du bien et la maîtrise de la fiscalité que sur la seule recherche de rendement brut élevé. »
SCPI, OPCI et foncières cotées : immobilier papier
L’immobilier “papier” permet d’accéder à des portefeuilles diversifiés de biens immobiliers professionnels ou résidentiels, avec un ticket d’entrée modulable. Pour un capital de 100 000 euros, cette approche facilite une allocation progressive et fractionnée.
Les principaux supports sont :
- SCPI (Sociétés Civiles de Placement Immobilier) : parts de véhicules investis dans des bureaux, commerces, logistique, santé, etc., qui versent potentiellement des revenus réguliers ;
- OPCI : fonds mêlant immobilier physique, valeurs mobilières et liquidités ;
- Foncières cotées : sociétés immobilières en Bourse, plus liquides mais plus volatiles.
Les SCPI et OPCI s’intègrent aisément dans une assurance-vie ou un contrat de capitalisation, ce qui offre un cadre fiscal travaillé pour les revenus et l’optimisation à long terme. Les foncières cotées se logent plutôt dans un PEA ou un compte-titres.
Marchés financiers : actions, obligations et ETF dans une stratégie de diversification
Les marchés financiers jouent un rôle moteur dans la performance à long terme d’un capital de 100 000 euros. Ils apportent croissance, diversification géographique et possibilité de modulation du risque grâce aux fonds, OPCVM et ETF.
Actions : moteur de croissance du capital
Les actions représentent une participation au capital d’entreprises. Sur des horizons supérieurs à 8 ou 10 ans, elles offrent un potentiel de rendement intéressant, au prix d’une volatilité parfois marquée. Dans une stratégie de diversification, elles constituent souvent la poche de croissance.
Plusieurs approches existent :
- sélection de titres vifs (stock-picking) pour les investisseurs avertis ;
- investissement via OPCVM actions gérés activement ;
- utilisation d’ETF indiciels pour suivre un indice (MSCI World, S&P 500, Stoxx Europe 600, etc.).
Les ETF séduisent par leurs frais maîtrisés, leur transparence et leur simplicité. Ils s’intègrent particulièrement bien dans un plan d’investissement progressif, avec des versements programmés issus d’une partie des 100 000 euros ou d’une épargne régulière complémentaire.
Obligations et fonds obligataires : stabilisation et revenus
Les obligations sont des titres de créance émis par des États ou des entreprises. Elles apportent des coupons (intérêts) et un profil rendement/risque plus modéré que les actions, même si le risque de perte existe.
Pour 100 000 euros, plutôt que d’acheter des obligations en direct, la plupart des particuliers utilisent :
- des fonds obligataires diversifiés ;
- des ETF obligataires (souveraines, corporate, high yield, inflation, etc.).
Ces supports élargissent la diversification sur plusieurs émetteurs et plusieurs maturités. Ils contribuent à lisser la volatilité globale du portefeuille, surtout pour les profils équilibrés et défensifs.
Fonds diversifiés, structurés et produits à formule
Les fonds diversifiés et produits structurés constituent des briques utiles pour encadrer le couple rendement/risque. Certains fonds flexibles ajustent la part d’actions et d’obligations selon les conditions de marché. Les produits structurés, eux, prévoient souvent un mécanisme de protection conditionnelle du capital en échange d’une performance plafonnée.
Insérés dans une assurance-vie ou un compte-titres, ces instruments complètent une allocation classique et permettent de répondre à des profils d’investisseurs souhaitant un cadre plus balisé que les actions en direct.
Enveloppes fiscales : structurer les 100 000 euros dans les bons cadres
La même stratégie de diversification n’a pas le même résultat net selon l’enveloppe fiscale utilisée. Répartir les 100 000 euros entre plusieurs « contenants » optimise l’impact de la fiscalité sur les revenus et les plus-values.
Assurance-vie : pilier de la diversification patrimoniale
L’assurance-vie occupe une place centrale dans la structuration d’un patrimoine de 100 000 euros. Elle permet :
- d’investir sur un fonds en euros (part sécurisée) et sur des unités de compte (fonds, ETF, SCPI, OPCI, produits structurés) ;
- de bénéficier d’une fiscalité adoucie après 8 ans sur les rachats ;
- d’optimiser la transmission via la clause bénéficiaire ;
- d’ajuster progressivement la répartition entre sécurité et dynamisme.
Une partie significative des 100 000 euros s’organise souvent dans une ou plusieurs assurances-vie, en alternant différents contrats pour profiter de gammes de supports complémentaires et de conditions de frais variées.
PEA et PEA-PME : actions européennes et fiscalité attractive
Le Plan d’Épargne en Actions (PEA) et le PEA-PME offrent un cadre fiscal intéressant pour les investissements en actions de sociétés européennes et certains fonds/ETF éligibles. À condition de respecter une durée de détention et des plafonds de versement, les gains finissent par être faiblement taxés hors prélèvements sociaux.
Dans une stratégie de diversification avec 100 000 euros :
- une partie de la poche actions se loge dans un PEA pour optimiser la fiscalité à long terme ;
- le reste s’inscrit dans un compte-titres ou en unités de compte d’assurance-vie pour accéder à d’autres zones géographiques ou supports non éligibles.
Compte-titres, PER et autres enveloppes
Le compte-titres ordinaire laisse une grande liberté d’investissement (actions internationales, ETF monde, obligations, produits dérivés, foncières cotées, etc.). Son régime fiscal est moins favorable, mais sa flexibilité séduit les investisseurs actifs.
Le Plan d’Épargne Retraite (PER) intègre aussi la réflexion, en particulier pour les personnes soumises à une pression fiscale sur le revenu. Les versements peuvent être déductibles dans certaines limites, en échange d’une indisponibilité jusqu’à la retraite (hors cas de déblocage anticipé prévus par la loi).
« Structurer son capital entre assurance-vie, PEA, compte-titres et PER permet de combiner diversification financière et optimisation fiscale sur différentes temporalités. »
Stratégies de diversification avancées : zones géographiques, styles et thématiques
Avec 100 000 euros, la diversification ne se limite pas aux classes d’actifs. Elle s’étend à plusieurs dimensions complémentaires : zones géographiques, secteurs, styles de gestion, thématiques d’investissement et facteurs de risque.
Diversification géographique : France, Europe, États-Unis, pays émergents
Concentrer l’intégralité de son capital sur un seul pays ou une seule zone expose à des risques spécifiques (économiques, politiques, réglementaires). Une répartition géographique équilibrée limite ces aléas.
Pour la poche actions et immobilier coté, une structure fréquente tourne autour de :
- Europe : exposition domestique pour les résidents européens ;
- États-Unis : marché large, liquide, riche en entreprises innovantes ;
- pays émergents : complément de croissance, pondération mesurée ;
- monde entier via des ETF globaux (MSCI World, ACWI).
Cette couverture géographique s’obtient facilement à travers des ETF ou des fonds internationaux. Elle se combine avec la fiscalité propre à chaque enveloppe (PEA, assurance-vie, compte-titres).
Styles de gestion : value, croissance, dividende, qualité
Les gérants et les indices n’appliquent pas tous la même philosophie. Diversifier les styles de gestion permet de ne pas dépendre d’un seul cycle de marché. Quelques approches fréquentes :
- Value : recherche de sociétés sous-évaluées par rapport à leurs fondamentaux ;
- Croissance : entreprises affichant une hausse marquée de chiffre d’affaires et de bénéfices ;
- Dividende : titres distribuant une part de leurs bénéfices sous forme de flux réguliers ;
- Qualité : sociétés avec bilan solide, rentabilité récurrente, visibilité forte.
Une poche de 100 000 euros se répartit par exemple entre un ETF Monde « large », un fonds actions dividendes, un fonds thématique croissance et un fonds value. Chacun réagit différemment selon les phases économiques.
Thématiques d’investissement et secteurs
Les investissements thématiques ciblent des tendances de fond : transitions énergétique et écologique, santé, vieillissement démographique, digitalisation, infrastructures, robotique, etc. Ces thèmes ne remplacent pas une base diversifiée, mais l’enrichissent.
Sur 100 000 euros, une allocation raisonnable sur ces thématiques reste mesurée (par exemple 5 à 15 % de la poche actions) afin de ne pas dépendre de quelques segments trop étroits. L’objectif consiste à capturer des dynamiques structurelles sans basculer dans la concentration.
Gestion du risque : volatilité, horizon de temps et psychologie
La performance d’un portefeuille ne dépend pas uniquement des supports choisis, mais aussi de votre capacité à gérer le risque et vos émotions. Avec 100 000 euros, un mouvement de marché se traduit en montants chiffrés significatifs, parfois impressionnants.
Volatilité et horizon de placement
La volatilité mesure l’ampleur des variations d’un actif. Les actions, par exemple, connaissent des fluctuations plus marquées à court terme que les obligations ou les fonds monétaires. Pourtant, sur des horizons de 10 à 15 ans, l’historique montre une meilleure probabilité de rendement positif pour une allocation bien diversifiée en actions.
D’où l’intérêt d’adapter votre exposition selon vos échéances :
- projet à moins de 3 ans : part très limitée d’actions, accent sur la sécurité ;
- horizon 5 à 8 ans : mix équilibré entre actions, obligations et immobilier ;
- horizon supérieur à 10 ans : poids plus marqué des actions, en conservant tout de même une poche défensive.
Psychologie de l’investisseur et discipline
Face aux marchés, les réactions émotionnelles prennent souvent le dessus : peur lors des baisses, euphorie lors des hausses prolongées. Ces biais conduisent fréquemment à acheter tard et à vendre dans la panique. La diversification et une stratégie claire limitent cette dérive.
Pour ancrer une discipline robuste :
- définissez à l’avance les proportions de chaque classe d’actifs ;
- fixez des règles de rééquilibrage (par date ou par seuil de variation) ;
- évaluez votre portefeuille à intervalles réguliers, sans le surveiller compulsivement ;
- gardez votre horizon en tête : un portefeuille long terme supporte des phases de baisse intermédiaires.
« La stratégie est souvent simple sur le papier. La difficulté se concentre dans l’exécution, la patience et le respect du plan malgré les fluctuations de marché. »
Combiner diversification et objectifs patrimoniaux globaux
Investir 100 000 euros ne se fait pas en vase clos. Votre patrimoine inclut votre résidence principale, votre épargne retraite, vos droits sociaux, éventuellement un patrimoine professionnel. La stratégie de diversification tient compte de cet ensemble.
Articuler les 100 000 euros avec le reste du patrimoine
Un salarié fortement exposé à un secteur via son emploi adoptera par exemple une allocation boursière complémentaire, moins concentrée sur ce secteur. Une personne déjà très investie en immobilier ajustera la nouvelle enveloppe vers plus de supports financiers pour rééquilibrer.
Une démarche structurée consiste à :
- dresser un inventaire complet : immobilier, placements financiers, liquidités, dettes ;
- analyser la répartition actuelle par classe d’actifs et par pays ;
- utiliser les 100 000 euros pour corriger les déséquilibres (surpoids immobilier, sous-exposition aux actions, manque de diversification internationale).
Pour approfondir la logique globale de diversification, un contenu complémentaire sur la diversification du patrimoine apporte un éclairage élargi, au-delà de ce seul capital de 100 000 euros.
Intégrer la fiscalité et la transmission
La diversification touche aussi la fiscalité et la préparation de la transmission. Selon votre situation (célibataire, en couple, avec ou sans enfants, régime matrimonial), les choix d’enveloppes et de supports orientent la charge fiscale présente et future.
Quelques leviers à examiner :
- répartition entre assurance-vie, PEA, compte-titres, PER ;
- utilisation des abattements sur les plus-values et les revenus ;
- mise en place de donations ou de clauses bénéficiaires adaptées ;
- choix des régimes fiscaux en immobilier locatif (micro, réel, LMNP, démembrement).
Exemples de stratégies de diversification pour 100 000 euros
Pour rendre ces notions plus concrètes, voici trois scénarios illustratifs. Ils ne remplacent pas un conseil personnalisé, mais offrent un cadre de réflexion pour structurer votre propre allocation.
Scénario 1 : 100 000 euros pour préparer la retraite à 15 ans
Profil : actif d’une quarantaine d’années, horizon 15 ans, tolérance au risque modérée à soutenue.
Exemple d’allocation :
- 10 000 € : épargne de précaution (livrets, monétaire) ;
- 40 000 € : assurance-vie (50 % fonds en euros, 50 % unités de compte diversifiées) ;
- 30 000 € : PEA investi en ETF Monde et Europe ;
- 15 000 € : SCPI via assurance-vie ;
- 5 000 € : PER pour bénéficier d’une déduction fiscale.
La diversification s’opère à la fois par classes d’actifs (actions, immobilier, obligataire, monétaire) et par enveloppes fiscales, avec un accent sur la croissance à long terme.
Scénario 2 : 100 000 euros pour générer un complément de revenus
Profil : quinquagénaire, objectif de revenus complémentaires, sensibilité au risque intermédiaire.
Exemple d’allocation :
- 15 000 € : liquidités et fonds monétaires pour la flexibilité ;
- 35 000 € : SCPI de rendement (en direct ou assurance-vie) ;
- 20 000 € : fonds obligataires et produits de taux ;
- 20 000 € : fonds actions dividendes et foncières cotées ;
- 10 000 € : fonds diversifiés prudents.
Le portefeuille vise une combinaison de loyers et de dividendes, avec une volatilité globalement contenue et une poche de sécurité disponible en cas de besoin.
Scénario 3 : 100 000 euros comme point de départ d’un projet immobilier
Profil : investisseur souhaitant structurer un parc locatif, acceptant la gestion et l’illiquidité.
Exemple d’allocation :
- 20 000 € : capital mobilisé pour plusieurs SCPI, afin de générer des revenus réguliers et diversifiés ;
- 50 000 € : apport pour un investissement locatif à crédit (résidentiel ou mixte) ;
- 20 000 € : poche financière diversifiée (assurance-vie, PEA) pour garder un relais de croissance et de liquidité ;
- 10 000 € : réserve de sécurité sur livrets.
Ici, l’accent est mis sur l’immobilier, mais une base financière subsiste pour ne pas concentrer l’ensemble du risque sur un seul actif physique.
Se faire accompagner pour affiner la stratégie de diversification
Mettre en musique une stratégie de diversification à 360° avec 100 000 euros demande du temps, des connaissances et une bonne capacité d’analyse. Entre les règles fiscales, la sélection des supports, la gestion du risque et l’évolution de votre situation personnelle, l’appui d’un professionnel apporte une vraie valeur.
Un conseiller en gestion de patrimoine analyse votre profil, vos objectifs et vos contraintes, puis propose une structure d’allocation ajustée : choix des enveloppes, combinaison des classes d’actifs, arbitrages, optimisation fiscale et suivi dans la durée. Cette approche s’inscrit dans une vision globale de votre patrimoine, et pas seulement de ces 100 000 euros.
Pour les investisseurs qui disposent déjà d’un historique de placements, un audit patrimonial identifie les déséquilibres et les redondances (trop d’immobilier, surpondération d’un secteur ou d’une zone géographique, multitudes de contrats peu lisibles). Les 100 000 euros deviennent alors un levier pour corriger ces angles morts et réorganiser la structure globale.









