

Le passage du salaire brut au net pour un cadre en 2026 repose sur des règles précises, des taux de cotisations actualisés et quelques subtilités propres au statut cadre. En partant d’un revenu brut, la part réellement versée sur le compte bancaire dépend d’une série de paramètres sociaux et fiscaux souvent mal compris.
Entre taux AGIRC-ARRCO, CSG-CRDS, assurance vieillesse, avantages en nature et prélèvement à la source, la feuille de paie d’un cadre révèle une mécanique bien rodée. En maîtrisant cette mécanique, le calcul du net devient plus prévisible… et les négociations salariales prennent une toute autre dimension.
| Élément clé | Impact pour un cadre | Pourquoi c’est important |
|---|---|---|
| Taux de cotisations salariales 2026 | Environ 23 à 25 % du salaire brut | Permet d’estimer rapidement le passage brut → net |
| Spécificités cadre | Cotisation AGIRC‑ARRCO + cotisation APEC | Explique pourquoi le net est plus faible que pour un non‑cadre |
| Prime ou bonus | Intégrée dans le brut → augmente les cotisations | Aide à prévoir le net réellement perçu lors des primes annuelles |
| Mutuelle et avantages | Peuvent réduire légèrement le net imposable | À prendre en compte pour éviter les écarts de calcul |
| Simulation rapide | Brut × 0,75 ≈ Net (cadre) | Un repère simple pour vérifier son salaire net instantanément |
Calculateur Salaire Brut / Net – Cadre 2026
| Cotisation | Taux | Assiette | Montant |
|---|
Sommaire
Salaire brut en net d’un cadre en 2026 : principes généraux
Le salaire brut d’un cadre correspond au salaire contractuel avant toute retenue de cotisations sociales et de contributions diverses. Il inclut le salaire de base, les primes intégrées au brut, les éventuelles heures supplémentaires et certains avantages monétisés.
Le salaire net désigne le montant versé avant impôt sur le revenu, c’est-à-dire après déduction des cotisations salariales obligatoires (retraite, chômage, retraite complémentaire, CSG-CRDS, etc.). Une fois le prélèvement à la source appliqué, on obtient le salaire net après impôt, souvent appelé « net perçu ».
Pour un cadre, la structure des prélèvements diffère de celle d’un non-cadre, notamment à cause des régimes de retraite complémentaire AGIRC-ARRCO, de la cotisation APEC et, dans de nombreuses entreprises, de régimes de prévoyance spécifiques.
Rappels clés : paramètres de référence 2026 pour les cadres
Les calculs de cotisations en 2026 s’appuient sur plusieurs paramètres de référence publiés au niveau national. Ces données structurent la feuille de paie et influencent directement la conversion du salaire brut en net.
Plafond de la Sécurité sociale (PSS) et SMIC 2026
Le Plafond de la Sécurité sociale (PSS) sert de base à de nombreuses cotisations, en particulier celles liées à la retraite et à certaines contributions plafonnées. Pour 2026, les valeurs fournies sont les suivantes :
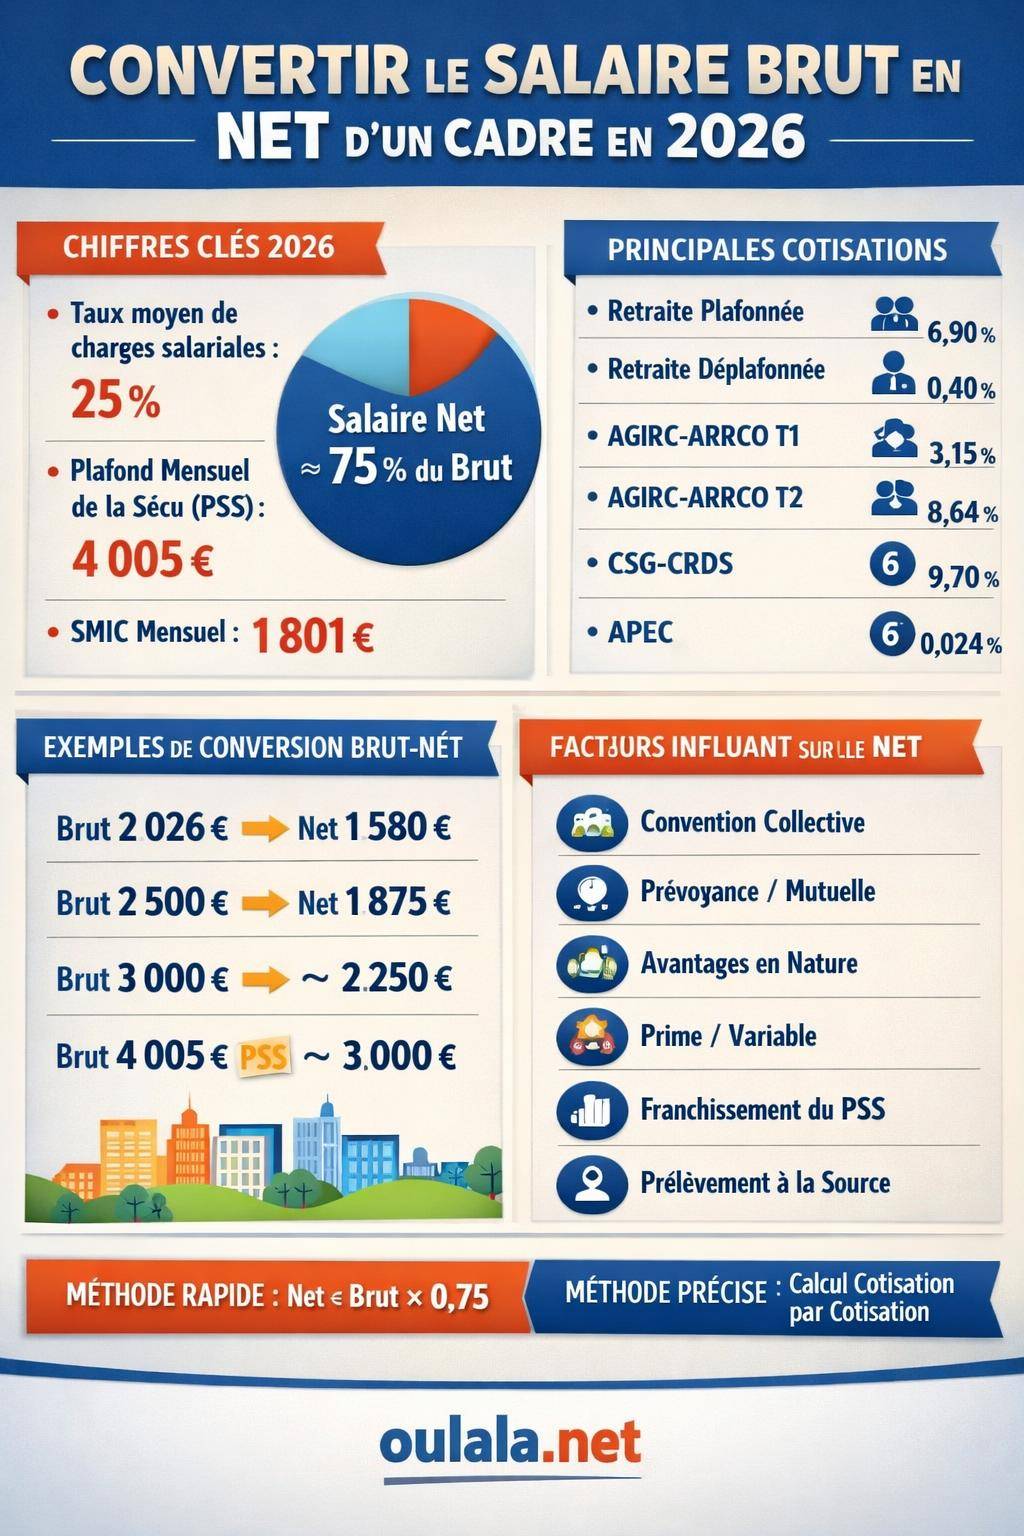
- PSS mensuel 2026 : 4 005 €
- PSS annuel 2026 : 48 060 €
Ces montants segmentent le salaire en tranches (Tranche 1, Tranche 2) pour la retraite complémentaire AGIRC-ARRCO ou les cotisations vieillesse. Un cadre dont le salaire dépasse le PSS alimente à la fois des cotisations plafonnées et déplafonnées.
Pour mémoire, le SMIC 2026 sert de repère, même si la plupart des cadres se situent au‑dessus :
- SMIC horaire brut 2026 : 11,88 €
- SMIC mensuel brut 2026 (35h) : 1 801 €
Règle simplifiée de conversion brut / net pour un cadre
Les informations de référence 2026 mentionnent un taux moyen de déduction cadres autour de 25 %. Le raccourci utilisé dans de nombreuses simulations est le suivant :
Formule simplifiée 2026 : net ≈ brut × 0,75
Concrètement, un salaire brut annuel de 60 000 € aboutit à un net annuel d’environ 45 000 €, sous réserve des spécificités du contrat et des dispositifs internes à l’entreprise.
Taux de cotisations salariales 2026 pour un cadre
Le calcul détaillé du salaire net d’un cadre en 2026 repose sur un ensemble de taux de cotisations. Ces taux s’appliquent au salaire brut, parfois dans la limite du PSS, parfois sur la totalité du salaire. Les principaux postes sont les suivants.
Assurance vieillesse de base cadre 2026
La retraite de base relève du régime général de la Sécurité sociale. Deux catégories de cotisations apparaissent sur la fiche de paie :
- Assurance vieillesse plafonnée (sur 1 PSS) : 6,90 %
- Assurance vieillesse déplafonnée (sur l’intégralité du salaire) : 0,40 %
La cotisation plafonnée ne s’applique que jusqu’à 4 005 € mensuels en 2026. Au‑delà, seule la cotisation déplafonnée continue de s’appliquer. Cette distinction explique pourquoi le taux global de charges diminue légèrement à mesure que le salaire augmente au‑delà du PSS, en proportion.
Retraite complémentaire AGIRC‑ARRCO cadre 2026
Les cadres relèvent de la retraite complémentaire AGIRC‑ARRCO, structurée en tranches. En 2026, les taux de cotisations salariales transmis sont :
- AGIRC‑ARRCO Tranche 1 (jusqu’à 1 PSS) : 3,15 %
- AGIRC‑ARRCO Tranche 2 (de 1 à 8 PSS) : 8,64 %
Deux contributions spécifiques s’ajoutent :
- CEG Tranche 1 (Contribution d’Équilibre Général) : 0,86 %
- CEG Tranche 2 : 1,08 %
- CET (Contribution d’Équilibre Technique, au‑delà de 1 PSS jusqu’à 8 PSS) : 0,14 %
Ces contributions visent à assurer l’équilibre du système de retraite complémentaire. Elles impactent directement la différence entre brut et net pour tous les salariés cadres dont la rémunération franchit le PSS.
CSG‑CRDS 2026 sur le salaire des cadres
La CSG‑CRDS représente une part significative des retenues sociales. Elle comprend :
- CSG déductible : 6,80 %
- CSG + CRDS non déductible : 2,90 %
La CSG‑CRDS se calcule sur une assiette légèrement supérieure au brut, incluant certains éléments de rémunération et un abattement spécifique. Le détail précis apparaît sur la fiche de paie, avec une ligne CSG déductible de l’impôt sur le revenu et une ligne CSG/CRDS non déductible.
APEC et autres spécificités cadres
Les cadres bénéficient d’un accompagnement spécifique via l’APEC (Association Pour l’Emploi des Cadres). Une cotisation dédiée figure souvent sur le bulletin :
- APEC salariée 2026 : 0,024 %
Cette cotisation finance les services d’orientation, de conseil et d’accompagnement de carrière proposés aux cadres. Elle s’ajoute aux autres prélèvements, même si son poids reste très limité dans le total des charges.
Cotisations patronales 2026 : ce que l’employeur verse en plus
Le passage du brut au net ne tient compte que des cotisations salariales. Pourtant, pour comprendre le « coût total » d’un cadre pour l’entreprise, il faut intégrer les cotisations patronales. Les données fournies pour 2026 mentionnent plusieurs taux significatifs.
Assurance chômage et allocations familiales côté employeur
En 2026, les informations indiquent :
- Assurance chômage salariale : 0 %
- Assurance chômage patronale : 4 %
- Allocations familiales salariales : 0 %
- Allocations familiales patronales : 5,25 %
Ces cotisations n’entrent pas dans le calcul du salaire net, mais elles expliquent la différence souvent marquée entre salaire brut et coût total employeur. Pour les cadres, l’assurance chômage reste majoritairement à la charge de l’employeur dans ce jeu de données.
Exemples chiffrés 2026 : conversion de salaire brut en net pour un cadre
Les exemples concrets donnent un repère pratique pour comprendre le passage du brut au net. Les données de référence fournissent plusieurs cas typiques.
Exemple 1 : salaire brut de 2 026 € en 2026
Une simulation fournie indique :
- Salaire brut 2026 : 2 026 €
- Salaire net estimé : 1 580,28 €
Le taux global de charges salariales ressort proche de 22 % dans cet exemple précis, légèrement inférieur au taux moyen de 25 % annoncé pour les cadres. La différence s’explique par le niveau de salaire (faible dépassement du SMIC et en dessous du PSS), ce qui limite certaines contributions ou en atténue l’impact relatif.
Exemple 2 : salaire brut de 2 500 € en 2026
Autre illustration pratique :
- Salaire brut : 2 500 €
- Salaire net indicatif : 1 875 €
Dans ce cas, le taux de transformation brut / net approche les 75 %. On se rapproche ainsi de la formule simplifiée utilisée pour les cadres. Cette estimation reste indicative et ne tient pas compte d’éléments comme la prévoyance obligatoire de branche, la mutuelle ou certains avantages en nature.
Tableau comparatif brut / net pour quelques niveaux de salaire cadre 2026
Le tableau ci‑dessous synthétise plusieurs niveaux de salaire brut en 2026, avec un net estimé à partir du taux moyen de 25 % de charges salariales (hors cas particuliers et régimes spécifiques) :
| Salaire brut mensuel 2026 | Salaire net avant impôt (estimation) | Hypothèse de calcul |
|---|---|---|
| 2 026 € | 1 580,28 € | Données de référence fournies |
| 2 500 € | 1 875 € | Estimation fournie (taux moyen proche de 25 %) |
| 3 000 € | ≈ 2 250 € | Application de la formule net ≈ brut × 0,75 |
| 4 005 € (1 PSS) | ≈ 3 000 € | Taux proche de 25 %, bascule de certaines tranches |
| 5 000 € | ≈ 3 750 € | Net un peu supérieur à 75 % selon structure des tranches |
Facteurs qui modifient la conversion brut / net d’un cadre
Le passage du brut au net ne résulte pas uniquement de taux nationaux. Plusieurs paramètres internes à l’entreprise ou liés au statut personnel influencent le résultat final.
Convention collective et accords d’entreprise
La convention collective applicable au cadre joue un rôle structurant. Elle peut imposer une prévoyance obligatoire, une mutuelle spécifique ou des régimes supplémentaires de retraite. Ces dispositifs entraînent des cotisations supplémentaires, parfois partagées entre l’employeur et le salarié.
Les accords d’entreprise complètent ce cadre. Ils prévoient des régimes d’intéressement, de participation, d’épargne salariale ou des dispositifs type PEE et PER collectif. Les contributions associées ne suivent pas toujours les mêmes règles que les cotisations classiques, mais influencent la rémunération nette disponible ou épargnée.
Régime social spécifique et statut du cadre
Certains cadres bénéficient de régimes sociaux spécifiques : statut cadre dirigeant, forfait jours, expatriation, détachement à l’étranger, etc. Ces situations entraînent parfois des règles de cotisations distinctes (assiettes particulières, exonérations partielles, application d’accords bilatéraux).
Le niveau de rémunération et le franchissement des seuils (1 PSS, multiples du PSS) modifient la répartition entre tranches pour la retraite complémentaire AGIRC‑ARRCO et la CEG, avec un impact direct sur le pourcentage de charges appliqué.
Taux de prélèvement à la source
Depuis la mise en place du prélèvement à la source, la fiche de paie affiche un salaire net avant impôt puis un net après impôt. Le taux de prélèvement dépend :
- de la situation familiale (célibataire, couple, enfants à charge)
- du niveau de revenu global du foyer
- des choix déclarés auprès de l’administration (taux personnalisé, taux neutre, taux individualisé)
Le calcul brut → net social reste identique. En revanche, la perception réelle chaque mois change fortement selon le taux appliqué. Un même salaire brut produira deux nets « après impôt » différents pour deux cadres dont les situations fiscales divergent.
Avantages en nature et compléments de rémunération
Les avantages en nature et les compléments de rémunération modèlent la différence entre brut affiché et pouvoir d’achat réel :
- véhicule de fonction
- logement de fonction
- abonnements télécom pris en charge
- titres‑restaurant
- prise en charge renforcée de la mutuelle ou de la prévoyance
Certains avantages entrent dans l’assiette des cotisations, d’autres bénéficient de régimes sociaux ou fiscaux spécifiques. Ils n’ont pas tous le même traitement sur la fiche de paie et nécessitent une lecture attentive du bulletin pour comprendre leur effet sur le net.
Méthode concrète pour calculer son salaire net cadre en 2026
Pour passer d’un salaire brut annuel ou mensuel au net en 2026, plusieurs approches coexistent, du calcul simplifié au calcul détaillé ligne par ligne.
Approche simplifiée : utiliser un taux moyen de conversion
Dans la plupart des cas, pour un cadre salarié en France en 2026, on retient un taux moyen de conversion brut → net d’environ 75 %. La méthode est directe :
- Salaires les plus courants (entre 2 500 € et 6 000 € brut) : net ≈ brut × 0,75
- Salaires proches du SMIC ou juste au‑dessus : taux légèrement inférieur (autour de 72‑73 %)
- Salaires très élevés (plusieurs fois le PSS) : taux parfois un peu supérieur à 75 %, selon la structure des tranches
Cette approche donne un ordre de grandeur utile pour estimer rapidement un futur net à partir d’une proposition de salaire brut, ou pour comparer deux offres.
Approche détaillée : reconstituer les principales cotisations
Pour un calcul plus précis, vous pouvez reconstituer les grandes lignes de cotisations :
- appliquer l’assurance vieillesse plafonnée et déplafonnée selon la part du salaire sous et au‑dessus du PSS
- calculer les contributions AGIRC‑ARRCO Tranche 1 et Tranche 2, ainsi que la CEG et la CET
- intégrer la CSG‑CRDS avec ses deux composantes (déductible / non déductible)
- ajouter la cotisation APEC et les éventuelles cotisations de prévoyance ou de mutuelle obligatoires
On obtient alors un total de charges salariales, que l’on soustrait au brut pour retrouver le net avant impôt. Cette méthode correspond davantage au travail réalisé par un logiciel de paie, avec application de chaque tranche et de chaque seuil.
« Depuis que je calcule moi‑même mon salaire net à partir du brut proposé en entretien, je visualise beaucoup mieux l’impact réel des hausses de salaire et des primes sur mon compte en banque. La compréhension des cotisations m’évite aussi de mauvaises surprises sur le bulletin. »
Utiliser des simulateurs spécialisés pour les cadres
Pour gagner du temps, de nombreux cadres se tournent vers des simulateurs en ligne dédiés au calcul brut / net, intégrant le statut cadre, les taux de 2026 et parfois même la convention collective. Ces outils permettent d’obtenir en quelques clics :
- un net mensuel à partir d’un brut mensuel ou annuel
- un brut cible à partir d’un net souhaité
- une estimation de l’impact d’une augmentation ou d’un bonus exceptionnel
Pour les cadres dirigeants, ou les cadres soumis à des régimes de temps de travail particuliers (forfait jours, part variable élevée), un calcul salaire brut en net cadre pensé pour ces profils permet un niveau de précision adapté aux montants concernés.
Spécificités du statut cadre dans le calcul brut / net
Le statut cadre n’est pas qu’un intitulé de poste. Il entraîne une structure de cotisations particulière, qui explique certains écarts de net face aux salariés non‑cadres à brut identique.
Charges sociales des cadres versus non‑cadres
Les données de référence mentionnent :
- Taux moyen de déduction cadres : 25 % environ
- Taux moyen de déduction non‑cadres : 22‑23 %
Les cadres supportent donc généralement un niveau de charges salariales légèrement supérieur, en particulier à cause des régimes de retraite complémentaire spécifiques et de certaines contributions supplémentaires. En contrepartie, ces cotisations ouvrent des droits à des pensions plus alignées sur le niveau de rémunération et à des couvertures complémentaires.
Pour analyser en détail ces écarts, un contenu dédié aux charges salariales cadre apporte un éclairage plus complet sur chaque ligne de cotisation.
Prévoyance et mutuelle spécifiques cadres
Dans de nombreuses branches, les cadres bénéficient d’une prévoyance obligatoire renforcée (incapacité, invalidité, décès) financée en partie par des cotisations salariales supplémentaires. Ces cotisations ne figurent pas toujours dans les tableaux standards mais influencent fortement la conversion brut / net.
Les offres de mutuelle d’entreprise plus protectrices pour les cadres entraînent également une part salariale de cotisation plus élevée. Selon le niveau de couverture choisi (isolé, duo, famille), l’impact sur le net peut devenir visible, surtout lorsque plusieurs options sont souscrites.
Part variable, bonus et intéressement
La rémunération des cadres intègre souvent une part variable : bonus annuel, primes sur objectifs, intéressement, participation. Ces éléments suivent parfois des règles de cotisations spécifiques :
- certaines primes sont intégrées au salaire brut et subissent les mêmes cotisations que le fixe
- l’intéressement et la participation peuvent être en partie exonérés de cotisations sociales classiques s’ils sont placés sur un plan d’épargne
- les primes exceptionnelles déclenchent une hausse temporaire des cotisations CSG‑CRDS et retraite complémentaire
La lecture du bulletin de paie sur les mois de versement du variable donne une vision plus fine de la mécanique réelle entre brut et net, au‑delà des seules moyennes annuelles.
Comparer, négocier et anticiper son salaire cadre en 2026
La maîtrise du passage brut → net offre un avantage concret lors des négociations salariales et des projets de mobilité professionnelle. Une même proposition de brut n’a pas la même valeur selon la structure de cotisations, les avantages annexes et la politique d’entreprise.
Interpréter une proposition salariale en entretien
Lorsqu’un recruteur annonce un salaire brut annuel, la conversion rapide en net aide à se situer immédiatement :
- appliquer un coefficient 0,75 pour un ordre de grandeur
- interroger les éléments de package : mutuelle, prévoyance, tickets‑restaurant, télétravail, prise en charge des transports
- questionner la structure variable : part du fixe, part du bonus, conditions d’attribution
Cette démarche permet de comparer deux offres sur une base plus objective que le seul brut, en tenant compte du net réellement perçu et de la valeur globale du package.
Prévoir l’impact d’une augmentation ou d’un changement de poste
Lors d’une promotion ou d’un changement de poste, le passage d’un brut à un autre se traduit par une hausse plus modeste du net. Par exemple, une augmentation de 400 € brut mensuels génère souvent environ 300 € net avant impôt pour un cadre en 2026.
Simuler en amont ces évolutions, avec les taux de charges mis à jour, permet :
- d’anticiper la marge de manœuvre budgétaire
- d’arbitrer entre hausse de fixe, bonus, avantages en nature ou abondement d’épargne salariale
- d’ajuster ses demandes lors de l’entretien annuel ou d’un changement d’entreprise
« Comprendre le passage du brut au net m’a permis de structurer mes demandes en entretien : j’exprime désormais mes attentes en net annuel après impôt, tout en vérifiant comment ce chiffre se traduit en brut pour l’employeur. Les discussions sont plus claires des deux côtés. »
Utiliser les bons outils et ressources en 2026
Pour garder une vision claire en 2026, plusieurs ressources restent utiles au cadre :
- simulateurs brut / net actualisés avec les taux de l’année
- documentation de la convention collective et des accords d’entreprise
- services RH, capables de détailler la composition des cotisations et avantages
- contenus spécialisés sur le calcul du salaire brut en net et sur les spécificités du salaire brut en net cadre
Combinés à une lecture régulière de la fiche de paie, ces outils donnent au cadre une vision complète de sa rémunération, de ses droits sociaux et de l’impact réel de chaque euro brut sur son salaire net perçu.









