

Un contrat à 46 000 € brut annuel séduit sur le papier. Pourtant, entre les cotisations, impôts et autres contributions, le montant réellement perçu peut varier de façon marquée. Avant d’accepter une proposition salariale ou de calculer votre budget, mieux vaut se pencher de près sur les données réelles de conversion du brut en net.
| Paramètre | Statut Non-Cadre | Statut Cadre |
|---|---|---|
| Salaire Brut Annuel | 46 000 € | |
| Cotisations Sociales (%) | ≈ 23% | ≈ 25% |
| Cotisations Sociales (€) | ≈ 10 120 € | ≈ 11 500 € |
| Net Annuel Estimé | ≈ 36 597 € | ≈ 34 500 € * |
| Net Mensuel Estimé | ≈ 3 050 € | ≈ 2 875 € * |
| Retraite Complémentaire | 3,15% | 8,64% |
| CSG/CRDS Totale (€) | ≈ 4 462 € | |
| Impôt sur le Revenu (PAS) | ≈ 18 495 € | |
| Surtaxe Spécifique | ≈ 761 € | |
| Déductions Fiscales | Abattement 10%, mutuelle, transport | |
| Réduction Cotisations | 3,45% (< 3,5 SMIC) ou 5,25% | |
| Assiette CSG | 98,25% du brut (avec abattement 1,75%) | |
| Assurance Vieillesse | 0,40% (totalité) + 6,90% (jusqu’à 1 PASS) | |
| Plafond Sécu (PASS 2025) | 3 925 €/mois ou 47 100 €/an | |
| Petit Bonus 💡 | Votre statut impacte fortement vos prélèvements : cadre = plus de cotisations, mais meilleure retraite complémentaire ! | |
Calculateur de Salaire 2025
Sommaire
46000 brut en net : quelle rémunération chaque mois ?
Différence entre salaire brut et salaire net réel
Le salaire brut représente la rémunération inscrite sur votre contrat avant retrait des cotisations sociales et fiscales. Ce montant inclut donc les charges salariales obligatoires, la CSG-CRDS, ainsi que d’éventuels avantages soumis à l’impôt.
Le salaire net, lui, correspond à ce que vous touchez réellement sur votre compte bancaire. Et ce n’est pas tout : il existe aussi le salaire net imposable qui sert de base pour le calcul du prélèvement à la source de l’impôt sur le revenu.
Simulation pour un salarié à 46 000 € brut en 2025
| Statut | Salaire net mensuel | Taux de cotisation global | Salaire net annuel estimé |
|---|---|---|---|
| Non-cadre | ≈ 3 050 € | ≈ 23% | ≈ 36 597 € |
| Cadre | ≈ 2 958 € | ≈ 25% | ≈ 35 496 € |
Mon conseil : Si vous êtes cadre, attention à la cotisation retraite complémentaire, elle alourdit davantage les prélèvements. Pensez à vérifier si votre employeur propose des compléments comme l’intéressement ou la participation.
Les différentes cotisations appliquées à 46 000 brut
Charges sociales : le socle du calcul net
Pour un salarié non-cadre, les charges s’élèvent à environ 10 120 €, soit 23 % de prélèvements. Un cadre paiera environ 11 500 €, avec un taux global plus élevé de 25 %, notamment à cause de la cotisation Agirc-Arrco (retraite complémentaire).
Ce taux comprend :
- Assurance maladie
- Assurance chômage
- Assurance vieillesse (0,40% sur la totalité du salaire + 6,90% sur la part plafonnée)
- Contributions pour la formation professionnelle
« Un salarié paie environ un quart de son salaire brut en cotisations sociales : un effort obligatoire, mais nécessaire pour se protéger à long terme. » — Source : URSSAF
CSG et CRDS : les contributions obligatoires
La CSG (8,30%) et la CRDS (0,50%) s’appliquent sur 98,25 % de votre salaire brut, après un abattement automatique. Pour 46 000 € de brut, cela équivaut à près de 4 462 € par an.
Ces contributions participent au financement de la Sécurité sociale et n’ouvrent pas de droits spécifiques.
Quel impact du prélèvement à la source ?
Salaire net imposable vs. salaire net à payer
Le salaire net affiché en bas de votre bulletin de paie n’est pas le montant que vous pouvez entièrement dépenser. Le prélèvement à la source vient réduire ce chiffre pour prélever directement l’impôt sur le revenu.
Pour un revenu annuel de 46 000 €, l’estimation du prélèvement à la source s’établit à environ 18 495 €, ajoutée à une surtaxe spécifique de 761 € selon votre situation. Cela peut faire baisser votre pouvoir d’achat réel de manière notable.
Déductions fiscales possibles
Heureusement, plusieurs dispositifs permettent d’atténuer l’impact fiscal :
- Abattement de 10 % pour frais professionnels
- Déduction des frais de transport domicile-travail à 50 %
- Déduction de la part patronale sur votre mutuelle
Astuce perso : Optez toujours pour la déclaration avec frais réels si vos dépenses liées à l’emploi dépassent l’abattement automatique de 10 %. C’est souvent le cas pour les professions mobiles ou avec des équipements spécifiques.
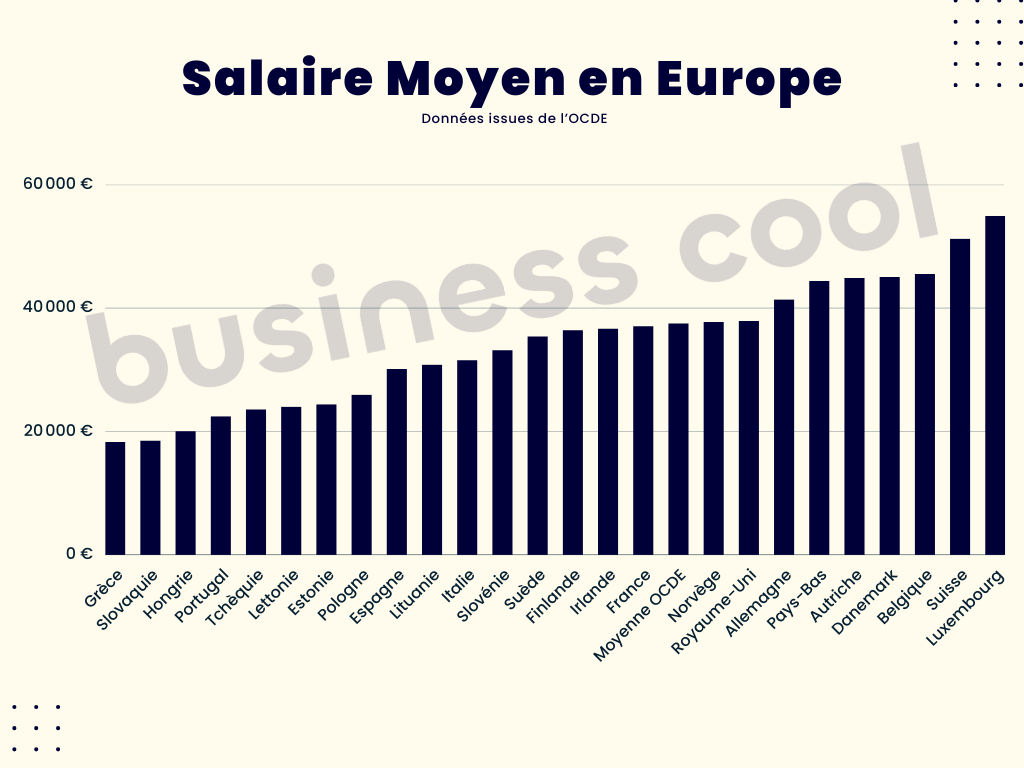
Une photo des salaires en Europe
Limites et seuils à connaître
Plafond de la Sécurité sociale 2025
En 2025, le plafond annuel de la Sécurité sociale s’élève à 47 100 €. Cela impacte les cotisations vieillesse, car celles-ci s’appliquent différemment sur la part de salaire en dessous ou au-dessus de ce seuil.
Réduction générale des cotisations
Un salaire brut de 46 000 € dépasse les 3,5 SMIC, ce qui permet de bénéficier d’une réduction des cotisations de 5,25 % sur certaines lignes de cotisations. Ce dispositif allège légèrement le coût global pour l’employeur, sans modifier le net pour l’employé.
En résumé, le passage de 46 000 brut en net dépend de votre statut (cadre ou non-cadre), de vos charges, mais aussi de vos exonérations. Il impacte aussi directement l’imposition via le prélèvement à la source. Pour bien négocier, comprendre ces chiffres est indispensable.









