

Optimiser ses impôts en 5 étapes simples repose sur une méthode structurée, des choix cohérents et une bonne compréhension des dispositifs fiscaux. Avec les bons réflexes, un salarié, un indépendant ou un couple marié réduit légalement sa facture fiscale sans entrer dans des montages obscurs.
Entre barème 2026, plafonds de déductions, niches fiscales et placements adaptés, chaque décision influence le montant final inscrit sur l’avis d’imposition. En suivant une stratégie claire, il devient possible d’orienter ses revenus, son épargne et ses dépenses vers des solutions réellement efficaces…
| Étape | Résumé essentiel |
| 1. Faire le point | Analyser revenus, charges et situations particulières pour repérer les leviers fiscaux. |
| 2. Utiliser les déductions | Exploiter les dépenses déductibles comme enfants, dons, frais réels ou travaux. |
| 3. Investir intelligemment | Privilégier les dispositifs fiscaux (immobilier, épargne retraite) pour réduire l’imposition. 📉 |
| 4. Optimiser ses choix familiaux | Adapter quotient familial, rattachments ou pensions selon la situation. |
| 5. Vérifier et ajuster | Contrôler sa déclaration avant envoi et anticiper pour l’année suivante. |
Simulateur d’Optimisation Fiscale
Vos 5 recommandations personnalisees
Sommaire
Étape 1 : Comprendre le barème 2026 pour cibler les bons leviers
Optimiser ses impôts commence par une maîtrise du barème de l’impôt sur le revenu 2026. Sans cette base, difficile de mesurer l’impact d’un versement sur un Plan d’Épargne Retraite (PER), d’un investissement immobilier ou d’un don à une association.
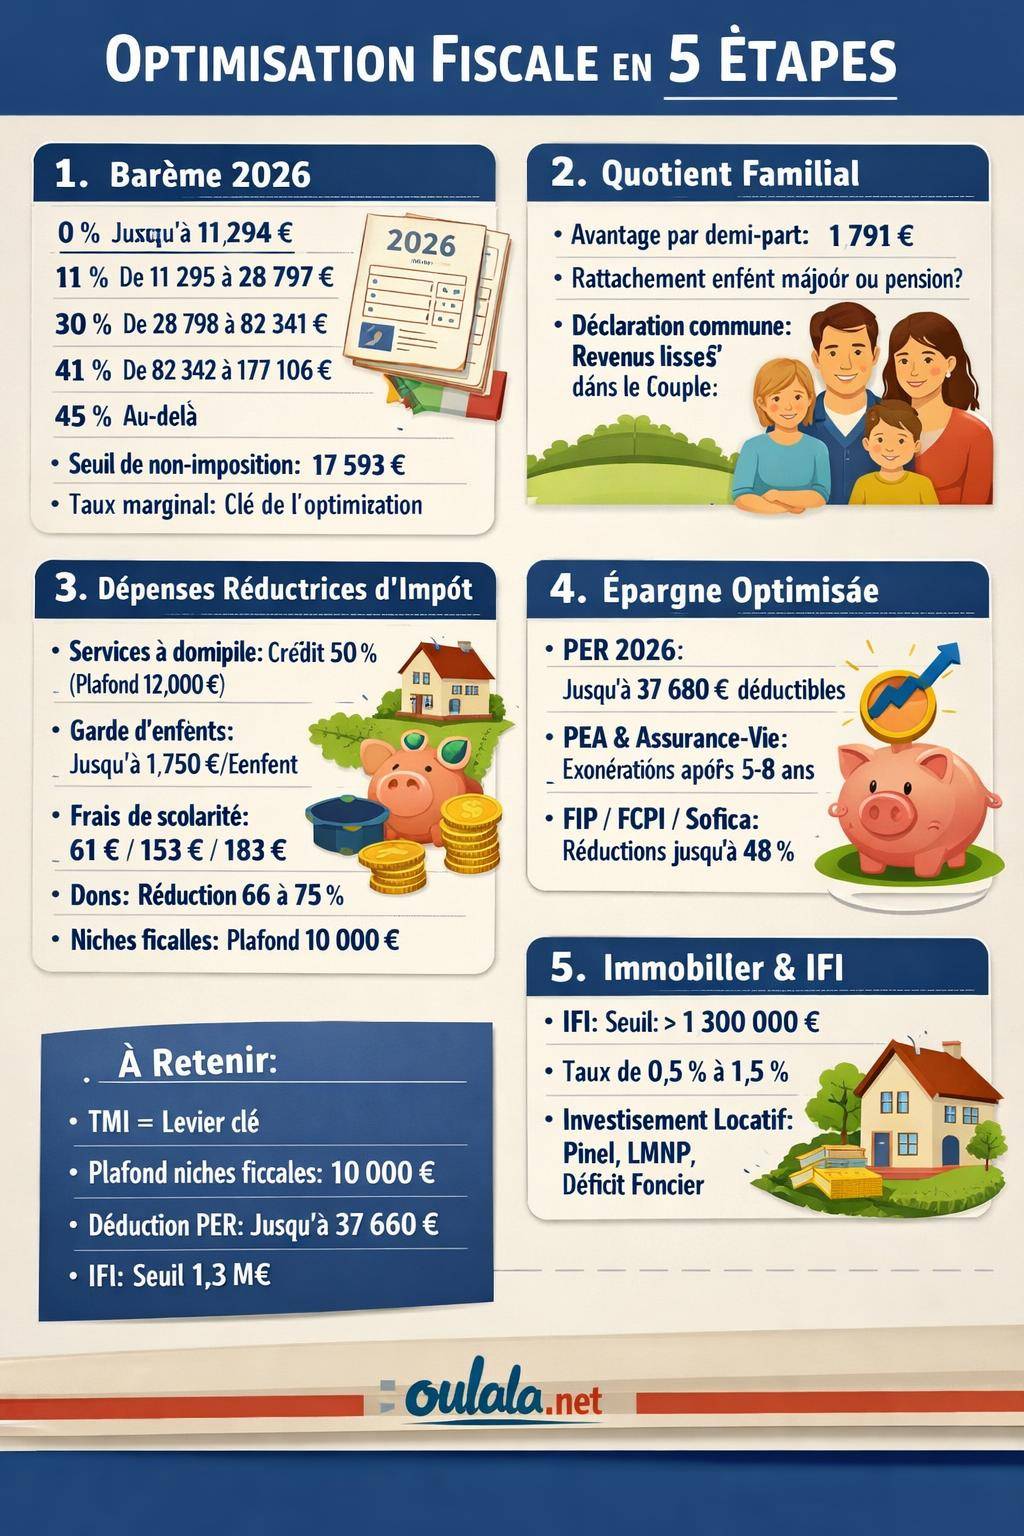
Le barème 2026 repose sur un système de tranches progressives. Chaque tranche est taxée à un taux précis, appliqué uniquement à la part de revenu qui la concerne. Ce fonctionnement ouvre de nombreuses possibilités d’optimisation, en particulier lorsque le revenu fiscal de référence se situe à la frontière entre deux tranches.
Barème de l’impôt sur le revenu 2026 : les tranches à connaître
Pour les revenus 2025 imposés en 2026, le barème revalorisé présente les tranches suivantes :
| Tranche de revenu imposable (par part) | Taux d’imposition | Commentaire stratégique |
|---|---|---|
| Jusqu’à 11 294 € | 0 % | Zone de non-imposition, marge de manœuvre limitée sur l’IR mais intéressante pour préparer la suite (PER, assurance-vie). |
| 11 295 € à 28 797 € | 11 % | Entrée dans l’imposition ; les premières stratégies de défiscalisation commencent à produire un effet mesurable. |
| 28 798 € à 82 341 € | 30 % | Zone clé pour les optimisations ; chaque euro déduit génère un gain d’impôt significatif. |
| 82 342 € à 177 106 € | 41 % | Leviers de défiscalisation très efficaces ; les arbitrages PER, immobilier locatif et dons prennent tout leur sens. |
| Au-delà de 177 106 € | 45 % | Optimisation fine indispensable pour limiter la pression fiscale, tout en respectant les plafonds de niches. |
Ces seuils tiennent compte d’une indexation du barème de 4,8 % par rapport à l’année précédente. Les limites de tranches augmentent, ce qui réduit mécaniquement l’impôt à revenu constant. L’entrée dans la tranche à 41 % se fait désormais à 82 342 € contre 78 570 € précédemment, et la tranche à 45 % débute à 177 106 € contre 168 994 €.
« Un impôt calculé sur un barème à jour sécurise toutes les décisions d’optimisation. Une erreur de tranche fausse immédiatement les calculs d’économie d’impôt. »
Pour approfondir le mécanisme du barème, des parts fiscales et du calcul du revenu imposable, une lecture de la page comprendre l’impôt sur le revenu apporte un complément utile.
Taux moyen et taux marginal : deux indicateurs à ne pas confondre
L’optimisation se joue surtout sur le taux marginal d’imposition (TMI). C’est le taux appliqué au dernier euro de revenu. Un contribuable dans la tranche à 30 % bénéficie pleinement des déductions qui réduisent son revenu imposable : chaque 1 000 € déduit réduit l’impôt de 300 €.
Exemple : pour un revenu imposable de 30 000 € avec un impôt calculé à 2 286,23 €, le taux moyen ressort à 7,62 %. Ce taux moyen illustre la pression globale, mais les décisions d’optimisation ciblent le TMI réel, plus intéressant pour mesurer la rentabilité fiscale d’une action.
Pour un célibataire, le seuil de non-imposition se situe autour de 17 593 €. Au-delà, l’impôt commence à grimper progressivement. Le salaire brut neutre de 19 548 € sert aussi de repère dans le cadre du prélèvement à la source.
Étape 2 : Ajuster son quotient familial et son foyer fiscal
Le quotient familial influence directement le montant de l’impôt. Il repose sur le nombre de parts du foyer : situation familiale, enfants à charge, éventuelles personnes invalides ou rattachées. Un même revenu global, réparti sur un nombre de parts différent, aboutit à des montants d’impôts très contrastés.
Travailler cette dimension ne consiste pas seulement à déclarer ses enfants. Il s’agit aussi d’arbitrer entre rattachement et pension alimentaire, entre déclaration commune ou séparée, et d’évaluer l’intérêt d’un changement de situation familiale (mariage, PACS, séparation) au regard de l’impôt.
Quotient familial : comprendre le plafonnement
Chaque demi-part supplémentaire procure un avantage fiscal plafonné. Pour 2026, le gain maximal par demi-part est fixé à 1 791 €. Ce plafonnement limite l’effet des nombreux enfants dans les foyers à hauts revenus.
- En-dessous de ce plafond, chaque demi-part réduit l’impôt de manière proportionnelle au TMI.
- Au-delà, l’avantage se fige au montant maximal, même si les revenus sont élevés.
Ne pas intégrer ce plafonnement fausse les prévisions, surtout pour les familles nombreuses ou les foyers imposés à 41 % ou 45 %.
« Le quotient familial lisse la progressivité de l’impôt sur plusieurs parts, mais le plafonnement évite que les foyers à très hauts revenus ne bénéficient d’un avantage trop important. »
Rattachement d’un enfant majeur ou pension alimentaire ?
Pour un enfant majeur, deux stratégies se présentent :
- Rattachement au foyer : l’enfant continue de compter dans le quotient familial, offrant une part ou une demi-part supplémentaire selon la situation.
- Pension alimentaire : si l’enfant est détaché, les sommes versées sont déductibles dans une certaine limite, sous conditions de ressources et de charge effective.
Le bon choix dépend du niveau de revenu, de la tranche marginale et du montant réellement versé. Pour certains foyers, la pension déductible en euros aboutit à une économie supérieure à l’avantage de part fiscale plafonnée. Un calcul comparatif précis reste nécessaire.
Déclaration commune ou séparée : couples et stratégies
Les couples mariés ou pacsés déposent une déclaration commune, sauf cas particuliers. Cette mutualisation des revenus sur un nombre de parts plus important lisse l’imposition. Dans certains cas, un mariage ou un PACS réduit fortement l’impôt global du couple grâce à la mise en commun des revenus.
Pour les couples non mariés, chacun déclare ses revenus séparément. La stratégie s’appuie alors davantage sur les dispositifs individuels (PER, assurance-vie, investissements) et sur la répartition des charges et dépenses ouvrant droit à réduction ou crédit d’impôt.
Étape 3 : Utiliser les dépenses du quotidien pour réduire l’impôt
Une part significative de l’optimisation fiscale repose sur des dépenses déjà réalisées. L’objectif consiste à transformer des coûts contraints ou choisis en crédits et réductions d’impôt clairement identifiés.
De nombreux foyers paient leur impôt sans valoriser ces leviers, alors qu’ils emploient une aide à domicile, financent des études, gardent des enfants ou réalisent des travaux énergétiques.
Services à la personne : crédit d’impôt de 50 %
Les services à la personne ouvrent droit à un crédit d’impôt équivalent à 50 % des dépenses engagées, dans la limite générale de 12 000 € par an, modulée par des majorations possibles (enfants, âge, handicap, etc.).
- Aide ménagère, repassage, ménage régulier.
- Assistance informatique à domicile.
- Jardinage, petits travaux de bricolage.
- Aide aux personnes âgées ou dépendantes.
Une dépense de 4 000 € par an pour un emploi à domicile donne ainsi droit à un crédit d’impôt de 2 000 €, venant en déduction du montant d’impôt dû, voire générant un remboursement si l’impôt est faible.
« Le crédit d’impôt pour l’emploi d’un salarié à domicile constitue l’un des leviers les plus puissants pour réduire l’impôt sur le revenu tout en améliorant le confort de vie. »
Garde d’enfants et scolarité : optimiser les frais de famille
Les frais de garde des jeunes enfants donnent accès à un crédit d’impôt de 50 % des dépenses supportées, dans une limite spécifique. L’avantage fiscal maximal atteint 1 750 € par enfant, pour les enfants de moins de 6 ans accueillis en crèche, garderie, assistante maternelle agréée, etc.
À ces dispositifs s’ajoute la réduction d’impôt pour frais de scolarité :
- Enfant au collège : réduction de 61 € environ.
- Enfant au lycée : réduction de 153 € environ.
- Études supérieures : réduction de 183 € environ par enfant à charge.
La réduction est modeste, mais elle s’ajoute à l’effet du quotient familial et, le cas échéant, à d’autres dispositifs (pension alimentaire, bourses, etc.).
Dons aux associations : entre 66 % et 75 % de réduction
Les dons aux organismes d’intérêt général ou aux œuvres caritatives génèrent une réduction d’impôt significative. Le taux varie de 66 % à 75 % selon la nature du bénéficiaire, dans des plafonds annuels spécifiques.
- Dons aux associations d’aide aux personnes en difficulté : réduction à 75 % dans la limite d’un plafond spécifique.
- Dons aux autres organismes d’intérêt général : réduction à 66 % dans la limite de 20 % du revenu imposable.
Un don de 1 000 € à une association éligible à 66 % de réduction réduit immédiatement l’impôt de 660 €. Le coût réel pour le donateur se limite à 340 €, tout en soutenant un projet ou une cause choisie.
Étape 4 : Structurer son épargne pour réduire l’impôt
L’épargne constitue un levier central pour optimiser ses impôts dans la durée. Plutôt que de laisser son capital sur des comptes faiblement rémunérés, l’investisseur oriente une partie de son effort d’épargne vers des supports fiscalement avantageux.
Cette étape s’appuie sur trois axes principaux : la retraite (PER), l’épargne financière à long terme (assurance-vie, PEA) et les placements ciblés orientés vers la réduction d’IR ou d’IFI (FIP, FCPI, investissements solidaires, Sofica).
PER 2026 : déduire ses versements du revenu imposable
Le Plan d’Épargne Retraite (PER) offre un cadre très efficace pour réduire immédiatement l’impôt. Les versements volontaires sont déductibles du revenu imposable dans des plafonds précis :
- Plancher de déduction : 4 710 €.
- Plafond : 37 680 € en 2026, avec une limitation à 10 % des revenus professionnels et un plafond basé sur le PASS (48 060 €).
- Possibilité de reporter les plafonds inutilisés des trois années précédentes.
Pour 2026, une personne seule déduit jusqu’à environ 12 000 €, ce qui génère une réduction d’impôt maximale d’environ 3 000 € si la personne se situe dans une tranche à 25 % ou 30 %. Un couple monte jusqu’à 24 000 € de versement déductible, avec un gain potentiel d’environ 6 000 € pour un TMI comparable.
Exemple : un couple imposé à 30 % verse 10 000 € sur deux PER individuels. La déduction réduit l’impôt d’environ 3 000 € (30 % de 10 000 €). Le couple épargne réellement 10 000 €, mais son effort financier net tombe autour de 7 000 €.
« Le PER transforme une partie de l’impôt en épargne retraite. Plus la tranche marginale est élevée, plus le levier fiscal devient puissant. »
Assurance-vie et PEA : capitaliser avec une fiscalité adoucie
L’assurance-vie et le PEA jouent un rôle particulier : ils ne réduisent pas directement l’impôt sur le revenu au moment du versement, mais ils optimisent la fiscalité des gains dans la durée.
- Sur une assurance-vie, les intérêts et plus-values bénéficient d’un régime avantageux après huit ans, avec des abattements annuels et une fiscalité atténuée.
- Sur un PEA, les gains deviennent exonérés d’impôt sur le revenu après une certaine durée, dans le respect des règles de retrait et de plafond de versement.
Dans de nombreux cas, une exonération d’environ 12 000 € de gains sur ces enveloppes est constatée en pratique, selon les situations. Ces supports permettent de préparer des projets futurs (complément de revenus, transmission, investissement immobilier) en limitant la pression fiscale au moment du retrait.
FIP, FCPI, investissements solidaires : réduire IR et IFI
Certains placements offrent une réduction d’impôt immédiate en contrepartie d’un risque plus élevé et d’une durée de blocage allongée :
- FIP et FCPI : réductions d’impôt sur le revenu allant jusqu’à 25 % du montant investi (taux en vigueur jusqu’à fin 2025), dans des limites fixées par la loi.
- FIP/FCPI éligibles IFI : réduction d’IFI jusqu’à 50 % de la somme investie, dans la limite de 45 000 € de réduction.
- Investissements solidaires : réduction de 18 % à 25 % selon les dispositifs, orientés vers des projets à forte dimension sociétale.
- Sofica (cinéma, audiovisuel) : réduction d’impôt pouvant atteindre 48 %, dans un cadre très encadré et un plafond dédié.
Ces dispositifs entrent dans le plafond global des niches fiscales de 10 000 € par an, porté à 18 000 € pour certaines catégories (outre-mer, Sofica). Un pilotage précis devient nécessaire pour éviter de gaspiller du potentiel fiscal par dépassement du plafond.
Étape 5 : Intégrer immobilier et IFI dans sa stratégie globale
L’immobilier occupe une place centrale dans le patrimoine des ménages français. Il impacte à la fois l’impôt sur le revenu (via les loyers, charges et dispositifs de réduction) et, pour les patrimoines élevés, l’Impôt sur la Fortune Immobilière (IFI).
Une approche globale tient compte de la nature des biens, de leur localisation, du type de location (nu, meublé, dispositif fiscal spécifique) et du niveau de patrimoine immobilier net d’emprunt.
IFI 2026 : seuils, tranches et plafonnement à 75 %
L’IFI concerne les patrimoines immobiliers nets supérieurs à 1 300 000 €. En 2026, le barème se structure ainsi :
| Valeur nette du patrimoine immobilier | Taux IFI | Impact stratégique |
|---|---|---|
| Jusqu’à 800 000 € | 0 % | Pas d’IFI, les arbitrages portent surtout sur l’IR et les plus-values. |
| 800 001 € à 1 300 000 € | 0,5 % | Zone de bascule vers l’imposition du patrimoine immobilier. |
| 1 300 001 € à 2 570 000 € | 0,7 % | Patrimoine significatif, intérêt accru des stratégies de réduction IFI. |
| 2 570 001 € à 5 000 000 € | 1 % | IFI en hausse sensible, nécessité de piloter la structure du patrimoine. |
| 5 000 001 € à 10 000 000 € | 1,25 % | Stratégies de diversification et de réduction IFI à examiner. |
| Au-delà de 10 000 000 € | 1,5 % | IFI significatif, arbitrages entre immobilier et actifs financiers. |
Le cumul IFI + autres impôts ne dépasse pas 75 % des revenus de l’année 2024 pris en référence. Ce plafonnement protège contre une charge fiscale excessive. Dans certains cas, il réduit significativement l’IFI à payer lorsque les revenus sont faibles par rapport au patrimoine détenu.
Réduire l’IFI avec des investissements ciblés
Pour les foyers assujettis à l’IFI, quelques dispositifs offrent une réduction d’IFI non négligeable :
- Investissements via certains FIP/FCPI éligibles IFI : réduction jusqu’à 50 % du montant investi, dans la limite globale de 45 000 € de réduction IFI.
- Dons à des organismes éligibles à la réduction d’IFI (fondations, certains organismes d’intérêt général) : réduction de 75 % dans des limites définies.
Ces solutions allègent la facture IFI tout en orientant une partie du patrimoine vers des projets entrepreneuriaux ou d’intérêt général. Elles demandent toutefois un examen attentif des risques, des frais et de la durée d’engagement.
Immobilier locatif, rénovations et dispositifs fiscaux
Du côté de l’impôt sur le revenu, plusieurs dispositifs immobiliers modulent la fiscalité des loyers :
- Location nue classique : charges déductibles, travaux, intérêts d’emprunt, régime foncier réel ou micro-foncier selon le montant des loyers.
- Location meublée (LMNP ou LMP) : amortissement du bien et du mobilier, charges déductibles, régime BIC, optimisation de la base imposable.
- Dispositifs type Pinel, Denormandie : réduction d’impôt calculée sur le prix de revient du bien, engagements de location, plafonds de loyers et de ressources, zones géographiques ciblées.
Les programmes type Denormandie ciblent des zones spécifiques et exigent des travaux de rénovation respectant des critères précis. Les avantages fiscaux s’obtiennent en contrepartie d’un engagement de location de long terme, d’un respect des plafonds et d’un risque locatif parfois plus élevé selon la localisation.
Mettre en musique les 5 étapes : une stratégie cohérente sur plusieurs années
Optimiser ses impôts en 5 étapes simples revient à articuler plusieurs leviers : connaissance du barème, ajustement du quotient familial, valorisation des dépenses courantes, structuration de l’épargne et pilotage de l’immobilier et de l’IFI. Chacune de ces briques se renforce lorsqu’elle s’intègre dans un plan pluriannuel.
À mesure que la situation personnelle évolue (naissance d’un enfant, changement de revenus, héritage, achat ou vente d’un bien), la stratégie fiscale se réajuste. Les plafonds évoluent, les barèmes se revalorisent, les dispositifs temporaires arrivent à échéance. Un suivi régulier permet de continuer à utiliser pleinement les mécanismes de stratégies de défiscalisation autorisés par la loi, sans mauvaise surprise et sans sur-réaction à chaque changement réglementaire.









