

Gagner de l’argent légalement sans s’éparpiller repose sur une idée simple : combiner plusieurs sources de revenus complémentaires, encadrées par la loi, avec une fiscalité maîtrisée et des objectifs chiffrés. Entre micro-entreprise, revenus locatifs, affiliation, missions freelance et revente d’objets, chaque piste répond à un profil et à un niveau d’implication précis.
Dans cet article, je te propose un tour d’horizon concret des méthodes qui fonctionnent vraiment, avec des chiffres, des seuils fiscaux, des exemples d’entreprises rachetées et des stratégies pour viser, par exemple, 2 000 € de revenus passifs mensuels sans mauvaise surprise avec l’administration.
| Méthode | Niveau de difficulté | Temps avant les premiers gains | Potentiel de revenus | Pour qui c’est idéal |
|---|---|---|---|---|
| Freelance (rédaction, design, code) | Moyen | 1 à 4 semaines | Élevé selon compétences | Personnes avec expertise exploitable |
| Vendre des objets d’occasion | Facile | 48 h à 1 semaine | Faible à moyen | Débutants cherchant un revenu immédiat |
| Créer du contenu (blog, vidéos) | Difficile | 1 à 6 mois | Très élevé mais long terme | Créatifs et passionnés |
| Micro-tâches en ligne | Très facile | Immédiat | Faible | Personnes avec peu de temps disponible |
| Investissements (boursiers, ETF) | Moyen | Moyen / long terme | Variable mais potentiellement élevé | Personnes patientes avec gestion financière |
Simulateur de Revenus Complementaires
Sommaire
Gagner de l’argent légalement : poser un cadre clair dès le départ
Construire des revenus complémentaires solides repose sur trois piliers : des activités légales, une fiscalité maîtrisée et une vision réaliste des gains. Sans ces repères, beaucoup de personnes cumulent des "petits boulots" mal cadrés, prennent des risques inutiles et dépassent des seuils fiscaux sans s’en rendre compte.
Le but ici consiste à structurer une stratégie cohérente pour gagner de l’argent tout en restant en règle. On va parler de micro-entreprise, d’affiliation, de location courte durée, d’apport d’affaires, de revente d’objets d’occasion, mais aussi de rachat d’entreprises existantes pour ceux qui souhaitent franchir un cap.
Comprendre le cadre légal et fiscal avant de gagner de l’argent
Avant même de choisir une méthode pour gagner de l’argent, il faut cadrer la future activité dans le bon régime juridique et fiscal. En France, l’administration distingue les revenus d’activité (BIC/BNC), les revenus du capital, les revenus fonciers et certaines exonérations spécifiques.
Sans ce cadre, tu risques de mélanger revenus occasionnels, entrepreneuriat et salariat déguisé. La conséquence se traduit souvent par des régularisations, des rappels de cotisations sociales et des pénalités évitables.
Micro-BIC, régime réel : comment se repérer
Pour une activité commerciale ou de prestations de services via une micro-entreprise, la fiscalité repose sur deux grands régimes :
| Régime | Condition de revenus | Base imposable | Usage typique |
|---|---|---|---|
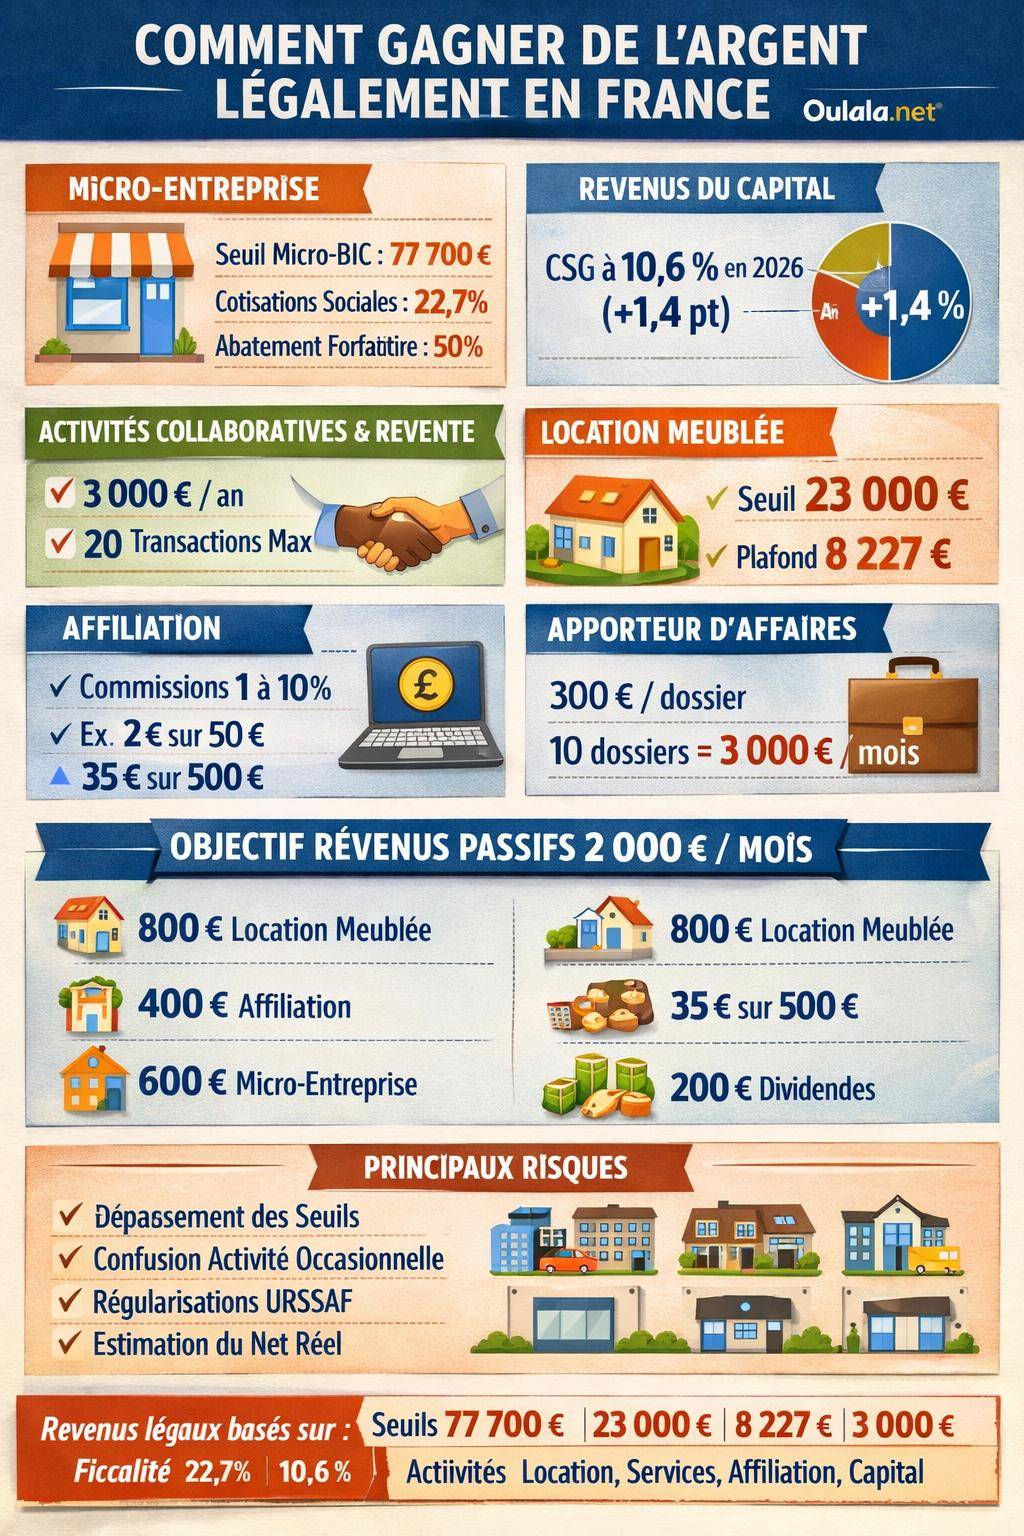
| Micro-BIC | Revenus ≤ 77 700 € | Forfait : 50% du chiffre d’affaires imposé | Activité de vente, petite prestation, démarrage d’activité |
| Régime réel | Revenus > 77 700 € | Résultat réel (recettes – dépenses) | Activité structurée, charges importantes, croissance stable |
Pour un projet de gagner de l’argent de manière récurrente, le régime micro-BIC offre une structure simple au démarrage. Au-delà d’un certain volume, le régime réel devient plus adapté, surtout lorsque les charges (publicité, logiciels, déplacements, sous-traitance) pèsent lourd.
Cotisations sociales : ce que tu verses réellement
En micro-entreprise, les cotisations sociales sont calculées sur le chiffre d’affaires, avec un taux global de 22,7% pour les activités concernées, et un plafond d’application à 77 700 €. Au-delà de ce seuil, tu passes sous le régime général de la sécurité sociale des travailleurs indépendants, avec un calcul plus complexe mais aussi une protection sociale différente.
Comprendre ce mécanisme évite de confondre chiffre d’affaires et revenu net. Sur 2 000 € encaissés, tu ne conserves jamais 2 000 €, même en activité légale parfaitement déclarée.
CSG sur le capital : une donnée à intégrer dans tes calculs
Les revenus du capital (intérêts, dividendes, plus-values) subissent une contribution sociale généralisée (CSG). Une hausse annoncée pour 2026 porte la CSG sur le capital à 10,6%, avec une augmentation de 1,4 point. Pour une stratégie d’investissement visant des revenus passifs, ce détail fiscal doit entrer dans les projections.
Plus tu relies tes projets de revenus à des placements financiers ou à des dividendes de sociétés, plus la fiscalité du capital influence ton rendement net.
Activités collaboratives et exonérations : quand les petits revenus restent non imposables
Certaines activités dites « collaboratives » bénéficient de régimes d’exonération partielle lorsqu’elles restent dans un cadre limité. Ces dispositifs permettent de gagner de l’argent légalement sans basculer immédiatement dans un statut d’entrepreneur classique.
Co-consommation et partage de frais
La co-consommation, par exemple le covoiturage ou le partage de certains frais, repose sur un principe simple : les sommes versées couvrent uniquement une partie des coûts supportés par l’organisateur. Dans ce cadre, une exonération est prévue :
- Plafond de revenus annuels : 3 000 €
- Plafond de transactions : 20 par an
Tant que ces plafonds sont respectés et que les sommes perçues ne dépassent pas les frais réellement engagés, l’opération reste en dehors du champ classique de l’imposition.
« Les dispositifs d’exonération visent à distinguer un complément de revenus lié au partage de frais d’une véritable activité professionnelle génératrice de bénéfices réguliers. »
Revente d’objets d’occasion : vider ses placards légalement
La revente d’objets d’occasion entre particuliers constitue une autre source de revenus tout à fait légale, à condition de respecter certains seuils :
- Plafond de revenus annuels : 3 000 €
- Plafond de transactions : 20 par an
En dessous de ces plafonds, les gains restent exonérés, considérés comme une gestion de patrimoine privé. Au-delà, l’administration peut requalifier l’activité en commerce habituel, auquel cas un statut professionnel devient nécessaire.
Location meublée et activités collaboratives : des seuils à ne pas franchir par hasard
La location de biens meublés, la mise en location saisonnière ou le prêt de biens personnels constituent des moyens souvent utilisés pour gagner de l’argent rapidement. Pourtant, la frontière entre activité occasionnelle et professionnelle reste précise.
Location meublée de courte durée et tourisme
Les seuils suivants structurent la fiscalité des locations meublées :
| Type d’activité | Seuil annuel | Régime |
|---|---|---|
| Location meublée de courte durée | 23 000 € | Micro-BIC puis bascule possible en loueur en meublé professionnel/non professionnel |
| Location de meublés de tourisme classés | 23 000 € | Régime micro-BIC avec abattement spécifique, puis régime réel au-delà |
| Location de biens meubles (vélo, voiture, matériel) | 8 227 € | Micro-BIC en dessous, régime réel ensuite |
| Autres activités commerciales | 77 700 € | Micro-BIC puis régime réel |
Ces seuils structurent la transition entre un simple complément de revenus et une activité pleinement professionnelle, impliquant parfois une inscription au registre du commerce, une tenue de comptabilité et une affiliation à un régime social spécifique.
Comment articuler location et autres sources de revenus
Un investisseur peut, par exemple, viser 1 000 € nets mensuels en location meublée courte durée et compléter par 1 000 € issus d’une activité de services ou de vente en ligne. Cette combinaison permet d’atteindre un objectif de 2 000 € de revenus passifs ou semi-passifs, en répartissant le risque sur plusieurs activités.
La clé consiste à suivre précisément le chiffre d’affaires de chaque segment pour rester sous les plafonds de chaque régime ou, à l’inverse, anticiper une bascule volontaire vers un régime plus adapté à une croissance assumée.
Auto-entrepreneuriat : la voie directe pour gagner de l’argent légalement
Le statut d’auto-entrepreneur (micro-entrepreneur) reste l’une des solutions les plus utilisées pour lancer une activité avec un cadre légal clair. Il s’adresse à ceux qui souhaitent monétiser un savoir-faire, un temps disponible ou une audience.
Ce que permet concrètement le statut
Avec une micro-entreprise, tu peux facturer légalement dans de nombreux domaines :
- Prestations de services (coaching, rédaction, graphisme, développement web, consulting)
- Vente de produits physiques via une boutique en ligne ou en direct
- Services locaux (jardinage, petit bricolage, aide administrative, accompagnement numérique)
- Activités d’animation, formation, accompagnement à la création d’entreprise
Le tout avec des formalités allégées et une comptabilité limitée à un livre de recettes, sous réserve de respecter les plafonds de chiffre d’affaires.
Cotisations, impôt et net réellement encaissé
Comme indiqué, la micro-entreprise supporte un taux global de 22,7% de cotisations sociales. À cela s’ajoute l’impôt sur le revenu, calculé soit via le barème progressif (après abattement), soit via le versement libératoire selon les conditions.
Pour un objectif mensuel, par exemple 2 000 € nets, il faut remonter au chiffre d’affaires nécessaire :
- Étape 1 : ajouter 22,7% pour les cotisations sociales
- Étape 2 : intégrer la charge fiscale estimée (selon ta tranche d’imposition)
- Étape 3 : intégrer les frais (logiciels, publicité, matériel)
Le chiffre d’affaires cible se situe souvent bien au-dessus du montant net souhaité, ce qui explique pourquoi beaucoup de freelances sous-estiment leurs tarifs à leurs débuts.
« Un tarif horaire professionnel ne rémunère pas uniquement le temps passé avec le client, mais aussi les charges sociales, les impôts, les périodes sans mission et le temps non facturé (prospection, comptabilité, formation). »
Affiliation et revenus en ligne : encadrer juridiquement ses commissions
Les programmes d’affiliation offrent un moyen structuré de comment gagner de l’argent rapidement en ligne, à condition de s’y prendre avec méthode. Il s’agit de recommander des produits ou services et de percevoir une commission sur chaque vente générée par ton lien d’affilié.
Fonctionnement de l’affiliation et limites chiffrées
Les plateformes d’affiliation, comme Amazon, versent des commissions typiquement comprises entre 1% et 10% du montant de la vente, selon la catégorie de produit. Concrètement :
- Un produit vendu 50 € avec 4% de commission génère 2 €
- Un article à 500 € avec 7% de commission génère 35 €
Légalement, ces commissions représentent un revenu professionnel dès lors qu’elles deviennent récurrentes. Elles doivent être déclarées, souvent dans le cadre d’une micro-entreprise (BIC ou BNC selon le montage), parfois via une société lorsqu’un palier plus élevé est atteint.
Affiliation et objectifs de revenus passifs
Pour viser 2 000 € mensuels de type « semi-passifs » via l’affiliation, il faut combiner :
- Un trafic qualifié (blog, chaîne YouTube, compte TikTok, newsletter, groupe privé)
- Un panier moyen cohérent avec le niveau de commission
- Des contenus evergreen (guides, comparatifs, tutoriels) qui continuent à générer des ventes plusieurs mois après leur publication
La structure juridique reste la même : statut légal, facturation, comptabilité simplifiée, respect des règles de publicité (mention du lien d’affiliation, transparence avec l’audience).
Apporteur d’affaires et courtage en crédits : des commissions élevées mais encadrées
Le rôle d’apporteur d’affaires consiste à mettre en relation un client et un prestataire (banque, cabinet de courtage, entreprise de services) et à percevoir une commission sur l’opération conclue. Le secteur du crédit illustre bien ce modèle.
Commissions minimales et structure de revenus
Dans le domaine des crédits, les commissions d’apporteurs d’affaires atteignent fréquemment des montants significatifs. Les données indiquent une commission minimale de 300 € par dossier apporté dans certains montages. Sur 10 dossiers par mois, l’apporteur peut atteindre 3 000 € bruts mensuels.
Ce type de revenu, par nature irrégulier, nécessite un cadre juridique clair :
- Statut d’auto-entrepreneur ou de société selon le volume
- Contrat d’apporteur d’affaires formalisé
- Déclaration des commissions en BIC ou BNC
Le secteur du crédit comporte en outre des obligations spécifiques (information du client, transparence sur la rémunération, parfois enregistrement ou contrôle par l’ACPR selon le niveau d’intervention).
« L’apporteur d’affaires agit comme un accélérateur commercial pour le professionnel, mais il reste soumis à des obligations de transparence et ne peut promettre ni garanties de taux ni certitudes d’obtention de crédit. »
Rachat d’entreprise existante : accélérer son revenu au lieu de partir de zéro
Une méthode moins médiatisée pour gagner de l’argent légalement consiste à racheter une entreprise déjà en activité. Plutôt que de construire un chiffre d’affaires à partir de zéro, tu reprends une structure, son historique, ses contrats et parfois son équipe.
Exemples concrets : courtage et déménagement
Les données fournies présentent deux cas de figure :
| Type d’entreprise | Capital | Chiffre d’affaires | Bénéfice |
|---|---|---|---|
| Cabinet de courtage | 20 000 € | 1 000 € | 0 € |
| Entreprise de déménagement | N/C | 1 500 000 € | N/C |
Un cabinet de courtage avec 20 000 € de capital et un chiffre d’affaires de 1 000 € illustre une structure en démarrage ou en sommeil. Le potentiel dépend alors plus de la base clients et des autorisations en place que du volume actuel.
À l’inverse, une entreprise de déménagement qui tourne à 1,5 million d’euros de chiffre d’affaires offre un flux commercial existant, mais nécessite un financement d’acquisition, une capacité de gestion opérationnelle et une équipe en place.
Rachat vs création : comparatif stratégique
| Critère | Création de zéro | Rachat d’entreprise |
|---|---|---|
| Délai avant revenus significatifs | Long, montée progressive | Plus court, si l’activité est stable |
| Investissement initial | Faible au départ | Souvent élevé (prix de cession, reprise de dettes) |
| Risque commercial | Incertitude sur l’existence d’un marché | Historique réel, portefeuille client existant |
| Complexité juridique | Structuration simple au début | Audit, garanties d’actif et de passif, formalités |
Pour quelqu’un qui vise des revenus significatifs et réguliers, le rachat peut constituer un levier puissant, à condition de s’entourer (avocat, expert-comptable, éventuellement conseiller en fusion-acquisition) et de maîtriser le financement.
Construire des revenus passifs : objectif 2 000 € mensuels décomposé
Les données disponibles mentionnent un objectif de revenus passifs de 2 000 € par mois. Pour rendre cet objectif atteignable, il faut décomposer la cible en plusieurs sources réalistes, chacune avec une logique propre.
Exemple de portefeuille de revenus diversifiés
Voici un exemple de répartition possible pour atteindre environ 2 000 € mensuels :
| Source de revenu | Montant mensuel visé (net avant impôt) | Nature |
|---|---|---|
| Location meublée courte durée | 800 € | Semi-passif (gestion à organiser) |
| Affiliation (blog, YouTube, réseaux) | 400 € | Semi-passif après mise en place |
| Micro-entreprise de services (freelance, consulting) | 600 € | Actif (temps de travail réel) |
| Dividendes/placements financiers | 200 € | Passif (sujets aux marchés et à la CSG) |
Ce portefeuille illustre une approche diversifiée, avec une base active (services) qui sécurise le court terme, et des briques plus passives (location, affiliation, capital) qui montent en puissance avec le temps.
Absence de statistiques moyennes : comment raisonner malgré tout
Aucune donnée récente fiable ne donne les revenus moyens exacts par méthode sur 2024-2025. Les données indiquent :
- Pas de comparatifs 2024-2025
- Pas de taux de succès globaux
- Pas de revenus moyens consolidés par activité
- Pas d’études statistiques récentes publiées
Dans ce contexte, le plus pertinent consiste à raisonner en scénarios prudents, à suivre ses propres chiffres mois après mois et à ajuster en fonction des résultats réels plutôt que sur des moyennes théoriques.
Gagner de l’argent légalement : combiner, optimiser, sécuriser
Les méthodes pour gagner de l’argent légalement existent en nombre : micro-entreprise, location, affiliation, apport d’affaires, rachat d’entreprise, revenus du capital, revente d’objets, activités collaboratives. La force d’une stratégie vient de la combinaison cohérente de plusieurs de ces leviers.
En structurant ton projet autour d’un objectif chiffré, d’un cadre fiscal maîtrisé et d’un suivi régulier de tes résultats, tu crées une trajectoire lisible. Tu gardes la main sur tes choix : rester sur des compléments modestes mais simples, ou développer progressivement une véritable architecture de revenus diversifiés, tous parfaitement déclarés et assumés face à l’administration.









