

Gagner de l’argent facilement sans travailler intrigue. Entre fantasmes de liberté financière et réalité des chiffres, la vérité se situe souvent à mi‑chemin. Certains ménages perçoivent déjà une part notable de leurs revenus grâce à leur patrimoine, mais les conditions économiques de 2026 compliquent sérieusement l’équation.
Les taux d’intérêt reculent, la pression fiscale progresse et l’effet de ciseau grignote le pouvoir d’achat. Pourtant, plusieurs stratégies existent pour générer des revenus récurrents, déléguer l’effort et structurer un patrimoine qui verse de l’argent même en dormant… à condition de comprendre les mécanismes et les limites de chaque solution.
| Méthode | Principe | Avantage clé |
| Revenus passifs | Créer une source qui génère des gains de manière autonome. | Gains récurrents sans effort quotidien. |
| Investissements simples | Mettre de petites sommes sur des placements automatisés. | Croissance progressive sans gestion active. |
| Cashback & récompenses | Gagner en utilisant cartes et applis de réduction. | Gains immédiats sur dépenses courantes. |
| Location d’objets | Mettre à disposition du matériel inutilisé. | Monétisation sans engagement prolongé. |
Sommaire
Gagner de l’argent sans travailler : mythe, réalité et cadre économique 2026
Gagner de l’argent sans travailler repose sur une idée simple : remplacer le temps de travail par du capital, de la ou un système automatisé. L’argent vient alors de revenus du patrimoine, de rentes, de droits ou de mécanismes mis en place en amont.
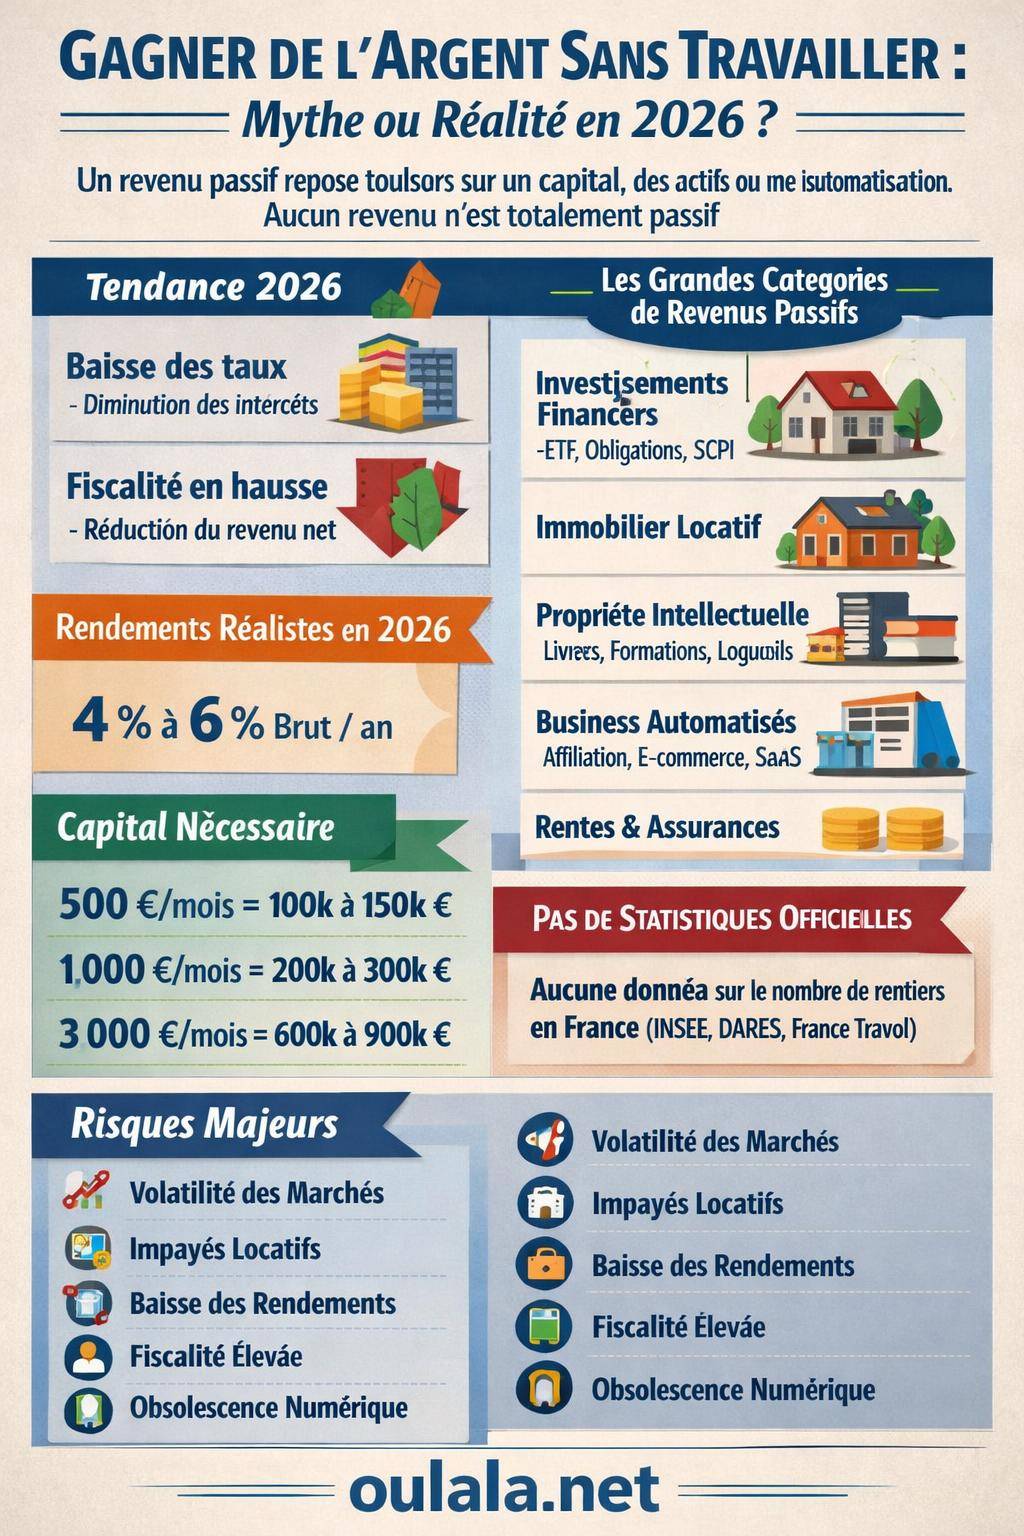
Entre 2023 et 2024, les revenus du patrimoine ont fortement progressé et ont contribué de manière marquée aux revenus des ménages. Depuis début 2026, la tendance s’inverse : les rendements diminuent, surtout à cause de la baisse des taux d’intérêt, ce qui réduit les intérêts, coupons et certains dividendes, avec un impact direct sur le pouvoir d’achat.
Les organismes publics comme l’INSEE, France Travail ou la DARES ne publient aucun suivi statistique précis sur le nombre de personnes vivant principalement de revenus passifs. Aucune donnée récente n’existe non plus sur la croissance détaillée des revenus d’immobilier locatif, dividendes ou produits financiers divers. Le sujet reste donc largement documenté par les acteurs privés, les gestionnaires de patrimoine et les conseillers financiers.
« Vivre sans travailler ne signifie pas vivre sans activité. Gérer un patrimoine, arbitrer des placements et suivre sa fiscalité demandent une implication régulière, même lorsque le revenu provient de sources dites passives. »
Les grandes familles de revenus sans travail classique
Pour structurer une stratégie crédible, il aide de distinguer les différentes sources de revenus sans emploi salarié ni activité indépendante traditionnelle. Chaque catégorie possède ses contraintes, son niveau de risque et son potentiel de rendement.
| Type de revenu | Exemples concrets | Effort initial | Suivi régulier | Risque principal |
|---|---|---|---|---|
| Revenus financiers | ETF, obligations, SCPI, fonds euros, dividendes | Capital à investir, choix des supports | Suivi mensuel ou trimestriel | Volatilité, baisse de rendement, perte en capital |
| Immobilier locatif | Appartement, colocation, location meublée, parking | Apport, financement, sélection du bien | Gestion locative, comptabilité, travaux | Impayés, vacance, contraintes réglementaires |
| Propriété intellectuelle | Livres, formations, logiciels, photos, musique | Création de contenu ou d’outil | Mise à jour, promotion | Obsolescence, manque de visibilité |
| Automatisation de business | E-commerce automatisé, affiliation, SaaS | Conception du système, paramétrage | Optimisation, support minimal | Blocages techniques, concurrence, plateformes |
| Rentes et assurances | Rente viagère, assurance-vie en rente | Capital de départ, choix des contrats | Contrôle périodique | Inflation, fiscalité, frais |
Les revenus financiers et immobiliers restent au cœur de la stratégie de nombreux ménages. En 2026, leur rendement cible se situe souvent entre 4 % et 6 % pour des solutions comme les SCPI, certains ETF ou des obligations de bonne qualité, même si les conditions exactes varient selon les supports et la conjoncture.
Revenus du patrimoine en 2026 : ce que disent les chiffres et la tendance
Entre 2023 et 2024, les revenus issus du patrimoine ont fortement contribué aux revenus des ménages. Les taux d’intérêt élevés ont soutenu les rendements des placements monétaires et obligataires, les livrets réglementés, ainsi que de nombreuses poches de trésorerie rémunérée.
Depuis début 2026, la baisse des taux d’intérêt inverse progressivement cette dynamique :
- les intérêts des placements sécurisés diminuent,
- les nouvelles obligations offrent des coupons moins élevés,
- certains distributeurs révisent à la baisse les objectifs de performance,
- le pouvoir d’achat des rentiers s’érode, surtout pour ceux qui vivent principalement de revenus financiers.
Parallèlement, l’augmentation des impôts et des prélèvements pèse davantage sur les ménages les plus aisés. L’effet de ciseau résulte de cette double pression : diminution des flux entrants et hausse des flux sortants. Cette situation fragilise les projets de vie entièrement financés par des revenus du patrimoine.
« Vivre de ses revenus sans travailler n’est pas un état figé. Les taux, la fiscalité, les loyers, les vacances locatives ou les marchés boursiers modifient en permanence l’équilibre économique d’un foyer. »
Revenus financiers automatiques : ETF, obligations, SCPI et placements gérés
Les revenus financiers constituent l’un des leviers les plus utilisés pour générer de l’argent sans travail classique. L’idée : placer un capital sur des supports qui distribuent des intérêts, des dividendes ou des loyers, avec une gestion largement déléguée.
ETF et actions à dividendes : flux de dividendes et croissance du capital
Les ETF (trackers) répliquent un indice boursier ou obligataire. Certains sont orientés dividendes, d’autres accumulation (les dividendes sont réinvestis). Pour générer un revenu régulier, un investisseur privilégie souvent des ETF distribuants ou un portefeuille d’actions à dividendes.
Les avantages principaux :
- diversification géographique et sectorielle,
- frais de gestion contenus,
- distribution automatique des dividendes sur le compte,
- possibilité de réinvestir ou d’utiliser ces flux pour couvrir des dépenses courantes.
La contrepartie reste la volatilité des marchés. Les dividendes ne sont jamais garantis, les entreprises ajustent leurs politiques en fonction de leurs résultats, de l’environnement économique ou des choix stratégiques.
Obligations, fonds obligataires et baisse des taux
Les obligations versent des coupons à échéances régulières. Les fonds obligataires ou ETF obligataires permettent d’y accéder facilement et de mutualiser le risque émetteur. En environnement de taux en repli, la valeur de certaines obligations déjà émises peut progresser, mais les nouveaux coupons évoluent souvent à la baisse.
Les rendements ciblés se situent fréquemment dans une fourchette 4 % à 6 % pour certaines stratégies diversifiées, selon le niveau de risque (obligations d’États ou d’entreprises, maturité, notation de crédit). Ce niveau de flux reste loin d’un revenu intégral, sauf pour des patrimoines déjà conséquents.
SCPI et foncières : loyers sans gestion quotidienne
Les SCPI (Sociétés Civiles de Placement Immobilier) collectent des capitaux pour investir dans de l’immobilier locatif professionnel ou résidentiel. L’investisseur perçoit des revenus locatifs proportionnels à sa part, sans gérer les biens lui‑même.
Les SCPI visent souvent des rendements distribués dans une fourchette proche de 4 % à 6 %, même si chaque véhicule possède son historique, sa stratégie et ses risques propres : vacance locative, travaux, évolution des prix de l’immobilier, contraintes réglementaires.
Immobilier locatif pour gagner de l’argent sans travailler au quotidien
L’immobilier locatif attire de nombreux candidats à la liberté financière. Les loyers constituent un revenu régulier, avec un actif tangible qui sert de garantie. En pratique, la gestion et la fiscalité demandent une vraie organisation.
Investissement locatif classique : effort initial, revenus long terme
Un investissement locatif repose sur plusieurs piliers :
- une localisation solvable et dynamique,
- un bien adapté à la demande du marché,
- un financement structuré (taux, durée, apport),
- une gestion locative rigoureuse (sélection, baux, entretien).
Le travail se concentre surtout au départ : recherche du bien, négociation, montage du crédit, suivi des travaux. Une fois le bien stabilisé avec un locataire fiable et, éventuellement, une agence, les loyers génèrent des flux relativement réguliers.
Immobilier clé en main et délégation totale
Certains investisseurs choisissent des solutions plus automatisées :
- agences de gestion locative intégrale,
- plateformes de colocation clé en main,
- opérateurs spécialisés en location courte durée avec conciergerie,
- gestionnaires de résidences services (étudiantes, seniors, tourisme).
L’objectif consiste à réduire au maximum l’intervention directe du propriétaire. Les frais de gestion augmentent, mais la charge mentale diminue. Le propriétaire reste toutefois exposé aux risques de vacance, d’impayés, de travaux, ainsi qu’à l’évolution des réglementations (encadrement des loyers, diagnostics, normes énergétiques).
« Immobilier passif signifie surtout immobilier organisé. Sans processus clair, sans délégation et sans budget de travaux, un bien locatif se transforme rapidement en source de tracas plutôt qu’en rente sereine. »
Créer des actifs numériques pour encaisser sans présence constante
Les actifs numériques regroupent les contenus ou outils monétisables en ligne : livres, formations, logiciels, modèles, templates, photos, vidéos monétisées, musiques, etc. L’enjeu consiste à produire une fois et vendre plusieurs fois.
Livres numériques, formations et cours en ligne
Un auteur peut auto‑publier un livre numérique, un guide pratique ou un manuel technique. Une formatrice crée un cours vidéo hébergé sur une plateforme. Après la phase de création et de mise en place (page de vente, tunnel, système de paiement), les ventes se déroulent de manière largement automatisée.
Les étapes clés :
- choisir un problème précis à résoudre,
- construire un contenu structuré et actionnable,
- mettre en place un système d’emailing ou de vente,
- alimenter un flux régulier de trafic (réseaux sociaux, référencement, partenariats).
Les revenus deviennent réellement passifs à partir du moment où le trafic, la conversion et la livraison sont stabilisés. Sans flux de visiteurs, un produit numérique se perd dans la masse.
Logiciels, scripts, modèles et abonnements
Les développeurs et créateurs de modèles (templates, feuilles de calcul, scripts) monétisent leurs outils via :
- places de marché spécialisées,
- abonnements mensuels ou annuels (SaaS),
- licences à vie avec mises à jour limitées.
Une fois l’outil suffisamment robuste, les ventes apportent un flux régulier. La maintenance, le support client et les évolutions réglementaires ou techniques demandent toutefois une surveillance minimale.
Automatiser des business en ligne pour réduire l’effort continu
Certains modèles d’affaires se prêtent bien à l’automatisation avancée : affiliation, e‑commerce avec logistique externalisée, comparateurs, plateformes de mise en relation, applications simples. L’objectif : limiter au strict minimum les tâches manuelles récurrentes.
Affiliation et commissions récurrentes
L’affiliation consiste à recommander des produits ou services via des liens suivis. Lorsqu’un prospect achète via ce lien, une commission est versée. Les programmes d’abonnement (logiciels, services en ligne) génèrent parfois des commissions récurrentes tant que l’abonné reste actif.
La mécanique :
- production de contenus utiles (articles, vidéos, comparatifs),
- référencement naturel ou trafic payant maîtrisé,
- positionnement clair et aligné avec les besoins du public,
- sélection rigoureuse des partenaires pour protéger la confiance.
E‑commerce automatisé et print‑on‑demand
Grâce à la logistique externalisée et au print‑on‑demand, une boutique peut fonctionner avec un stock minimal ou nul. Les commandes sont fabriquées et expédiées par un prestataire. Le propriétaire se concentre sur le choix des produits, la marque, le marketing et l’optimisation du tunnel de vente.
Une fois le catalogue stabilisé et la publicité calibrée, les ventes tournent de manière largement autonome. Des ajustements restent nécessaires : suivi des marges, gestion des retours, contrôle qualité des fournisseurs.
Marchés financiers, trading et spéculation : fausse facilité, vrais risques
Les réseaux sociaux regorgent de promesses de gains rapides sans travail, fondées sur le trading, les cryptomonnaies ou des stratégies spéculatives très agressives. Ce discours repose souvent sur des exemples isolés, montés en exemple, sans exposer la réalité statistique des pertes.
Le trading actif demande un niveau élevé de compétence, de discipline et de gestion du risque. La plupart des particuliers qui spéculent à court terme sans cadre rigoureux enregistrent des pertes significatives. La recherche d’un revenu régulier sans travail par le trading conduit fréquemment à l’effet inverse : destruction du capital.
« Un revenu durable sans travail ne vient pas d’un coup de chance répété, mais d’un système robuste, capitalisé progressivement et adapté à la capacité de risque de la personne. »
Fiscalité, prélèvements et effet de ciseau sur les revenus sans travail
La fiscalité intervient à chaque étape de la construction de revenus sans travail : intérêts, dividendes, plus‑values, loyers, rentes, droits d’auteur, revenus de propriété intellectuelle. En 2026, la tendance va vers une pression accrue sur les ménages aux patrimoines les plus élevés.
Plusieurs mécanismes entrent en jeu :
- prélèvements sur les revenus financiers (flat tax, barème progressif, prélèvements sociaux),
- imposition des loyers (foncier ou BIC selon le régime),
- fiscalité des plus‑values mobilières et immobilières,
- taxes spécifiques selon les dispositifs choisis.
L’effet de ciseau mentionné plus haut associe baisse de rendement des placements et hausse de certains prélèvements. Un revenu brut stable se traduit alors par un revenu net en recul. Un projet de vie financé par les rentes doit donc intégrer cette dimension dès la phase de construction.
Combien de capital pour vivre de ses revenus sans travailler ?
Pour se faire une idée concrète, il suffit de relier montant de revenus souhaité, rendement réaliste et capital nécessaire. Avec des rendements cibles entre 4 % et 6 % en moyenne sur un portefeuille diversifié (SCPI, ETF, obligations, immobilier, etc.), les ordres de grandeur deviennent rapidement clairs.
| Revenu net mensuel visé | Revenu annuel brut approximatif | Capital à 4 % brut | Capital à 6 % brut |
|---|---|---|---|
| 500 € | 6 000 € | 150 000 € | 100 000 € |
| 1 000 € | 12 000 € | 300 000 € | 200 000 € |
| 2 000 € | 24 000 € | 600 000 € | 400 000 € |
| 3 000 € | 36 000 € | 900 000 € | 600 000 € |
Ces chiffres restent indicatifs et ne tiennent pas compte de la fiscalité, des frais, ni de la variabilité des rendements. Ils montrent néanmoins une réalité structurante : gagner de l’argent sans travailler exige un capital déjà conséquent ou une phase de construction progressive.
Construire progressivement des revenus sans travail : feuille de route réaliste
Passer d’un salaire unique à un ensemble de rentes et de revenus de patrimoine demande une stratégie structurée, surtout dans le contexte 2026 de rendements en repli et de pression fiscale accrue.
Étape 1 : diagnostic et marge de manœuvre
Un bilan patrimonial simple apporte déjà des réponses utiles :
- revenus actuels (salaires, freelancing, pensions),
- charges fixes et variables,
- épargne disponible et capacité mensuelle d’épargne,
- niveau d’endettement et conditions de crédit.
Ce diagnostic sert de base pour définir le rythme de constitution de capital, la part de revenus passifs visée à court, moyen et long terme et la capacité réelle à encaisser des fluctuations de marché.
Étape 2 : sécurisation avant optimisation
La construction de revenus sans travail repose souvent sur quatre briques :
- un fonds de sécurité (épargne de précaution),
- une base d’investissements diversifiés à vocation long terme,
- éventuellement un ou deux biens immobiliers sélectionnés avec rigueur,
- à côté, des projets d’actifs numériques ou de business automatisés.
Cette progression évite de tout miser sur une seule classe d’actifs ou une opportunité perçue comme miraculeuse.
Étape 3 : augmentation progressive des revenus automatiques
À mesure que le capital grossit et que les systèmes se stabilisent, le poids des revenus automatiques augmente dans le budget global. Plusieurs combinaisons existent :
- un portefeuille d’ETF distribuant,
- un ou deux biens en location meublée gérés par une agence,
- une petite activité d’affiliation autour d’un site de niche,
- un ou deux produits numériques vendus en continu.
Le cumul de ces flux fournit une base de plus en plus solide. L’activité professionnelle peut alors évoluer : passage à temps partiel, reconversion, projets personnels, sans basculer immédiatement vers l’arrêt complet du travail.
Gagner de l’argent facilement sans travailler : attentes, limites et ajustements
Les discours marketing résument souvent la liberté financière à une équation simplifiée : une formation, quelques semaines de travail, puis une rente illimitée. La réalité patrimoniale en 2026 s’écarte nettement de ce schéma. Les rendements des revenus de patrimoine reculent, la fiscalité se renforce et les marchés deviennent plus sélectifs.
Les stratégies crédibles s’articulent autour de plusieurs axes :
- constitution progressive d’un capital diversifié,
- combinaison de plusieurs sources de revenus (financiers, immobiliers, numériques, automatisés),
- gestion attentive de la fiscalité et des frais,
- marge de sécurité pour absorber les chocs (baisse des dividendes, travaux, aléas de marché).
Pour un grand nombre de personnes, l’objectif réaliste consiste à développer des revenus supplémentaires puis des rentes partielles, qui réduisent la dépendance au salaire sans forcément le remplacer totalement. Cette démarche graduelle, alignée sur les contraintes économiques actuelles, crée une trajectoire plus sereine vers davantage d’autonomie financière.









