

Un salaire de 55 000 euros brut par an semble souvent confortable sur le papier. Pourtant, au moment de faire son budget, une seule question revient : combien reste-t-il réellement en net chaque mois après les cotisations sociales et la CSG-CRDS ?
Entre statut cadre ou non-cadre, secteur privé, fonction publique, emploi salarié ou activité indépendante, le montant en poche varie fortement. Les chiffres qui suivent permettent de chiffrer précisément ce que représente 55 000 € brut, d’anticiper son niveau de vie et de préparer ses projets sans mauvaise surprise.
| Aspect analysé | Détails pour un salaire brut annuel de 55 000 € |
|---|---|
| Salaire net annuel estimé | Environ 42 900 € (salarié du privé, hors mutuelle et retraite supplémentaire) |
| Net mensuel approximatif | Entre 3 350 € et 3 450 € net par mois |
| Impact du taux de prélèvement à la source | De 5 % à 10 % selon la situation : le net perçu peut baisser de 170 € à 350 € par mois. |
| Différence brut → net | Environ 22 % à 24 % de cotisations salariales |
| Avantages éventuels influençant le net | Tickets-restaurants, primes, intéressement, mutuelle… peuvent modifier sensiblement le net réellement perçu. |
| Comparaison rapide | 55 000 € brut/an = salaire supérieur à la moyenne française, positionné entre cadre débutant et confirmé. |
Convertisseur 55 000 euros brut en net
| Intitule | Mensuel | Annuel |
|---|
Sommaire
55 000 euros brut en net : résumé chiffré pour aller à l’essentiel
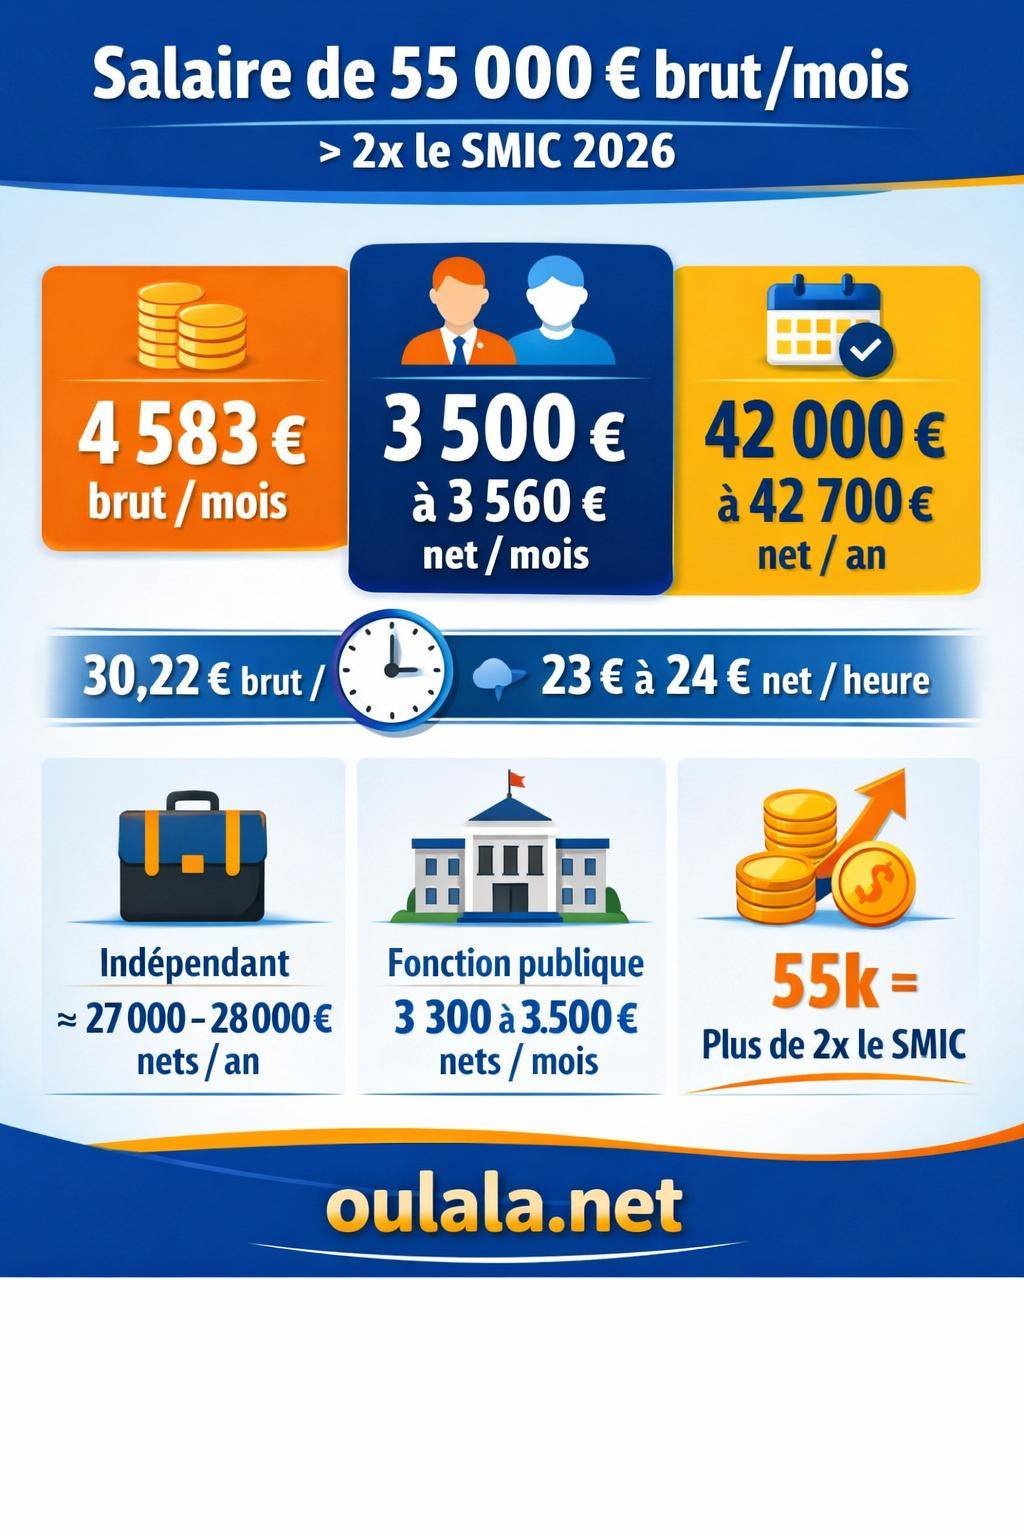
Un salaire annuel brut de 55 000 € correspond à environ 4 583 € brut par mois (sur 12 mois). À partir des taux de cotisations 2026 et des pratiques de paie courantes, on obtient les ordres de grandeur suivants :
| Situation | Brut mensuel | Net mensuel estimé | Net annuel estimé | Taux de charges salarié |
|---|---|---|---|---|
| Salarié non-cadre secteur privé | 4 583 € | ≈ 3 560 € net | ≈ 42 720 € net | ≈ 22 à 25 % |
| Salarié cadre secteur privé | 4 583 € | ≈ 3 500 € net | ≈ 42 000 € net | ≈ 22 à 25 % + 0,024 % Apec |
| Fonctionnaire (rémunération équivalente) | Référence 55 000 € | Net variable (grille + indemnités) | À estimer sur la base de la grille indiciaire | Retraite base 11,1 % + comp. 5 % |
| Indépendant (55 000 € de revenu net comptable) | Non applicable | ≈ 2 250 à 2 350 € net après charges | ≈ 27 000 à 28 000 € net réel | Retour net moyen ≈ 49 % sur le chiffre d’affaires |
Les estimations pour les salariés s’appuient sur les taux de cotisations en vigueur en 2026 et sur les conversions déjà calculées : 55 000 € brut donnent un net proche de 3 500 à 3 560 € selon le statut cadre ou non-cadre.
Comment passer de 55 000 € brut à un salaire net mensuel ?
Le passage du brut au net suit toujours le même principe : on retire du salaire brut l’ensemble des cotisations sociales salariales. Ces cotisations financent la protection sociale : assurance maladie, retraite, chômage, allocations familiales, CSG-CRDS, et diverses contributions.
Pour un salarié rémunéré 55 000 € brut par an, le calcul se fait sur la base d’un brut mensuel de 4 583,33 €. On applique ensuite un taux global de charges compris entre 22 et 25 % pour un salarié du secteur privé, légèrement majoré pour un cadre à cause des régimes de retraite complémentaire Agirc-Arrco et de la cotisation Apec.
Les principales cotisations prélevées sur 55 000 € brut
Les taux 2026 donnés en référence permettent de comprendre la mécanique. Pour un salarié du secteur privé :
- Retraite de base – vieillesse plafonnée (1 PSS) : 6,90 % salarial
- Retraite de base – vieillesse déplafonnée : 0,40 % salarial
- Retraite complémentaire Agirc-Arrco :
- Tranche 1 (jusqu’à 1 PSS) : 3,15 % salarial
- Tranche 2 (1 à 8 PSS) : 8,64 % salarial pour la partie de salaire concernée
- Contribution d’équilibre général (tranches 1 et 2) : environ 0,86 % puis 1,08 %
- Contribution technique Agirc-Arrco : 0,14 %
- CSG-CRDS :
- CSG déductible : 6,80 %
- CSG non déductible : 2,40 %
- CRDS : 0,50 %
Au total, une part significative du salaire brut finance la retraite future, l’assurance maladie, la couverture chômage, et les régimes complémentaires. Le net mensuel obtenu autour de 3 500 – 3 560 € reflète cette solidarité obligatoire.
Impact du statut cadre ou non-cadre à 55 000 € brut
Un même brut annuel de 55 000 € ne donne pas exactement le même net selon que le salarié est cadre ou non-cadre. Les principales différences viennent des cotisations de retraite complémentaire et de la contribution Apec.
| Élément | Non-cadre | Cadre | Effet sur le net |
|---|---|---|---|
| Régime complémentaire | Agirc-Arrco Tranche 1 principalement | Agirc-Arrco Tranches 1 et 2 | Charges légèrement plus élevées pour les cadres |
| Contribution Apec | Non applicable | 0,024 % salarial | Impact faible mais réel |
| Net mensuel estimé à 55 000 € brut | ≈ 3 560 € net | ≈ 3 500 € net | Écart d’une soixantaine d’euros par mois |
Le statut cadre renforce la protection retraite et l’accompagnement emploi, au prix d’un net mensuel un peu plus bas. Sur une année complète, l’écart atteint quelques centaines d’euros.
55 000 € brut : combien par mois, semaine, jour, heure ?
Pour mesurer concrètement la valeur de 55 000 € brut annuel, il reste utile de le ramener à des montants plus parlants : mensuel, hebdomadaire, journalier, horaire. On part d’une base de 4 583,33 € brut par mois sur 12 mois.
Conversion de 55 000 € brut en montants périodiques
| Période | Montant brut | Montant net non-cadre (≈ 22–25 % charges) | Montant net cadre (≈ 22–25 % + Apec) |
|---|---|---|---|
| Année | 55 000 € | ≈ 42 720 € | ≈ 42 000 € |
| Mois (12 mois) | 4 583,33 € | ≈ 3 560 € | ≈ 3 500 € |
| Semaine (52 semaines) | ≈ 1 057,69 € | ≈ 820 à 830 € | ≈ 805 à 815 € |
| Jour travaillé (base 218 jours/an) | ≈ 252,29 € | ≈ 195 à 200 € | ≈ 190 à 195 € |
| Heure (35 h / semaine) | ≈ 30,22 € | ≈ 23,5 à 24 € | ≈ 23 à 23,5 € |
Ces ordres de grandeur se basent sur une durée légale de 35 h hebdomadaires et un temps plein classique. Les conventions collectives, la présence d’heures supplémentaires ou une répartition sur 13 mois modifient légèrement les montants.
55 000 € brut et SMIC 2026 : écart de rémunération
Le SMIC 2026 se situe, selon les bornes indiquées, entre 1 801 € et 1 823,03 € brut mensuels, pour un net estimé entre 1 405 € et 1 443,11 €. Le salaire à 55 000 € brut se place donc nettement au-dessus du salaire minimum.
| Indicateur | SMIC 2026 | Salaire 55 000 € brut/an |
|---|---|---|
| Brut mensuel | 1 801 à 1 823,03 € | 4 583,33 € |
| Net mensuel estimé | 1 405 à 1 443,11 € | ≈ 3 500 à 3 560 € |
| Brut annuel | ≈ 21 612 à 21 876 € | 55 000 € |
Un salaire fixé à 55 000 € brut positionne donc le salarié à plus de deux fois le SMIC. Cette donnée éclaire l’accès au crédit immobilier, la capacité d’épargne, ou encore l’éligibilité à certaines aides publiques, souvent plafonnées par des seuils de revenus.
Zoom sur les charges sociales 2026 appliquées à 55 000 € brut
Les taux de cotisations 2026 précisent comment se répartit le coût du travail entre la part salariée et la part patronale. À 55 000 € brut annuel, cette distinction ne change pas le net, mais elle explique le coût global de l’emploi pour l’entreprise.
Taux patronaux et poids global des cotisations
En complément des contributions salariales, l’employeur verse de nombreuses cotisations patronales :
- Santé : maladie, maternité, invalidité, décès à 13 % patronal
- Famille : allocations familiales à 5,25 %
- Chômage :
- Assurance chômage (jusqu’à 4 PSS) : 4 %
- AGS (garantie des salaires) : 0,25 %
- Apec (part patronale) : 0,036 % pour les cadres
- Contributions diverses :
- Solidarité autonomie : 0,40 %
- FNAL : 0,10 % (< 50 salariés) ou 0,50 % (≥ 50 salariés)
- Taxe d’apprentissage : 0,68 %
- Formation professionnelle : 0,55 % (< 11 salariés) ou 1 % (≥ 11 salariés)
- Effort construction : 0,45 %
- Dialogue social : 0,016 %
Le salaire de 55 000 € brut représente donc un coût global plus élevé pour l’employeur, qui dépasse largement la seule rémunération brute. Le salarié perçoit le net, mais bénéficie indirectement de ces contributions via la protection sociale et les droits à la retraite.
À 55 000 € brut annuel, le salarié alimente des droits significatifs à la retraite de base et complémentaire. Les cotisations versées aujourd’hui constituent une part importante du niveau de pension futur, dans un contexte de réformes successives du système de retraite.
Cas particuliers : fonctionnaires, contractuels et indépendants à 55 000 € brut
La conversion de 55 000 € brut en net change sensiblement selon le statut. Fonctionnaire, contractuel ou travailleur indépendant ne subissent pas la même structure de cotisations.
Fonctionnaire à un niveau de rémunération équivalent à 55 000 € brut
Dans la fonction publique, la rémunération repose sur un traitement indiciaire et des primes. Le taux de retenue pour pension civile reste spécifique :
- Retraite de base : 11,1 %
- Retraite complémentaire : 5 %
Les exemples fournis donnent un repère : un fonctionnaire à 3 000 € brut perçoit environ 2 381 € net. À niveau de rémunération plus élevé, le ratio brut/net reste voisin, avec un léger ajustement lié à la CSG-CRDS et aux primes.
Pour une rémunération totale (traitement + primes) équivalente à 55 000 € brut, le net mensuel se situe en général autour de 3 300 à 3 500 €, selon la part de primes et les régimes indemnitaires propres à chaque fonction publique.
Contractuel de la fonction publique autour de 55 000 € brut
Les contractuels sont soumis à un régime de cotisations qui se rapproche du secteur privé, avec des spécificités :
- Charges sociales globales entre 2,8 % et 6,95 % selon la nature du contrat et les cotisations retraite
- Exemple de repère : un contractuel à 3 500 € brut perçoit environ 2 778 € net
Transposé à 55 000 € brut annuel, le net mensuel d’un contractuel se rapproche du niveau observé dans le privé, souvent légèrement supérieur à celui d’un fonctionnaire à rémunération brute comparable, en raison d’une architecture de cotisations différente.
Travailleur indépendant visant l’équivalent de 55 000 € brut
Pour un indépendant (profession libérale, micro-entrepreneur selon plafond, gérant TNS…), la notion de « 55 000 € brut » ne s’applique pas au même sens que pour un salarié. On parle plutôt de chiffre d’affaires ou de revenu professionnel.
Les données fournies indiquent un retour net moyen d’environ 49 % du chiffre d’affaires, une fois les cotisations sociales et les charges professionnelles déduites. Par exemple :
- Pour 10 000 € facturés, un indépendant conserve environ 4 900 € net
Pour retrouver un niveau de vie proche d’un salarié à 55 000 € brut (soit 42 000 à 42 700 € nets annuels), un indépendant doit générer un chiffre d’affaires plus élevé, en fonction de son régime (micro, réel, BNC…). Les cotisations maladie, retraite et CSG-CRDS restent dues, mais avec des barèmes spécifiques.
Réduction générale des cotisations et salaire de 55 000 € brut
La réglementation prévoit une réduction générale de cotisations patronales (anciennement réduction Fillon) pour les salaires jusqu’à 3 SMIC. Les données indiquent explicitement :
La réduction générale de cotisations s’applique jusqu’à 3 SMIC. Au-delà de ce seuil, l’allègement décroît progressivement jusqu’à disparaître.
Un salaire de 55 000 € brut annuel se situe bien au-dessus de trois fois le SMIC 2026, même en prenant la borne haute de 1 823,03 € brut mensuels. L’employeur ne bénéficie donc pas, ou très peu, de cette réduction pour ce niveau de rémunération.
Pour le salarié, cette règle n’affecte pas directement le net mensuel. Elle influence plutôt le coût du poste pour l’entreprise et, par ricochet, sa politique salariale ou ses arbitrages de recrutement.
55 000 € brut et cotisations AT/MP, CSG-CRDS et autres contributions
Au-delà des grands blocs maladie, retraite, chômage, d’autres contributions jouent sur le passage du brut au net et sur la fiche de paie.
Cotisation AT/MP et fraction prise en charge
Les cotisations accidents du travail / maladies professionnelles (AT/MP) sont à la charge de l’employeur, avec une fraction parfois imputée à certains dispositifs. Pour 2026, la fraction AT/MP prise en compte dans certains calculs est de 0,49.
Pour un salarié à 55 000 € brut, le montant n’impacte pas directement son net, mais il contribue au coût total du travail et au financement de l’indemnisation des accidents professionnels et maladies liées au travail.
Poids de la CSG-CRDS à 55 000 € brut
La CSG-CRDS représente une part non négligeable des retenues :
- CSG déductible : 6,80 %
- CSG non déductible : 2,40 %
- CRDS : 0,50 %
Sur un brut annuel de 55 000 €, l’ensemble de ces contributions réduit sensiblement le net, mais alimente aussi le financement global de la sécurité sociale et de la dette sociale. La part déductible vient en diminution du revenu imposable.
55 000 € brut : incidence sur l’impôt sur le revenu
Le passage du net avant impôt au net après impôt passe par le prélèvement à la source. À 3 500 à 3 560 € net par mois, le taux de prélèvement dépend de la situation familiale, des autres revenus, et des charges de famille.
Quelques repères généraux :
- Un célibataire sans enfant à 55 000 € brut annuel se situe dans des tranches d’imposition significatives
- Un couple avec enfants bénéficie d’un quotient familial qui adoucit la progression de l’impôt
- Les déductions (pension alimentaire, frais réels, dons, etc.) influencent le taux personnalisé appliqué sur le net
La distinction brut/net reste donc la première étape. L’impôt sur le revenu affine ensuite le montant disponible chaque mois. Avec un salaire de 55 000 € brut, l’écart entre le net avant impôt et le montant réellement viré sur le compte atteint souvent plusieurs centaines d’euros.
Comparer 55 000 € brut à d’autres niveaux de salaire
Pour replacer 55 000 € brut dans une grille plus large, il reste utile de le comparer à des salaires plus modestes ou plus élevés. Les exemples fournis dans les données donnent des repères concrets :
- Salarié non-cadre privé à 2 000 € brut : environ 1 560 € net
- Fonctionnaire à 3 000 € brut : environ 2 381 € net
- Contractuel à 3 500 € brut : environ 2 778 € net
- Indépendant facturant 10 000 € : environ 4 900 € net
À 55 000 € brut, le salarié se situe donc dans une tranche de rémunération supérieure à la moyenne observée en France, tout en restant dans un cadre de cotisations classiques du régime général.
Que représente concrètement 55 000 € brut en termes de niveau de vie ?
Avec un net mensuel autour de 3 500 à 3 560 €, le salarié dispose d’un budget qui autorise :
- Le financement d’un logement dans la plupart des grandes villes, éventuellement avec un crédit immobilier
- Une capacité d’épargne mensuelle significative, selon le niveau de charges fixes
- Une marge pour des dépenses discrétionnaires (voyages, loisirs, équipements…)
Ce niveau de salaire reste toutefois soumis aux réalités locales : le coût du logement à Paris ou sur la Côte d’Azur ne correspond pas à celui d’une ville moyenne. Une même rémunération de 55 000 € brut ne produit donc pas le même niveau de confort selon le lieu de vie, la composition du foyer, ou la présence d’autres revenus.
« Avec un peu plus de 3 500 € net par mois, nous avons pu lancer notre projet d’achat immobilier en Île-de-France, mais les banques regardent aussi l’ancienneté dans l’entreprise et l’apport. Le montant brut ne dit pas tout, le net mensuel et la stabilité de la situation comptent autant. »
En résumé, 55 000 € brut par an se traduisent par un net mensuel autour de 3 500 €, avec des variations selon le statut et le régime social. Ce niveau de rémunération ouvre des perspectives de projets, mais nécessite toujours une analyse fine du budget : charges fixes, fiscalité, lieu de vie, et priorités personnelles.









