

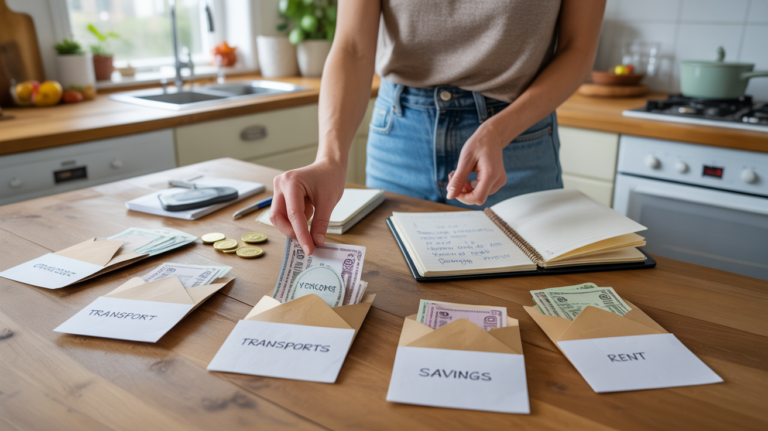
Gérer son argent sans stress repose souvent sur une méthode claire, concrète et visuelle. La méthode des enveloppes budgétaires répond précisément à ce besoin : elle transforme un budget abstrait en montants bien séparés, affectés à chaque dépense du quotidien.
Entre enveloppes physiques, versions numériques dans les néobanques et liens avec le budget base zéro, cette approche change la façon de piloter ses finances. Les subtilités de mise en place, les pièges à éviter et les usages avancés méritent toutefois un vrai tour d’horizon.
| Principe | Atouts | Pour qui ? |
| Répartir son budget dans des enveloppes dédiées selon les catégories de dépenses. | Aide à mieux visualiser ses dépenses, limite les excès, rend la gestion plus fluide. | Personnes souhaitant reprendre le contrôle simplement 👍 |
| Dépenses uniquement possibles dans la limite de l’enveloppe. | Favorise la discipline et l’anticipation des imprévus. | Budget serré ou besoin d’un cadre clair. |
Simulateur de Budget par Enveloppes
Sommaire
Méthode des enveloppes budgétaires : principe, origine et bénéfices concrets
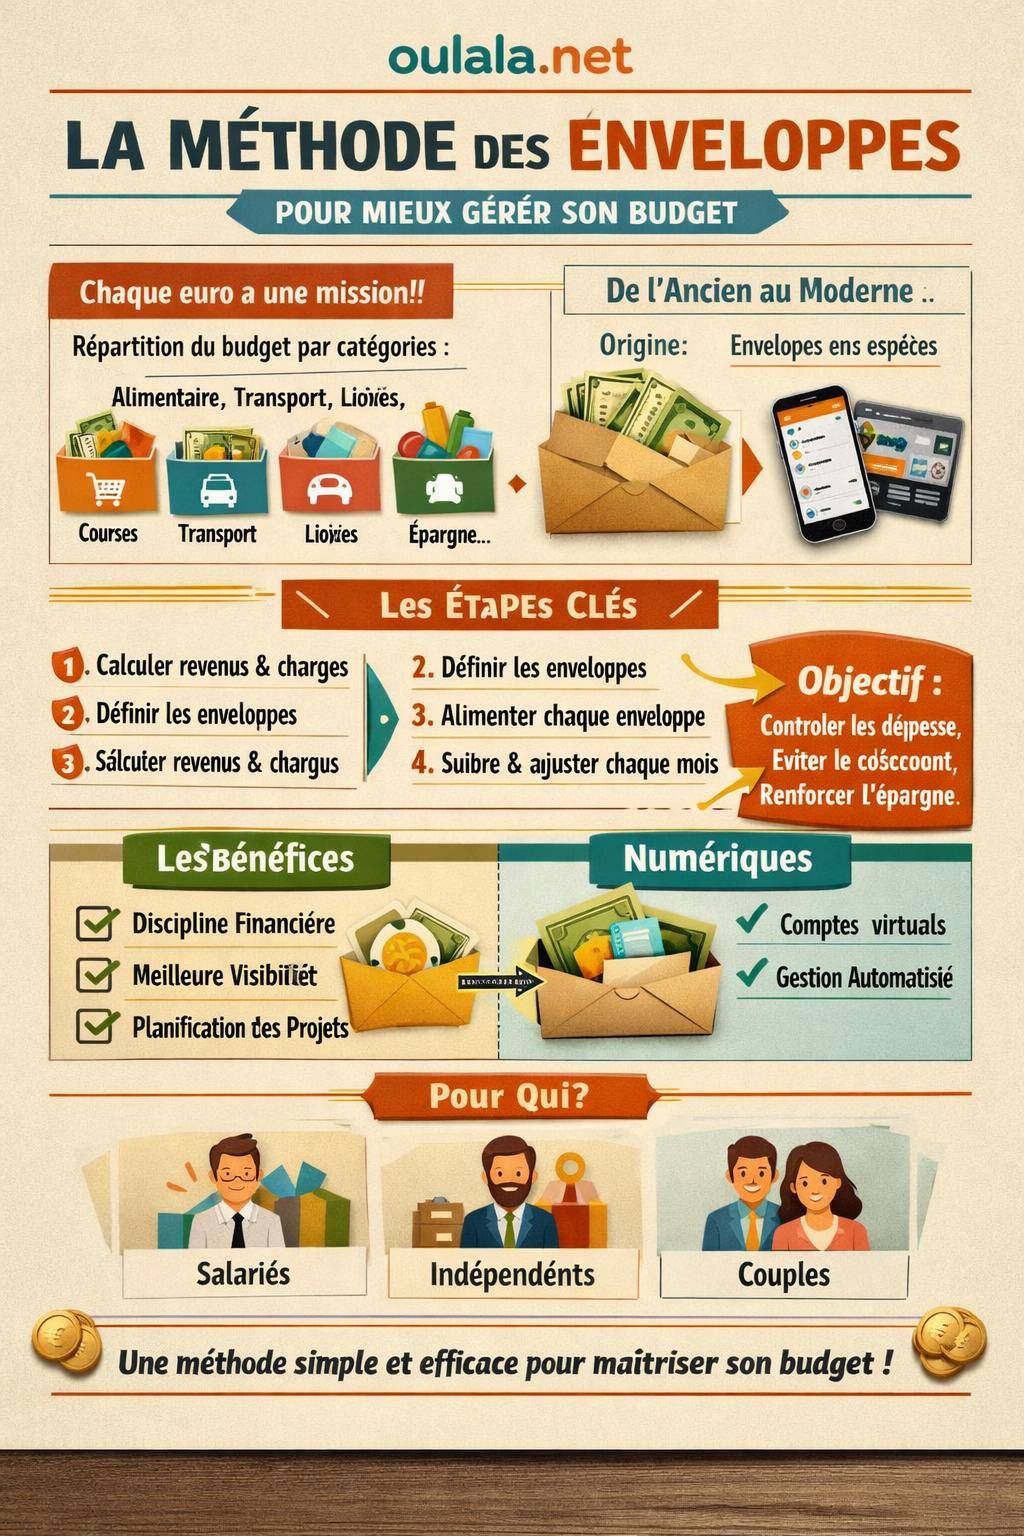
La méthode des enveloppes budgétaires consiste à répartir son argent dans plusieurs « poches » distinctes, chacune dédiée à une catégorie de dépenses : loyer, alimentation, transport, loisirs, épargne, etc. À l’origine, cette technique se faisait uniquement en espèces, avec de vraies enveloppes physiques. Aujourd’hui, elle existe aussi sous forme d’enveloppes virtuelles dans les banques en ligne et les applications budgétaires.
Le principe de base reste toujours le même : chaque euro reçoit une mission avant d’être dépensé. On parle souvent de budget « à enveloppes » ou de budget base zéro. Au lieu d’espérer que le compte reste positif en fin de mois, on planifie chaque flux d’argent dès qu’il arrive.
Une réponse aux dépenses subies et au découvert répété
Sans méthode structurée, les dépenses s’enchaînent, souvent au gré des envies, des promotions et des imprévus. Le solde du compte devient alors le seul indicateur, rarement anticipé et peu lisible. La méthode des enveloppes renverse cette logique : on fixe d’abord des limites claires à chaque poste, puis on dépense à l’intérieur de ces limites.
Concrètement, la méthode aide à :
- éviter le découvert récurrent en limitant chaque enveloppe à un montant défini ;
- reprendre le contrôle des postes qui dérapent (alimentaire, sorties, achats impulsifs) ;
- rendre visible le coût réel du quotidien, mois après mois ;
- orienter enfin une partie du budget vers l’épargne et les projets de moyen terme.
Une méthode alignée avec le budget base zéro
La méthode des enveloppes budgétaires s’accorde avec le principe de budget base zéro : chaque euro reçu est affecté à une catégorie précise. Rien n’est « laissé au hasard » dans une zone floue appelée « reste à vivre ».
Ce fonctionnement convient notamment à celles et ceux qui :
- ont déjà tenté un tableur classique sans réussir à s’y tenir ;
- ont besoin d’un système concret, visuel, presque tactile ;
- souhaitent relier chaque dépense à une intention : se loger, se nourrir, se déplacer, se faire plaisir, préparer l’avenir.
« Depuis que je répartis mon salaire dans des enveloppes, je n’ai plus la sensation de subir mon compte en banque. Je sais exactement combien je garde pour sortir, et je vois mon enveloppe épargne grossir chaque mois. » – Témoignage d’un utilisateur de la méthode des enveloppes
Fonctionnement détaillé de la méthode des enveloppes physiques
La version historique repose sur des enveloppes en papier et des espèces. Malgré la montée du numérique, cette approche conserve un intérêt fort pour maîtriser les dépenses variables, notamment alimentaires et de loisirs.
Étape 1 : calculer ses revenus et ses charges fixes
Avant de préparer les enveloppes, il faut poser le socle du budget mensuel. On liste :
- tous les revenus réguliers : salaires, allocations, pensions, revenus locatifs, etc. ;
- toutes les charges fixes : loyer, crédits, assurances, abonnements, impôts mensualisés, cantine, etc.
En soustrayant charges fixes et revenus, on obtient le montant disponible pour les dépenses variables (alimentation, carburant, loisirs, habillement, imprévus…) et pour l’épargne.
Étape 2 : définir les enveloppes principales
Le montant disponible est ensuite réparti dans plusieurs enveloppes, chacune portant un nom clair. Exemple de répartition pour un mois :
- Enveloppe Alimentation ;
- Enveloppe Transport / Carburant ;
- Enveloppe Loisirs / Sorties ;
- Enveloppe Habillement ;
- Enveloppe Imprévus ;
- Enveloppe Épargne (même en espèces, puis transfert vers un livret).
Le montant affecté à chaque enveloppe reflète les priorités : plus l’objectif est indispensable ou important pour la personne, plus l’enveloppe reçoit de fonds. Cette étape peut s’appuyer sur un travail préparatoire sur le budget global, comme présenté dans les guides bien gérer son budget ou gérer son argent efficacement.
Étape 3 : retirer les espèces et alimenter les enveloppes
Une fois les montants décidés, l’utilisateur effectue un retrait d’espèces correspondant à la somme des enveloppes physiques. Chaque enveloppe est alors remplie avec le montant prévu, noté sur l’enveloppe.
À partir de ce moment, la règle de base s’applique : les achats d’une catégorie ne peuvent pas dépasser le contenu de l’enveloppe associée. Une fois vide, les dépenses liées à cette enveloppe s’arrêtent jusqu’au mois suivant, sauf décision consciente de déplacer de l’argent depuis une autre enveloppe.
Étape 4 : ajuster en fin de mois et tirer des enseignements
En fin de mois, on observe :
- les enveloppes vides trop tôt, qui signalent un budget sous-estimé ou des excès ;
- les enveloppes où il reste systématiquement un solde, qui peuvent être réduites ou partiellement transformées en épargne ;
- le comportement général : achats impulsifs, reports fréquents, tensions sur certains postes.
Les montants sont alors ajustés pour le mois suivant. La méthode fonctionne par itérations successives, avec une amélioration graduelle de la répartition et une meilleure connaissance de son profil de dépenses.
Limites de la méthode traditionnelle en espèces
La version physique offre une forte prise de conscience, mais comporte plusieurs limites pratiques qui ont favorisé l’émergence des enveloppes virtuelles.
Contraintes logistiques et sécurité
Retirer des espèces implique de se déplacer, de gérer la monnaie et de garder chez soi des montants parfois élevés. Cette contrainte n’est pas adaptée à tous les profils, notamment dans les grandes villes ou pour des budgets importants.
Par ailleurs, certaines dépenses modernes sont presque exclusivement dématérialisées : abonnements en ligne, services numériques, achats sur Internet. Les enveloppes en papier ne suffisent plus à couvrir l’ensemble du budget.
Suivi moins précis et risque de flou
Avec des espèces, l’historique des transactions reste limité. En cas d’oubli, il devient difficile de savoir précisément où est parti chaque billet. Cette absence de traçabilité peut gêner ceux qui souhaitent un reporting détaillé de leurs dépenses.
De plus, la tentation d’« emprunter » d’une enveloppe à l’autre apparaît vite. Sans cadre écrit ou suivi numérique, les transferts permanents finissent par vider la méthode de son sens.
Méthode des enveloppes virtuelles : version numérique et intégration bancaire
Les banques en ligne et les applications fintech ont progressivement intégré une version digitale de la méthode des enveloppes. Les enveloppes deviennent alors des sous-comptes, des espaces ou des « poches » virtuelles, tout en conservant la logique de répartition budgétaire préalable.
Fonctionnement général des enveloppes virtuelles
Dans une néobanque ou une application spécialisée, l’utilisateur crée plusieurs enveloppes thématiques :
- « Loyer et charges » ;
- « Courses et alimentation » ;
- « Transport » ;
- « Vacances » ;
- « Épargne de précaution » ;
- « Projets » (formation, équipement, travaux, etc.).
Chaque enveloppe reçoit une partie du revenu, souvent via des virements automatiques programmés le jour de la paie. On reproduit ainsi la logique des enveloppes physiques, mais sans manipulation d’espèces.
Caractéristiques techniques et intégration bancaire
Les solutions modernes (Sumeria, Revolut, N26, Monzo, YNAB et d’autres) proposent des fonctionnalités avancées :
- IBAN dédié par enveloppe virtuelle : chaque sous-compte possède sa propre référence bancaire, ce qui permet de domicilier certaines dépenses directement sur l’enveloppe correspondante (loyer, factures, abonnements) ;
- Prélèvements automatiques : les factures régulières sont prélevées sur l’enveloppe associée, sans transfert manuel ;
- Automatisations : règles de répartition à chaque crédit (salaire, remboursement, etc.) envoyant automatiquement un pourcentage ou un montant fixe vers chaque enveloppe.
Cette architecture rapproche fortement la méthode des enveloppes d’un système de gestion budgétaire intégré, directement ancré dans l’environnement bancaire, sans besoin de feuille de calcul externe.
Gestion des paiements par carte et enveloppes en temps réel
Un point central des solutions numériques est la gestion de la carte bancaire. Dans de nombreuses applications :
- une seule carte physique ou virtuelle est reliée à toutes les enveloppes ;
- l’utilisateur choisit dans l’application l’enveloppe à débiter avant un paiement ;
- il peut changer d’enveloppe en quelques secondes selon le type de dépense.
Après chaque paiement, le solde de l’enveloppe concernée est mis à jour instantanément. Des notifications personnalisables informent en temps réel d’un solde faible, d’une dépense élevée ou d’un dépassement de budget prévu.
« Les sous-comptes de ma banque en ligne fonctionnent comme des enveloppes numériques. Je sais que ma carte prélève d’abord l’enveloppe “Courses”, puis je bascule sur “Loisirs” quand je sors. Le tout se met à jour automatiquement. » – Utilisatrice d’une néobanque
Avantages digitaux pour un budget structuré
La méthode des enveloppes, une fois numérisée, offre plusieurs bénéfices :
- Suivi automatique : plus besoin de noter chaque dépense, le relevé s’alimente seul ;
- Alertes en temps réel : l’application signale quand une enveloppe approche de sa limite ;
- Vision globale : un écran synthétique montre rapidement la répartition du budget entre charges, dépenses courantes et épargne ;
- Souplesse : transferts instantanés entre enveloppes en cas de besoin ponctuel.
Comparatif : enveloppes physiques vs enveloppes numériques
Les deux approches reposent sur la même philosophie mais répondent à des besoins différents. Le tableau ci-dessous synthétise les forces et limites de chacune.
| Critère | Enveloppes physiques (espèces) | Enveloppes numériques (banques / apps) |
|---|---|---|
| Impact psychologique | Très concret, l’argent sort du portefeuille, effet visuel fort. | Plus abstrait, repose sur la consultation régulière de l’application. |
| Praticité au quotidien | Moins pratique pour les achats en ligne et les paiements automatisés. | Adapté aux dépenses modernes, paiements et prélèvements dématérialisés. |
| Suivi des dépenses | Nécessite un carnet ou un tableau manuel pour garder un historique. | Suivi automatique, historique détaillé, graphiques. |
| Sécurité | Risque de perte, vol, détérioration des espèces. | Argent sécurisé sur le compte, protection bancaire habituelle. |
| Discipline budgétaire | Barrière physique forte : quand l’enveloppe est vide, la dépense s’arrête. | Plus de souplesse, mais aussi plus de tentation de transférer entre enveloppes. |
| Mise en place | Très simple : quelques enveloppes, un stylo, des espèces. | Requiert la création de sous-comptes, de règles automatiques et de catégories. |
Comment choisir ses catégories d’enveloppes budgétaires
Une méthode d’enveloppes efficace repose sur des catégories bien pensées. Trop d’enveloppes compliquent la gestion, trop peu masquent les vrais enjeux budgétaires.
Structurer autour de trois grands blocs
Une base fréquente consiste à organiser le budget en trois blocs :
- Charges fixes : loyer, électricité, Internet, assurance, crédits, abonnements ;
- Dépenses variables : alimentation, déplacement, loisirs, achats divers ;
- Épargne et projets : épargne de précaution, vacances, achat important, formation.
Dans certains cas, les charges fixes restent sur un compte dédié, sans passer par les enveloppes physiques. Pour les enveloppes numériques, un sous-compte « Charges fixes » ou plusieurs enveloppes distinctes par type de charge apportent une vue granulaire.
Adapter les enveloppes à son mode de vie
Le choix des enveloppes doit refléter la réalité du quotidien. Quelques exemples :
- Famille avec enfants : enveloppes « Cantine », « Activités enfants », « Garde », « Santé » ;
- Actif urbain : enveloppes « Transport public », « Restauration rapide », « Loisirs culturels » ;
- Auto-entrepreneur : enveloppes « Cotisations sociales », « Impôts », « Matériel », distinctes de la sphère personnelle.
Le système gagne en efficacité lorsque l’utilisateur identifie clairement ses postes à risque : commandes en ligne fréquentes, sorties, achats de gadgets, etc. Une enveloppe spécifique dédiée à ces postes aide à les contenir.
Lien entre méthode des enveloppes et gestion globale du budget
La méthode des enveloppes n’est pas isolée. Elle s’intègre dans une stratégie plus large de gestion budgétaire personnelle et d’optimisation des flux financiers.
Compléter avec un budget mensuel écrit
Un budget réussi repose sur une vision globale des revenus, des charges et des objectifs. La méthode des enveloppes s’intègre idéalement dans un budget mensuel structuré, comme décrit dans le guide comment faire un budget mensuel.
Dans cette logique, les enveloppes représentent la phase opérationnelle du budget : la mise en pratique concrète des montants définis sur le papier ou dans le fichier. Le budget global fixe le cadre, les enveloppes en assurent le respect au fil du mois.
Articuler enveloppes et objectifs financiers
Les enveloppes peuvent être alignées sur des objectifs à court, moyen et long terme :
- court terme : freinage des découverts, paiement à l’heure des factures ;
- moyen terme : constitution d’une épargne de précaution, préparation de vacances, achat d’un équipement ;
- long terme : apport immobilier, changement professionnel, projets familiaux.
Créer une enveloppe dédiée à chaque projet rend l’objectif tangible : l’utilisateur voit son enveloppe « Vacances » ou « Apport immobilier » progresser, ce qui renforce la motivation et la discipline sur les dépenses courantes.
Mettre en place la méthode des enveloppes pas à pas
Passer à la méthode des enveloppes demande une phase de lancement claire. Un déroulé progressif évite la confusion et accroît les chances de s’y tenir.
Étape A : observer ses dépenses actuelles
Avant de modifier quoi que ce soit, un mois d’observation sert de base. Il consiste à :
- analyser les relevés bancaires ;
- classer les dépenses par catégories simples (alimentation, transport, logement, loisirs, divers) ;
- identifier les postes qui dérivent (sorties, commandes, achats impulsifs).
Ce travail préparatoire rejoint les principes évoqués dans gérer son argent efficacement : connaissance du point de départ, tri des postes, hiérarchisation des besoins.
Étape B : fixer des montants réalistes par enveloppe
À partir des dépenses observées, les montants des enveloppes sont définis. L’objectif n’est pas de diviser tous les postes par deux du jour au lendemain, mais de poser des limites atteignables. Par exemple :
- alimentaire : 10 à 15 % de réduction par rapport au mois précédent ;
- loisirs : montant fixe décidé à l’avance, non dépassé ;
- épargne : mise en place d’une enveloppe, même modeste (20 à 50 € au départ).
Les enveloppes sont ainsi calibrées pour une progression progressive et durable, plutôt qu’un effort extrême impossible à tenir.
Étape C : automatiser au maximum les flux
Avec des enveloppes numériques, l’automatisation est une alliée forte. On programme :
- des virements automatiques vers les enveloppes le jour de la paie ;
- la domiciliation des prélèvements sur les enveloppes correspondantes ;
- des règles de répartition (pourcentage vers l’épargne, montant fixe vers les charges, etc.).
Ce paramétrage réduit l’effort de gestion au quotidien. Avec des enveloppes physiques, l’automatisation est plus limitée, mais la routine mensuelle de retrait et de remplissage joue un rôle similaire.
Étape D : suivre, ajuster, puis stabiliser
Les premiers mois servent de test. Les réactions habituelles :
- surprise face au montant réel de certains postes (courses, sorties) ;
- impression de restriction au début, suivie d’un sentiment de maîtrise ;
- ajustements fréquents des montants d’enveloppe.
Après quelques cycles, un équilibre se met en place. Les enveloppes reflètent de mieux en mieux la réalité des besoins et des envies. Le budget devient prévisible, ce qui facilite la prise de décision (projets, changements professionnels, déménagement).
Cas pratiques : adapter la méthode à différents profils
La méthode des enveloppes se prête à des contextes variés. Quelques cas illustrent la manière de l’adapter.
Salarié avec revenus réguliers
Pour un salarié payé à date fixe, la méthode se cale sur le rythme mensuel :
- répartition du salaire le jour de son arrivée ;
- enveloppes mensuelles stables ;
- possibilité de programmer l’ensemble des automations sur une date précise.
Les enveloppes numériques conviennent particulièrement bien à cette situation, avec un schéma répétitif simple et prévisible.
Freelance ou indépendant avec revenus variables
Pour un indépendant, la gestion se complique en raison de revenus irréguliers. La méthode des enveloppes reste pertinente, à condition d’ajouter quelques règles :
- se verser un « salaire » mensuel fixe depuis le compte professionnel vers le compte personnel ;
- créer des enveloppes professionnelles distinctes (charges sociales, impôts, frais d’activité) ;
- alimenter en priorité les enveloppes fiscales et sociales avant la sphère personnelle.
L’usage d’enveloppes numériques avec sous-comptes dédiés facilite cette séparation entre finances pro et perso.
Couple ou foyer avec compte commun
Dans un foyer, les enveloppes deviennent un outil de discussion autant qu’un outil de gestion. Quelques bonnes pratiques :
- définir en commun les enveloppes partagées (logement, alimentation, charges, projets familiaux) ;
- garder éventuellement des enveloppes personnelles pour les dépenses individuelles ;
- organiser une courte réunion budgétaire mensuelle pour ajuster les montants.
Les enveloppes apportent alors une grille de lecture claire et limitent les tensions liées à la perception de « qui dépense quoi ».
Forces et limites de la méthode des enveloppes budgétaires
Comme toute approche, la méthode des enveloppes possède des avantages réels, mais aussi des limites à connaître.
Atouts majeurs
Parmi les bénéfices les plus fréquents, on retrouve :
- une prise de conscience immédiate du niveau de dépenses ;
- une réduction progressive des découverts ;
- une meilleure anticipation des périodes chargées (rentrée, fêtes, vacances) ;
- un cadre concret pour financer les projets sans alourdir le quotidien.
Le système favorise aussi un rapport plus serein à l’argent. La présence d’enveloppes dédiées à l’épargne instaure une forme de régularité qui renforce la stabilité financière au fil du temps.
Limites et précautions
La méthode ne résout pas tout. Quelques limites reviennent souvent :
- besoin de discipline face à la tentation de transférer d’une enveloppe à l’autre ;
- nécessité de suivre régulièrement les montants, surtout en version numérique ;
- inadéquation partielle aux situations d’urgence financière extrême sans travail complémentaire sur les revenus ou les dettes.
Dans certains cas, un accompagnement plus global sur les habitudes de consommation, la renégociation des charges fixes ou la recherche de revenus complémentaires doit compléter la méthode des enveloppes.
Vers une gestion d’argent plus simple et plus lisible
La méthode des enveloppes budgétaires transforme la gestion de l’argent en une série de choix explicites : chaque somme d’argent reçoit une destination, chaque enveloppe raconte une partie de l’histoire financière du mois. Qu’elle soit physique ou numérique, cette approche structure les décisions quotidiennes et offre un cadre clair, accessible à tout profil.









