

Reprendre le contrôle de son argent ne repose pas sur une formule magique, mais sur quelques habitudes simples, répétées sans relâche. Dans un contexte où le taux d’épargne des ménages français tourne autour de 18,9 % en 2025, beaucoup ont malgré tout la sensation de ne jamais avancer, de subir leurs comptes plutôt que de les diriger.
Entre stress financier, peur de manquer et décisions prises sous la pression, l’argent pèse souvent lourd dans le quotidien. En travaillant sur 7 habitudes concrètes, ancrées dans la réalité des chiffres et de la psychologie financière, il devient possible de retrouver de la sérénité… et de préparer des projets solides, sans s’épuiser à suivre des méthodes impossibles à tenir.
| Habitude | Bénéfice clé |
| Suivre ses dépenses | Aide à comprendre où part l’argent 💡 |
| Fixer un budget simple | Donne un cadre clair et évite les excès |
| Épargner automatiquement | Fait progresser l’épargne sans effort |
| Éviter les achats impulsifs | Réduit les dépenses inutiles |
| Planifier les dépenses importantes | Prépare les gros achats sans stress |
| Revoir régulièrement ses comptes | Permet d’ajuster ses priorités |
| Se fixer des objectifs financiers | Aide à garder une direction motivante 🎯 |
Simulateur de Sante Financiere Personnelle
Sommaire
Gérer son argent en 2025 : comprendre le contexte pour reprendre la main
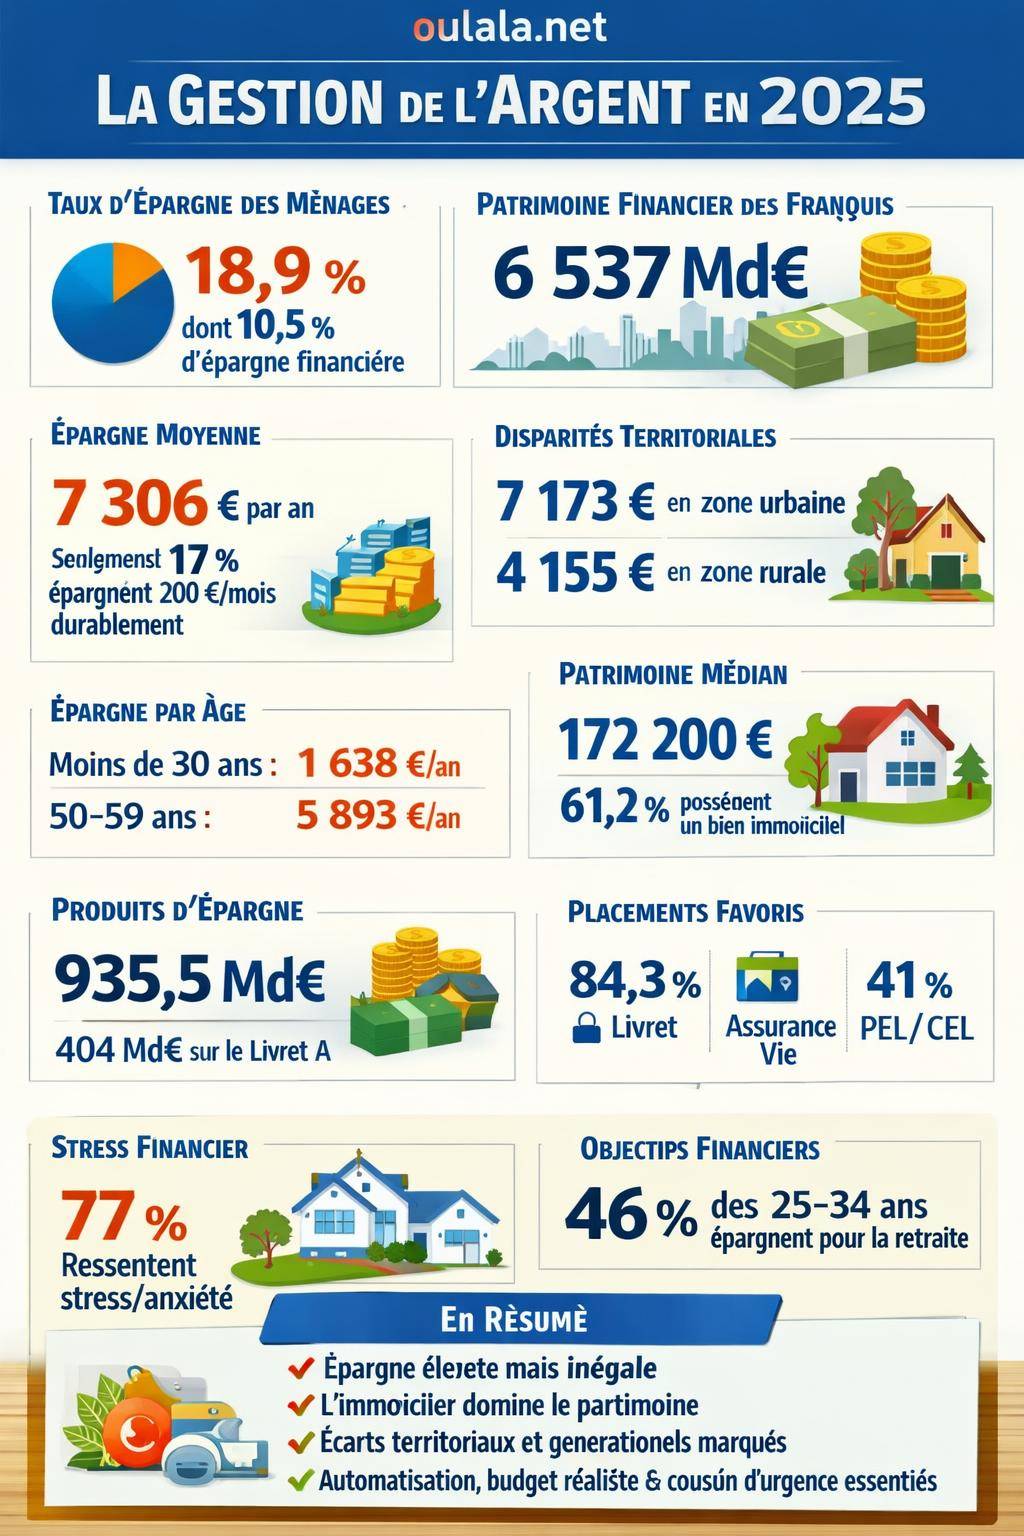
Avant de modifier ses habitudes financières, comprendre la situation actuelle en France donne des repères très utiles. Le taux d’épargne des ménages atteint 18,9 % au 2e trimestre 2025, après une phase de repli post-Covid. Les Français mettent de côté, mais le ressenti reste souvent contradictoire : impression de ne pas épargner assez, sentiment d’insécurité, doutes sur les bons choix de placements.
Le taux d’épargne financière (ce qui va réellement sur des supports financiers) se situe autour de 10,5 %, proche de l’Allemagne. Le patrimoine financier des ménages atteint près de 6 537 milliards d’euros au 3e trimestre 2025. Sur le papier, les chiffres paraissent élevés, mais ils cachent des disparités marquées selon l’âge, la catégorie socioprofessionnelle et la zone géographique.
Des écarts forts entre âge, métiers et territoires
Les montants épargnés varient fortement d’un ménage à l’autre. L’épargne annuelle moyenne tourne autour de 7 306 € en 2024, soit environ 609 € par mois. Pourtant, seulement 17 % des Français parviennent à mettre au moins 200 € par mois de côté sur la durée. Les autres naviguent entre périodes d’épargne et phases de découverts ou de consommation contrainte.
Les différences géographiques sont nettes : en zone métropolitaine, l’épargne annuelle moyenne s’élève à 7 173 €, contre seulement 4 155 € en zone rurale. Côté rythme mensuel, les habitants des grandes villes mettent en moyenne 267 € par mois, contre 151 € en milieu rural. Le lieu de vie influence directement la capacité à dégager une marge de manœuvre.
| Profil | Épargne annuelle moyenne | Taux d’épargne | Patrimoine brut médian |
|---|---|---|---|
| Moins de 30 ans | 1 638 € | 8 % | 17 300 € |
| 30 à 39 ans | 2 345 € | 8,9 % | 137 100 € |
| 40 à 49 ans | 3 239 € | 11,3 % | 181 500 € |
| 50 à 59 ans | 5 893 € | 17,8 % | 204 200 € |
| 60 à 69 ans | 5 935 € | 17,9 % | 200 300 € |
Le patrimoine brut médian des ménages français se situe autour de 172 200 €, pour un patrimoine net médian d’environ 124 800 €. En parallèle, 61,2 % des ménages possèdent au moins un bien immobilier, ce qui structure fortement la manière de gérer l’argent : charges de crédit, travaux, fiscalité, copropriété…
Habitude n°1 : voir la réalité en face avec un diagnostic financier complet
Reprendre le contrôle commence par une photographie précise de sa situation. Sans chiffres, l’esprit reconstruit une réalité biaisée : dépenses sous-estimées, revenus surestimés, oublis de prélèvements ou d’abonnements. Un diagnostic financier complet remet tout à plat et pose des bases solides.
Cette étape ne se limite pas à regarder son solde bancaire. Elle consiste à analyser les flux financiers (entrées et sorties), le patrimoine (épargne, immobilier, placements) et les engagements (crédits, loyers, abonnements, pensions). L’objectif : savoir exactement où part l’argent chaque mois et quel capital se construit réellement.
Les éléments à passer au crible
Un diagnostic efficace repose sur plusieurs catégories :
- Revenus : salaires, primes, aides, pensions, loyers perçus, revenus non réguliers.
- Dépenses fixes : loyer ou crédit immobilier, assurances, énergie, télécoms, abonnements, remboursements de prêts.
- Dépenses variables contraintes : alimentation, transports, frais de santé, scolarité, garde d’enfants.
- Dépenses de confort : sorties, loisirs, shopping, voyages, petits plaisirs récurrents.
- Épargne et placements : versements programmés, placements ponctuels, capital déjà constitué.
Ce découpage met en lumière le vrai niveau de vie, c’est-à-dire ce qu’il reste réellement une fois les charges incontournables réglées. Il révèle aussi les marges de manœuvre potentielles pour l’épargne ou le désendettement.
« Tant que je ne regardais pas mes relevés en détail, j’avais l’impression que tout était “normal”. Quand j’ai enfin tout trié, j’ai découvert plus de 70 € d’abonnements que je n’utilisais même plus. »
Habitude n°2 : bâtir un budget réaliste, pas un tableau idéaliste
Le mot « budget » fait souvent penser à un fichier Excel rigide ou à une contrainte permanente. En réalité, un budget bien construit agit comme un GPS financier : il indique la trajectoire, autorise des ajustements, et évite de se perdre. Sans lui, les dépenses « invisibles » se multiplient et l’épargne se réduit à ce qui reste… souvent pas grand-chose.
Un budget efficace se construit sur la base de la réalité, pas sur une version idéale de ses comportements futurs. Il prend en compte les habitudes existantes, les charges réelles et les projets concrets, sans chercher à tout révolutionner du jour au lendemain.
Structurer son budget en trois blocs
Une méthode simple consiste à répartir ses revenus nets mensuels selon trois blocs :
- Bloc 1 – Obligations : logement, crédits, assurances, impôts, dépenses de base incompressibles.
- Bloc 2 – Projets et sécurité : épargne de précaution, projets à moyen terme, préparation de la retraite, investissements.
- Bloc 3 – Plaisirs et flexibilité : sorties, restaurants, loisirs, voyages, achats personnels.
L’idée consiste à fixer un pourcentage cible pour chaque bloc, compatible avec ta situation actuelle. Par exemple, réserver 10 % au début pour l’épargne peut déjà représenter un changement significatif, même si la moyenne nationale dépasse ce chiffre.
Adapter le budget à son profil et à sa région
La structure du budget varie fortement selon le lieu de vie et la catégorie socioprofessionnelle. Les cadres, indépendants et chefs d’entreprise affichent un taux d’épargne moyen de 22 %, quand les employés tournent autour de 2 % et les ouvriers autour de 4 %. Les retraités se situent autour de 6 %, avec une dynamique différente liée aux pensions et au patrimoine déjà constitué.
Un budget réaliste intègre ces contraintes : charges de logement plus lourdes en ville, coûts de transport plus élevés en zone rurale, frais professionnels selon les métiers. L’objectif n’est pas de copier un modèle, mais d’installer une structure stable, ajustée à ses propres paramètres.
Habitude n°3 : automatiser l’épargne pour en faire une dépense prioritaire
La plupart des ménages épargnent « quand il reste quelque chose ». Dans les faits, ce qui reste sert souvent à combler des découvertes, des achats impulsifs ou des dépenses oubliées. Inverser la logique en plaçant l’épargne en début de mois change profondément la dynamique financière.
En 2024, l’épargne annuelle moyenne atteint 7 306 €, mais une grande partie provient de ménages qui ont mis en place des versements réguliers. Chez les épargnants réguliers, la mise de côté mensuelle moyenne tourne autour de 213 €. Ce montant résulte rarement d’un effort gigantesque, mais plutôt d’un mécanisme bien paramétré.
Installer un « prélèvement automatique pour soi-même »
L’idée centrale : considérer l’épargne comme une facture obligatoire que l’on se verse à soi-même. Quelques bonnes pratiques facilitent ce réflexe :
- Programmer un virement automatique vers un livret (Livret A, LDDS, LEP) juste après la réception du salaire.
- Fixer un montant modeste au départ (par exemple 50 à 100 €) pour ancrer l’habitude sans pression excessive.
- Augmenter progressivement ce montant à chaque hausse de revenu ou dépense supprimée.
Les produits d’épargne réglementés occupent une place structurante : près de 935,5 milliards d’euros d’encours en 2023, en hausse d’environ 7 % par rapport à 2022, pour environ 15,1 % du patrimoine financier des ménages. Le Livret A concentre à lui seul près de 404 milliards d’euros, avec une collecte annuelle d’environ 36 milliards.
Choisir les bons supports pour automatiser
Les principaux produits détenus illustrent les réflexes des Français :
- Livret d’épargne : présent chez environ 84,3 % des ménages, idéal pour l’épargne de précaution.
- Épargne logement (PEL, CEL) : détenue par environ 30,7 % des ménages, ciblée sur l’immobilier.
- Assurance vie : présente chez environ 41 % des Français, avec une logique plus long terme.
- Épargne retraite (PER, produits similaires) : détenue par 16,6 % des ménages.
- Valeurs mobilières (actions, obligations, OPCVM) : autour de 16,9 % des ménages.
Chaque support remplit une fonction spécifique : sécurité à court terme, projets à moyen terme, construction de patrimoine à long terme. L’automatisation consiste à répartir les virements entre ces produits en fonction des objectifs, tout en gardant un coussin de précaution facilement disponible.
Habitude n°4 : apprivoiser sa psychologie financière pour éviter l’auto-sabotage
Les difficultés d’argent ne s’expliquent pas seulement par les chiffres. Les comportements émotionnels jouent un rôle central. Sans travail sur la psychologie financière, même le meilleur plan d’épargne se fragilise sous l’effet du stress, de la fatigue ou de la culpabilité.
Les études montrent un lien fort entre problèmes financiers et santé mentale : 77 % des personnes confrontées à des difficultés d’argent ressentent stress, anxiété ou nervosité. 87 % déclarent des troubles psychologiques plus généraux et 58 % évoquent un sentiment d’isolement. L’argent façonne la manière de se percevoir, de se projeter, et parfois de se juger.
Six obstacles psychologiques fréquents
Plusieurs schémas reviennent régulièrement :
- Peur de répéter le passé : reproduction de mauvaises habitudes familiales, absence de modèles alternatifs, manque de remise en question.
- Peur de manquer : sensation d’insécurité permanente, vision pessimiste, difficulté à immobiliser de l’argent sur un compte d’épargne.
- Faible estime de soi : dépenses pour compenser, achats compulsifs, incapacité à se projeter comme « quelqu’un qui épargne ».
- Traumatismes non résolus : dépenses pour se réconforter, évitement des factures, renoncement à suivre ses comptes.
- Décisions émotionnelles : peur et avidité guident les choix d’investissement, changement de stratégie trop rapide.
- Aversion excessive au risque : refus de toute forme de fluctuation, capitaux concentrés sur des produits faiblement rémunérés, perte progressive de pouvoir d’achat face à l’inflation.
Ces mécanismes conduisent souvent à des tensions relationnelles : perte de dignité, rupture du dialogue, rapports de force créancier/débiteur, frustrations répétées et baisse de l’estime de soi. Le surendettement surgit parfois au bout de ce chemin.
« Pendant des années, j’ai évité d’ouvrir mes relevés par peur de découvrir la réalité. Je ne comprenais pas pourquoi je n’arrivais pas à épargner. Le blocage ne venait pas seulement des chiffres, mais de la manière dont je voyais l’argent depuis l’enfance. »
Habitude n°5 : sécuriser son quotidien avec une épargne de précaution solide
Une gestion de l’argent équilibrée repose sur un pilier : l’épargne de précaution. Ce coussin sert à absorber les imprévus (panne de voiture, appareil électroménager, frais de santé, perte de revenu partielle) sans recourir au crédit à la consommation. Il réduit la charge mentale et les arbitrages douloureux.
En pratique, la taille de ce coussin dépend du niveau de revenu, de la stabilité professionnelle, de la composition du foyer et du style de vie. Un ménage propriétaire avec enfants et revenus variables n’a pas les mêmes besoins qu’un jeune salarié sans personne à charge.
Combien mettre de côté pour l’épargne de précaution ?
Une approche courante consiste à viser l’équivalent de 3 à 6 mois de dépenses courantes. Pour y parvenir sans se sentir étouffé, le chemin se découpe en paliers successifs :
- Atteindre un premier seuil symbolique (par exemple 500 à 1 000 €) pour faire face aux petites urgences.
- Monter progressivement à 1 mois de dépenses, puis 2, puis 3.
- Adapter ensuite selon la stabilité professionnelle et la tolérance au risque.
Les produits réglementés conviennent bien à ce type d’épargne : Livret A, LDDS ou LEP pour les foyers éligibles. Le LEP a d’ailleurs connu une dynamique marquée récemment : environ 2,6 millions d’ouvertures en 2023, pour une collecte d’environ 16,6 milliards d’euros.
Limiter les effets de l’inflation sans perdre la liquidité
Face à l’inflation, garder trop d’argent sur un support faiblement rémunéré érode progressivement le pouvoir d’achat. Une stratégie équilibrée consiste à :
- Réserver les supports très liquides (Livret A, LDDS, LEP) à l’épargne de précaution.
- Utiliser des supports un peu moins liquides (assurance vie, PEL) pour les projets planifiés.
- Orienter le surplus à long terme vers des placements de type fonds propres (actions, immobilier papier, etc.), qui représentent déjà environ 33 % des placements des ménages.
Ce découpage évite un piège fréquent : immobiliser trop de liquidités par peur du risque, et voir son capital perdre progressivement de la valeur réelle au fil des années.
Habitude n°6 : se fixer des objectifs concrets et mesurables (plutôt que des vœux pieux)
« Épargner plus », « gagner davantage », « investir un jour »… Ces formulations restent trop vagues pour déclencher une action durable. La gestion de l’argent gagne en efficacité lorsque les objectifs deviennent clairs, datés et chiffrés. L’esprit a alors un cap précis, ce qui renforce la motivation et simplifie les arbitrages.
Les chiffres montrent d’ailleurs une évolution des attentes : environ 46 % des 25–34 ans déclarent épargner spécifiquement pour leur retraite, malgré un horizon temporel lointain. Cette prise de conscience s’amorce, mais beaucoup peinent encore à la traduire en plan concret.
Transformer un souhait en objectif structuré
Pour passer d’un souhait à un objectif gérable, plusieurs questions guident le processus :
- Pourquoi ce projet compte réellement (sécurité, liberté, famille, temps libre…).
- Quand il doit se concrétiser (échéance précise ou fourchette temporelle).
- Combien il nécessite (montant total, charges associées, réserves).
- À quel rythme le financer (versements mensuels, ponctuels, primes annuelles).
Par exemple, au lieu de « je veux acheter un bien immobilier un jour », formuler : « je veux disposer de 30 000 € d’apport dans 6 ans, via 350 € par mois et une partie de ma prime annuelle ». Cette précision permet de choisir les bons supports (PEL, assurance vie, supports dynamiques) et de suivre les progrès.
Relier ses objectifs à son style de vie global
Les objectifs financiers s’articulent avec des projets de vie concrets : voyages, changement de région, réorientation professionnelle, temps partiel, création d’entreprise. Construire une stratégie financière, c’est aussi penser aux expériences à vivre, pas uniquement aux chiffres en banque.
Par exemple, un projet de séjour structuré en Baie de Somme peut s’intégrer dans une logique d’épargne dédiée aux loisirs. Réserver chaque mois un budget stable pour des escapades (par exemple un séjour de 4 jours ou 5 jours) évite les dépenses impulsives et le recours à des crédits à la consommation pour financer les vacances.
Habitude n°7 : faire évoluer ses placements au rythme de sa vie
Gérer son argent ne s’arrête pas à l’ouverture de quelques livrets. Avec le temps, les besoins changent : arrivée d’un enfant, achat immobilier, progression de carrière, reconversion, préparation de la retraite. Les placements doivent suivre ces mutations, sans rester figés dans une configuration choisie dix ans plus tôt.
La structure moyenne des placements des ménages français montre un équilibre entre produits de taux (environ 66 %, comme les livrets, obligations, fonds en euros) et fonds propres (environ 33 %, comme les actions, parts de sociétés, immobilier coté). Ce partage évolue en fonction de l’âge, de la tolérance au risque et des projets.
Ajuster son niveau de risque de manière progressive
L’aversion au risque excessive conduit de nombreux ménages à concentrer l’épargne sur des supports très sécurisés, mais faiblement rémunérateurs. À long terme, la valeur réelle de ce capital diminue avec l’inflation. À l’inverse, une prise de risque brutale, sans stratégie, génère de la panique en cas de baisse de marché.
Une approche graduelle permet d’éviter ces deux extrêmes :
- Sécuriser d’abord l’épargne de précaution.
- Définir une part de l’épargne de long terme dédiée à des supports dynamiques (actions, ETF, immobilier papier).
- Augmenter très progressivement la part de ces supports, au fur et à mesure que les connaissances et la confiance s’installent.
Les jeunes actifs disposent généralement d’un horizon de placement plus long, ce qui autorise une part plus importante de supports dynamiques. Avec l’âge, la part sécurisée prend davantage de place, tout en conservant une exposition réfléchie aux fonds propres pour maintenir du rendement.
Réviser régulièrement sa stratégie sans tout bousculer
Une habitude précieuse consiste à planifier un bilan financier annuel pour ajuster sa trajectoire :
- Vérifier si les objectifs ont évolué (nouveaux projets, changements professionnels, famille qui s’agrandit).
- Analyser la performance des différents supports (livrets, assurance vie, PEL, épargne retraite, placements boursiers).
- Rééquilibrer la répartition entre sécurité et risque en fonction de l’âge et de la marge de manœuvre.
Ce rendez-vous constitue un moment privilégié pour remettre à plat certaines décisions prises sous le coup de l’émotion ou sous l’influence de l’entourage. Il permet aussi d’ajuster les montants d’épargne automatique à la hausse, dès que les revenus progressent ou qu’une dépense disparaît (crédit remboursé, loyer revu à la baisse, abonnement résilié).
Habitude bonus : parler d’argent pour sortir de l’isolement et des tensions
L’argent reste souvent tabou, même au sein du couple ou de la famille. Pourtant, les conséquences relationnelles des difficultés financières sont réelles : perte de dignité ressentie, rupture du dialogue, sentiment d’exclusion, rapport de force entre créanciers et débiteurs. Environ 44 % des personnes touchées par des problèmes financiers évoquent des formes d’exclusion sociale.
Ouvrir un espace de discussion autour de l’argent ne consiste pas à étaler des chiffres, mais à partager des projets, des craintes et des arbitrages. Cette démarche allège la charge mentale et renforce la cohérence des décisions : choix d’un logement, d’un investissement, d’un projet de voyage, d’une reconversion ou d’un passage à temps partiel.
« Tant que nous n’en parlions pas, chacun faisait ses propres achats en espérant que l’autre n’en fasse pas trop. Le jour où nous avons posé notre budget et nos objectifs communs, les tensions ont baissé, même si notre revenu n’avait pas changé. »









