
La règle du budget 50/30/20 promet un cadre simple pour reprendre le contrôle de son argent, même quand les dépenses du quotidien semblent déjà étouffer le compte bancaire. Entre hausse des prix, charges fixes qui grimpent et envies de projets, beaucoup de ménages cherchent une méthode lisible, praticable et adaptée à la réalité de leurs revenus.
En France, plus de sept ménages sur dix ont déjà renoncé à au moins une dépense en 2025, et les arbitrages deviennent de plus en plus Serrés : alimentation, chauffage, sorties, vacances. Derrière la formule 50/30/20, se cachent en fait des ajustements précis, des choix concrets et quelques pièges à éviter pour ne pas transformer une bonne méthode en contrainte de plus.
| Étape clé | Objectif | Actions concrètes | Outils utiles |
|---|---|---|---|
| Analyser ses revenus | Définir la base de calcul du 50/30/20 | Lister tous les revenus nets mensuels. | Bullet journal, tableur, application bancaire. |
| Classer ses dépenses | Identifier dépenses essentielles, envies et épargne | Analyser 3 derniers relevés bancaires et regrouper par catégorie. | Excel/Sheets, apps de catégorisation auto. |
| Ajuster les pourcentages | Aligner son budget réel avec le 50/30/20 | Réduire abonnements, renégocier contrats, planifier dépenses plaisir. | Comparateurs, gestionnaires d’abonnements. |
| Automatiser | Faciliter l’application durable de la règle | Mettre en place virements programmés pour l’épargne et les charges. | Virements automatiques, sous-comptes bancaires. |
| Suivre et ajuster | Maintenir un budget efficace dans le temps | Vérifier l’évolution chaque mois et ajuster selon les imprévus. | Apps de suivi budgétaire, graphiques mensuels. |
Calculateur de Budget 50/30/20
Repartissez vos revenus selon la methode 50/30/20 et analysez votre budget reel
Sommaire
Règle du budget 50/30/20 : définition claire et objectifs concrets
La règle du budget 50/30/20 répartit le revenu mensuel net en trois grandes catégories : besoins essentiels, envies personnelles et épargne. Elle donne un cadre lisible pour piloter les dépenses, fixer des priorités et dégager une capacité d’épargne régulière, même avec un revenu moyen.
Dans un contexte où le pouvoir d’achat 2025 progresse à peine de 0,2 % et où la consommation des ménages reste sous contrainte, cette méthode aide à arbitrer entre dépenses du quotidien et projets d’avenir. Elle structure la réflexion et évite de naviguer à vue en fin de mois.
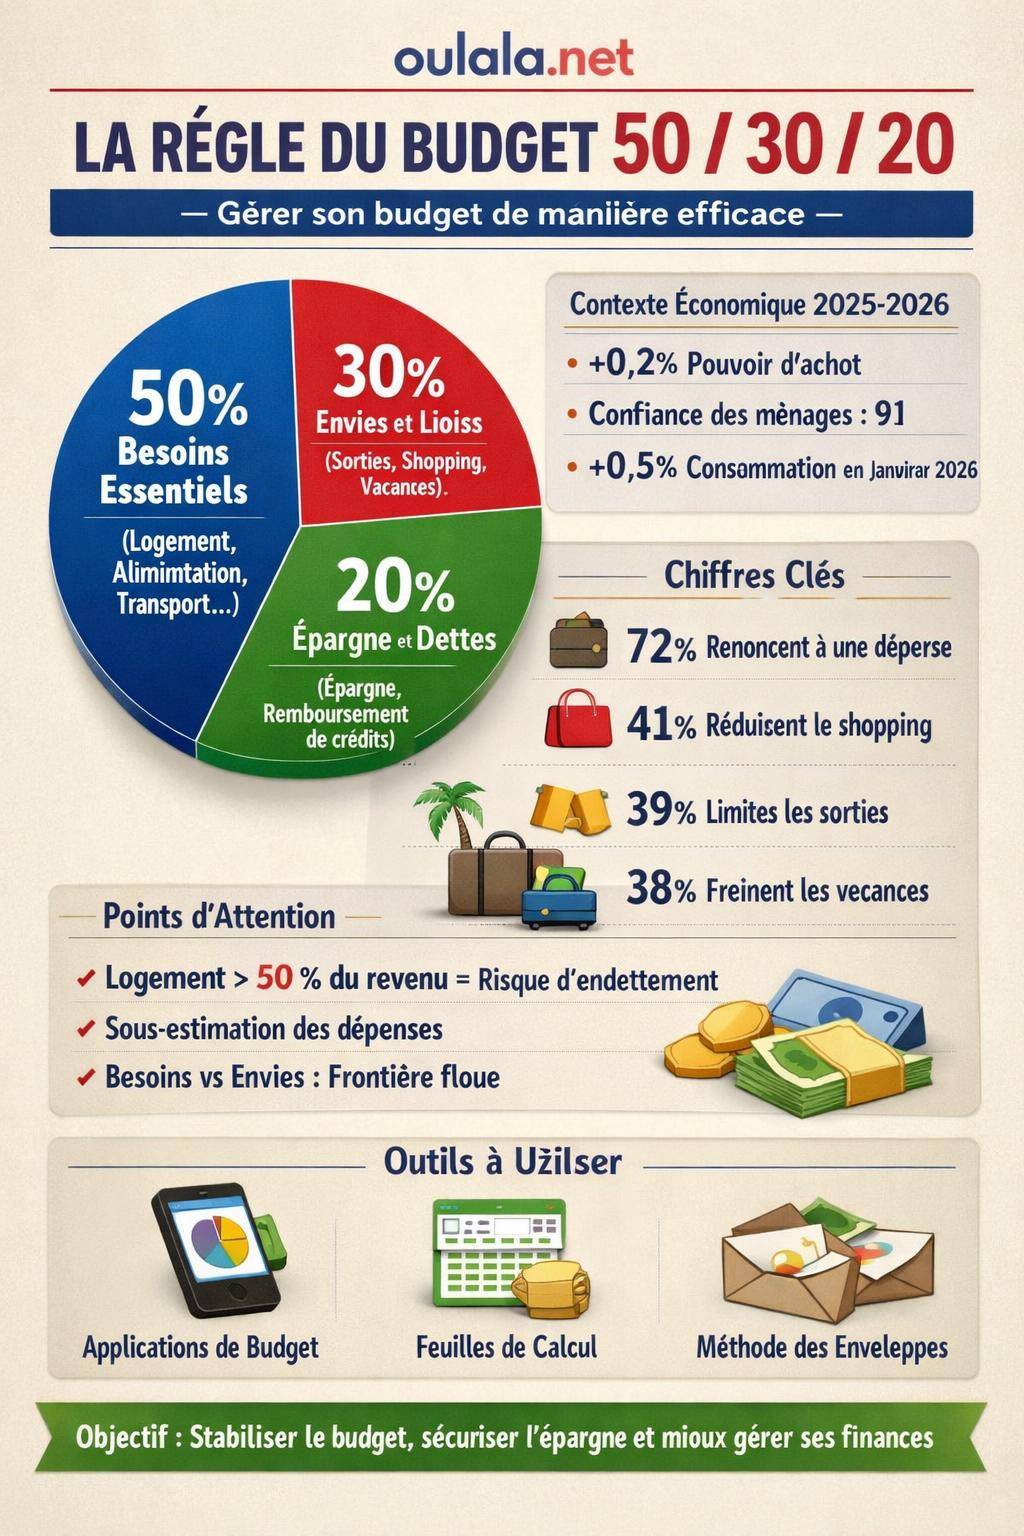
| Catégorie | Pourcentage (règle 50/30/20) | Objectif principal | Exemples de dépenses |
|---|---|---|---|
| Besoins essentiels | 50 % | Couvrir les charges vitales | Loyer, crédit immobilier, alimentation de base, énergie, transport |
| Envies / dépenses personnelles | 30 % | Préserver la qualité de vie | Sorties, shopping, loisirs, abonnements de confort |
| Épargne et remboursement de dettes | 20 % | Construire l’avenir et sécuriser | Épargne de précaution, projets, remboursement anticipé de crédits |
« Avec la règle 50/30/20, j’ai enfin arrêté de me demander où passait mon salaire. Je sais ce que je consacre à mes besoins, ce que je m’autorise pour mes plaisirs et ce que je mets de côté chaque mois. » – Témoignage d’un utilisateur d’outils de gestion d’argent
Comment calculer sa règle 50/30/20 pas à pas
Étape 1 : déterminer le revenu de référence
La base de la méthode repose sur le revenu net réellement disponible chaque mois. Il ne s’agit pas du brut, ni du net avant prélèvement à la source, mais bien de la somme qui arrive sur le compte courant une fois les charges obligatoires déduites par l’employeur ou l’administration.
Pour lisser les variations, surtout en cas de revenus irréguliers, une moyenne mensuelle peut être calculée sur les 6 ou 12 derniers mois. Ce revenu moyen sert alors de base pour le 50/30/20, en conservant une marge de sécurité.
Étape 2 : appliquer les pourcentages 50/30/20
Une fois le revenu net mensuel identifié, la règle s’applique simplement :
- 50 % pour les besoins essentiels : logement, nourriture de base, assurance, transport, énergie, téléphonie minimale.
- 30 % pour les envies et dépenses personnelles : loisirs, sorties, shopping, cadeaux, confort supplémentaire.
- 20 % pour l’épargne et la réduction des dettes : épargne de précaution, projets à moyen terme, préparation retraite, remboursement accéléré de crédits à la consommation.
Un simple tableau sur papier ou dans une feuille de calcul suffit pour visualiser ces montants. Les applications de gestion de budget permettent aussi d’automatiser une partie du suivi, surtout pour les utilisateurs à l’aise avec le numérique. Un lien avec une page dédiée comme applications de gestion de budget offre un complément d’outils concrets.
Étape 3 : comparer la réalité de ses dépenses au modèle
Le cœur de la démarche consiste à confronter la structure théorique 50/30/20 aux dépenses réelles. Beaucoup de foyers découvrent que le logement dépasse 50 % du budget à lui seul, surtout en zone tendue, ou que les dépenses de voiture absorbent une part très large de la catégorie « besoins ».
En France, les difficultés financières relevées récemment montrent : logement au-delà de 50 % des ressources, inflation sur les dépenses essentielles, charges familiales élevées, classification des dépenses jugée complexe. D’où la nécessité d’affiner le tri par poste de dépense avant de passer à l’action.
Que mettre dans les 50 % : bien définir les besoins essentiels
Les 50 % de besoins essentiels correspondent à tout ce qui conditionne directement la vie quotidienne et la sécurité du foyer. Cette catégorie doit rester précise pour éviter qu’elle engloutisse, par glissement, des dépenses de confort qui appartiennent plutôt aux 30 %.
Les dépenses à inclure dans les 50 %
Les dépenses suivantes entrent clairement dans les besoins :
- Logement : loyer, mensualités de crédit immobilier, charges de copropriété indispensables, taxe d’habitation si applicable.
- Énergie et eau : électricité, gaz, chauffage, eau, redevance de base.
- Alimentation de base : produits de première nécessité, courses du quotidien hors extras et produits très haut de gamme.
- Transport pour travailler : carburant nécessaire, abonnement de transport en commun, assurance et entretien minimal du véhicule utilisé pour les trajets professionnels.
- Assurances obligatoires : assurance habitation obligatoire, responsabilité civile, assurance auto.
- Communication minimale : abonnement internet ou mobile indispensable pour le travail, la scolarité, les démarches administratives.
- Dépenses de santé incompressibles : mutuelle de base, soins indispensables non reportables.
Dans le contexte actuel, l’inflation sur les dépenses essentielles rend cette catégorie sensible. L’indice de confiance des ménages autour de 91 en février 2026 illustre ce climat de vigilance. Beaucoup limitent déjà chauffage, alimentation qualitative ou déplacements.
Les faux besoins à sortir des 50 %
Certaines charges se glissent facilement dans les « besoins » alors qu’elles relèvent plutôt du confort ou des envies :
- Abonnements multiples de streaming ou de télévision payante.
- Forfaits mobiles très généreux alors qu’une offre plus simple suffit.
- Deuxième voiture non indispensable.
- Alimentation premium systématique sans contrainte médicale.
- Services de livraison fréquents alors que des alternatives existent.
Les études récentes montrent d’ailleurs 41 % de renoncements sur le shopping, 39 % sur les sorties et 38 % sur les vacances et week-ends. Preuve que la frontière entre besoin et envie se déplace lorsque le budget se tend.
Que regrouper dans les 30 % : envies, plaisir et qualité de vie
Les 30 % de dépenses personnelles préservent l’équilibre psychologique. Cette enveloppe permet de garder de la place pour les plaisirs, la vie sociale et les projets non vitaux mais structurants pour le bien-être.
Exemples de dépenses à classer dans les 30 %
On retrouve dans cette catégorie :
- Sorties : restaurants, cafés, cinéma, concerts, spectacles.
- Shopping : vêtements non indispensables, décoration, gadgets, accessoires.
- Vacances et week-ends : hébergements loisirs, billets de train ou d’avion loisirs, activités sur place.
- Loisirs et abonnements : plateformes de streaming, salle de sport, clubs, hobbies créatifs.
- Cadeaux et événements : anniversaires, fêtes familiales, petites attentions.
Les statistiques de renoncements aux dépenses en 2025 montrent que 72 % des Français renoncent à au moins une dépense. Les coupes se concentrent justement sur ce bloc de 30 %, ce qui démontre son rôle d’ajustement dans un budget contraint.
Garder de la souplesse dans les 30 %
Cette catégorie nécessite souplesse et arbitrage fin. En période tendue, elle sert de variable d’ajustement pour maintenir une épargne de précaution. En période plus favorable, elle permet d’augmenter l’enveloppe consacrée à la vie sociale ou aux loisirs.
Une astuce consiste à ventiler les 30 % en mini-enveloppes : une pour les sorties, une pour les achats plaisir, une pour les vacances. La méthode des enveloppes budgétaires se combine particulièrement bien avec la règle 50/30/20 pour rendre ces arbitrages concrets.
Que faire avec les 20 % : construire une épargne solide et réduire les dettes
Les 20 % d’épargne et de remboursement de dettes constituent la partie stratégique du budget. Elle protège des aléas, prépare les projets et réduit la dépendance au crédit. Dans un contexte où la consommation des ménages en biens fabriqués, alimentations et énergie évolue peu (+0,5 % en janvier 2026), cette poche représente un levier de sécurité.
Prioriser l’épargne de précaution
Avant de financer de grands projets, la constitution d’une épargne de précaution reste déterminante. Elle couvre :
- Les imprévus du quotidien : réparations, petits accidents de la vie, travaux urgents.
- Des périodes de revenus réduits : perte d’emploi, baisse d’activité, maladie.
- Les factures annuelles : impôts, assurances, frais scolaires, entretien voiture.
Beaucoup de foyers choisissent de répartir ces 20 % entre épargne de précaution, épargne projets et remboursement anticipé de dettes coûteuses. Les projections pour 2026 (+0,8 % de consommation et +1 % de PIB) invitent à garder une marge de sécurité tant que la situation reste fragile.
Réduire progressivement les dettes coûteuses
Les dettes à taux élevé (crédits renouvelables, certains prêts à la consommation) grignotent la capacité d’épargne. Intégrer leur remboursement accéléré dans les 20 % améliore progressivement l’aisance financière.
Les taux de crédit immobilier ont reflué d’environ 4,2 % en 2022–2023 à 3,5 % fin 2025. Cette détente offre un peu d’oxygène, mais les charges de logement restent lourdes pour de nombreux ménages. En revanche, les crédits renouvelables et solutions de paiement fractionné conservent des coûts élevés et nécessitent une stratégie de réduction prioritaire.
« J’ai commencé par diriger la moitié de mes 20 % vers un fonds d’urgence, l’autre moitié vers le remboursement anticipé de mes crédits conso. En deux ans, j’ai supprimé plusieurs mensualités et libéré de l’espace pour de nouveaux projets. » – Retour d’expérience d’un lecteur intéressé par le budget mensuel
Adapter la règle 50/30/20 à la réalité française
Sur le papier, la répartition 50/30/20 semble équilibrée. Dans la pratique, plusieurs freins apparaissent : logement qui dépasse 50 % des revenus, charges familiales lourdes, revenus irréguliers, hausse des dépenses essentielles. L’enjeu consiste alors à adapter la méthode plutôt qu’à l’abandonner.
Variante 60/20/20 : pour les budgets très contraints
Certains foyers optent pour une variante 60/20/20 :
- 60 % pour les besoins essentiels (logement, dépenses vitales).
- 20 % pour les dépenses personnelles.
- 20 % pour l’épargne et la réduction des dettes.
Cette adaptation se révèle utile lorsque les charges fixes ne peuvent pas être réduites rapidement. Elle permet de conserver une poche d’épargne, même modeste, sans supprimer totalement les loisirs. Elle correspond à un contexte où la priorité des Français se concentre sur la hausse du pouvoir d’achat (43 %) et la gestion des factures du quotidien.
Variante 70/20/10 : pour les foyers avec fortes charges fixes
Une autre variante évoquée dans les solutions utilisées consiste à répartir le budget en 70/20/10 :
- 70 % pour les besoins essentiels.
- 20 % pour l’épargne.
- 10 % pour les projets plaisirs et dépenses personnelles.
Cette configuration s’adresse surtout aux ménages où le logement, les frais de garde d’enfants ou les dépenses de santé occupent une part majeure du revenu. Elle réduit nettement les marges pour les loisirs, mais maintient une dynamique d’épargne pour éviter l’endettement en cas de coup dur.
Erreurs fréquentes avec la règle 50/30/20 et moyens de les éviter
Plusieurs erreurs reviennent régulièrement chez les personnes qui tentent de mettre en place la règle 50/30/20. Les connaître en amont limite les frustrations et les abandons.
Sous-estimation des dépenses réelles
Beaucoup de budgets survolent les montants réels des dépenses. En particulier :
- Les frais de voiture (entretien, péages, stationnement).
- Les petits achats du quotidien (snacking, cafés, achats impulsifs).
- Les frais ponctuels (cadeaux, démarches administratives, petites réparations).
Les difficultés recensées incluent explicitement la sous-estimation des dépenses. Pour contrer ce biais, un suivi précis sur trois à six mois reste nécessaire avant d’ajuster les pourcentages. La page bien gérer son budget apporte des repères méthodologiques complémentaires.
Classification approximative des dépenses
La frontière entre besoins et envies provoque souvent des discussions au sein du foyer. Certains classent les repas à l’extérieur dans l’alimentation, d’autres les placent dans les loisirs. La classification des dépenses devient alors source de confusion.
Une grille claire, décidée à l’avance, limite les débats. Par exemple : tout repas pris à la maison entre dans la catégorie besoins, tout restaurant ou livraison dans les envies, sauf cas de déplacement professionnel. Cette convention s’applique ensuite sans exception.
Rigidité excessive de la méthode
Une autre erreur consiste à appliquer la règle de manière trop rigide, sans tenir compte des spécificités du foyer. Certains abandonnent parce qu’ils n’atteignent pas exactement 50/30/20 dès le premier mois. D’autres culpabilisent dès qu’un imprévu déséquilibre les pourcentages.
Les retours d’expérience montrent au contraire une adaptation progressive de la règle. Les proportions s’approchent de l’objectif sur plusieurs mois, en ajustant les dépenses progressivement et en s’appuyant sur une amélioration continue plutôt que sur une perfection immédiate.
Outils et techniques pour mettre en place la règle 50/30/20 simplement
La théorie reste accessible, mais la mise en pratique gagne en efficacité avec les bons outils. Plusieurs solutions existent, des plus simples aux plus numériques, pour ancrer la règle 50/30/20 dans le quotidien.
Applications de gestion de budget
Les applications de gestion de budget automatisent la collecte des opérations bancaires, classent les dépenses et visualisent les répartitions par catégorie. Elles permettent de vérifier rapidement si les 50/30/20 sont respectés ou non.
La plupart proposent :
- La catégorisation automatique des dépenses (logement, transports, alimentation, loisirs, etc.).
- Des graphiques montrant la répartition par poste.
- Des alertes en cas de dépassement sur une catégorie donnée.
- Des budgets mensuels personnalisables, alignés sur la règle 50/30/20.
Pour approfondir ce point, une page dédiée comme applications de gestion de budget présente différents outils, leurs atouts et leurs limites.
Feuilles de calcul et tableaux papier
Les feuilles de calcul (Excel, Google Sheets, LibreOffice Calc) offrent une grande liberté de paramétrage. Elles restent appréciées par ceux qui aiment garder la main sur les formules et le détail des résultats.
Un simple tableau peut inclure :
- Les revenus du mois.
- Les plafonds théoriques pour les 50/30/20.
- Les dépenses réelles par catégorie.
- L’écart entre théorie et pratique, en euros et en pourcentage.
Pour ceux qui préfèrent le papier, un carnet dédié au budget, avec une page par mois, fonctionne très bien. Le geste d’écriture renforce la prise de conscience des montants engagés.
Méthode des enveloppes et comptes bancaires séparés
La méthode des enveloppes budgétaires complète efficacement la règle 50/30/20. Chaque catégorie se matérialise par une enveloppe physique (espèces) ou virtuelle (sous-compte bancaire) avec un montant déterminé en début de mois.
Par exemple :
- Un compte principal pour les besoins (50 % ou plus selon la variante).
- Un compte « Plaisir » pour les 30 % de dépenses personnelles.
- Un compte « Épargne et projets » pour les 20 % dédiés à la sécurité et aux objectifs futurs.
Le simple fait de séparer physiquement ou virtuellement ces enveloppes limite les dérapages impulsifs. Une fois le compte plaisir épuisé, les dépenses non urgentes se trouvent automatiquement reportées.
Intégrer la règle 50/30/20 dans une stratégie globale de budget
La règle 50/30/20 prend toute sa valeur lorsqu’elle s’intègre dans une stratégie globale de gestion de budget. Elle apporte une structure, mais s’articule avec d’autres piliers : objectifs, suivi régulier, réduction des frais et ajustements continus.
Fixer des objectifs financiers précis
Des objectifs clairs donnent du sens aux 20 % d’épargne et aux arbitrages opérés sur les 30 %. Ils peuvent concerner :
- La constitution d’un fonds d’urgence de 3 à 6 mois de dépenses.
- Un projet immobilier (apport pour achat, travaux, rénovation énergétique).
- Un projet professionnel (formation, reconversion, création d’entreprise).
- Des vacances planifiées sereinement, sans recours au crédit.
Ces objectifs s’inscrivent dans un cadre plus large de gestion efficace de l’argent, où chaque dépense s’évalue à l’aune des priorités définies.
Suivi régulier et ajustements mensuels
Un suivi régulier renforce l’efficacité de la méthode. Un rendez-vous mensuel de 30 à 60 minutes suffit pour :
- Comparer les dépenses réelles aux plafonds 50/30/20.
- Analyser les dépassements éventuels et leurs causes.
- Décider des ajustements pour le mois suivant.
- Mettre à jour les objectifs d’épargne en fonction des résultats.
Cette mécanique d’amélioration continue remplace l’illusion d’un budget parfaitement respecté dès le départ. Elle tient compte des saisons (rentrée scolaire, fêtes, vacances), des imprévus et des évolutions de revenus.
« Nous avons commencé en visant simplement 10 % d’épargne au lieu de 20 %, puis nous avons augmenté de deux points tous les trois mois. Au bout d’un an, nous nous rapprochons réellement de la règle 50/30/20 sans impression de sacrifice permanent. » – Famille engagée dans une démarche de gestion budgétaire
Réduction ciblée des frais et optimisation des dépenses
La mise en place de la règle 50/30/20 s’accompagne souvent d’une analyse fine de la consommation. L’objectif consiste à libérer de la marge dans les 50 % et les 30 % pour renforcer les 20 % d’épargne, sans dégrader excessivement la qualité de vie.
Quelques leviers fréquemment utilisés :
- Renégociation des assurances habitation, auto et santé.
- Changement de fournisseur d’énergie ou d’opérateur télécom.
- Optimisation des courses alimentaires (listes, drive, marques distributeur).
- Réduction des abonnements peu utilisés (salle de sport, plateformes, magazines).
- Adaptation de l’usage de la voiture (covoiturage, transports en commun quand c’est possible).
Les données récentes montrent déjà des renoncements sur le chauffage (28 %), l’alimentation qualitative (30 %) et même les dons (20 %) ou l’aide aux proches (15 %). La règle 50/30/20 aide à structurer ces arbitrages et à les rendre cohérents avec les priorités du foyer.
Règle 50/30/20 et pouvoir d’achat : replacer la méthode dans le contexte actuel
Le pouvoir d’achat reste au cœur des préoccupations des Français. Les priorités déclarées pour 2026 placent la hausse du pouvoir d’achat en tête (43 %), juste devant la baisse de l’insécurité (42 %) et la baisse de l’immigration (35 %). Dans ce paysage, la règle 50/30/20 trouve une place particulière.
Une méthode pour donner du sens aux renoncements
Les enquêtes de 2025 indiquent que 72 % des ménages renoncent à au moins une dépense. Les postes les plus touchés concernent justement les 30 % de dépenses personnelles : shopping, sorties, vacances, certains produits alimentaires, chauffage, dons, santé non urgente, aide aux proches, voire usage de la voiture.
La règle 50/30/20 offre un cadre pour ces arbitrages. Plutôt qu’un empilement de restrictions subies, elle transforme les renoncements en décisions alignées sur des objectifs : préserver les 20 % d’épargne, maintenir un niveau minimal de loisirs, protéger le poste logement.
Une boussole budgétaire dans un contexte mouvant
Avec une consommation des ménages en biens à 46,47 milliards d’euros en janvier 2026 (+0,5 %), l’environnement économique reste contrasté. Certains postes progressent (habillement et textile à +2,1 %), d’autres reculent (énergie à -0,8 %). Cette instabilité appelle des repères robustes.
La règle 50/30/20 joue le rôle de boussole budgétaire. Elle ne prédit pas l’avenir, mais elle aide à orienter chaque euro dépensé ou épargné. Combinée à une réflexion globale sur la manière de faire un budget mensuel, elle participe à une stratégie d’ensemble pour sortir du pilotage au jour le jour.
En articulant besoins, envies et épargne dans un cadre lisible, la règle 50/30/20 redonne une marge de manœuvre et structure la réflexion financière. Elle ne supprime pas les contraintes, mais elle organise les choix, mois après mois.