

Le dispositif Girardin industriel intrigue de nombreux contribuables qui cherchent à réduire la pression fiscale tout en finançant l’économie réelle en Outre-mer. Derrière ce mécanisme se cache une logique très encadrée par la loi, avec des avantages fiscaux concentrés sur une seule année et des règles strictes à respecter.
En entrant dans le détail, on comprend que le Girardin industriel n’est pas un simple produit de défiscalisation, mais un montage d’investissement productif impliquant l’État, des entreprises ultramarines et des investisseurs métropolitains. Les gains fiscaux peuvent être significatifs, à condition de maîtriser le fonctionnement juridique, financier et les risques associés.
| Élément clé | Description synthétique | Intérêt pour l’investisseur |
|---|---|---|
| Objectif du dispositif | Financer des projets industriels utiles en Outre-mer sans devenir propriétaire définitif du matériel. | Participer au développement économique local tout en profitant d’un avantage fiscal. |
| Type d’investissement | Apport financier ponctuel dans une société de portage spécialisée (SNC). | Aucun suivi nécessaire, engagement limité dans le temps. |
| Durée d’engagement | 5 ans en général, le temps que l’entreprise ultramarine exploite le matériel financé. | Cadre temporel clair, sortie automatique sans action de l’investisseur. |
| Nature de l’avantage fiscal | Réduction d’impôt supérieure au montant investi. | Optimisation fiscale immédiate, souvent versée l’année suivante. |
| Risque principal | Non-respect des règles légales par l’opérateur ou l’exploitant ultramarin. | Importance de choisir un opérateur fiable et audité. |
| Profil idéal d’investisseur | Contribuables fortement imposés cherchant un dispositif à impact économique. | Réduction d’impôt maximale et contribution au développement ultramarin. |
Simulateur de Reduction d’Impot Girardin Industriel
Estimez votre gain fiscal grace a l’investissement en Outre-mer
Simulation indicative ne constituant pas un conseil fiscal. La reduction d’impot Girardin Industriel est soumise a l’article 199 undecies B du CGI. Plafond des niches fiscales Outre-mer : 18 000 EUR/an (art. 200-0 A du CGI). Duree de conservation obligatoire : 5 ans. La reduction est obtenue en une seule fois l’annee suivant l’investissement (operation one shot). Consultez un professionnel avant toute decision d’investissement.
Sommaire
Girardin industriel : principe, cadre légal et objectifs économiques
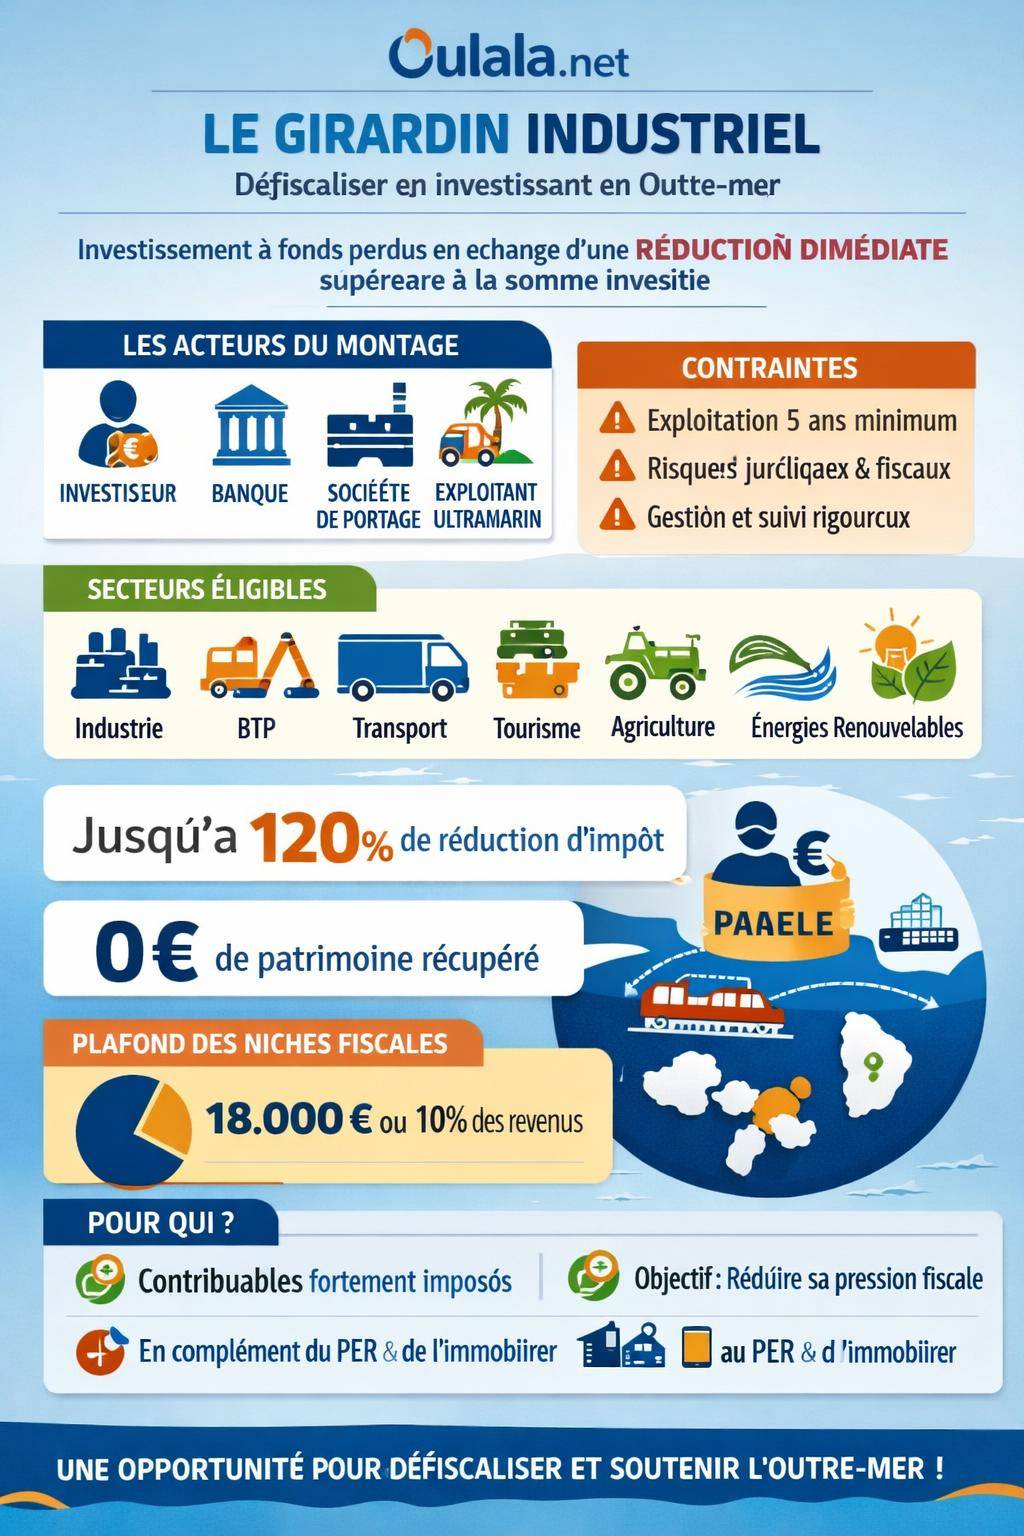
Le Girardin industriel est un dispositif de défiscalisation qui soutient les investissements productifs dans les départements et collectivités d’Outre-mer. Il s’adresse à des contribuables fortement imposés qui acceptent de prendre un risque en échange d’un avantage fiscal ponctuel, généralement dès l’année qui suit leur investissement.
Ce mécanisme repose sur l’idée suivante : l’investisseur métropolitain finance une partie d’un équipement industriel utilisé par une entreprise ultramarine. En retour, l’État lui accorde une réduction d’impôt supérieure à la mise de départ, sous réserve du respect de nombreuses conditions fiscales et économiques.
Le cadre juridique est principalement fixé par le Code général des impôts, notamment l’article 199 undecies B et les textes qui l’ont modifié. Ce socle légal sécurise le dispositif mais impose une rigueur dans la structuration des montages et le suivi des investissements.
« La réduction d’impôt s’applique aux investissements productifs neufs réalisés outre-mer et mis à la disposition d’exploitants dans le cadre d’une activité industrielle, commerciale ou artisanale. » – Extrait synthétique inspiré de l’article 199 undecies B du CGI
Sur le plan économique, le Girardin industriel vise à moderniser l’outil productif des territoires ultramarins : renouvellement de matériels, développement d’activités industrielles, soutien aux TPE/PME locales, renforcement de l’emploi et de la compétitivité dans des zones où le coût du capital reste élevé.
Comment fonctionne concrètement un montage Girardin industriel ?
Pour comprendre le Girardin industriel, il faut suivre la chaîne complète : création d’une structure, acquisition de matériels, mise à disposition à une entreprise ultramarine, puis extinction du montage après une période minimale d’exploitation. Chaque étape conditionne la validité de la réduction d’impôt.
Acteurs impliqués dans une opération Girardin
Un montage type réunit plusieurs intervenants aux rôles bien distincts. Chacun dispose d’obligations précises, notamment face à l’administration fiscale.
- Investisseurs métropolitains : des particuliers soumis à l’impôt sur le revenu, souvent dans des tranches d’imposition élevées, qui apportent des fonds propres à une société de portage.
- Banque ou établissement de crédit : complète le financement par un emprunt, ce qui permet de financer un actif industriel d’un montant supérieur à l’apport en capital.
- Société de portage (souvent une SNC ou une SAS de projet) : achète le matériel et le loue à l’entreprise ultramarine. Elle structure le montage et répartit la réduction d’impôt entre les associés.
- Exploitant ultramarin : entreprise installée en Outre-mer qui utilise le bien pour son activité professionnelle (industrie, BTP, transport, hôtellerie, agriculture, etc.).
- Monteur ou intermédiaire spécialisé : cabinet ou société d’ingénierie fiscale qui conçoit, sécurise et suit les opérations, en lien avec des avocats, experts-comptables et assureurs.
Cette architecture vise à mutualiser les risques et à s’adapter aux contraintes économiques locales. L’investisseur ne gère pas directement l’exploitation du bien ; il délègue cette mission à l’exploitant ultramarin, via la société de portage.
Étapes clés d’une opération Girardin industriel
Un investissement Girardin industriel suit en général une chronologie précise. Cette séquence conditionne l’éligibilité de la réduction d’impôt.
- Création de la société de portage et signature des statuts.
- Souscription des parts par les investisseurs et libération des fonds propres.
- Obtention, le cas échéant, des agréments fiscaux requis (en fonction de la taille du projet et du secteur).
- Signature des contrats de prêt avec la banque et mise en place du financement.
- Commande et livraison effective du matériel industriel en Outre-mer.
- Signature du contrat de location avec l’exploitant ultramarin et début de l’exploitation.
- Déclaration de l’investissement auprès de l’administration, application de la réduction d’impôt l’année suivante.
- Suivi de l’exploitation pendant la durée légale (généralement 5 ans) et extinction du montage à terme (cession du matériel à l’exploitant).
La réduction d’impôt n’est accordée que si le bien est effectivement livré, opérationnel et utilisé dans une activité éligible. Un simple bon de commande ne suffit pas. La réalité de l’exploitation constitue un point central des contrôles fiscaux.
Réduction d’impôt Girardin industriel : calcul, plafonds et rendement fiscal
Le Girardin industriel offre une réduction d’impôt calculée sur le coût de revient de l’investissement productif. Ce mécanisme diffère d’autres solutions comme le PER ou les dispositifs immobiliers. La logique repose sur une seule année de réduction, en contrepartie d’un capital immobilisé sans récupération du principal.
Logique de calcul de la réduction d’impôt
De manière simplifiée, la réduction d’impôt se détermine sur le montant de l’investissement productif, diminué des subventions publiques éventuelles. Le taux applicable dépend notamment :
- de la nature du bien (industriel, énergétique, transport, hôtellerie, etc.) ;
- de la localisation (DOM, COM, Nouvelle-Calédonie, Polynésie française…) ;
- du type de montage (avec ou sans agrément fiscal) ;
- de la taille de l’entreprise bénéficiaire (PME, micro-entreprise, grande structure).
La réduction d’impôt est répartie entre les investisseurs au prorata de leur participation au capital de la société de portage. Chaque associé impute ensuite sa quote-part sur l’impôt sur le revenu de l’année suivant l’investissement.
En pratique, la majorité des opérations vise un taux d’effort net pour l’investisseur : celui-ci verse un capital, ne le récupère pas, mais obtient une réduction d’impôt supérieure à cette mise. Ce différentiel correspond au rendement fiscal.
Plafonds et interaction avec les autres dispositifs de défiscalisation
Le Girardin industriel entre dans le cadre général des plafonnements des niches fiscales. L’investisseur doit donc intégrer cet avantage dans sa stratégie globale d’optimisation de l’impôt sur le revenu.
On distingue en général :
- un plafond global des niches fiscales (incluant notamment les dispositifs immobilier, certaines réductions pour emploi à domicile, etc.) ;
- des plafonds spécifiques liés aux investissements outre-mer et au Girardin industriel.
Selon l’année et la réglementation applicable, le Girardin industriel peut bénéficier d’un plafond majoré ou d’un traitement partiellement distinct des autres niches. Le calcul doit être actualisé avec les textes en vigueur au moment de l’investissement, car les seuils évoluent régulièrement.
Une stratégie efficace consiste à articuler le Girardin avec d’autres enveloppes fiscales : mécanismes légaux de réduction d’impôt, régimes immobiliers, épargne retraite, et le cas échéant un PER orienté défiscalisation. Cette combinaison permet de lisser le risque et d’ajuster le niveau de réduction à la situation personnelle.
| Solution | Nature de l’avantage | Durée d’engagement | Patrimonialisation | Objectif principal |
|---|---|---|---|---|
| Girardin industriel | Réduction d’impôt ponctuelle, supérieure à la mise | Durée d’exploitation (souvent 5 ans) | Aucune conservation de l’actif à terme | Soutien à l’investissement productif outre-mer |
| Immobilier locatif Pinel / similaire | Réduction d’impôt étalée dans le temps | Engagement de location (6 à 12 ans) | Détention d’un bien immobilier | Constitution de patrimoine |
| PER (épargne retraite) | Déduction du revenu imposable | Blocage jusqu’à la retraite (hors cas de sortie anticipée) | Capital ou rente à terme | Préparation de la retraite et lissage fiscal |
Critères d’éligibilité des investissements en Girardin industriel
Tout investissement en Outre-mer ne relève pas automatiquement du Girardin industriel. La loi définit des critères stricts pour encadrer la nature des biens, les secteurs d’activité et les conditions d’exploitation.
Biens et secteurs d’activité éligibles
Le dispositif cible des investissements productifs neufs. Il s’agit d’équipements directement affectés à une activité professionnelle : machines de production, matériels de BTP, équipements hôteliers, véhicules de transport de marchandises ou de personnes, infrastructures dans certains secteurs, etc.
Les secteurs concernés couvrent notamment :
- l’industrie et la transformation ;
- le BTP et les travaux publics ;
- le transport de voyageurs ou de fret ;
- l’hôtellerie et le tourisme sous certaines conditions ;
- l’agriculture, la pêche et l’aquaculture ;
- la production d’énergies renouvelables, selon les périodes législatives.
Les actifs d’occasion, les biens de simple confort ou les équipements non directement liés à l’exploitation professionnelle ne répondent pas aux critères habituels. Le caractère « productif » de l’investissement constitue un pivot d’analyse.
Conditions d’exploitation en Outre-mer
Pour ouvrir droit à la réduction d’impôt, le bien doit être implanté et utilisé dans un département ou une collectivité d’Outre-mer éligible pendant une durée minimale, souvent 5 ans. Toute sortie anticipée ou changement d’affectation compromet la validité du dispositif.
Les principaux territoires concernés regroupent généralement : Guadeloupe, Martinique, Guyane, La Réunion, Mayotte, Saint-Martin, Saint-Barthélemy, Saint-Pierre-et-Miquelon, Polynésie française, Nouvelle-Calédonie, Wallis-et-Futuna, sous réserve des textes en vigueur.
La société exploitante doit exercer une activité réelle et substantielle. L’administration se montre attentive à la réalité économique : chiffre d’affaires, masse salariale, immatriculations, factures, contrats commerciaux. Les structures artificielles ou sans substance sont écartées.
« Le bénéfice de la réduction d’impôt est subordonné à la condition que les investissements demeurent affectés à l’exploitation dans le département ou la collectivité d’outre-mer pendant un délai minimal. » – Synthèse d’une exigence constante de la doctrine fiscale
Durée, sortie du montage et engagements à respecter
Le Girardin industriel repose sur une logique de location puis cession du bien à l’exploitant ultramarin, à l’issue d’une phase d’engagement. La bonne gestion de cette période conditionne le maintien de l’avantage fiscal.
Durée d’engagement de l’investissement
L’actif doit demeurer en exploitation sur le territoire éligible pendant la période légale, souvent fixée à 5 ans. Le bail, la comptabilité et les contrôles sur place servent de preuves en cas de vérification par l’administration.
En pratique, l’investisseur conserve sa qualité d’associé de la société de portage pendant toute cette durée. Même si la réduction d’impôt intervient en une seule fois, l’engagement juridique perdure jusqu’à la sortie complète du montage.
Scénarios de sortie du montage
Au terme de la période, plusieurs scénarios existent :
- cession du bien à l’exploitant ultramarin, souvent à un prix résiduel ;
- poursuite de l’exploitation avec renégociation des conditions ;
- cession du bien à un tiers, dans le respect des règles fiscales ;
- dissolution et liquidation de la société de portage.
Les investisseurs n’ont pas vocation à récupérer une valeur significative à la sortie. L’intérêt se concentre sur la réduction d’impôt obtenue initialement. Le montage est donc « à fonds perdus » du point de vue patrimonial.
Risques liés au Girardin industriel et moyens de sécurisation
Le Girardin industriel offre un avantage fiscal réel, mais s’accompagne de plusieurs risques : risque juridique, risque économique, risque fiscal. L’investisseur doit les intégrer avant toute décision, au même titre qu’une analyse financière.
Principaux risques pour l’investisseur
Les risques associés au Girardin industriel se regroupent autour de trois axes.
- Risque de montage non conforme : erreur dans la structuration, non-respect des textes, absence d’agrément lorsque requis, défaut de preuve de la réalité de l’investissement.
- Risque d’exploitation : défaillance de l’entreprise ultramarine, cessation d’activité, introduction tardive du matériel dans le processus productif, sinistre non correctement assuré.
- Risque fiscal : remise en cause de la réduction d’impôt à la suite d’un contrôle, requalification de l’opération, reclassement en abus de droit dans les cas extrêmes.
Dans ces situations, l’investisseur peut se retrouver contraint de rembourser la réduction obtenue, assortie d’intérêts de retard, sans récupérer sa mise initiale. L’enjeu de la sélection des opérations et des partenaires devient déterminant.
Outils de sécurisation et bonnes pratiques
Différents leviers permettent de limiter ces risques, sans les annuler totalement.
- Recours à des opérateurs spécialisés ayant un historique significatif en Outre-mer, une équipe juridique structurée et des procédures de conformité documentées.
- Assurances dédiées au Girardin industriel : garanties de bonne fin fiscale, couvertures en cas de défaillance de l’exploitant, assurances dommages sur le matériel.
- Contrôle de l’exploitant : analyse de sa situation financière, de son secteur, de son business plan et de sa capacité à utiliser réellement le matériel sur la durée.
- Veille réglementaire : mise à jour permanente des textes, instructions administratives et décisions de jurisprudence influençant l’interprétation du dispositif.
Une approche prudente consiste à diversifier ses opérations, plutôt que de concentrer un montant important sur un seul projet. L’investisseur répartit ainsi le risque entre plusieurs exploitants, secteurs et territoires.
« Le Girardin industriel s’adresse à des contribuables avertis, capables d’assumer un risque économique et fiscal en échange d’un avantage ponctuel. L’accompagnement par des professionnels expérimentés reste déterminant. » – Avis d’un conseiller en gestion de patrimoine spécialisé Outre-mer
Profil d’investisseur et place du Girardin industriel dans une stratégie fiscale globale
Le Girardin industriel s’adresse à un public bien identifié : contribuables disposant d’une pression fiscale élevée et d’une capacité à immobiliser un capital sur un horizon de plusieurs années sans objectif patrimonial direct.
À qui s’adresse le Girardin industriel ?
Le dispositif convient en priorité :
- aux foyers dans les tranches supérieures de l’impôt sur le revenu ;
- aux professionnels libéraux, dirigeants de sociétés, cadres avec fortes rémunérations ;
- aux contribuables ayant déjà utilisé d’autres leviers de réduction et souhaitant aller plus loin de manière strictement conforme aux textes.
Ce type d’opération suppose une tolérance au risque plus marquée que pour des solutions comme l’assurance-vie ou l’épargne réglementée. L’investisseur renonce à la récupération de son capital et oriente sa décision vers la seule dimension fiscale et le soutien à l’économie ultramarine.
Intégrer le Girardin industriel dans une stratégie de défiscalisation
Le Girardin industriel ne remplace pas les autres outils. Il complète une architecture d’optimisation fiscale structurée qui peut inclure des investissements immobiliers, des enveloppes capitalisantes et des dispositifs retraite.
Une construction cohérente peut, par exemple, combiner :
- un PER pour réduire le revenu imposable à moyen-long terme ;
- un investissement dans l’économie réelle pour réduire ses impôts par l’investissement ;
- un ou plusieurs montages Girardin industriel pour agir spécifiquement sur l’impôt d’une année donnée, en ciblant une réduction ponctuelle importante.
Cette articulation lutte contre la dépendance à un seul dispositif et ajuste l’effort fiscal à la trajectoire de revenus du foyer. L’objectif consiste à lisser la fiscalité sur plusieurs années tout en finançant des projets économiques concrets.









