

Le plan épargne retraite (PER) s’impose comme un outil fiscalement performant pour réduire son impôt tout en préparant une rente ou un capital pour la retraite. Les nouveaux plafonds 2026, les règles de report sur 5 ans et la montée en puissance du PER en font un levier de défiscalisation très structurant dans une stratégie patrimoniale.
Entre options de sortie, choix des supports d’investissement, optimisation des plafonds disponibles et articulation avec d’autres solutions comme l’assurance-vie ou la défiscalisation immobilière, chaque décision influence directement votre impôt et votre future pension. Les chiffres récents du marché révèlent des tendances fortes… dont les effets fiscaux restent parfois mal maîtrisés.
| Stratégie PER | Avantage fiscal immédiat | Idéal pour | Point clé à retenir |
|---|---|---|---|
| Déduire ses versements | Réduction forte de l’impôt l’année du versement | Contribuables fortement imposés (TMI 30% à 45%) | Plus l’impôt est élevé, plus l’économie est importante |
| Ne pas déduire ses versements | Pas d’avantage immédiat mais fiscalité réduite à la sortie | Faibles TMI, non‑imposables, optimisation long terme | Sortie imposée uniquement sur les gains |
| Verser en fin d’année | Maximise l’impact sur l’impôt de l’année en cours | Personnes ajustant leur fiscalité de fin d’année | Pratique pour lisser une hausse de revenus |
| Optimiser les plafonds de déduction | Utilisation du plafond 3 ans en arrière | Personnes souhaitant verser de gros montants | Permet une défiscalisation exceptionnelle ponctuelle |
Simulateur PER : Economie d impot et capital retraite
Estimez votre avantage fiscal et votre epargne retraite en quelques clics
Tranche marginale d imposition (TMI)
—
Plafond de deduction PER disponible
—
Montant effectivement deductible
—
Impot estime sans versement PER
—
Impot estime avec versement PER
—
Effort d epargne reel par mois
—
Economie d impot annuelle
—
Capital estime a la retraite
—
Dont plus-values generees
—
Simulation indicative basee sur le bareme 2024 (revenus 2023). Ne constitue pas un conseil fiscal. Consultez un professionnel pour une etude personnalisee.
Sommaire
PER et défiscalisation : comprendre le mécanisme fiscal avant d’agir
Le plan épargne retraite est un dispositif encadré par la loi PACTE conçu pour organiser une épargne longue, orientée vers la retraite, avec un avantage fiscal immédiat à l’entrée. Les versements volontaires sur un PER sont en principe déductibles du revenu imposable, dans la limite de plafonds calculés chaque année en fonction des revenus et du Plafond annuel de la Sécurité sociale (PASS).
Concrètement, l’objectif du PER consiste à lisser votre pression fiscale sur la durée : vous réduisez votre impôt pendant votre vie active, puis vous serez imposé lors de la sortie, à un moment où votre taux d’imposition se révèle généralement plus faible. Cet étalement constitue le cœur de la stratégie de défiscalisation efficace via le PER.
Le principe de la déduction fiscale des versements PER
Les versements volontaires que vous réalisez sur un PER individuel ou un PER d’entreprise collectif sont, par défaut, déductibles du revenu net global. Plus votre tranche marginale d’imposition est élevée, plus l’économie réalisée sur l’impôt devient conséquente. Un contribuable imposé à 30 % qui verse 5 000 € et les déduit de son revenu obtient une économie d’impôt de 1 500 €.
La loi fixe cependant des plafonds de déduction pour éviter les abus et assurer une certaine équité fiscale. Ces plafonds reposent sur une double logique : un pourcentage des revenus professionnels et une référence au PASS. Les chiffres 2026 renforcent encore l’intérêt du PER pour les contribuables aux revenus confortables comme pour les profils plus modestes.
Le PER, un cadre unique pour plusieurs types de plans
Le terme PER recouvre en réalité trois grandes catégories de produits :
- PER individuel (souvent assuré, parfois bancaire) : adapté à l’épargne personnelle, qu’on soit salarié, indépendant ou inactif.
- PER d’entreprise collectif : mis en place par l’employeur et ouvert à l’adhésion volontaire des salariés.
- PER obligatoire : réservé à certaines catégories de salariés ou à l’ensemble du personnel, avec des versements obligatoires.
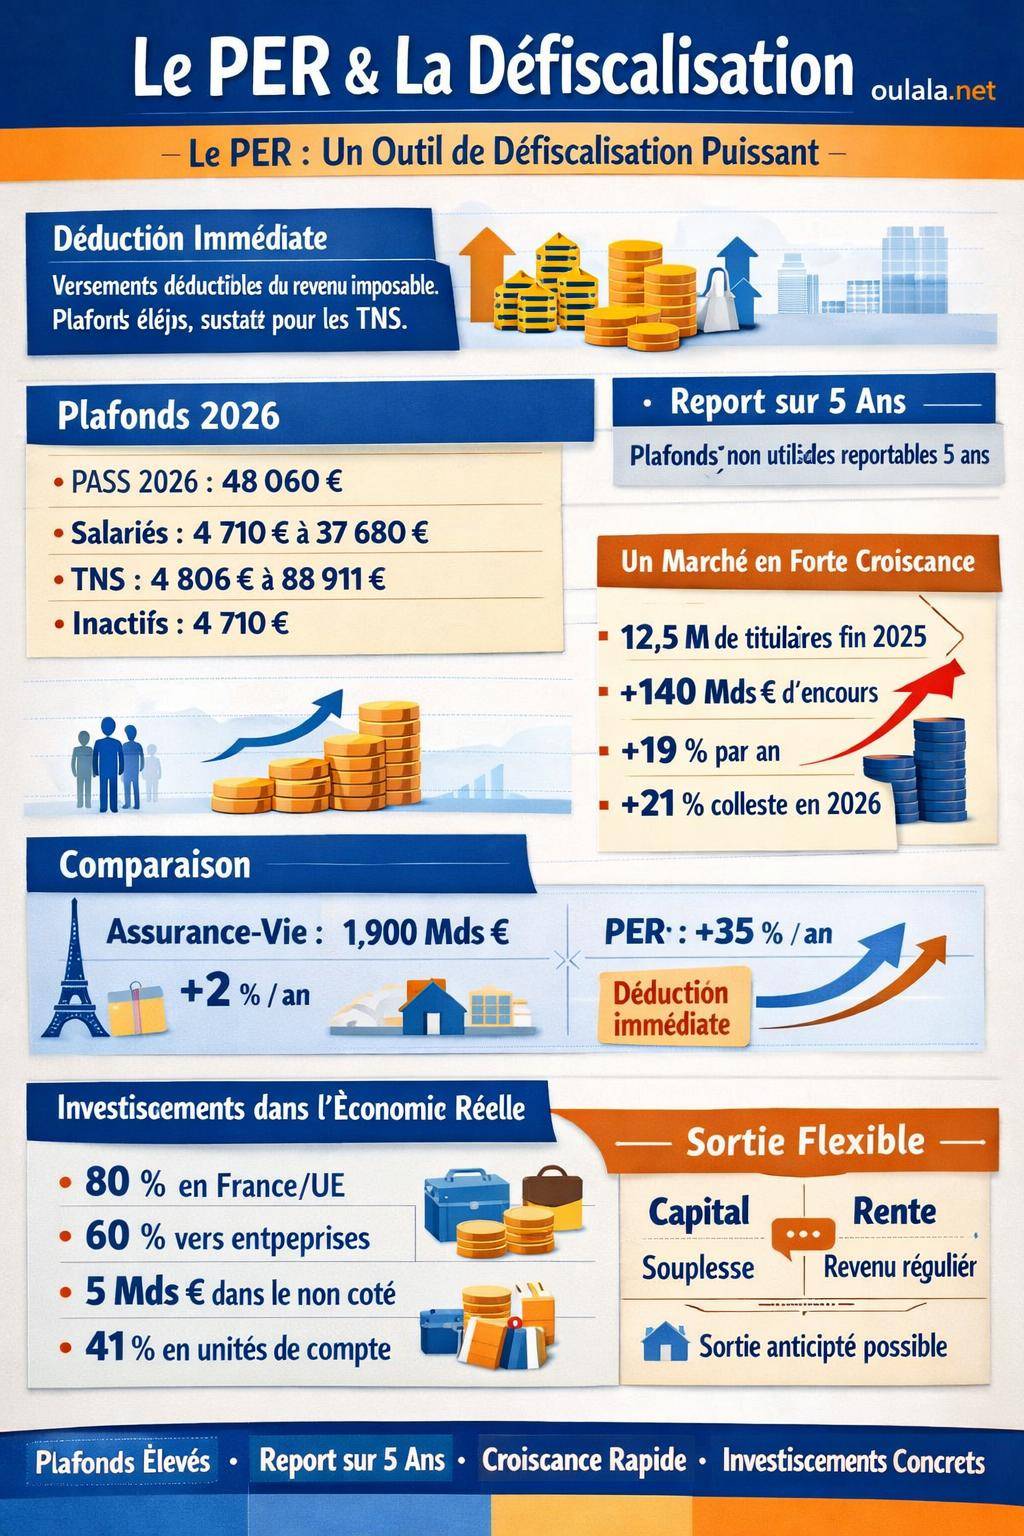
En décembre 2025, les PER représentent déjà plus de 12,5 millions de titulaires pour un encours supérieur à 140 milliards d’euros, avec une forte domination des PER assurantiels (environ 112 milliards d’euros). Cette dynamique traduit un intérêt croissant des épargnants pour la combinaison retraite + défiscalisation.
« Le PER s’est imposé en quelques années comme le pilier central de l’épargne retraite, en particulier pour les contribuables qui cherchent à réduire leur imposition tout en structurant un capital de long terme. »
Plafonds de déduction PER 2026 : chiffres clés et stratégies
La défiscalisation via le PER repose intégralement sur la bonne utilisation des plafonds de déduction. Pour 2026, ces plafonds évoluent, en lien avec la progression du PASS et l’élargissement des règles de report. La précision des montants permet de calibrer au mieux chaque versement dans une logique d’optimisation fiscale.
PASS 2026 et règles générales de déduction
Le PASS 2026 est fixé à 48 060 € (contre 47 100 € en 2025), ce qui entraîne une hausse mécanique des plafonds PER. Le principe général reste identique : la déduction annuelle est en principe limitée à 10 % des revenus professionnels. À ce cadre de base s’ajoute un minimum et un maximum qui varient selon votre statut (salarié, indépendant, inactif).
Pour 2026, les règles communes sont les suivantes :
- Déduction limitée à 10 % des revenus professionnels (BIC, BNC, salaires, etc.).
- Possibilité de reporter les plafonds non utilisés sur 5 ans, ce qui donne une marge de manœuvre importante.
- Parts non utilisées : plafond 2024 utilisable jusqu’en 2027, plafond 2025 jusqu’en 2028.
Ce jeu de plafonds et de reports forme le socle de la défiscalisation via PER : l’enjeu consiste à combiner vos plafonds actuels et vos reliquats des années précédentes pour amortir au mieux vos pics de revenus.
Plafonds PER 2026 pour les salariés et fonctionnaires
Pour les salariés et assimilés (y compris fonctionnaires), les plafonds de déduction 2026 se structurent de la manière suivante :
- Plafond minimum : 4 710 € (soit 10 % du PASS 2025).
- Plafond maximum : 37 680 € (contre 37 094 € en 2025).
En pratique, un salarié peut ainsi déduire jusqu’à 37 680 € en 2026, sous réserve de disposer de revenus suffisants et de plafonds disponibles. Les projections fiscales montrent que les salariés fortement imposés (41 % ou 45 %) retirent un avantage net significatif de cette déduction, en particulier lorsqu’ils combinent ce plafond avec les reliquats des années antérieures.
Les données de marché indiquent par ailleurs que 1 Français sur 2 épargne déjà pour la retraite et que près de 70 % des actifs se déclarent inquiets pour leur future pension. Le PER s’intègre alors naturellement dans une stratégie plus globale de réduction de l’impôt, aux côtés d’autres solutions orientées retraite et défiscalisation (optimisation des impôts, immobilier, etc.).
Plafonds PER 2026 pour les travailleurs non-salariés (TNS)
Les travailleurs non-salariés (TNS) bénéficient d’un cadre de déduction souvent plus généreux en valeur absolue. Pour 2026 :
- Plafond minimum : 4 806 € (10 % du PASS 2026).
- Plafond maximum : 88 911 € (contre 87 137 € en 2025).
Ce plafond très élevé permet à un dirigeant ou à un professionnel libéral soumis à une tranche marginale de 41 % ou 45 % de réduire fortement sa facture fiscale, tout en préparant un capital significatif pour sa retraite. Les 88 911 € de déduction possible en 2026 ouvrent la voie à une stratégie ambitieuse de défiscalisation, en articulation avec d’autres outils spécifiques aux indépendants, analysés dans les dispositifs de stratégies de défiscalisation.
Pour ces profils, la frontière entre retraite et gestion de trésorerie devient particulièrement intéressante : les années de forte activité offrent une opportunité de verser massivement sur le PER et de lisser les résultats fiscaux sur plusieurs exercices.
Plafonds PER 2026 pour les inactifs
Les inactifs (conjoints, personnes sans revenu professionnel, retraités qui souhaitent continuer à alimenter un PER) disposent en 2026 d’un plafond unique de 4 710 €. Ce plafond reste modeste, mais il crée une marge de manœuvre utile pour un foyer fiscal cherchant à répartir les versements entre les deux membres du couple.
La souplesse du PER permet par exemple d’alimenter un plan au nom du conjoint le moins imposé ou, à l’inverse, de concentrer l’effort d’épargne sur la personne qui supporte le taux marginal le plus fort, afin de maximiser l’efficacité de la déduction.
| Profil | Plafond minimum 2026 | Plafond maximum 2026 | Référence |
|---|---|---|---|
| Salariés / Fonctionnaires | 4 710 € | 37 680 € | 10 % revenus, bornés par le PASS 2025 |
| Travailleurs non-salariés | 4 806 € | 88 911 € | 10 % PASS 2026 + règles spécifiques TNS |
| Inactifs | 4 710 € | 4 710 € | Plafond fixe 2026 |
Nouvelle règle de report sur 5 ans : un levier fort pour lisser son impôt
Une évolution majeure en 2026 renforce l’attrait du PER : l’élargissement des règles de report des plafonds non utilisés à 5 ans. Ce mécanisme offre une souplesse appréciable pour ajuster les versements aux variations de revenus et aux événements de vie (prime exceptionnelle, cession d’entreprise, année blanche, etc.).
Les plafonds non consommés des années précédentes se cumulent désormais de manière plus large, ce qui ouvre de nouvelles perspectives de défiscalisation ciblée lors des années de forte imposition.
Fonctionnement pratique du report de plafonds PER
Chaque année, l’administration fiscale calcule un plafond d’épargne retraite. Si vous ne l’utilisez pas en totalité, la partie inexploitée devient un reliquat reportable. Avec la réforme 2026 :
- Les plafonds 2024 restent utilisables jusqu’en 2027.
- Les plafonds 2025 restent utilisables jusqu’en 2028.
- Un horizon de 5 ans se dessine progressivement pour exploiter les reliquats.
Concrètement, en 2026, un contribuable peut mobiliser :
- Son plafond 2026.
- Les reliquats 2025.
- Les reliquats 2024 (encore mobilisables).
Le total peut alors représenter un montant significatif, en particulier pour les foyers qui n’ont que peu alimenté leur épargne retraite les années précédentes.
Exemples de stratégies avec report sur 5 ans
Un cadre imposé à 41 % qui n’a pas utilisé ses plafonds 2024 et 2025 peut en 2026 combiner :
- Plafond 2024 non consommé.
- Plafond 2025 non consommé.
- Plafond 2026 calculé sur ses revenus de l’année.
En regroupant ces marges de déduction, il place une partie de son bonus annuel sur le PER tout en réduisant fortement l’impôt associé à ce surplus de revenu. La défiscalisation est ciblée et pilotée, non plus subie.
Un dirigeant TNS qui anticipe la cession de son activité peut quant à lui préparer le terrain en conservant systématiquement ses plafonds inutilisés, pour les activer l’année de la plus-value. Cette approche constitue une brique parmi d’autres dans les stratégies visant à payer moins d’impôts dans un cadre légal.
PER : chiffres du marché et montée en puissance de l’outil fiscal
Les données récentes du marché confirment la place du PER comme instrument de défiscalisation structurant pour les ménages français. L’encours et la collecte progressent à un rythme soutenu, nettement supérieur à celui de l’assurance-vie, pourtant dominante en volume.
Encours, collecte et croissance du PER
Fin 2025, le PER affiche :
- Plus de 12,5 millions de titulaires.
- Un encours total supérieur à 140 milliards d’euros.
- Des PER assurantiels représentant environ 7,9 millions de contrats et 112 milliards d’euros.
En septembre 2025, la ventilation précise fait ressortir :
- PER assurantiels : 7,62 millions de contrats, 77,8 milliards d’euros.
- PER bancaires : 5,08 millions de contrats, 41,1 milliards d’euros.
- PER individuels : 68,1 milliards d’euros.
- PER d’entreprise collectifs : 31,7 milliards d’euros.
- PER obligatoires : 27,1 milliards d’euros.
L’encours moyen se situe autour de 11 110 €, ce qui confirme un usage répandu, mais encore en phase de montée en puissance. Entre 2021 et 2025, l’encours total a été multiplié par 4, avec une croissance annuelle de l’ordre de +19 % (septembre 2025) et une collecte 2026 en progression de +21 %.
PER vs assurance-vie : logique de défiscalisation différente
L’assurance-vie reste, en volume, considérablement plus massive que le PER :
- Encours assurance-vie d’environ 1 900 milliards d’euros, avec une progression de +30 milliards d’euros par an.
- Encours PER autour de 105 milliards d’euros à date, avec une progression de +15 milliards d’euros par an.
L’assurance-vie pèse encore près de 18 fois plus que le PER en stock, mais la croissance du PER se révèle nettement plus rapide : environ +35 % par an, contre +2 % pour l’assurance-vie. Cette différence illustre l’attrait croissant du PER pour les contribuables en quête d’une défiscalisation plus directe du revenu.
La logique fiscale diffère :
- L’assurance-vie privilégie un régime de taxation à la sortie plus souple mais ne procure pas de déduction immédiate sur le revenu.
- Le PER offre une déduction à l’entrée en contrepartie d’un blocage retraite, avec une fiscalité spécifique à la sortie.
Une stratégie patrimoniale aboutie combine souvent les deux enveloppes : PER pour réduire l’impôt sur le revenu, assurance-vie pour disposer d’une épargne plus flexible et d’une transmission facilitée.
Comment investir via un PER : supports, risques et orientation économie réelle
Au-delà de la mécanique fiscale, l’efficacité d’un PER se joue aussi sur la qualité des supports d’investissement. Une défiscalisation réussie perd rapidement son intérêt si le capital se dégrade par manque de diversification ou par allocation inadaptée au profil de risque.
Répartition des investissements PER en 2026
Les PER participent de plus en plus au financement de l’économie réelle :
- Environ 80 % des placements sont investis en France ou dans l’Union européenne.
- 60 % des actifs financent les entreprises (fonds propres ou dette privée).
- Près de 5 milliards d’euros sont alloués à des actifs non cotés (capital-investissement, dette privée, infrastructures).
Les unités de compte (UC) prennent une place croissante dans les PER assurantiels : elles représentent environ 41 % des cotisations. Cette part en hausse traduit une recherche de performance potentielle à long terme, assortie d’un niveau de risque plus élevé que les fonds en euros.
Gestion pilotée, gestion libre et profils de risque
La plupart des PER offrent plusieurs modes de gestion :
- Gestion pilotée à horizon : l’allocation s’ajuste automatiquement en fonction de votre âge et de l’échéance de la retraite. Plus vous approchez de la retraite, plus la part d’actifs sécurisés augmente.
- Gestion libre : vous choisissez vous-même les supports (fonds actions, obligations, immobilier, fonds diversifiés, etc.).
- Gestion profilée : sélection d’un profil prudent, équilibré ou dynamique avec une répartition prédéfinie.
Une stratégie de défiscalisation PER ne se limite jamais au seul avantage immédiat. Une allocation mal calibrée peut réduire fortement la performance nette sur 20 ou 30 ans. À l’inverse, une gestion cohérente avec votre horizon et votre tolérance au risque offre une combinaison intéressante entre réduction d’impôt et constitution d’un capital productif.
Financement des PME, ETI et infrastructures
Les tendances 2026 montrent une orientation accrue des PER vers :
- Le financement des PME et ETI via des fonds actions et du capital-investissement.
- Les infrastructures (transport, énergie, télécoms) portées par des fonds spécialisés.
- Des actifs non cotés, apportant diversification et corrélation plus faible avec les marchés boursiers traditionnels.
Ce mouvement rapproche l’épargne retraite des besoins réels de l’économie. Il donne aussi accès à des moteurs de performance différents, avec des niveaux de risque variés et des horizons d’investissement adaptés à une épargne longue.
Tendances 2026 : digitalisation, portabilité et frais en évolution
Les innovations 2026 modifient progressivement l’expérience utilisateur autour du PER. La défiscalisation reste le moteur principal, mais la facilité de gestion et la lisibilité des frais conditionnent de plus en plus le choix des épargnants.
Digitalisation renforcée et plateformes retraite
La centralisation des produits sur des plateformes retraite facilite le suivi des encours et des versements. La digitalisation s’accentue sur plusieurs aspects :
- Simulateurs intégrés pour estimer l’économie d’impôt en fonction du montant versé.
- Tableaux de bord récapitulatifs des plafonds utilisés et disponibles.
- Procédures de réversion pré-remplie prévues pour mars 2026, simplifiant les démarches pour les bénéficiaires.
Ces outils en ligne rendent plus accessible la compréhension de l’avantage fiscal et des impacts sur la retraite future, même pour les épargnants peu familiers des mécanismes techniques.
Portabilité des PER et transferts facilités
Le PER se distingue des anciens produits (PERP, Madelin, article 83, etc.) par une plus grande portabilité. Les transferts d’un PER à un autre sont désormais encadrés, avec des frais tendanciellement orientés à la baisse. Le marché reste très concentré (quelques grands acteurs dominent), mais la concurrence pousse à une réduction progressive des coûts de transfert.
Cette portabilité constitue un levier concret pour :
- Rassembler plusieurs petits contrats en un seul PER plus lisible.
- Changer de gestionnaire si les frais ou les performances ne conviennent pas.
- Accéder à des gammes de supports plus diversifiées (immobilier, actions internationales, non coté, etc.).
Offres hybrides : protection + investissement
Les tendances 2026 mettent en avant des offres hybrides combinant retraite, protection et investissement :
- Options de garantie plancher sur le capital en cas de décès.
- Modules de prévoyance associés (arrêt de travail, invalidité).
- Solutions de pilotage renforcé de la désensibilisation à l’approche de la retraite.
Ces offres visent un public qui recherche à la fois la défiscalisation, une projection sur la retraite et une protection familiale minimale. Elles nécessitent cependant une lecture fine des conditions pour mesurer le coût réel de la couverture additionnelle.
Sortie du PER : capital, rente et impacts fiscaux
Une stratégie de défiscalisation via le PER ne se limite pas à l’entrée. La sortie en capital ou en rente influence directement le bilan global. La loi autorise plusieurs modes de sortie, avec des fiscalités distinctes.
Sortie en capital : souplesse et pilotage de la fiscalité
À l’âge de la retraite, la sortie en capital peut intervenir :
- En une seule fois.
- En plusieurs fractions.
- En combinaison avec une rente (sortie mixte).
La fraction de capital correspondant aux versements déduits à l’entrée est soumise à l’impôt sur le revenu, dans la catégorie des pensions ou traitements selon les cas. Les plus-values associées au contrat subissent quant à elles le prélèvement forfaitaire unique (PFU) ou le barème progressif, avec les prélèvements sociaux.
Une sortie fractionnée sur plusieurs années facilite l’étalement de la fiscalité et limite le risque de basculer dans une tranche supérieure. Ce pilotage de la sortie constitue un prolongement logique de la stratégie de défiscalisation initiale.
Sortie en rente viagère : sécurisation d’un revenu régulier
La sortie en rente transforme le capital accumulé en revenu régulier à vie. Fiscalement, la rente est soumise à l’impôt sur le revenu, après abattement, suivant le régime applicable aux pensions de retraite, avec application des prélèvements sociaux.
La rente convient bien aux épargnants qui privilégient un flux stable plutôt qu’un capital disponible. Elle s’adresse en particulier aux profils qui redoutent de consommer trop vite leur capital ou qui recherchent une lisibilité maximale de leurs revenus à long terme.
« Le choix entre capital et rente ne se résume pas à une préférence binaire. Il correspond à un arbitrage précis entre besoin de liquidité, niveau de pensions existantes, patrimoine global et appétence au risque de longévité. »
Sortie anticipée : cas particuliers et conséquences fiscales
Le PER reste un produit orienté retraite, mais certains cas de déblocage anticipé sont prévus par la loi, notamment :
- Acquisition de la résidence principale.
- Invalidité de l’épargnant ou du conjoint.
- Fin de droits au chômage.
- Décès du conjoint ou partenaire de PACS.
- Surendettement.
Chaque cas obéit à des règles fiscales spécifiques, parfois plus favorables que la sortie à la retraite, notamment pour l’achat de la résidence principale. Une réflexion globale s’impose toutefois avant d’envisager un déblocage anticipé, au risque de compromettre l’objectif initial de préparation de la retraite.
Adapter le PER à son profil fiscal : salariés, TNS, couples et investisseurs
Le PER n’offre pas un modèle unique de défiscalisation. L’intérêt réel du dispositif dépend du profil fiscal et patrimonial de chaque épargnant. L’approche doit rester personnalisée, sans s’en tenir à un montant standard de versement.
Salariés à forte tranche marginale d’imposition (TMI)
Pour les salariés imposés à 30 %, 41 % ou 45 %, le PER constitue un outil efficace pour réduire l’impôt chaque année. Les leviers principaux sont :
- Utilisation complète du plafond annuel de déduction.
- Mobilisation des plafonds non utilisés des années précédentes.
- Synchronisation des versements avec les années de bonus ou de prime exceptionnelle.
Plus la tranche est élevée, plus l’économie fiscale à l’entrée compense la taxation à la sortie. L’enjeu consiste à simuler le chemin de vie fiscal (revenus actuels, revenus attendus à la retraite) pour valider la cohérence de la stratégie.
Travailleurs non-salariés et chefs d’entreprise
Les TNS disposent d’un levier de défiscalisation très puissant avec leurs plafonds élevés (jusqu’à 88 911 € en 2026). Ils peuvent articuler le PER avec :
- Le pilotage de leur rémunération (dividendes vs rémunération).
- Les contrats Madelin historique éventuellement transférables.
- Les outils de transmission ou de cession d’entreprise.
Une stratégie aboutie met souvent en balance le PER, les solutions immobilières, et d’autres montages dédiés aux TNS, en s’intégrant dans un plan global d’optimisation, étudié dans des approches plus larges comme les stratégies de défiscalisation pluriannuelles.
Couples et optimisation à deux
Pour un couple, l’articulation de deux PER permet :
- D’exploiter les plafonds de chacun.
- De répartir l’impact fiscal selon les TMI respectives.
- D’équilibrer le capital retraite individuel au sein du couple.
Une approche fréquente consiste à concentrer les versements sur le conjoint le plus fortement imposé, afin de maximiser l’économie d’impôt actuelle, tout en conservant la possibilité d’alimenter ultérieurement le PER du second conjoint si son TMI augmente.
Investisseurs patrimoniaux : PER, immobilier et assurance-vie
Les investisseurs déjà engagés dans des stratégies immobilières (Pinel, LMNP, déficit foncier) ou dans l’assurance-vie intègrent le PER comme une brique complémentaire :
- L’immobilier cible souvent l’impôt sur le revenu foncier et parfois l’impôt sur la fortune immobilière.
- L’assurance-vie vise la liquidité, la transmission et la capitalisation à moyen-long terme.
- Le PER vise plus directement la réduction de l’impôt sur le revenu global.
Ce triptyque offre une palette de leviers pour ajuster la pression fiscale selon la nature des revenus (salariaux, fonciers, financiers) et l’horizon de placement. La cohérence d’ensemble prime sur la maximisation isolée de chaque produit.
Frais, qualité des contrats et points de vigilance
La défiscalisation ne doit pas masquer la question des frais prélevés sur les PER. Un contrat alourdi en frais rogne la performance nette et réduit d’autant l’intérêt de l’avantage fiscal.
Typologie des frais sur un PER
Les principaux frais observés sur les PER sont :
- Frais d’entrée ou sur versement : prélevés à chaque apport.
- Frais de gestion du contrat : annuels, sur les encours, distincts entre fonds en euros et unités de compte.
- Frais d’arbitrage : applicables lors des changements de supports.
- Frais liés aux unités de compte : frais internes aux fonds, souvent moins visibles.
- Frais de transfert : en cas de changement de gestionnaire.
Le marché reste concentré (top 5 acteurs = environ 50 % de l’assurance-vie, top 10 = 70 %), et cette concentration se retrouve partiellement sur les PER. Les acteurs dominants disposent cependant de l’architecture la plus développée en termes de supports d’investissement.
Évaluer la qualité d’un PER avant de s’engager
Avant d’ouvrir ou de transférer un PER, quelques critères structurants méritent une analyse détaillée :
- Niveau et structure des frais sur versement et frais de gestion.
- Richesse de la gamme de supports (fonds en euros, UC diversifiées, immobilier, non coté, ISR).
- Souplesse de la gestion pilotée et qualité historique des profils proposés.
- Clarté des conditions de sortie, notamment en capital fractionné.
- Qualité du reporting et lisibilité du suivi des performances.
Conclusion opérationnelle : structurer sa défiscalisation autour du PER
Le PER s’impose comme un instrument fiscal complet pour les contribuables qui souhaitent réduire leur impôt tout en préparant leur retraite dans un cadre cohérent. Les plafonds 2026, le report sur 5 ans, la croissance du marché et la diversification des supports renforcent son rôle central dans les stratégies patrimoniales contemporaines.
La clé réside dans l’alignement entre :
- Votre niveau d’imposition actuel et futur.
- Votre horizon de retraite et vos besoins de revenus à long terme.
- Votre tolérance au risque et votre capacité à accepter une volatilité mesurée.
- Votre environnement patrimonial global (immobilier, assurance-vie, épargne de précaution).
Une fois ces paramètres posés, la mise en œuvre d’une stratégie de versements sur PER, synchronisée avec les plafonds disponibles et les pics de revenus, devient un outil structurant pour organiser une défiscalisation durable et maîtrisée.









