

Un conseiller en gestion de patrimoine promet des solutions pour optimiser vos placements, réduire votre fiscalité et préparer votre retraite. Entre discours commerciaux et vrais conseils stratégiques, la frontière paraît parfois floue, surtout lorsque les enjeux financiers deviennent sérieux.
Avant de déléguer vos décisions patrimoniales, un point reste en suspens : comprendre précisément à quoi sert un conseiller, ce qu’il apporte concrètement… et dans quels cas sa valeur ajoutée devient réelle pour votre situation.
| Points clés | Synthèse rapide |
| 📊 Utilité d’un conseiller | Aide à structurer ses finances et à optimiser placements, fiscalité et projets. |
| 🎯 Pour qui ? | Utile pour ceux qui manquent de temps, de connaissances ou ont un patrimoine à organiser. |
| 💡 Valeur ajoutée | Conseils personnalisés, vision globale, stratégie long terme. |
| ⚠️ Limites | Qualité variable selon les conseillers ; nécessite de vérifier indépendance et rémunération. |
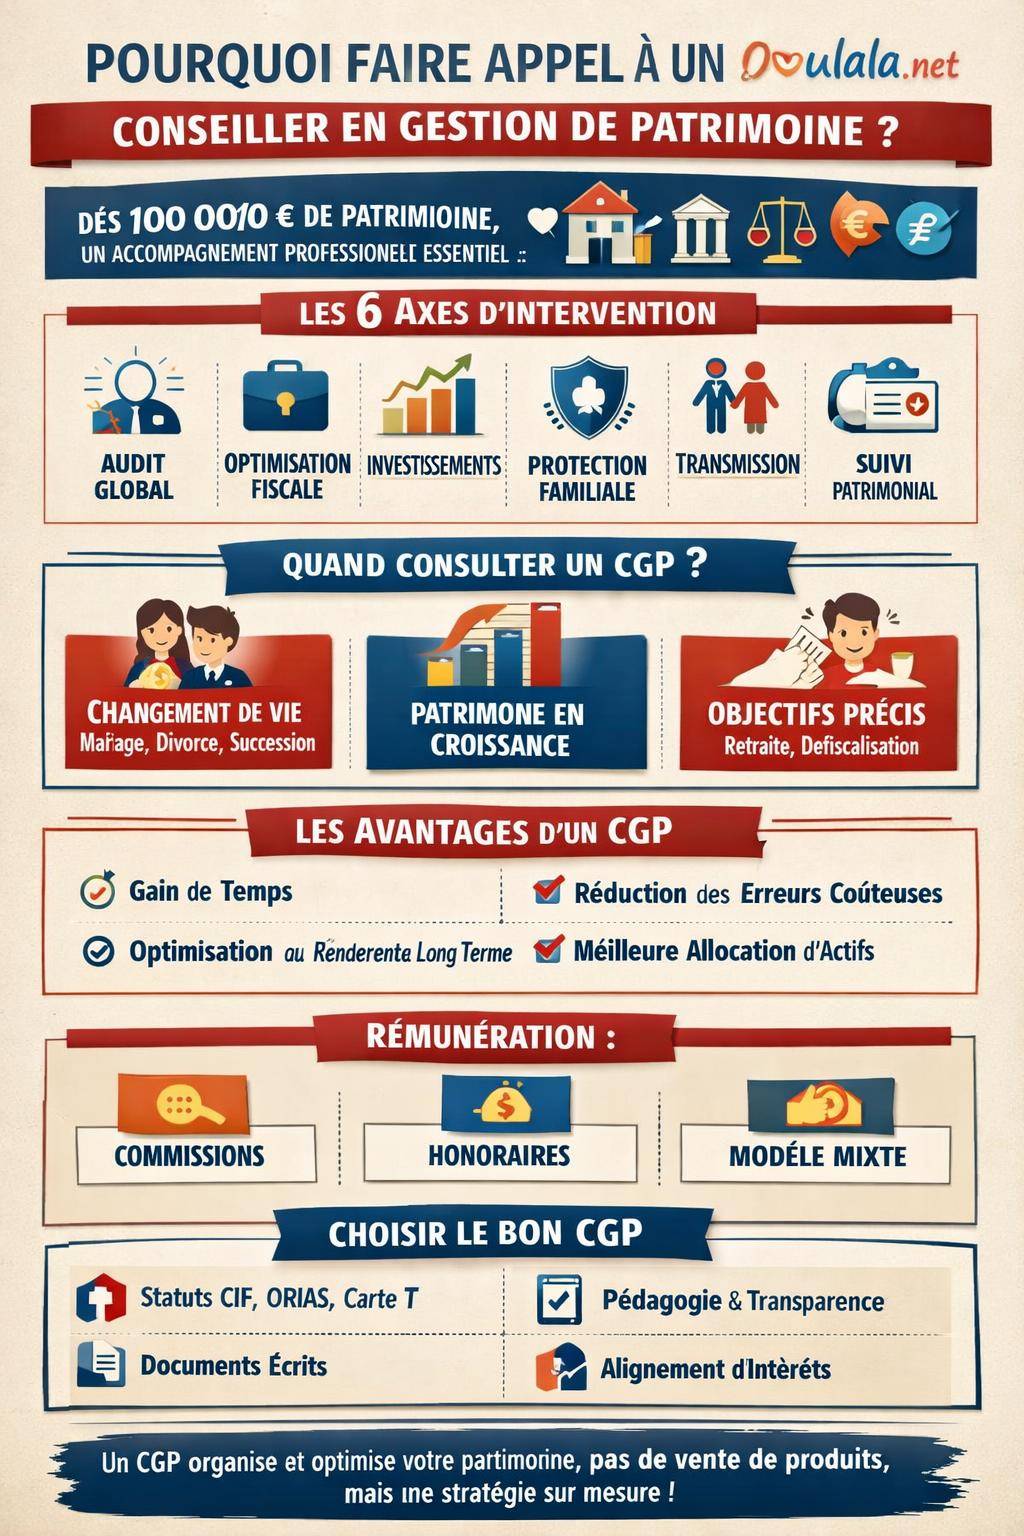
Sources : Etudes CGPC / ANACOFI 2023 – Barometre de l epargne AMF 2023 – Etude Vanguard Advisor s Alpha (adaptee marche FR)
Sommaire
Rôle du conseiller en gestion de patrimoine : bien plus qu’un vendeur de produits
Le conseiller en gestion de patrimoine (CGP) intervient comme un architecte de votre situation financière. Sa mission ne se limite pas à proposer un contrat d’assurance-vie ou un investissement immobilier. Il analyse l’ensemble de votre environnement économique, juridique et fiscal pour bâtir une stratégie cohérente.
Un bon conseiller ne se concentre pas uniquement sur la performance à court terme. Il prend en compte votre situation familiale, vos projets de vie, votre tolérance au risque, vos revenus actuels et futurs, ainsi que votre fiscalité. Son rôle repose sur une vision globale, structurée et argumentée.
Concrètement, un CGP travaille sur plusieurs axes : organisation du patrimoine, protection de la famille, optimisation de la fiscalité, constitution d’un capital, préparation de la retraite et transmission. Chaque décision d’investissement s’intègre dans un cadre global, plutôt que d’être une opération isolée.
Les missions clés d’un conseiller en gestion de patrimoine
Le périmètre d’intervention d’un CGP couvre différents domaines financiers et patrimoniaux. Une relation sérieuse commence toujours par un audit complet, puis par la mise en place d’une stratégie structurée.
- Audit patrimonial global : bilan de vos actifs (immobilier, financier, professionnel), de vos dettes, de vos revenus et de vos charges.
- Analyse fiscale : étude de votre imposition actuelle, des niches fiscales pertinentes et des risques de sur-fiscalisation.
- Stratégie d’investissement : arbitrage entre immobilier, marchés financiers, épargne de précaution et projets professionnels.
- Protection de la famille : prévoyance, assurance, optimisations juridiques pour sécuriser le conjoint et les enfants.
- Transmission et succession : organisation de la donation, protection du conjoint survivant, optimisation des droits de succession.
Lorsque la relation fonctionne, le conseiller suit vos dossiers dans la durée. Il met à jour les simulations, ajuste la stratégie en fonction des évolutions législatives et des changements dans votre vie : mariage, naissance, divorce, vente d’un bien, création d’entreprise, départ à la retraite.
« Un bon conseiller en gestion de patrimoine n’empile pas les produits financiers. Il orchestre un ensemble de décisions cohérentes avec la trajectoire de vie de son client. »
Dans quels cas un conseiller en gestion de patrimoine devient vraiment utile ?
L’utilité d’un conseiller dépend de la complexité de votre situation. Plus votre patrimoine grandit, plus les enjeux fiscaux, juridiques et financiers se multiplient. L’erreur coûte alors plus cher qu’un accompagnement professionnel.
Un épargnant qui gère seulement un Livret A et un PEL n’a pas les mêmes besoins qu’un foyer qui détient plusieurs biens locatifs, des comptes-titres, une activité indépendante et des objectifs de transmission à organiser. La valeur ajoutée du CGP se mesure à l’ampleur des décisions à prendre.
Patrimoine en croissance : structurer avant de grossir
Dès que le patrimoine dépasse quelques dizaines de milliers d’euros, un accompagnement structuré apporte des pistes intéressantes. Par exemple, pour un capital proche de 100 000 €, des questions concrètes se posent : répartition entre immobilier et financier, choix des enveloppes fiscales, niveau de risque adapté.
Dans ce cadre, l’appui d’un CGP permet de définir une ligne directrice claire. Faut-il orienter prioritairement vers un contrat d’assurance-vie, un PEA, des SCPI, un projet locatif ou une stratégie mixte ? La réponse ne se résume jamais à un produit unique, mais à un assemblage pensé en fonction du profil de l’investisseur.
Pour approfondir la question du passage à un capital plus conséquent, un lecteur peut consulter aussi : comment investir 100 000 euros de manière structurée. Le rôle du conseiller s’inscrit dans ce type de réflexion globale.
Changement de situation de vie : quand tout se recompose
Les grands événements de vie justifient souvent un regard professionnel : mariage, PACS, arrivée d’un enfant, séparation, succession, changement de statut professionnel. Chacun de ces moments modifie l’équilibre du patrimoine et les priorités.
Un CGP intervient alors pour :
- adapter les contrats (bénéficiaires d’assurance-vie, clauses, régimes matrimoniaux),
- réviser la stratégie d’épargne et d’investissement,
- s’assurer que la protection du conjoint et des enfants reste alignée avec les nouvelles réalités.
Sans ce recalibrage, un foyer se retrouve parfois avec des montages obsolètes et des contrats inadaptés. Des années d’épargne se retrouvent alors sous-optimisées, voire fragilisées en cas d’imprévu.
Objectifs patrimoniaux précis : retraite, transmission, défiscalisation
Lorsque l’épargnant vise des objectifs structurés, le conseiller apporte une méthode. Préparer une retraite confortable, réduire une pression fiscale jugée lourde, organiser la transmission, financer les études des enfants : chaque objectif suppose un plan d’action chiffré.
En matière de défiscalisation, par exemple, l’enjeu ne se limite pas à payer moins d’impôts sur une année. Une stratégie solide tient compte :
- du taux marginal d’imposition actuel et futur,
- de la liquidité des supports utilisés,
- des risques spécifiques (vacance locative, évolution de la loi, niches plafonnées),
- des impacts à long terme sur la retraite et la succession.
Un CGP sérieux met en garde contre les montages agressifs sans cohérence globale. Une bonne stratégie de réduction d’impôts s’intègre d’ailleurs dans une approche plus large de stratégies de défiscalisation adaptées au profil de l’investisseur.
Les champs d’intervention concrets d’un conseiller en gestion de patrimoine
Pour mesurer l’utilité d’un CGP, un passage en revue des domaines sur lesquels il intervient reste utile. Chaque axe correspond à des outils juridiques, fiscaux et financiers précis, rarement maîtrisés sans un investissement personnel important.
Organisation et structuration du patrimoine global
L’organisation du patrimoine consiste à cartographier et hiérarchiser vos actifs. Un CGP analyse la répartition entre :
- immobilier d’habitation (résidence principale, secondaire),
- immobilier locatif (nu, meublé, défiscalisant ou non),
- patrimoine financier (assurance-vie, PEA, comptes-titres, épargne salariale),
- trésorerie de sécurité et liquidités,
- patrimoine professionnel (parts de société, fonds de commerce, BNC/BIC).
À partir de ce diagnostic, il propose une restructuration progressive si nécessaire : arbitrages, ventes, réorientation de l’épargne, réduction de certains risques. L’objectif consiste à aligner la structure du patrimoine avec les objectifs de vie (liberté financière, transmission, protection de la famille).
Cette démarche rejoint la notion de diversification de patrimoine, souvent évoquée mais rarement appliquée de manière rigoureuse. Un CGP qualifié met des chiffres, des ratios et des indicateurs concrets derrière cette notion.
Optimisation de la fiscalité personnelle et patrimoniale
La fiscalité influence fortement le rendement réel des investissements. Deux stratégies présentant un même taux de performance brut aboutissent parfois à des résultats très différents une fois les impôts pris en compte. Le rôle d’un CGP est alors de limiter les frottements fiscaux.
Il étudie notamment :
- le choix des enveloppes (assurance-vie, PEA, PEA-PME, PER, capitalisation),
- la fiscalité des revenus fonciers (micro-foncier, réel, location meublée LMNP/LMP),
- les régimes spécifiques pour les indépendants et chefs d’entreprise,
- l’impact des décisions sur l’IFI (impôt sur la fortune immobilière) le cas échéant.
Le conseiller ne se contente pas de réduire l’impôt. Il vérifie que la logique fiscale reste cohérente avec les priorités : sécurité, disponibilité des fonds, préparation de la retraite, objectifs successoraux.
« La défiscalisation n’a de sens que si elle s’intègre dans une stratégie patrimoniale globale. Un avantage fiscal isolé ne compense jamais un mauvais investissement. »
Choix et pilotage des supports d’investissement
Un CGP intervient également sur la sélection des supports financiers et immobiliers. Il ne gère pas nécessairement en direct la totalité des placements, mais il oriente la construction du portefeuille.
Sur la partie financière, il traite par exemple :
- des unités de compte en assurance-vie (OPCVM, ETF, titres vifs, SCPI, SCI),
- du PEA et des investissements en actions européennes,
- de la diversification géographique et sectorielle,
- de l’adéquation entre le profil de risque et la volatilité des supports.
Sur l’immobilier, il analyse :
- l’investissement locatif direct (nu ou meublé),
- les dispositifs fiscaux (Pinel, Denormandie, Malraux, déficit foncier, etc.),
- les placements collectifs (SCPI, OPCI, SCI à capital variable),
- l’équilibre entre patrimoine « en dur » et immobilier-papier.
Le conseiller arbitre avec vous entre rendement, risque, liquidité et horizon de placement. Il établit des scénarios, des projections de cash-flow, des simulations de valeur future et des tests de résistance en cas de baisse des marchés ou de hausse des taux.
Fonctionnement d’une relation avec un conseiller en gestion de patrimoine
Comprendre le déroulé d’une mission de conseil aide à identifier ce que vous êtes en droit d’attendre. Une relation cadrée repose sur une méthodologie précise, des documents écrits, des comptes rendus et une transparence totale sur les frais.
Étapes clés : du premier rendez-vous à la mise en œuvre
Un accompagnement structuré se déroule généralement en plusieurs étapes distinctes :
- Prise de contact : échange sur vos attentes, vos grandes préoccupations (fiscalité, retraite, transmission, projets).
- Collecte d’informations : revenus, charges, dettes, contrats existants, patrimoine immobilier, situation familiale.
- Audit patrimonial : synthèse écrite de votre situation, forces et fragilités, exposition au risque.
- Proposition de stratégie : scénarios possibles, simulations chiffrées, priorisation des actions.
- Mise en œuvre : souscription de contrats, arbitrages, montages juridiques si nécessaire (donations, démembrement, etc.).
- Suivi régulier : rendez-vous périodiques, adaptation aux changements de vie et d’environnement réglementaire.
Chaque étape doit laisser une trace écrite claire. Les décisions se prennent sur la base de documents lisibles, de projections et d’éléments objectifs, pas uniquement sur un discours oral.
Durée de l’accompagnement et suivi dans le temps
La gestion de patrimoine se conçoit sur plusieurs années. Les effets de la capitalisation, de la fiscalité et des choix juridiques se mesurent sur le long terme. Un conseiller utile adopte donc une logique d’accompagnement continu.
Dans cette perspective, le CGP :
- réactualise vos données personnelles et financières,
- met à jour les simulations de retraite et de cash-flow,
- réagit aux évolutions législatives (réforme fiscale, retraite, régimes immobiliers),
- réoriente les allocations d’actifs en fonction de votre âge et de vos projets.
Une stratégie figée devient rapidement inadaptée. Un suivi rigoureux garantit un alignement permanent entre vos décisions d’épargne et votre parcours de vie.
Modes de rémunération : comment se paye un conseiller en gestion de patrimoine ?
L’une des grandes questions concerne la rémunération du CGP. Comprendre ce point aide à évaluer l’indépendance du conseil et à interpréter les recommandations reçues. Plusieurs modèles coexistent, avec des implications différentes pour le client.
Rémunération par commissions sur produits
Dans ce schéma, le conseiller est rémunéré par les établissements auprès desquels les placements sont réalisés (compagnies d’assurances, sociétés de gestion, promoteurs immobiliers). Il perçoit des commissions d’entrée, des rétrocessions de frais de gestion ou des commissions récurrentes.
Avantages :
- aucun ou peu d’honoraires affichés pour le client,
- facilité de mise en place pour les épargnants qui ne souhaitent pas payer des honoraires directs.
Limites :
- risque de biais commercial si la rémunération varie fortement d’un produit à l’autre,
- manque de lisibilité sur les coûts réels supportés par le client à travers les frais des supports choisis.
Rémunération par honoraires de conseil
Certains CGP facturent des honoraires pour la partie analyse, audit, recommandations écrites, parfois indépendamment de la mise en place des solutions. Ces honoraires prennent la forme :
- d’un forfait pour l’audit patrimonial,
- d’honoraires récurrents pour le suivi annuel,
- ou d’une combinaison des deux.
Avantages :
- alignement plus clair entre l’intérêt du client et le temps passé,
- possibilité de conseils sans souscrire immédiatement un produit financier.
Inconvénients :
- coût perçu comme plus visible par le client,
- nécessité d’accepter de payer directement pour du conseil, ce qui demande une vraie prise de conscience de la valeur du service.
Modèle mixte : honoraires + commissions
De nombreux cabinets adoptent un modèle combinant honoraires et commissions. Les honoraires rémunèrent l’analyse et la stratégie, les commissions rémunèrent la mise en œuvre et la gestion des solutions. L’équilibre entre les deux doit être clairement explicité dans la lettre de mission.
| Mode de rémunération | Qui paye ? | Visibilité du coût | Impact potentiel sur l’indépendance |
|---|---|---|---|
| Commissions seules | Établissements financiers (via les frais des produits) | Faible, souvent peu lisible | Risque de biais produit plus élevé |
| Honoraires seuls | Client directement | Élevée, structure tarifaire claire | Meilleure neutralité sur le choix des supports |
| Modèle mixte | Client + établissements financiers | Moyenne, selon la transparence du cabinet | Dépend du poids relatif des honoraires et des commissions |
Avantages concrets d’un conseiller en gestion de patrimoine
Pour évaluer l’utilité réelle d’un CGP, il faut dépasser le discours théorique et observer les bénéfices concrets pour l’épargnant. Ces bénéfices ne sont pas seulement financiers, même si la dimension économique reste centrale.
Gain de temps, de clarté et réduction des erreurs coûteuses
La gestion patrimoniale exige une quantité significative de temps : lecture d’articles, veille réglementaire, comparaison de contrats, suivi des marchés, calculs de fiscalité. Un conseiller expérimenté possède déjà ces repères et les met au service de son client.
Le gain de clarté constitue un autre bénéfice majeur. Un bon CGP transforme un ensemble de décisions complexes en un plan synthétique, hiérarchisé, avec des priorités simples à suivre. Cette structuration évite les incohérences : surconcentration sur l’immobilier, absence d’épargne de précaution, horizon de placement mal calibré.
Enfin, l’accompagnement réduit le risque d’erreurs coûteuses : investissement mal choisi, montage fiscal inadapté, absence d’anticipation successorale. Ces erreurs pèsent parfois davantage, sur la durée, que les frais de conseil.
Optimisation des rendements nets et de la fiscalité
Un CGP utile ne promet pas de battre en permanence les marchés. Son apport réside plutôt dans l’optimisation du couple rendement / risque après fiscalité et frais. Deux leviers principaux : la bonne allocation des actifs et le choix des enveloppes fiscales pertinentes.
Quelques exemples concrets :
- réduire la poche de liquidités sur-rémunérée en les orientant vers des solutions à horizon moyen terme adaptées,
- remplacer certains placements bancaires coûteux par des supports plus efficients sur le long terme,
- réorganiser un parc locatif pour réduire la pression fiscale (changement de régime, passage en meublé, travaux pour déficit foncier, etc.),
- exploiter les enveloppes fiscales disponibles (PEA, PER, assurance-vie multisupport) en cohérence avec l’âge et les objectifs de vie.
Le résultat ne se mesure pas uniquement sur une année, mais sur 10, 15 ou 20 ans. Un point de rendement net gagné régulièrement, ou quelques milliers d’euros d’impôts économisés chaque année, transforment sensiblement la trajectoire de votre patrimoine.
Limites, pièges et idées reçues autour des conseillers en gestion de patrimoine
La profession souffre d’une image contrastée. Certains épargnants y voient un allié de long terme, d’autres associent encore le CGP à un simple vendeur de produits défiscalisants. Distinguer les idées reçues des réalités permet d’évaluer plus lucidement l’utilité du conseil.
« Un conseiller va forcément chercher à me vendre quelque chose »
Le risque commercial existe, surtout lorsque la rémunération dépend uniquement des produits placés. Cependant, la réglementation et l’évolution du marché ont fait émerger des modèles plus orientés vers le conseil, avec des lettres de mission, des rapports écrits et des honoraires de conseil.
Un CGP professionnel commence par un audit et une stratégie écrite, même si aucune souscription immédiate ne suit. La présence de ce travail préparatoire, distinct de la vente, constitue un indicateur solide de la qualité de la démarche.
« Je suis trop petit, un CGP ne s’intéressera pas à moi »
Certains cabinets ciblent effectivement des patrimoines élevés, mais d’autres accompagnent des profils en phase de construction. L’élément déterminant reste moins le montant actuel que la dynamique : revenus en croissance, projets d’investissement, création d’entreprise, perspectives d’héritage.
Un foyer qui commence à structurer sa stratégie à un stade intermédiaire se crée un cadre discipliné pour la suite. Cette anticipation évite des réorganisations lourdes et coûteuses lorsque le patrimoine grossit.
« Je peux tout gérer seul avec les informations disponibles sur internet »
L’accès à l’information financière n’a jamais été aussi large. Articles, vidéos, simulateurs, forums : les ressources abondent. Pourtant, deux questions demeurent : le temps disponible pour trier ces informations et la capacité à relier ces données à une situation personnelle précise.
La valeur ajoutée d’un CGP ne se résume pas à la connaissance des produits. Elle tient dans l’analyse croisée de votre vie familiale, professionnelle, fiscale et patrimoniale. Internet fournit des briques, le conseiller assemble l’édifice.
« L’autonomie financière ne s’oppose pas à l’accompagnement patrimonial. Un épargnant exigeant reste décisionnaire, tout en s’appuyant sur un conseiller pour affiner ses choix. »
Comment choisir un conseiller en gestion de patrimoine réellement utile ?
L’enjeu ne consiste pas seulement à savoir si un CGP est utile en théorie, mais à sélectionner un professionnel adapté à votre profil. Quelques critères objectifs aident à repérer un interlocuteur solide.
Statut, réglementation et compétences
Un CGP sérieux dispose de statuts réglementaires de base :
- CIF (Conseiller en Investissements Financiers),
- Carte T ou partenaire immobilier pour la partie immobilière,
- ORIAS pour l’intermédiation en assurance,
- compétences validées dans les domaines juridique, fiscal et financier.
La formation continue et la participation à des réseaux professionnels structurés constituent des signaux intéressants. La capacité du conseiller à vulgariser des sujets techniques sans les simplifier à l’excès en est un autre.
Transparence, pédagogie et qualité du suivi
Un CGP utile partage sa méthode. Il vous explique comment il établit ses recommandations, quels paramètres il utilise (taux d’actualisation, hypothèses de rendement, scénarios défavorables). Il accepte les questions, les remises en cause et les demandes de clarification.
Quelques indicateurs pratiques :
- présence d’un rapport d’audit écrit et structuré,
- calendrier de suivi clair (rendez-vous annuels, points intermédiaires),
- compte-rendus écrits après chaque rendez-vous,
- réactivité en cas de changement de situation (vente d’un bien, héritage, changement professionnel).
La relation s’installe sur la durée. Un conseiller difficile à joindre ou qui ne documente pas ses recommandations laisse le client sans repères solides.
« Un bon conseiller en gestion de patrimoine forme ses clients autant qu’il les accompagne. Plus le client comprend, plus la relation devient fluide et constructive. »
Alignement d’intérêts et rapport humain
Au-delà des compétences techniques, l’utilité d’un CGP repose aussi sur la qualité de la relation humaine. Vous lui confiez des informations intimes sur vos revenus, votre couple, vos projets, vos peurs financières. La confiance, la discrétion et l’écoute prennent une place centrale.
Un entretien sans pression commerciale, durant lequel le conseiller s’intéresse réellement à votre histoire et à vos objectifs, constitue souvent un bon signe. À l’inverse, un rendez-vous orienté vers un produit précis, dès le départ, laisse présager une relation déséquilibrée.









