

L’épargne moyenne des Français évolue vite. Taux d’intérêt en mouvement, inflation persistante, nouvelles habitudes de consommation : le rapport à l’argent se transforme et les chiffres récents le montrent très clairement.
Certains profils accumulent un capital financier conséquent, d’autres peinent à constituer une simple réserve de sécurité. Entre Livret A, assurance vie et comptes courants saturés, les statistiques actuelles dessinent une réalité plus contrastée qu’il n’y paraît.
| Type d’épargne | Montant moyen détenu | Taux de détention par les Français | Niveau de liquidité |
|---|---|---|---|
| Livret A | 6 000 € | 84% | Très élevé |
| Assurance-vie | 30 000 € | 41% | Moyen |
| PEL / CEL | 15 000 € | 23% | Faible à moyen |
| Épargne investie (actions / ETF) | 9 500 € | 19% | Variable |
Sommaire
Epargne moyenne des Francais
Donnees cles 2018-2024
Evolution du taux d epargne des menages (2018-2024)
Source : INSEE / Banque de France
Epargne moyenne par tranche d age (2024)
Source : INSEE – Enquete Patrimoine
Repartition de l epargne par type de produit (2024)
Source : Banque de France – Epargne des menages
Épargne moyenne des Français : chiffres clés et ordre de grandeur
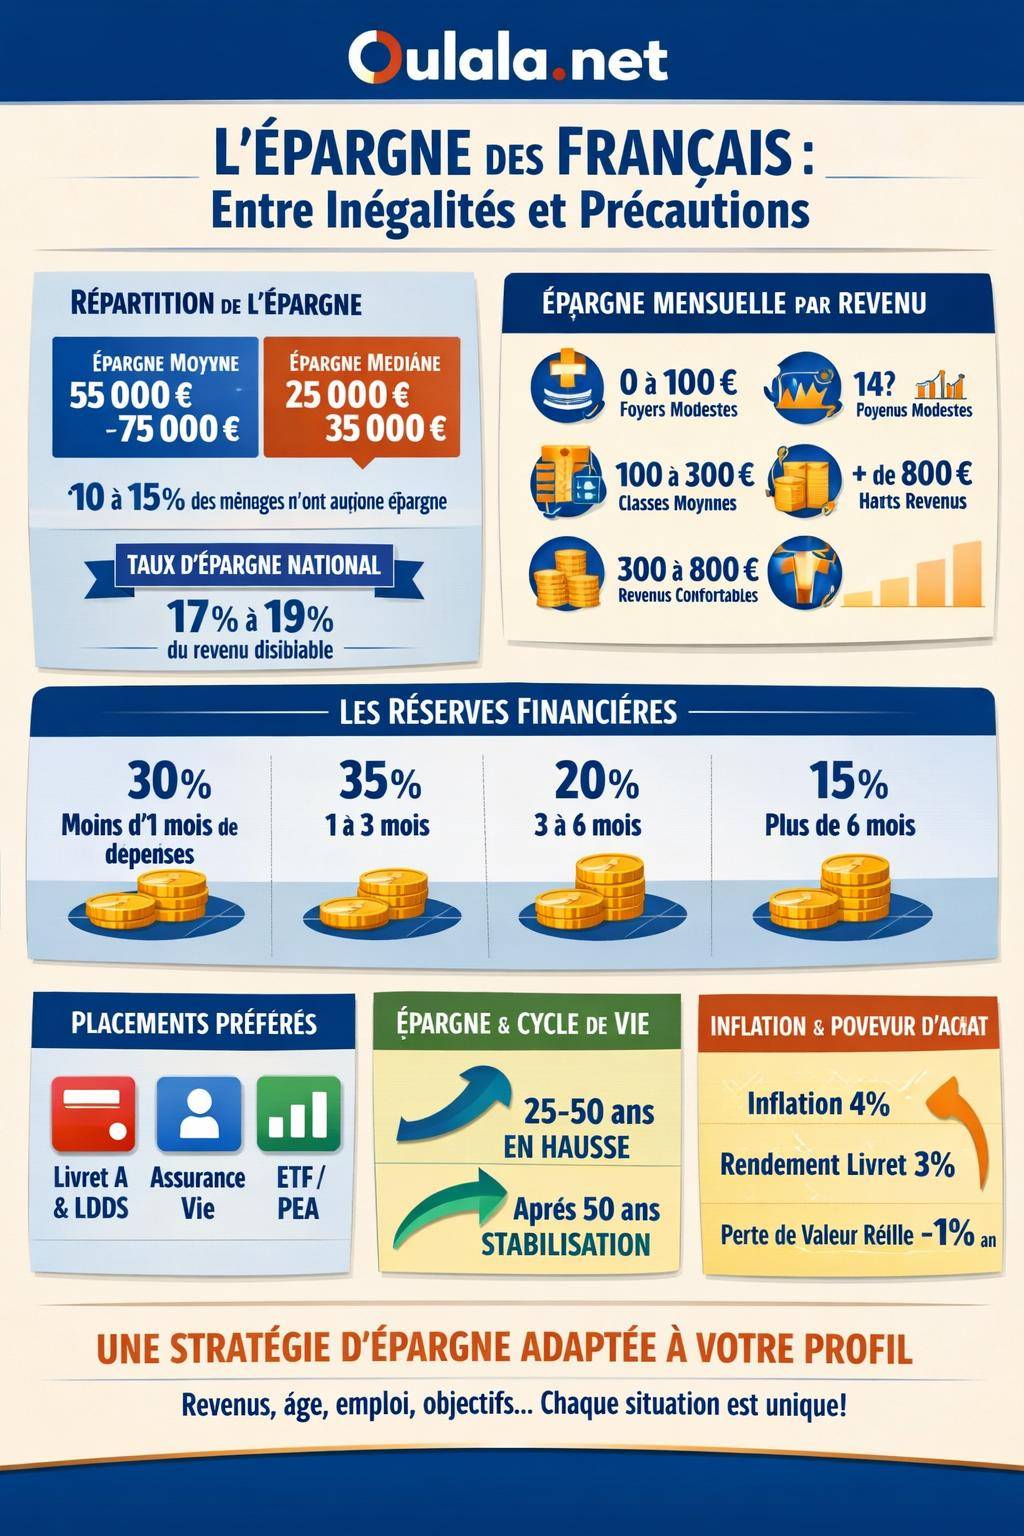
L’épargne des ménages français reste élevée par rapport à d’autres pays européens. Le taux d’épargne oscille régulièrement autour de 17 % à 19 % du revenu disponible. Cette tendance traduit une forte culture de la prudence financière, mais aussi une crainte persistante de l’avenir économique.
En termes de montants, les études récentes des banques et de la Banque de France montrent qu’un ménage français détient en moyenne plusieurs dizaines de milliers d’euros de patrimoine financier, mais cette moyenne masque des écarts importants entre foyers modestes et hauts revenus.
Épargne moyenne par ménage et par adulte
Pour mieux comprendre les ordres de grandeur, il faut distinguer plusieurs niveaux d’analyse : le ménage, la personne majeure et le patrimoine financier global. Ces angles de lecture ne racontent pas la même histoire et influencent fortement la perception de la « moyenne ».
Les chiffres ci-dessous correspondent à des grandes masses issues de données publiques (Banque de France, Insee, rapports bancaires) agrégées et arrondies pour lisibilité.
| Indicateur | Ordre de grandeur | Commentaire |
|---|---|---|
| Épargne financière moyenne par ménage | Environ 55 000 € – 75 000 € | Inclut livrets, assurance vie, comptes à terme, titres… |
| Patrimoine financier médian par ménage | Autour de 25 000 € – 35 000 € | La moitié des ménages détient moins que ce montant |
| Épargne moyenne par adulte | Environ 25 000 € – 35 000 € | Répartition des encours financiers sur la population majeure |
| Part des ménages sans épargne significative | 10 % à 15 % | Montant d’épargne très faible ou nul |
La différence entre moyenne et médiane est déterminante. Une minorité de ménages très aisés détient des montants d’épargne élevés et tire les moyennes vers le haut. La médiane, elle, reflète mieux la situation de l’épargnant « typique ».
« La moyenne donne une impression de confort généralisé, alors qu’une part non négligeable des foyers français ne possède qu’une petite épargne, voire aucune réserve. »
Épargne mensuelle moyenne : combien les Français mettent de côté chaque mois ?
L’épargne moyenne des Français se mesure aussi à l’échelle mensuelle. Ce regard plus concret aide chacun à situer son effort d’épargne au quotidien, en euros plutôt qu’en grands agrégats macroéconomiques.
Les enquêtes de budget des ménages montrent qu’une partie importante de la population parvient à mettre de côté une somme régulière, même modeste. D’autres ménages alternent entre périodes d’épargne et périodes de désépargne, selon les aléas de l’année (dépenses de santé, véhicule, travaux, impôts).
Ordre de grandeur de l’épargne mensuelle
Les données issues des banques de détail et des études de consommation donnent des fourchettes assez cohérentes. Sur l’ensemble des ménages qui épargnent, le montant mensuel moyen tourne autour de quelques centaines d’euros, avec des écarts très marqués selon le niveau de revenu.
| Profil de ménage | Épargne mensuelle typique | Caractéristiques |
|---|---|---|
| Revenus faibles ou précaires | 0 à 100 € | Épargne irrégulière, priorité aux dépenses contraintes |
| Revenus moyens | 100 à 300 € | Épargne régulière sur Livret A ou LDD, parfois assurance vie |
| Revenus confortables | 300 à 800 € | Capacité d’épargne plus stable, diversification des supports |
| Hauts revenus | 800 € et plus | Stratégies patrimoniales plus sophistiquées |
Certains foyers choisissent une épargne automatique en début de mois, par virement programmé. Cette discipline améliore la régularité et limite la tentation de consommer avant de constituer une réserve.
Pour des repères personnalisés, un contenu dédié comme combien épargner chaque mois aide à construire un plan chiffré adapté à ta situation précise.
Constitution d’une épargne de précaution : où se situent les Français ?
L’épargne de précaution correspond à la réserve disponible rapidement en cas de coup dur : perte de revenu, panne de véhicule, réparation urgente, dépenses de santé. Cette épargne sert de coussin financier pour absorber les chocs sans recourir au crédit à la consommation.
Les analyses de comportements financiers montrent que de nombreux ménages ne disposent pas de marge de sécurité suffisante. Une partie de la population se retrouve à découvert en fin de mois et s’expose à des frais bancaires récurrents.
Montant d’épargne de précaution détenu
Les montants réellement disponibles en cas d’urgence varient fortement. Beaucoup de Français considèrent leur Livret A comme unique réserve sécurisée, parfois complété par un Livret de Développement Durable et Solidaire (LDDS) ou un compte sur livret bancaire.
| Niveau de réserve de précaution | Proportion de ménages | Situation typique |
|---|---|---|
| Moins d’1 mois de dépenses | Environ 30 % | Découvert fréquent, peu de marge en cas d’imprévu |
| Entre 1 et 3 mois de dépenses | Environ 35 % | Réserve minimale, tension possible en cas de gros aléa |
| Entre 3 et 6 mois de dépenses | Environ 20 % | Coussin de sécurité relativement confortable |
| Plus de 6 mois de dépenses | Environ 15 % | Profil très prudent, ou niveau de revenus élevé |
De nombreux spécialistes recommandent une épargne de précaution comprise entre 3 et 6 mois de dépenses courantes, selon la stabilité de l’emploi et la composition du foyer. Les indépendants, freelances et professions libérales ont souvent besoin d’un coussin plus substantiel.
Pour affiner ce repère en fonction des charges, de la présence d’enfants et de la situation professionnelle, un contenu ciblé comme épargne de précaution : combien prévoir apporte un cadre chiffré précis.
Répartition de l’épargne : où les Français placent-ils leur argent ?
L’épargne moyenne des Français se concentre largement sur des supports peu risqués. Les livrets réglementés, notamment le Livret A, gardent une place centrale dans les habitudes. L’assurance vie en euros reste très répandue comme outil de placement à moyen et long terme.
Dans le même temps, une part croissante des épargnants s’intéresse aux unités de compte en assurance vie, aux ETF et à l’investissement boursier via les Plans d’Épargne en Actions (PEA), dans une logique de diversification.
Panorama des principaux supports d’épargne utilisés
Le tableau suivant synthétise les grands types de placements privilégiés par les Français, avec leurs caractéristiques générales. Les taux et conditions évoluent régulièrement, mais les grandes logiques restent stables.
| Support d’épargne | Utilisation fréquente | Caractéristiques principales |
|---|---|---|
| Livret A | Quasi universelle | Liquidité totale, plafond réglementé, intérêts défiscalisés |
| LDDS | Épargnants imposables et classes moyennes | Complément du Livret A, conditions proches, plafond distinct |
| PEL et CEL | Préparation d’un projet immobilier | Taux encadré, droits à prêt, fiscalité spécifique selon date d’ouverture |
| Assurance vie en euros | Épargne de long terme, transmission | Capital garanti, rendement modéré, fiscalité avantageuse après 8 ans |
| Assurance vie en unités de compte | Recherche de rendement supérieur | Exposition aux marchés, absence de garantie en capital |
| PEA / compte-titres | Investisseurs orientés actions | Volatilité élevée, potentiel de performance à long terme |
| Épargne salariale (PEE, PERCO, PER d’entreprise) | Salariés du secteur privé | Abondement possible de l’employeur, blocage partiel des fonds |
Le réflexe dominant consiste encore à privilégier la sécurité du capital au détriment du rendement. Une large partie des encours reste sur des comptes peu rémunérés, parfois en dessous de l’inflation, ce qui réduit progressivement le pouvoir d’achat de l’épargne.
Pour ajuster l’allocation d’actifs à l’environnement de taux du moment, un guide comme où placer son argent en 2024 fournit des pistes de réflexion structurées.
Épargne moyenne et inégalités : qui épargne le plus en France ?
La moyenne nationale masque une réalité fragmentée. Les inégalités de revenu, de patrimoine et de stabilité professionnelle façonnent la capacité d’épargne. Les statistiques montrent un écart net entre ménages modestes et aisés, mais aussi entre générations.
Plusieurs éléments structurent ces différences : niveau de diplôme, statut d’occupation du logement (locataire ou propriétaire), nature du contrat de travail (CDI, CDD, indépendant), situation familiale et héritage reçu.
Épargne et niveau de revenu
La corrélation entre revenu et épargne reste forte. Plus les ressources sont élevées, plus la part du revenu consacrée à l’épargne augmente. Le budget des ménages modestes se concentre sur les dépenses contraintes, ce qui limite la marge pour constituer une réserve.
| Décile de revenu | Capacité d’épargne typique | Profil général |
|---|---|---|
| 20 % des ménages les plus modestes | Épargne rare ou irrégulière | Difficulté à absorber les chocs, recours possible au crédit conso |
| Cœur de la classe moyenne | Épargne mensuelle modérée | Effort d’épargne régulier, souvent orienté vers les livrets |
| 20 % des ménages les plus aisés | Épargne soutenue et diversifiée | Patrimoine financier conséquent, stratégies d’optimisation fiscale |
Les ménages les plus aisés ne se contentent pas de placer sur des livrets. Ils utilisent davantage l’assurance vie, les marchés financiers, l’immobilier locatif et les plans d’épargne retraite pour structurer un patrimoine plus large.
Épargne et âge : un cycle de vie financier
La trajectoire d’épargne suit souvent un cycle de vie. Les jeunes adultes construisent leur autonomie, les ménages d’âge intermédiaire concilient charges familiales et préparation de projets, les seniors se concentrent davantage sur la conservation du patrimoine et la transmission.
| Tranche d’âge | Situation d’épargne fréquente | Objectifs dominants |
|---|---|---|
| 18-25 ans | Épargne faible, parfois inexistante | Installation, études, premiers emplois |
| 25-35 ans | Montée progressive de l’épargne | Constitution d’apport immobilier, premiers projets de long terme |
| 35-50 ans | Effort d’épargne souvent maximal | Crédit immobilier, enfants, diversification du patrimoine |
| 50-65 ans | Revenus au plus haut, forte capacité d’épargne possible | Préparation de la retraite, réduction de l’endettement |
| 65 ans et plus | Stabilisation ou consommation du capital | Complément de retraite, aide à la famille, transmission |
Cette trajectoire théorique se heurte parfois à la réalité : carrières hachées, reconversions, séparations, épisodes de chômage. Ces événements modifient profondément la capacité d’épargne et la constitution d’un patrimoine financier.
« Deux ménages avec le même âge et le même revenu annuel peuvent afficher une épargne totalement différente, selon leur histoire professionnelle, leur situation familiale et leurs habitudes de consommation. »
Impact de l’inflation et des taux d’intérêt sur l’épargne moyenne
L’épargne moyenne des Français ne se résume pas au montant inscrit sur les relevés bancaires. La valeur réelle de cette épargne dépend de l’inflation et du rendement des placements. Lorsque l’inflation dépasse le taux de rémunération, le pouvoir d’achat de l’épargne recule.
Les dernières années ont alterné phases de taux bas, rendements limités sur les placements sécurisés, puis remontée des taux directeurs avec ajustements des livrets réglementés et des nouveaux produits obligataires.
Érosion monétaire et pouvoir d’achat de l’épargne
Une inflation durable à 4 % combinée à des livrets rémunérés à 3 % entraîne une érosion silencieuse du capital. Le montant en euros reste identique, mais la quantité de biens et services que cette somme permet d’acheter se réduit au fil du temps.
Cette réalité pousse certains épargnants à rechercher davantage de rendement via l’assurance vie en unités de compte, les ETF, les actions ou les obligations d’entreprise. D’autres préfèrent maintenir la sécurité et acceptent implicitement une perte de pouvoir d’achat.
| Situation | Inflation annuelle | Rendement net du placement | Effet sur le pouvoir d’achat |
|---|---|---|---|
| Livrets sous l’inflation | 4 % | 3 % | Perte de pouvoir d’achat (-1 % par an environ) |
| Placement à rendement proche de l’inflation | 3 % | 3 % | Pouvoir d’achat globalement stable |
| Placement à rendement supérieur | 2 % | 5 % | Gain de pouvoir d’achat (+3 % par an environ) |
Les comportements d’épargne s’ajustent progressivement à ces évolutions. Une partie des Français laisse malgré tout des montants élevés sur comptes courants non rémunérés, par habitude ou par manque de temps pour piloter activement leurs placements.
Comportements d’épargne : tendances récentes et nouvelles habitudes
Les statistiques d’épargne moyenne traduisent aussi un changement de mentalité. Les crises successives, les tensions géopolitiques et la médiatisation des thématiques financières ont modifié la façon dont les Français gèrent leur argent.
Plus de personnes suivent désormais leurs finances personnelles, utilisent des applications de budget et s’intéressent à la diversification des placements. Dans le même temps, certains profils ressentent une fatigue économique et renoncent à épargner, faute de marge de manœuvre.
Digitalisation de la gestion d’épargne
Les banques en ligne, les néobanques et les courtiers en ligne proposent un accès plus simple aux marchés financiers. Les frais diminuent, les interfaces progressent, l’information circule rapidement. Cette évolution facilite la diffusion de supports autrefois réservés aux investisseurs avertis.
Les jeunes générations, habituées aux applications mobiles, se montrent plus enclines à suivre leur budget au jour le jour, à fractionner leur épargne entre plusieurs enveloppes et à tester de nouveaux produits (ETF, cryptomonnaies pour une fraction limitée, crowdfunding).
Prise de conscience autour des objectifs de vie
L’acte d’épargner s’inscrit de plus en plus dans un projet global : liberté professionnelle, achat immobilier, éducation des enfants, retraite anticipée. La simple thésaurisation sur livret laisse progressivement place à une planification plus structurée.
Cette évolution conduit certains ménages à combiner plusieurs poches d’épargne : précaution, projets à moyen terme, investissement long terme, préparation de la retraite. Chaque poche dispose d’un horizon précis et de supports adaptés.
« L’épargne n’est plus seulement un stock d’argent immobilisé. Elle devient un outil de choix de vie, au service de la flexibilité professionnelle et des projets personnels. »
Comment interpréter les statistiques d’épargne pour sa propre situation ?
Les données sur l’épargne moyenne des Français offrent des repères, mais ne racontent pas toute l’histoire. Un ménage avec un revenu instable a besoin d’une réserve plus large qu’un salarié en CDI dans la fonction publique. Un locataire en grande ville ne fait pas face aux mêmes charges qu’un propriétaire en zone rurale.
Comparer son épargne au seul chiffre moyen peut conduire à des conclusions trompeuses. L’enjeu consiste plutôt à analyser sa propre trajectoire financière : progression du revenu, endettement, charges fixes, projets à horizon 3, 5, 10 ans et plus.
Quelques questions structurantes à se poser
- Combien de mois de dépenses
- Ton épargne mensuelle progresse-t-elle, stagne-t-elle ou recule-t-elle sur les deux ou trois dernières années ?
- Une part de ton épargne reste-t-elle sur des comptes non rémunérés sans raison précise ?
- Ta stratégie tient-elle compte de ton âge, de ta situation professionnelle et de tes projets à long terme ?
- Quel horizon de placement acceptes-tu avant d’avoir besoin de cet argent ?
En répondant honnêtement à ces questions, tu obtiens une photographie fine de ta situation, bien plus utile qu’une comparaison brute avec une moyenne nationale. Cette analyse sert ensuite de base pour ajuster le montant d’épargne mensuelle, réorganiser la répartition entre supports et évaluer la solidité de ta réserve de sécurité.









