

Où placer son argent en 2026 quand les livrets rapportent peu, que l’inflation tourne autour de 2 % et que l’économie française avance à un rythme modéré ? Entre livret A, assurance vie, immobilier, ETF, obligations ou PER, les choix ne manquent pas, mais tous ne répondent pas aux mêmes objectifs ni au même niveau de risque.
Les prévisions de croissance autour de 1 %, la baisse progressive des taux de la BCE et la reprise annoncée du crédit immobilier créent un environnement particulier pour les épargnants. En observant les rendements réels, la fiscalité et la liquidité de chaque support, plusieurs stratégies se détachent en 2026…
| Placement | Profil idéal | Horizon recommandé | Atout majeur | Point de vigilance |
| Livret A & LDDS | Débutant / Prudent | Court terme | 100% liquides et sécurisés | Rendement limité |
| Assurance-vie (fonds euros & unités de compte) | Équilibré | Moyen / long terme | Cadre fiscal très avantageux | Frais variables selon les contrats |
| ETF actions mondiaux | Dynamique | Long terme (8+ ans) | Diversification et faibles frais | Volatile à court terme |
| Immobilier fractionné | Équilibré / Curieux | Moyen terme | Accès immobilier sans gros capital | Marché encore jeune |
| Obligations d’État 2026 | Prudent / Équilibré | Moyen terme | Taux plus attractifs qu’en 2020-2023 | Sensibles aux décisions de la BCE |
Sources : Banque de France, FFA, ASPIM, IEIF, World Gold Council, consensus marche 2026
Sommaire
Où placer son argent en 2026 : comprendre d’abord le contexte économique
En 2026, l’épargne ne se décide plus uniquement en regardant le taux brut d’un livret ou d’un fonds euros. Le contexte macroéconomique influence directement le rendement réel, le coût du crédit et le comportement des marchés financiers. Pour orienter son capital, il faut articuler chaque décision avec ce décor d’ensemble.
La France évolue dans un environnement de croissance modérée, de taux d’intérêt en phase d’assouplissement et d’inflation proche de 2 %. Cette combinaison change la hiérarchie des placements par rapport aux années de forte inflation et de taux directeurs très élevés.
Croissance molle et investissement des entreprises en soutien
Les prévisions annoncent une croissance d’environ 1 % en 2026, avec un rythme trimestriel proche de 0,3 % au premier semestre. Le moteur principal vient de l’investissement des entreprises, attendu autour de +1,4 % en 2026, soutenu par l’amélioration du climat des affaires et par la détente progressive des taux de la Banque centrale européenne.
Cette configuration favorise les actifs liés à la productivité et aux entreprises de qualité : actions, ETF larges, obligations d’entreprises solides. Les sociétés profitent davantage de la baisse des coûts de financement que les ménages, encore prudents sur leur consommation.
Épargne de précaution record et consommation freinée
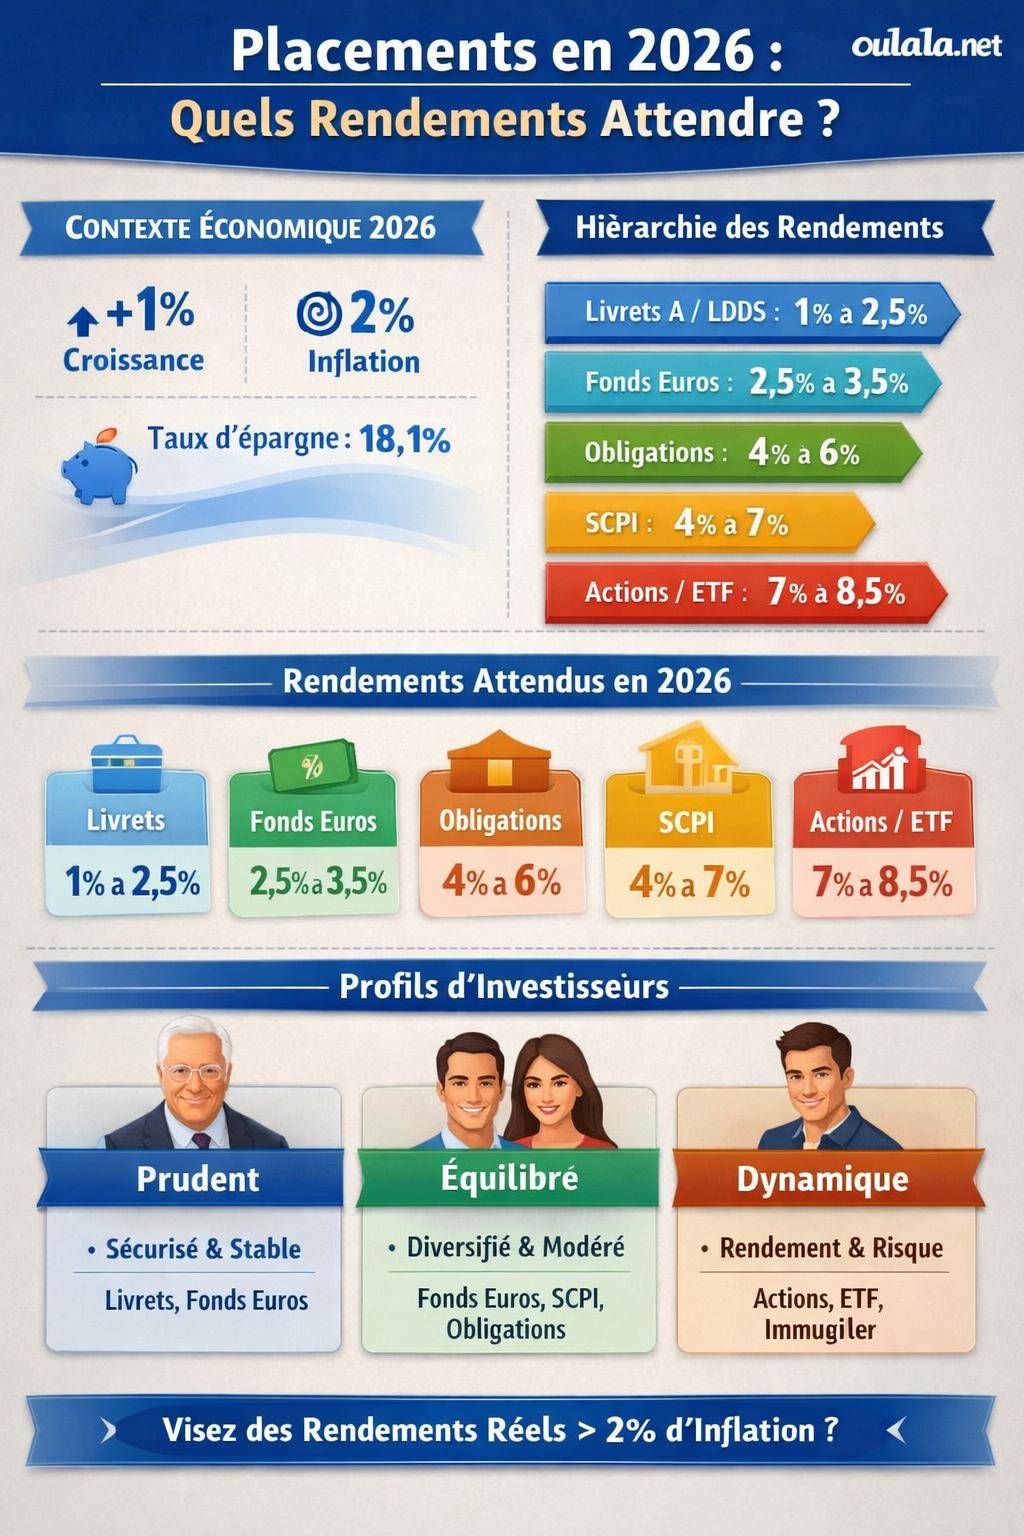
Les ménages maintiennent un taux d’épargne élevé, autour de 18,1 % mi‑2026, contre 15 % en 2019. En parallèle, la consommation reste freinée par un pessimisme marqué : près de 64 % des ménages se déclarent inquiets pour l’avenir économique.
Ce comportement se traduit par des encours importants sur les placements sans risque et les comptes courants. Une partie de ce capital dort alors qu’une simple diversification permettrait d’améliorer sensiblement le rendement à moyen terme.
« En 2026, l’enjeu n’est plus de tout sécuriser, mais de trouver un équilibre crédible entre liquidité, protection du capital et progression du pouvoir d’achat dans le temps. »
Inflation maîtrisée, mais rendements réels à surveiller
L’inflation revient aux alentours de 2 %. La politique monétaire de la BCE reste jugée un peu restrictive, même si le cap se déplace vers la détente. Dans ce contexte, la question clé devient : mon placement fait‑il mieux ou moins bien que 2 % net d’impôts ?
Les placements dits « sans risque » offrent en moyenne entre 1 % et 4 % brut. Selon la fiscalité et la durée de détention, le rendement réel peut rester légèrement positif ou devenir quasi nul. Une allocation efficace combine donc :
- un socle sécurisé pour les projets courts et l’épargne de précaution ;
- des supports dynamiques pour faire progresser le patrimoine sur 8 à 15 ans ;
- des placements intermédiaires (obligations, immobilier) pour stabiliser la performance globale.
Les placements sans risque en 2026 : utile, mais limité pour s’enrichir
Les placements sans risque constituent la base d’un patrimoine sain. En 2026, leur rôle reste central pour la trésorerie et les projets de court terme, même si leur rendement ne suffit pas à lui seul pour accroître significativement le capital.
Livret A, LDDS, LEP, CEL, livret jeune : que rapportent encore les livrets réglementés ?
Les livrets réglementés gardent trois atouts majeurs : sécurité maximale (garantie de l’État), liquidité immédiate, absence de fiscalité pour le Livret A, le LDDS et le LEP. En contrepartie, leur rendement reste encadré et modéré.
| Livret réglementé | Taux annuel indicatif 2026 | Fiscalité | Utilisation optimale |
|---|---|---|---|
| Livret A | 1,5 % | Exonéré d’impôt et de prélèvements sociaux | Épargne de précaution immédiate et projet très court terme |
| LDDS | 1,5 % | Exonéré | Complément du Livret A, réserve de sécurité |
| LEP | 2,5 % | Exonéré | Prioritaire pour les ménages éligibles, rendement plus intéressant |
| CEL | 1 % | Intérêts imposables | Constitution d’un droit à prêt immobilier |
| Livret Jeune | ≥ 1,5 % (minimum réglementaire) | Exonéré | Épargne pour les 12‑25 ans, initiation à la gestion d’argent |
Sur 10 000 € placés à 1,5 % sur un an, le Livret A génère 150 € d’intérêts. Ce niveau reste adapté pour sécuriser une réserve, mais ne suffit pas pour des objectifs patrimoniaux ambitieux.
Super livrets et comptes à terme : des rendements en trompe‑l’œil ?
Les super livrets bancaires reviennent en 2026 avec des offres commerciales agressives. On observe par exemple des promos à 5 % sur 4 mois, puis un taux qui retombe à 2 % brut (soit environ 2,01 % net selon la fiscalité appliquée).
Sur l’année, le rendement moyen réel reste proche de 2,99 % brut dans les meilleures offres, parfois moins une fois la promotion terminée. L’intérêt réside essentiellement dans l’effet booster à court terme sur une trésorerie ponctuelle.
Les comptes à terme proposent des taux fixes sur 1 à 3 ans, en échange d’une immobilisation quasi totale des fonds. En période de baisse des taux, figer un rendement convenable peut protéger contre de futures conditions moins favorables.
Assurance vie en fonds euros et PER fonds euros : le socle sécurisé de long terme
Les fonds en euros restent un pilier de la gestion patrimoniale en France. En 2026, leur rendement moyen oscille entre 2,5 % et 3,5 %, avec des pointes autour de 3,5 % à 4 % pour les meilleurs contrats.
Quelques références de marché illustrent ce mouvement :
- Meilleurtaux Essentiel Vie : autour de 3,5 %;
- Fonds euro Objectif Climat : environ 3,31 %.
Côté PER en fonds euros, la rémunération reste un peu plus basse : environ 2,5 % en moyenne en 2023, avec un plafond proche de 3 %. Le PER garde cependant un atout fiscal majeur : les versements réduisent le revenu imposable sous conditions.
Obligations en 2026 : le retour en grâce du rendement régulier
Après plusieurs années de taux très bas, l’univers obligataire redevient attractif. En 2026, on observe des rendements obligataires entre 4 % et 6 % selon le profil : dettes d’États, obligations d’entreprises investment grade ou high yield, maturité courte ou longue.
Obligations en direct, fonds ou ETF : comment y accéder ?
L’investisseur individuel dispose de plusieurs canaux pour se positionner sur les obligations :
- Obligations en direct : achat de titres nominatifs ou via un compte‑titres, avec une date de remboursement connue et un coupon fixe.
- Fonds obligataires : mutualisation du risque de défaut, gestion professionnelle, mais frais de gestion et sensibilité aux taux.
- ETF obligataires : exposition large à un indice d’obligations, frais réduits, cotation en continu.
En 2026, une stratégie raisonnable consiste à combiner obligations d’États de qualité et obligations corporate bien notées, avec une durée moyenne adaptée à son horizon de placement. La baisse progressive des taux directeurs peut aussi valoriser le capital via la hausse du prix des obligations en portefeuille.
Rôle des obligations dans un portefeuille 2026
Les obligations jouent un rôle d’amortisseur face aux fluctuations des marchés actions. Elles génèrent un flux de revenu plus prévisible que les dividendes, avec un risque généralement inférieur.
Pour un profil équilibré, une allocation typique en 2026 peut inclure entre 20 % et 40 % d’obligations, selon la tolérance au risque et la proximité des projets (achat immobilier, études des enfants, retraite).
Actions et ETF : viser la croissance à long terme en 2026
Pour battre durablement l’inflation et faire progresser son patrimoine, l’exposition aux marchés actions devient incontournable. En 2026, la performance annuelle attendue des actions et des ETF diversifiés se situe autour de 7 % à 8,5 %. Les unités de compte actions en assurance vie tournent autour de 8 % en moyenne sur le long terme.
ETF indiciels vs stock‑picking : quel choix privilégier ?
Deux grandes approches coexistent :
- ETF indiciels : ils répliquent un indice (MSCI World, S&P 500, Euro Stoxx 50, etc.) avec des frais très bas, une grande diversification et une transparence appréciée.
- Sélection de titres en direct : elle vise à surperformer le marché en choisissant soi‑même des entreprises, mais exige une expertise approfondie, du temps et une capacité à encaisser la volatilité.
Pour la majorité des épargnants, les ETF actions mondiaux (par exemple un MSCI World ou ACWI) représentent une solution simple pour capter la croissance globale avec un risque diversifié par zone géographique et par secteur.
Unités de compte en assurance vie et PER
Les unités de compte (UC) actions ou diversifiées à l’intérieur d’une assurance vie ou d’un PER permettent d’accéder aux marchés financiers tout en profitant du cadre fiscal avantageux de ces enveloppes.
Sur un PER, la logique consiste à accepter une part importante d’UC dynamiques pendant la phase d’épargne, puis à réduire progressivement le risque en approchant de la retraite. L’effort d’épargne bénéficie en plus de la déduction du revenu imposable, ce qui renforce le rendement global.
Immobilier en 2026 : SCPI ou immobilier locatif direct ?
Avec la baisse progressive des taux de crédit immobilier (autour de 3,25 % à 3,40 % en moyenne), le secteur immobilier retrouve un certain dynamisme. La construction repart et les transactions se normalisent doucement après la phase de blocage liée aux taux élevés.
SCPI : immobilier mutualisé et revenus potentiels réguliers
Les SCPI (Sociétés Civiles de Placement Immobilier) offrent une exposition à l’immobilier tertiaire ou résidentiel sans gestion directe. En 2026, les rendements se situent globalement entre :
- 2 % à 4 % pour les rendements bas à moyens ;
- 4 % à 7 % pour les SCPI plus dynamiques ou spécialisées.
Les SCPI diversifiées affichent en moyenne 4,7 % de rendement. Les gérants ajustent progressivement les valeurs de parts pour tenir compte des nouvelles conditions de marché, ce qui lisse les chocs par rapport à l’immobilier en direct.
Immobilier locatif direct : rendement net et effet de levier du crédit
L’immobilier locatif direct procure un rendement net généralement compris entre 3 % et 6 % selon l’emplacement, la qualité du bien, les charges et la fiscalité. En contrepartie, il exige une gestion active, une sélection rigoureuse et une capacité à absorber les coûts imprévus.
En 2026, la reprise du crédit avec des taux plus accessibles rouvre la porte à des opérations financées en grande partie par la banque. L’effet de levier du crédit permet de constituer un patrimoine immobilier plus conséquent avec un capital de départ limité, sous réserve de conserver une marge de sécurité sur la capacité de remboursement.
Comparer les principaux placements 2026 : rendement, risque, horizon
Pour clarifier les choix, un tableau synthétique aide à comparer les grandes familles de placements en 2026 :
| Placement | Rendement indicatif | Risque | Horizon conseillé | Liquidité |
|---|---|---|---|---|
| Livret A / LDDS | 1,5 % | Très faible | 0 à 2 ans | Immédiate |
| LEP | 2,5 % | Très faible | 0 à 3 ans | Immédiate |
| Super livrets | Jusqu’à 2,99 % brut en moyenne avec promos | Faible | 0 à 2 ans | Immédiate |
| Fonds euros assurance vie | 2,5 % à 3,5 % | Faible (garantie de l’assureur) | 4 à 8 ans | Bonne mais pas instantanée |
| Obligations | 4 % à 6 % | Modéré (risque de taux et de crédit) | 3 à 7 ans | Variable selon le support |
| SCPI | 2 % à 7 % (4,7 % pour des diversifiées) | Modéré (risque de marché immobilier) | 8 à 15 ans | Faible à moyenne |
| Immobilier locatif direct | 3 % à 6 % net | Modéré à élevé (vacance, travaux, fiscalité) | 10 à 20 ans | Faible |
| Actions / ETF | 7 % à 8,5 % | Élevé à court terme | 8 à 15 ans | Bonne (marchés liquides) |
| UC actions en assurance vie / PER | Autour de 8 % sur longue durée | Élevé à court terme | 8 à 20 ans | Bonne, sous contraintes propres à l’enveloppe |
Construire une stratégie d’investissement 2026 selon son profil
La question « Où placer son argent en 2026 ? » se transforme en « Comment combiner les placements pour servir ses objectifs ? ». Le choix ne se réduit pas à un seul support, mais à une répartition cohérente entre plusieurs briques.
Profil prudent : sécuriser le capital et battre légèrement l’inflation
Un investisseur prudent vise avant tout la stabilité, tout en cherchant à conserver un rendement supérieur à 2 % net dans la durée. Une allocation type peut ressembler à ceci :
- 30 % sur livrets réglementés (Livret A, LDDS, LEP) pour l’épargne de précaution ;
- 40 % sur fonds euros performants en assurance vie ;
- 20 % sur obligations de qualité (via fonds ou ETF) ;
- 10 % sur SCPI diversifiées pour renforcer le revenu récurrent.
Cette structure vise un rendement global proche de 3 % à 3,5 % sur longue période, avec une volatilité contenue.
Profil équilibré : combiner croissance et sécurité
Un profil équilibré accepte une part de fluctuation pour viser une progression significative du patrimoine sur 10 ans et plus. Une répartition possible :
- 20 % sur livrets et trésorerie de sécurité ;
- 30 % sur fonds euros ;
- 20 % sur obligations variées ;
- 20 % sur actions / ETF mondiaux ;
- 10 % sur immobilier (SCPI ou locatif).
Cette répartition cible un rendement annualisé voisin de 4,5 % à 6 %, selon la performance des marchés actions et immobiliers.
Profil dynamique : viser la hausse du capital à long terme
Un investisseur dynamique, souvent plus jeune ou avec des revenus stables, privilégie la croissance du capital et accepte des variations marquées en cours de route. Son allocation s’oriente davantage vers les actifs risqués :
- 10 % sur épargne de précaution (livrets) ;
- 20 % sur fonds euros et obligations ;
- 50 % sur actions et ETF mondiaux ;
- 20 % sur immobilier (SCPI ou locatif).
L’objectif se situe autour de 6 % à 8 % annualisés sur 15 ans ou plus, avec une dépendance forte à la trajectoire des marchés.
Fiscalité et enveloppes : optimiser où et comment placer son argent en 2026
En 2026, deux épargnants avec le même portefeuille brut n’obtiennent pas le même résultat net s’ils n’utilisent pas les mêmes enveloppes fiscales. Assurance vie, PEA, PER, compte‑titres : chaque support possède ses règles de taxation spécifiques.
Assurance vie : souplesse, transmission et fiscalité adoucie
L’assurance vie demeure un outil central pour investir en fonds euros, en unités de compte et en supports immobiliers (SCPI, SCI, OPCI). Au‑delà de 8 ans de détention, les retraits bénéficient d’un abattement annuel sur les gains et d’une fiscalité souvent plus douce que le prélèvement forfaitaire unique standard.
En plus de cet avantage, l’assurance vie facilite la transmission du capital hors succession dans certaines limites, ce qui intéresse les épargnants souhaitant organiser leur patrimoine familial.
PER : préparer la retraite et réduire son imposition
Le Plan d’Épargne Retraite (PER) offre la possibilité de déduire les versements du revenu imposable, dans des plafonds précis. Plus le taux marginal d’imposition est élevé, plus l’avantage est significatif.
En contrepartie, l’épargne reste principalement bloquée jusqu’à la retraite, sauf cas de déblocage anticipé. Le PER convient particulièrement aux épargnants dans une tranche fiscale élevée, qui visent la constitution d’un capital ou d’une rente à long terme, avec une gestion pilotée ou libre.
PEA et compte‑titres : investir en actions et ETF
Le PEA permet d’investir en actions européennes et en certains ETF, avec une exonération d’impôt sur les gains après 5 ans de détention (hors prélèvements sociaux). Le compte‑titres reste plus souple (tous types de titres, toutes zones géographiques) mais subit le prélèvement forfaitaire unique ou, sous conditions, le barème progressif.
Combiner PEA, assurance vie et compte‑titres permet de déployer une stratégie en actions cohérente, adaptée à la fiscalité personnelle et à l’horizon de placement.
Risques à surveiller en 2026 : politique, budget, IA, immobilier
L’année 2026 ne se résume pas à des projections linéaires. Plusieurs risques macroéconomiques et politiques peuvent peser sur les marchés et influencer la hiérarchie des placements.
Risques politiques et budgétaires
Le contexte international demeure incertain : tensions autour de la politique américaine, doutes sur l’orientation budgétaire française, interrogation sur la trajectoire des finances publiques (déficit prévu à 4,7 % du PIB en 2026 après 5,4 % en 2025).
Ces éléments nourrissent la volatilité sur les marchés actions, les devises et les taux d’intérêt. Ils justifient la diversification géographique et sectorielle, ainsi qu’une certaine prudence sur les actifs trop dépendants d’une seule décision politique.
Risque de retournement immobilier et technologique
Dans l’immobilier, la reprise attendue s’accompagne de questionnements sur le niveau des prix après la remontée des taux. La hausse de la construction soutient l’offre, mais les contraintes réglementaires (performance énergétique, fiscalité) influencent la valorisation des biens.
Côté technologie, le risque de retournement lié à l’IA retient l’attention. Les valorisations élevées de certaines entreprises du secteur peuvent se corriger vite si les profits n’évoluent pas au rythme anticipé. La dispersion sectorielle et la diversification par ETF atténuent ce risque spécifique.
Articuler placements 2026 et projets de vie
La sélection des « meilleurs placements du moment » en 2026 ne prend son sens qu’en regard des projets concrets : constitution d’une épargne de précaution, achat immobilier, financement des études, préparation de la retraite, indépendance financière. Chaque objectif appelle une combinaison spécifique de supports.
Épargne de précaution et projets à court terme
Pour les besoins imprévus et projets à moins de 2 ou 3 ans, les placements les plus adaptés restent :
- Livret A, LDDS, LEP pour la partie cœur de réserve ;
- Super livrets en promotion pour booster la trésorerie de manière ponctuelle ;
- Fonds euros à faible frais pour les projets à 3‑4 ans, quand une sortie en quelques jours suffit.
Cette poche doit rester simple, lisible, immédiatement disponible et sans risque de perte en capital.
Objectifs de moyen terme : projets de vie et construction patrimoniale
Pour un horizon de 5 à 10 ans (changement de résidence, projet professionnel, études des enfants), la stratégie combine généralement :
- fonds euros et obligations pour la colonne vertébrale ;
- SCPI sélectionnées pour des revenus réguliers et mutualisés ;
- une part modérée d’ETF actions pour dynamiser la performance globale.
Cette approche cherche un compromis entre croissance, visibilité et maîtrise du risque à l’échéance.
Long terme, retraite et indépendance financière
Sur 15, 20 ans ou plus, les marchés actions et l’immobilier bien choisi deviennent centraux. L’utilisation d’enveloppes comme le PER, l’assurance vie et le PEA contribue à optimiser la capitalisation et la fiscalité des gains.
Les lecteurs qui visent une augmentation nette de leur patrimoine sur la durée ont intérêt à s’intéresser à des ressources complémentaires sur l’enrichissement progressif et la structuration globale du capital, par exemple un guide complet pour devenir riche qui met en perspective placements, revenus et habitudes financières.
Mettre en musique sa stratégie 2026 : passer de l’intention à l’action
Une fois le diagnostic posé (situation financière, objectifs, horizon, tolérance au risque), la mise en œuvre passe par quelques étapes structurantes :
- constituer une épargne de sécurité sur les livrets réglementés ;
- sélectionner une ou deux bonnes assurances vie avec un fonds euros solide et un accès large aux ETF et SCPI ;
- définir une part d’ETF actions mondiaux en tenant compte de sa capacité à encaisser la volatilité ;
- analyser l’opportunité d’un PER pour optimiser l’impôt et préparer la retraite ;
- approfondir l’immobilier locatif ou les SCPI si l’objectif inclut des revenus complémentaires réguliers.
Pour ceux qui souhaitent aller plus loin dans la sécurisation de la partie stable de leur patrimoine, un approfondissement des solutions d’épargne et placements sûrs aide à affiner la répartition entre liquidités, fonds euros et supports obligataires.
« En 2026, les meilleurs placements ne sont pas les plus à la mode, mais ceux qui s’alignent précisément avec les projets, la fiscalité personnelle et la capacité à accepter le risque. »









