

Le calcul de l’impôt sur le revenu intrigue de nombreux contribuables. Barème progressif, parts de quotient familial, abattements, réductions : les notions s’entremêlent et les simulateurs en ligne n’expliquent pas toujours le détail ligne par ligne.
En suivant une méthode structurée, chaque foyer fiscal peut pourtant estimer son impôt en quelques étapes logiques, en tenant compte du barème 2026, des revalorisations liées à l’inflation et des dispositifs spécifiques comme les abattements pour pensions ou la réduction dite « Coluche ».
| Élément clé | Impact sur l’impôt | Astuces pratiques |
|---|---|---|
| Revenu net imposable | Base principale sur laquelle s’applique le barème progressif. | Optimiser via les abattements, frais réels ou dispositifs éligibles. |
| Nombre de parts fiscales | Plus de parts réduit la pression fiscale grâce au quotient familial. | Bien déclarer enfants, garde alternée et situations particulières. |
| Crédits et réductions d’impôt | Réduisent directement le montant final à payer. | Cumuler les dispositifs (dons, emploi à domicile, transition énergétique…). |
| Revenus complémentaires | Peuvent faire grimper le foyer dans une tranche supérieure. | Sélectionner les bons régimes (micro, réel) pour limiter l’imposition. |
| Taux de prélèvement à la source | N’influe pas sur l’impôt mais sur la trésorerie mensuelle. | Adapter en cours d’année en cas de changement important de revenus. |
Simulateur d’impot sur le revenu 2025
Sommaire
Comprendre la logique du calcul de l’impôt sur le revenu
Le calcul de l’impôt sur le revenu repose sur une mécanique progressive. Plus le revenu imposable augmente, plus la part marginale de ce revenu subit un taux d’imposition élevé. Ce système par tranches se combine avec le quotient familial, des abattements et diverses réductions ou crédits d’impôt.
Maîtriser cette logique permet d’anticiper son impôt, d’ajuster son taux de prélèvement à la source et d’envisager des stratégies d’optimisation dans un cadre strictement légal. Pour aller plus loin dans la compréhension globale de la fiscalité personnelle, un contenu détaillé sur l’impôt sur le revenu apporte un complément utile.
Les grandes étapes du calcul de l’IR
Le calcul de l’impôt sur le revenu suit une séquence très structurée :
- détermination du revenu brut global (salaires, pensions, revenus fonciers, BIC/BNC, revenus de capitaux mobiliers non déjà soumis au PFU, etc.) ;
- application des charges déductibles (pensions alimentaires, PER, déficit foncier dans certaines limites…) pour obtenir le revenu net global ;
- application des abattements spécifiques (abattement de 10 % pour les pensions, par exemple) pour aboutir au revenu net imposable du foyer ;
- division par le nombre de parts de quotient familial pour obtenir le revenu imposable par part ;
- application du barème progressif par tranches sur ce revenu par part ;
- multiplication par le nombre de parts pour obtenir l’impôt brut du foyer ;
- prise en compte des réductions et crédits d’impôt pour calculer l’impôt net.
Chaque étape repose sur des règles codifiées dans le Code général des impôts et actualisées chaque année, notamment pour tenir compte de l’inflation et des politiques publiques.
« L’impôt sur le revenu est calculé par application d’un barème progressif au revenu imposable du foyer fiscal, divisé par le nombre de parts de quotient familial. » – Extrait de la logique générale issue du Code général des impôts
Le barème 2026 de l’impôt sur le revenu : tranches et revalorisation
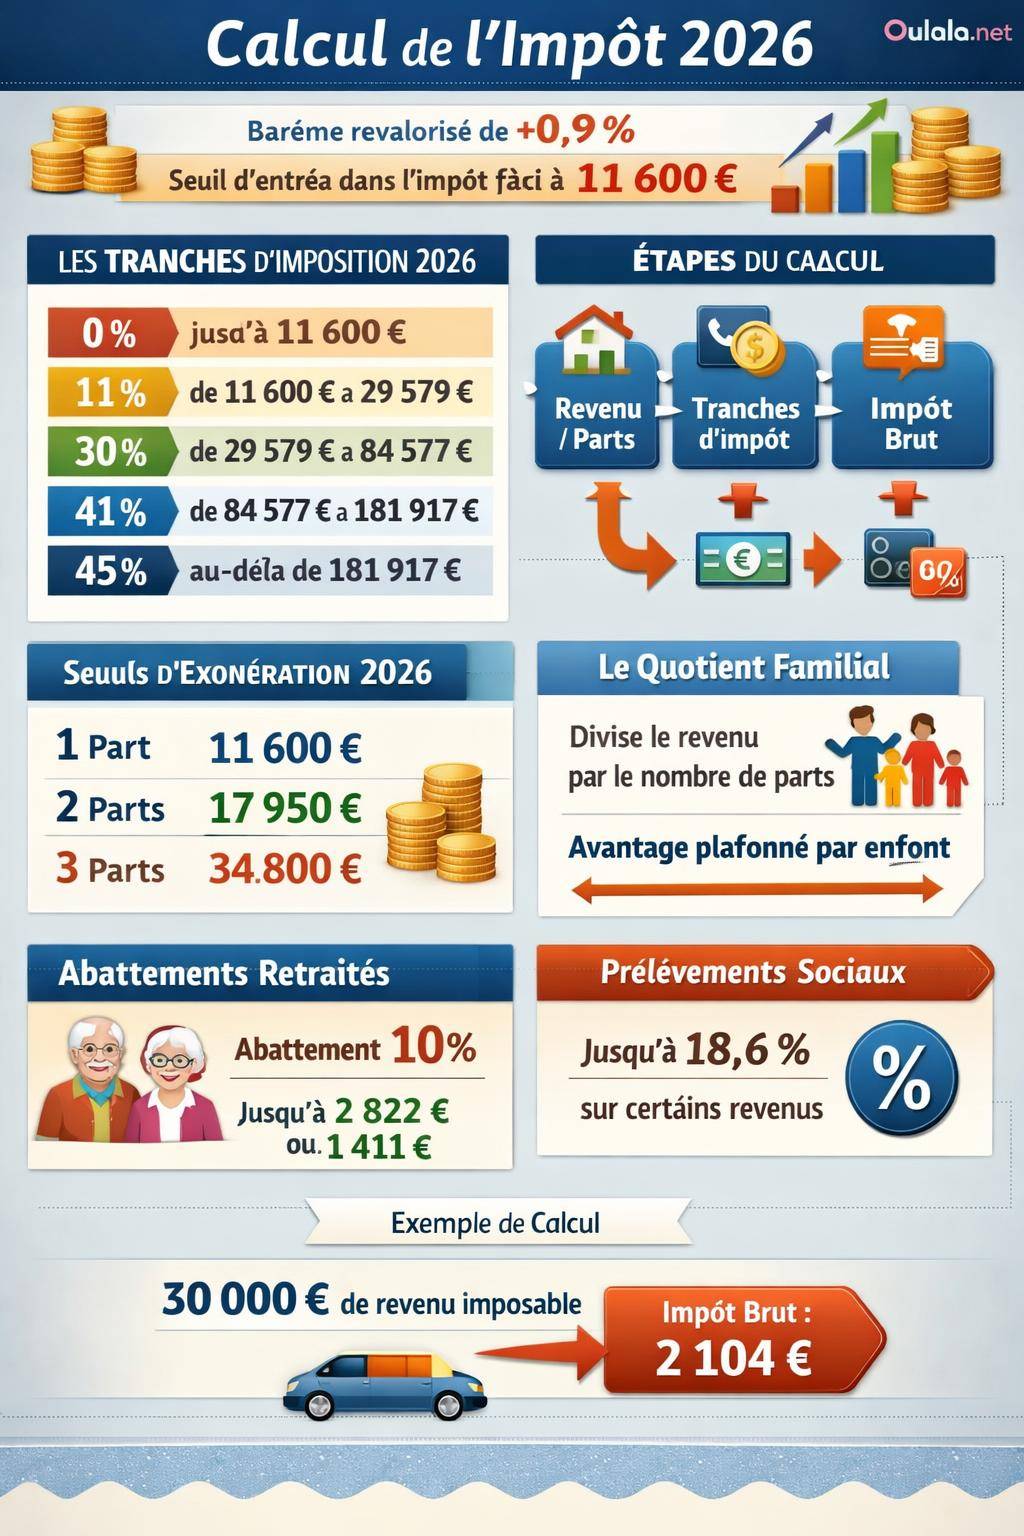
Pour 2026, le barème de l’impôt sur le revenu subit une revalorisation de 0,9 % afin de tenir compte de l’inflation. Cette indexation évite qu’une simple hausse nominale des revenus fasse mécaniquement basculer des contribuables dans une tranche supérieure alors que leur pouvoir d’achat réel n’évolue que faiblement.
Le seuil d’entrée dans l’imposition progresse par exemple de 11 497 € en 2025 à 11 600 € en 2026. Le reste des limites de tranches suit la même logique de revalorisation.
Barème progressif 2026 : les cinq tranches d’imposition
Le barème 2026 s’organise en cinq tranches. Chaque tranche applique un taux spécifique uniquement à la fraction de revenu qui y correspond.
| Tranche | Revenu imposable par part (2026) | Taux applicable |
|---|---|---|
| Tranche 1 | 0 à 11 600 € | 0 % |
| Tranche 2 | 11 601 à 29 579 € | 11 % |
| Tranche 3 | 29 580 à 84 577 € | 30 % |
| Tranche 4 | 84 578 à 181 917 € | 41 % |
| Tranche 5 | Plus de 181 917 € | 45 % |
Le principe est toujours le même : le taux marginal le plus élevé ne concerne jamais l’ensemble du revenu, mais uniquement la partie située dans la tranche correspondante.
Les seuils d’exonération 2026 : êtes-vous imposable ?
Certains foyers fiscaux restent non imposables car leur revenu imposable par foyer ne dépasse pas un seuil d’exonération, qui varie en fonction du nombre de parts. Pour 2026, ces seuils suivent également la revalorisation de 0,9 %.
| Composition du foyer | Nombre de parts | Seuil d’exonération estimatif 2026 |
|---|---|---|
| Célibataire, veuf(ve), divorcé(e) | 1 part | 11 600 € |
| Parent isolé avec 1 enfant | 1,5 part | 17 400 € |
| Couple marié ou pacsé sans enfant | 2 parts | 23 200 € |
| Couple avec 1 enfant | 2,5 parts | 29 000 € |
| Couple avec 2 enfants | 3 parts | 34 800 € |
Lorsque le revenu net imposable du foyer reste inférieur à ces seuils, l’impôt brut ressort à 0 €. Le foyer est considéré comme non imposable sur le revenu, mais continue de relever des autres impositions (TVA, taxe foncière s’il y a propriété immobilière, CSG sur certains revenus, etc.).
Le quotient familial : rôle des parts dans le calcul
Le quotient familial constitue un élément central du calcul de l’impôt. Il a pour objectif d’ajuster l’imposition à la situation familiale, en tenant compte des charges de famille. Plus le nombre de parts est élevé, plus le revenu imposable par part diminue.
Le barème progressif s’applique ensuite sur ce revenu par part, ce qui réduit mécaniquement le montant final d’impôt pour des foyers ayant des enfants à charge ou bénéficiant de majorations spécifiques (invalidité, ancien combattant dans certaines conditions, etc.).
Répartition classique des parts
La règle de base repose sur la composition du foyer :
- 1 part pour un célibataire, veuf(ve), divorcé(e) sans enfant ;
- 2 parts pour un couple marié ou pacsé soumis à imposition commune ;
- + 0,5 part pour chacun des deux premiers enfants à charge ;
- + 1 part entière pour chaque enfant à partir du troisième.
Des majorations de parts existent également pour certaines situations spécifiques : parent isolé, invalidité, ancien combattant, etc. Ces avantages sont toutefois limités par un plafonnement du quotient familial, lui aussi revalorisé en 2026.
Étapes détaillées : méthode simple pour estimer son impôt
Une méthode simple et reproductible permet d’estimer son impôt sur le revenu en appliquant les règles du barème 2026. Cette approche reste pédagogique, mais s’appuie sur des chiffres précis.
1. Déterminer son revenu net imposable
Le point de départ est le revenu net imposable du foyer. Il figure sur l’avis d’imposition et dans la déclaration en ligne, mais il peut aussi être reconstitué à partir des différents revenus :
- salaires et traitements après déduction des frais professionnels (forfait de 10 % ou frais réels) ;
- pensions de retraite ou d’invalidité, après abattement de 10 % ;
- revenus fonciers nets, après charges ;
- bénéfices industriels et commerciaux (BIC) ou non commerciaux (BNC) ;
- autres catégories de revenus imposables au barème.
On soustrait ensuite les charges déductibles (pensions alimentaires, versements sur un plan d’épargne retraite selon les plafonds, etc.) pour aboutir au revenu net imposable global.
2. Appliquer le quotient familial
On divise le revenu net imposable du foyer par le nombre de parts. Ce calcul donne le revenu imposable par part, qui servira de base pour appliquer les tranches du barème.
Cette étape est déterminante pour les familles, car elle réduit l’assiette par part et limite la progression vers les tranches supérieures du barème.
3. Appliquer le barème progressif 2026 tranche par tranche
Une fois le revenu par part déterminé, on applique le barème en segmentant ce revenu par tranches :
- la part inférieure ou égale à 11 600 € est imposée à 0 % ;
- la fraction comprise entre 11 601 et 29 579 € est imposée à 11 % ;
- la fraction comprise entre 29 580 et 84 577 € est imposée à 30 % ;
- la fraction comprise entre 84 578 et 181 917 € est imposée à 41 % ;
- la fraction au-delà de 181 917 € est imposée à 45 %.
On additionne les montants ainsi obtenus pour calculer l’impôt par part, que l’on multiplie ensuite par le nombre de parts pour obtenir l’impôt brut du foyer.
4. Prendre en compte les réductions et crédits d’impôt
L’impôt brut peut ensuite être réduit grâce :
- aux réductions d’impôt (dons aux œuvres, frais de scolarité, dispositifs immobiliers type Pinel, etc.) ;
- aux crédits d’impôt (emploi à domicile, frais de garde de jeunes enfants, transition énergétique sous certaines conditions…).
Les réductions d’impôt viennent en déduction de l’impôt brut, sans pouvoir donner lieu à remboursement au-delà de 0 €. Les crédits d’impôt, eux, sont remboursés si leur montant dépasse l’impôt restant.
Exemple chiffré de calcul d’impôt 2026
Un exemple concret permet de visualiser la méthode d’estimation. Les chiffres ci-dessous s’appuient sur un revenu déclaré et le barème 2026 communiqué.
Cas d’un contribuable célibataire avec 30 000 € de revenu imposable
Hypothèses :
- foyer composé d’une seule personne ;
- 1 part de quotient familial ;
- revenu net imposable du foyer : 30 000 €.
Étape 1 : revenu par part = 30 000 € / 1 = 30 000 €.
Étape 2 : application du barème par tranches sur 30 000 € :
- Tranche 1 : de 0 à 11 600 € à 0 % → 0 € ;
- Tranche 2 : de 11 601 à 29 579 € à 11 % → 1 977,69 € ;
- Tranche 3 : de 29 580 à 30 000 € à 30 % → 126,30 € ;
- Tranches 4 et 5 : non atteintes.
Impôt brut par part : 1 977,69 € + 126,30 € = 2 103,99 €. Avec 1 part, l’impôt brut du foyer est également de 2 103,99 €.
| Tranche | Fraction de revenu imposée | Taux | Montant d’impôt |
|---|---|---|---|
| Tranche 1 | 0 à 11 600 € | 0 % | 0 € |
| Tranche 2 | 11 601 à 29 579 € | 11 % | 1 977,69 € |
| Tranche 3 | 29 580 à 30 000 € | 30 % | 126,30 € |
| Total | 2 103,99 € |
Ce calcul illustre la logique du taux marginal : le contribuable est soumis à un taux marginal de 30 %, mais la plus grande partie de son revenu reste taxée à 0 % ou 11 % seulement.
Abattements et dispositifs spécifiques pour les retraités en 2026
Les retraités bénéficient de mécanismes d’abattement particuliers sur leurs pensions, destinés à tenir compte de leur situation. Pour 2026, les dispositifs existants restent en vigueur, avec une revalorisation des plafonds.
Abattement de 10 % sur les pensions
Les pensions de retraite et d’invalidité profitent d’un abattement forfaitaire de 10 %, maintenu en 2026. Cet abattement s’applique avant calcul de l’impôt, dans la limite de plafonds revalorisés de 0,9 %. Il réduit le revenu imposable des retraités et a un impact direct sur le quotient familial.
Avantage pour les plus de 65 ans et plafonds revalorisés
Un avantage supplémentaire est prévu pour certains contribuables âgés de 65 ans et plus. En 2026, les plafonds de cet avantage suivent la revalorisation de 0,9 %. Les déductions indicatives sont les suivantes :
- pour un revenu inférieur ou égal à 17 670 € : déduction de 2 822 € ;
- pour un revenu entre 17 670 et 28 430 € : déduction de 1 411 €.
Ces montants viennent diminuer le revenu imposable et se cumulent avec l’abattement de 10 %, sous conditions. Les retraités concernés constatent ainsi une baisse de l’assiette d’imposition avant application du barème.
Prélèvements sociaux et impôt sur le revenu : bien distinguer
De nombreux contribuables confondent impôt sur le revenu et prélèvements sociaux. Ces deux catégories d’imposition répondent pourtant à des logiques distinctes, même si elles s’appliquent parfois sur les mêmes flux financiers.
L’impôt sur le revenu suit le barème progressif et le mécanisme de quotient familial. Les prélèvements sociaux se composent d’une série de contributions proportionnelles (CSG, CRDS, prélèvement de solidarité, etc.), avec des taux spécifiques selon la nature des revenus.
Prélèvements sociaux sur les placements en 2026
Pour 2026, les placements financiers subissent notamment :
- une CSG sur les placements de 10,6 % ;
- des prélèvements sociaux totaux de 18,6 % sur certains revenus.
Plusieurs supports restent toutefois en dehors de ce régime standard, notamment certains plans réglementés et produits d’épargne comme :
- les PEL et CEL anciens sous conditions ;
- les contrats d’assurance-vie suivant la fiscalité spécifique ;
- les plus-values immobilières, soumises à un régime distinct.
« Les prélèvements sociaux s’appliquent indépendamment de l’impôt sur le revenu et suivent des règles propres à chaque catégorie de revenus. » – Synthèse des principes généraux de fiscalité des revenus du patrimoine
Autres mesures fiscales 2026 ayant un impact sur le calcul
Au-delà du barème, plusieurs paramètres fiscaux évoluent en 2026 et influencent indirectement le calcul de l’impôt sur le revenu :
- plafonnement du quotient familial revalorisé de 0,9 % ;
- plafonds pour les pensions alimentaires ajustés à l’inflation ;
- avantages spécifiques pour invalides et anciens combattants indexés sur le même rythme ;
- évolution de certaines réductions d’impôt, notamment la réduction associée aux dons dits « Coluche ».
Réduction « Coluche » et dons en 2026
La réduction d’impôt « Coluche », qui vise les dons à certains organismes d’aide aux personnes en difficulté, dispose d’un plafond revalorisé pour 2026. Le plafond mentionné s’établit à 2 000 € de dons pris en compte à un taux majoré.
Au-delà de ce plafond, les dons restent éligibles à une réduction d’impôt, mais au taux de droit commun applicable aux organismes d’intérêt général. Ce dispositif influe directement sur l’impôt net après application du barème.
Indexation à l’inflation : pourquoi le barème évolue chaque année
La revalorisation de 0,9 % du barème 2026 s’inscrit dans une politique régulière d’indexation à l’inflation. Sans cette adaptation, une simple augmentation nominale des salaires soumettrait une part croissante des revenus à des tranches plus élevées, sans progression réelle du pouvoir d’achat.
En 2026, plusieurs paramètres suivent cette revalorisation :
- limites des tranches du barème ;
- seuil d’entrée dans l’imposition (11 600 €) ;
- plafonds de l’avantage « quotient familial » ;
- montants de certaines pensions alimentaires déductibles ;
- avantages réservés aux invalides et anciens combattants ;
- plafonds d’abattement pour les personnes de plus de 65 ans.
« L’indexation du barème de l’impôt sur le revenu vise à neutraliser les effets de l’inflation sur la charge fiscale des ménages. » – Principe de l’indexation sur l’inflation
Erreur fréquentes à éviter dans son estimation d’impôt
L’estimation d’impôt repose sur des calculs simples mais sensibles aux approximations. Certaines erreurs reviennent régulièrement et conduisent à des écarts par rapport à l’avis d’imposition définitif.
Confusion entre revenu fiscal de référence et revenu imposable
Le revenu fiscal de référence (RFR) ne correspond pas au revenu net imposable. Il intègre des éléments supplémentaires (certains revenus exonérés, abattements, etc.) et sert principalement de base à l’éligibilité à divers dispositifs (plafonnement de certains impôts, aides sociales, etc.).
Pour calculer son impôt, la référence reste le revenu net imposable du foyer, ajusté du quotient familial. Mélanger ces notions conduit à des estimations faussées.
Oubli des réductions et crédits d’impôt
Beaucoup de simulations se limitent à l’impôt brut issu des tranches. Ignorer les réductions et crédits d’impôt (emploi à domicile, dons, garde d’enfants, etc.) ne reflète pas la situation réelle, surtout pour les foyers ayant recours à ces dépenses chaque année.
Une estimation complète doit donc intégrer ces dispositifs en fin de calcul, après application du barème 2026 et du quotient familial.
Simuler son impôt sur le revenu : méthode manuelle et outils en ligne
Une fois la mécanique comprise, chacun peut effectuer son calcul à la main avec une feuille de calcul ou une simple calculette. Cette méthode offre une excellente visibilité sur l’impact de chaque paramètre (revenu, charges, enfants, dons, etc.).
Pour gagner du temps, l’utilisation de simulateurs officiels ou de calculateurs indépendants constitue une alternative. Ces outils guident étape par étape, reprennent le barème à jour et intègrent le quotient familial, les charges déductibles ainsi que les principaux dispositifs de réduction et de crédit d’impôt.
Combiner estimation et stratégie fiscale
Une estimation réalisée en cours d’année permet d’anticiper le montant d’impôt à venir et, le cas échéant, d’ajuster certains choix : versements sur un PER, dons à des organismes éligibles, arbitrage entre frais réels et abattement forfaitaire, etc.
Ce travail de projection s’inscrit dans un pilotage global de la fiscalité personnelle, au même titre que la gestion de l’épargne, du patrimoine immobilier et de la protection sociale.









