

Placer 10 000€ en 2026 ouvre de nombreuses pistes, entre livrets réglementés, assurance-vie, SCPI, ETF actions ou encore crowdfunding immobilier. Les écarts de rendement restent marqués, les niveaux de risque aussi, et la fiscalité modifie fortement le gain net réel que vous conservez.
En partant d’un capital de 10 000€, plusieurs combinaisons d’allocations offrent un potentiel de performance intéressant, à condition de répartir intelligemment entre court, moyen et long terme. Les chiffres clés, les rendements attendus et les erreurs à éviter changent beaucoup la donne.
| Option d’investissement | Rendement annuel moyen | Risque | Liquidité | Horizon conseillé | Avantages clés | Inconvénients |
|---|---|---|---|---|---|---|
| Livret A / LDDS | 3% net (variable) | 🟢 Faible | 💧 Très élevée | Court terme | Exonéré d’impôts, disponible à tout moment | Rendement faible, plafonné |
| Fonds en euros (assurance-vie) | 2% à 3.5% (net de frais) | 🟢 Sécurisé | 🟡 Moyenne | Moyen à long terme | Garantie du capital, fiscalité attractive après 8 ans | Frais de gestion, rendement décroissant |
| ETF / Actions à dividendes | 6% à 8% brut | 🔴 Élevé | 🟡 Moyenne | Long terme | Potentiel de croissance élevé, diversification | Volatilité, imposable |
| Crowdfunding immobilier | 8% à 10% | 🟠 Moyen à élevé | 🔴 Faible | 12 à 36 mois | Entrée accessible dès 1000€, rendement attractif | Capital non garanti, liquidité nulle |
| Cryptomonnaies | Variable (très volatile) | 🔴 Très élevé | 💧 Élevée | Long terme (ou spéculatif court terme) | Potentiel de forte plus-value, innovation | Marché instable, forte spéculation |
| SCPI (pierre-papier) | 4% à 6% brut | 🟠 Modéré | 🔴 Faible | Long terme | Revenus passifs réguliers, diversification immobilière | Frais d’entrée, achat/revente long |
Simulateur de Placement 10 000 euros
| Placement | Capital final | Gains bruts | Frais totaux | Impots | Gain net | Rdt annuel net |
|---|
– Les performances passees ne prejudgent pas des performances futures
– Simulation basee sur des taux moyens, resultats non garantis
– Consultez un conseiller pour une strategie personnalisee
Sommaire
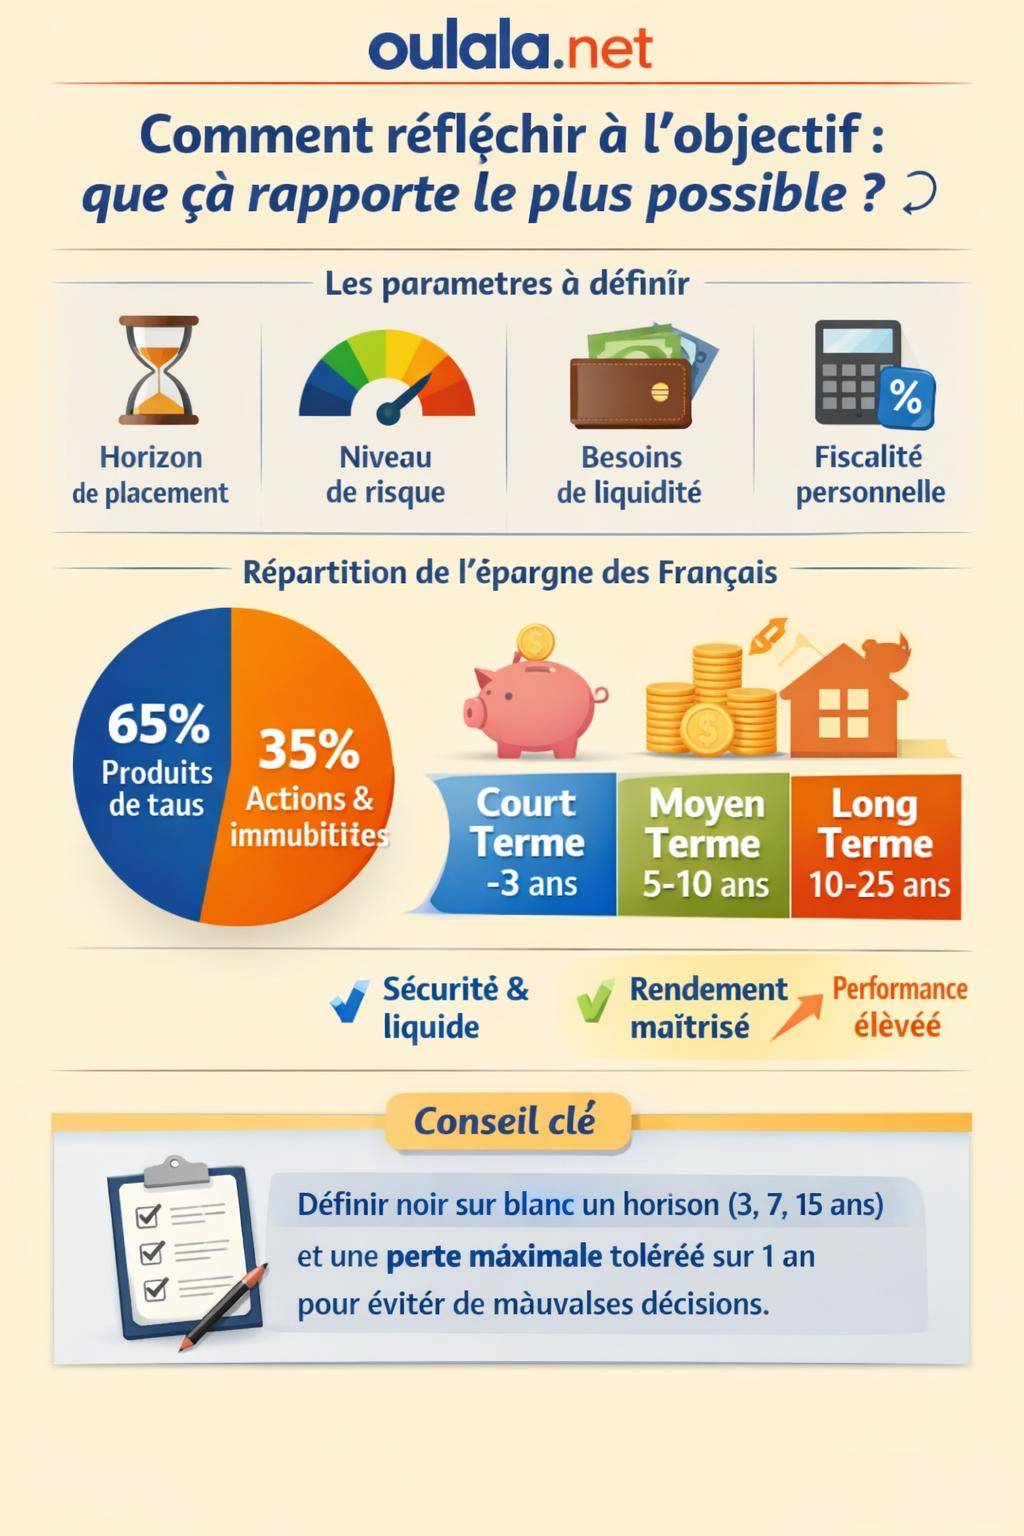
Comment réfléchir à l’objectif : que signifie « que ça rapporte le plus possible » ?
Vouloir que 10 000€ « rapportent le plus possible » implique de préciser plusieurs paramètres : horizon de placement, niveau de risque accepté, besoins de liquidité, sensibilité aux variations de marché, et fiscalité personnelle. Sans ces repères, la recherche de rendement conduit rapidement à des erreurs coûteuses.
Un placement performant associe rendement, stabilité relative, frais contenus et cadre fiscal maîtrisé. Un gain brut élevé mais fortement imposé ou très volatil perd une grande partie de son intérêt sur 5, 10 ou 20 ans. L’objectif consiste donc à obtenir un bon couple rendement / risque / fiscalité, adapté à votre situation.
La répartition par horizons joue un rôle structurant :
- Court terme (moins de 3 ans) : priorité à la sécurité et à la liquidité.
- Moyen terme (5 à 10 ans) : recherche de rendement plus soutenu, avec une prise de risque maîtrisée.
- Long terme (10 à 25 ans) : potentiel de performance plus élevé via les marchés actions et l’immobilier, avec une volatilité assumée.
Les données récentes sur l’épargne montrent un biais fort en faveur des produits de taux et des placements liquides. Environ deux tiers des placements financiers se concentrent encore sur des supports de taux, souvent peu rémunérateurs à long terme. Cette structure limite la croissance du patrimoine sur la durée.
Placer 10 000€ à court terme (moins de 3 ans) : sécuriser sans tout laisser dormir
Sur moins de 3 ans, la protection du capital prime. Une partie de ces 10 000€ sert souvent de matelas de sécurité, équivalent à 3 à 6 mois de dépenses. L’objectif reste de limiter tout risque de perte tout en obtenant un rendement correct face à l’inflation.
Livrets réglementés : Livret A et LEP en 2026
Les livrets réglementés gardent un rôle central pour la trésorerie de précaution. Leur rémunération évolue au fil du temps, mais leur cadre sécurisant les rend utiles dans une stratégie globale.
Livret A :
- Taux jusqu’au 31 janvier 2026 : 1,7%.
- Taux à partir du 1er février 2026 : 1,5%.
- Rendement annuel pour 10 000€ : 150 à 170€/an.
- Fiscalité : exonération totale d’impôt et de prélèvements sociaux.
- Plafond : 22 950€ (hors intérêts).
- Encours moyen : 7 482€.
Le Livret A reste un support pratique pour l’épargne de précaution, mais son rendement réel, une fois l’inflation prise en compte, reste limité. Le capital demeure parfaitement disponible et garanti, ce qui justifie son usage en complément, pas comme unique solution de placement.
LEP (Livret d’Épargne Populaire) :
- Taux à partir du 1er février 2026 : 2,5%.
- Condition de revenus : revenu fiscal de référence inférieur à 22 823€ par part.
- Nombre de détenteurs : environ 12 millions.
Pour les foyers éligibles, le LEP offre un rendement nettement supérieur au Livret A, avec la même logique de capital garanti et de disponibilité totale. Sur un horizon court, orienter une partie significative des 10 000€ vers le LEP, lorsque les plafonds le permettent, augmente sensiblement le rendement global.
« Le Livret A et le LEP constituent le socle d’une trésorerie sécurisée. L’erreur fréquente consiste à y laisser stagner des montants bien supérieurs au besoin de sécurité, au détriment de placements plus productifs sur le long terme. »
Pour approfondir le sujet des placements simples et réglementés, un lecteur intéressé par les solutions pour les jeunes épargnants peut consulter l’analyse détaillée du placement Livret Jeune.
Fonds euros, monétaires et obligations à court terme
Les solutions de court terme ne se limitent pas aux livrets. Plusieurs supports financiers proposent un équilibre intéressant entre rendement et capital protégé.
- Fonds euros « classiques » dans l’assurance-vie : rendement brut attendu autour de 2,5 à 4% en 2025, capital garanti par l’assureur, intérêts généralement sécurisés chaque année.
- Fonds euros « nouvelle génération » : rendement visé entre 4 et 5% avec capital garanti, mais souvent associés à des contraintes d’allocation (obligation d’investir une part en unités de compte).
- SICAV monétaires : liquidité maximale, exposition à des instruments de trésorerie, rendement modéré mais supérieur aux comptes courants non rémunérés.
- Obligations européennes Investment Grade (IG) à courte maturité : rendement de 3 à 3,5% environ, avec risque de taux limité et qualité de crédit élevée.
- Obligations haut rendement : rendement autour de 5%, mais risque de crédit plus marqué.
Comparatif synthétique des supports court terme pour 10 000€
| Support | Rendement indicatif | Risque de perte en capital | Liquidité | Fiscalité |
|---|---|---|---|---|
| Livret A | 1,5 à 1,7% net | Très faible (garanti) | Immédiate | Exonéré |
| LEP | 2,5% net | Très faible (garanti) | Immédiate | Exonéré |
| Fonds euros | 2,5 à 4% brut | Très faible (garanti par l’assureur) | Sous quelques jours | PFU ou barème via assurance-vie |
| Fonds euros « nouvelle génération » | 4 à 5% brut | Très faible (capital garanti) | Sous quelques jours | PFU ou barème via assurance-vie |
| SICAV monétaires | Variable, proche des taux courts | Faible | Très élevée | PFU ou barème |
| Obligations IG court terme | 3 à 3,5% brut | Modéré (risque de taux limité) | Intermédiaire | PFU ou barème |
Placer 10 000€ à moyen terme (5 à 10 ans) : augmenter le rendement sans basculer dans la spéculation
Sur 5 à 10 ans, les possibilités de rendement s’élargissent. L’horizon devient compatible avec des supports plus volatils, tout en conservant une visibilité raisonnable. Une répartition équilibrée entre assurance-vie multisupport, SCPI, obligations et ETF offre un profil intéressant.
Assurance-vie multisupport : combiner fonds euros et unités de compte
L’assurance-vie occupe une place centrale dans une stratégie de moyen terme. Elle permet de combiner un fonds euros (capital garanti) et des unités de compte (OPCVM, ETF, SCPI, fonds actions, etc.).
En 2024, la performance moyenne des fonds euros se situe autour de 2,4%, avec des contrats plus performants entre 3 et 4,5%. Le meilleur taux observé atteint environ 3,31%. Le rendement attendu en 2026 reste proche de ces niveaux, selon les estimations actuelles.
Une composition typique d’un contrat multisupport sur horizon 5 à 10 ans :
- 50% fonds euros.
- 50% unités de compte (ETF actions, fonds obligataires, SCPI, etc.).
Ce mélange permet de lisser la volatilité des marchés tout en recherchant un rendement supérieur au simple fonds euros. L’enveloppe assurance-vie offre en plus une optimisation fiscale dans la durée, surtout après 8 ans de détention.
« Une assurance-vie multisupport bien structurée transforme 10 000€ dormants en un capital réellement productif. La clé réside dans le choix des supports et la maîtrise des frais, plus que dans la chasse à la promesse de rendement spectaculaire. »
SCPI et immobilier « papier » : des revenus potentiels réguliers
Les SCPI (Sociétés Civiles de Placement Immobilier) permettent d’investir dans l’immobilier tertiaire (bureaux, commerces, logistique, santé…) sans acheter un bien en direct. Elles versent des revenus réguliers, souvent trimestriels, issus des loyers encaissés.
Les données récentes indiquent :
- Rendement moyen des SCPI en 2024 : 4,72%.
- Rendement attendu en 2026 : entre 4 et 7%, selon les secteurs et les stratégies.
Quelques exemples représentatifs de l’offre actuelle :
- Wemo One : rendement 2026 visé autour de 10%.
- Comète Transitions Europe : rendements supérieurs à 7%, avec une orientation vers les transitions européennes.
- Épargne Pierre : taux de rendement interne sur 10 ans de 5,45%, centré sur l’immobilier français.
- Épargne Pierre Europe : stratégie 100% européenne.
- Principal Inside : création à l’automne 2025, avec décote à l’entrée jusqu’au 31 janvier 2026 de 4,8%.
Les SCPI introduisent un risque immobilier (vacance locative, baisse de valeur des actifs, évolution des loyers) mais offrent une mutualisation par la diversification des immeubles et des locataires.
Crowdfunding immobilier et obligations d’entreprise
Pour un investisseur prêt à prendre plus de risque, le crowdfunding immobilier propose des projets de promotion ou de rénovation financés en dette ou en quasi-fonds propres. Les rendements annoncés se situent souvent entre 8 et 10%, sur des horizons de 12 à 36 mois.
Sur 10 000€, allouer une proportion limitée (par exemple 10 à 20%) au crowdfunding immobilier augmente sensiblement le rendement potentiel global, à condition de diversifier les projets et d’accepter le risque de défaut, plus élevé que sur des placements classiques.
En parallèle, les obligations d’entreprises Investment Grade offrent un compromis intéressant :
- Rendement de 3,5 à 4,5% sur 5 à 10 ans.
- Volatilité globalement faible.
- Profil adapté aux investisseurs recherchant un flux de revenus plus stable.
ETF obligataires et allocation diversifiée
Les ETF obligataires permettent une exposition large aux taux via des indices d’obligations d’État ou d’entreprises, en Europe ou à l’international. Ils facilitent la diversification par émetteur, par pays et par maturité.
Sur 5 à 10 ans, une combinaison d’ETF obligataires, de fonds euros, de SCPI et de quelques unités de compte actions crée une structure d’allocation équilibrée. Une stratégie diversifiée de ce type affiche, sur 10 ans, un gain estimé de +2,3 à +3,7 points par rapport à un portefeuille concentré sur un seul type de placement.
Pour approfondir les véhicules collectifs, un lecteur souhaitant examiner les fonds communs de placement peut s’orienter vers l’analyse dédiée aux risques et avantages des fonds communs de placement.
Placer 10 000€ à long terme (10 à 25 ans) : tirer parti de la puissance des marchés actions
Sur 10 à 25 ans, les actions et les ETF deviennent les moteurs principaux de la performance. L’horizon long permet de lisser les crises et de profiter des cycles de croissance économique.
PEA et ETF mondiaux : un levier puissant pour 10 000€
Le PEA (Plan d’Épargne en Actions) représente une enveloppe particulièrement intéressante pour loger des ETF actions, en bénéficiant d’une fiscalité allégée après 5 ans de détention. L’exposition aux grandes entreprises mondiales, via des indices comme le MSCI World ou le S&P 500, reste un socle solide d’une stratégie de long terme.
Rendement de référence sur ce type de supports :
- ETF MSCI World ou S&P 500 via PEA : rendement annualisé cible de 7 à 10% sur longue période, avec des années très positives et des années négatives.
- Actions internationales : grandes sociétés mondiales, secteurs variés (technologie, santé, industrie, consommation, etc.).
Fiscalité du PEA :
- Après 5 ans, les gains et dividendes bénéficient d’une fiscalité allégée, limitée aux prélèvements sociaux, autour de 17,2%.
Les simulations de rendement net sur 10 ans illustrent clairement l’intérêt du PEA :
- Rendement de 7% avant 5 ans : gain net potentiel de 7 636€.
- Rendement de 7% après 5 ans (avec fiscalité allégée) : gain net d’environ 6 667€.
- Rendement de 10% : gain net d’environ 10 111€.
« Sur 15 ou 20 ans, un PEA investi sur des ETF larges, diversifiés et peu chargés en frais constitue l’un des moteurs les plus efficaces pour faire croître un capital de 10 000€ sans recourir à des stratégies complexes. »
ETF sectoriels et indices régionaux
Pour affiner la stratégie, des ETF sectoriels permettent de cibler des thématiques porteuses :
- Énergies renouvelables.
- Santé.
- Technologie.
En complément, des ETF indices régionaux comme France ou Europe renforcent certaines zones géographiques, en fonction de vos convictions macroéconomiques. Néanmoins, la diversification doit rester prioritaire afin d’éviter une concentration excessive sur une seule région ou un seul secteur.
À l’échelle de l’épargne globale en 2026, environ 58% des investissements restent concentrés en France et 80% en zone euro. La diversification au-delà de l’Europe réduit les risques liés à une conjoncture régionale défavorable.
Allocations recommandées pour 10 000€ selon le profil
Répartir 10 000€ suppose d’adapter l’allocation à votre profil de risque. Trois exemples illustrent des choix cohérents avec les données de rendement et de volatilité observées.
| Profil | Type de support | Montant recommandé | Horizon privilégié |
|---|---|---|---|
| Prudent | Fonds euros | 5 000€ | Court / moyen terme |
| SCPI immobilier | 3 500€ | Moyen / long terme | |
| Actions / ETF | 1 000€ | Long terme | |
| Placements innovants | 500€ | Long terme, risque élevé | |
| Équilibré | Assurance-vie multisupport | 3 000€ | Moyen / long terme |
| PEA actions internationales | 4 500€ | Long terme | |
| SCPI ou obligations | 1 000€ | Moyen terme | |
| Placements diversifiés | 1 500€ | Moyen / long terme | |
| Dynamique | Liquidités | 1 000€ | Court terme / opportunités |
| PEA actions croissance | 5 500€ | Long terme | |
| Crypto / Private Equity | 500€ | Très long terme, risque élevé | |
| Placements haut rendement | 3 000€ | Long terme |
Ces répartitions illustrent les ordres de grandeur possibles en fonction de la tolérance au risque. Le profil prudent privilégie les revenus réguliers et la stabilité, l’équilibré accepte plus de variations pour viser une performance supérieure, le dynamique concentre davantage sur les actions et les supports à fort potentiel.
Comment maximiser le rendement de 10 000€ sans exploser le risque
La recherche de performance passe par une combinaison de principes de gestion éprouvés. Les données récentes confirment l’intérêt d’une diversification intelligente et d’une discipline de long terme.
Diversification, limites par actif et rééquilibrage
Quelques règles structurantes émanent des bonnes pratiques de gestion de portefeuille :
- Diversification : combiner ETF et titres individuels, répartir entre actions, obligations, immobilier, liquidités.
- Limite par classe d’actifs : 15 à 20% maximum sur un même type de support « niche » ou à risque élevé.
- Limite par secteur : 25% maximum pour éviter les concentrations excessives (ex. uniquement technologie ou uniquement immobilier commercial).
- Liquidités pour opportunités : 10 à 15% du portefeuille conservent une flexibilité pour saisir les corrections de marché.
- Rééquilibrage régulier : ajuster périodiquement l’allocation pour revenir aux proportions cibles.
Une stratégie diversifiée, bien appliquée, aboutit à un mix équilibré générant un rendement pondéré estimé entre 4 et 5% par an, soit environ 1 200 à 1 500€ par an sur 100 000€. À l’échelle de 10 000€, cela représente 120 à 150€ par an, avec une potentielle hausse du capital dans le temps.
Erreurs courantes à éviter avec 10 000€
Chercher le « meilleur » placement pour 10 000€ conduit souvent à des comportements contre-productifs. Plusieurs erreurs ressortent régulièrement :
- Schéma 60/40 rigide (60% actions / 40% obligations) appliqué sans réflexion sur l’âge, la situation ou les objectifs, alors que la structure de l’épargne en 2026 et les taux d’intérêt justifient une approche plus nuancée.
- Concentration sur les États-Unis : surpondérer les actions américaines et négliger l’Europe, le Japon ou les marchés émergents, alors que les tendances 2026 indiquent un intérêt croissant pour les small et mid caps, les ressources naturelles, l’Europe, le Japon et les pays émergents.
- Ignorer les risques de concentration : cumul de placements sur un seul secteur (par exemple uniquement la tech) ou un seul pays, ce qui amplifie le risque spécifique.
- Pratique du « market timing » : attendre le « bon moment » pour entrer ou sortir, avec un risque élevé de manquer les meilleures sessions de marché.
- Frais excessifs : privilégier les produits à frais courants élevés alors que des ETF indiciels sous 0,25% par an offrent une exposition globale à moindre coût.
« Le gain retiré d’un bon choix de frais, d’une diversification cohérente et d’un rééquilibrage discipliné dépasse souvent celui recherché dans la sélection du produit vedette du moment. »
Zoom sur les tendances 2026 : où orienter 10 000€ aujourd’hui ?
Les tendances observées pour 2026 mettent en avant plusieurs classes d’actifs à potentiel :
- Small et mid caps : entreprises de petite et moyenne capitalisation, plus sensibles au cycle économique, mais susceptibles d’offrir une croissance bénéficiaire soutenue.
- Ressources naturelles : exposition aux matières premières, aux métaux stratégiques et aux acteurs liés à la transition énergétique.
- Europe et Japon : valorisations raisonnables, politiques monétaires et budgétaires plus accommodantes, meilleur potentiel de rattrapage par rapport aux États-Unis.
- Marchés émergents : croissance démographique et économique, mais volatilité et risques politiques plus marqués.
- Rôle retrouvé des obligations : après une longue période de taux bas, les obligations reprennent une fonction de stabilisation dans les portefeuilles.
- Private equity : accès à des entreprises non cotées, via des fonds spécialisés, réservés à des profils avertis et patients.
Pour organiser ces choix dans une logique patrimoniale, l’épargnant intéressé par une vision plus large de la notion de « placement » pourra consulter le thème dédié placement, qui regroupe de nombreux décryptages.
Combien 10 000€ peuvent-ils réellement rapporter sur 10 ans ?
Pour visualiser l’impact des différentes stratégies, quelques ordres de grandeur sur 10 ans aident à se projeter :
- Stratégie diversifiée : amélioration de la performance de +2,3 à +3,7 points par rapport à une stratégie monoproduit.
- Mix équilibré : rendement pondéré estimé à 4 à 5% par an.
- SCPI : 10 000€ placés, après PFU à 30%, génèrent environ 3 645€ net sur 10 ans selon les scénarios types.
- Crowdfunding à 12% : 10 000€ investis génèrent un gain net d’environ 10 673€ sur 10 ans, avec un risque nettement plus élevé.
Ces chiffres restent indicatifs, mais ils illustrent l’écart de résultat entre des stratégies prudentes, équilibrées et offensives. Le niveau de risque et la probabilité de perte temporaire ou définitive augmentent en parallèle du rendement espéré.
En combinant intelligemment épargne de précaution, assurance-vie, PEA, SCPI, obligations et quelques supports innovants, un capital de 10 000€ se transforme progressivement en un socle patrimonial solide, capable de générer des revenus réguliers et une valorisation dans le temps.









