

Choisir un fonds d’investissement adapté à son profil ne se résume pas à comparer des rendements passés. Derrière chaque fonds se cachent une stratégie précise, un niveau de risque bien défini et des frais qui impactent directement votre performance réelle. Quelques repères concrets permettent déjà de trier, sans diplôme de finance, les fonds cohérents avec vos objectifs.
Mais avant de signer un bulletin de souscription ou un ordre sur votre banque en ligne, un point clé reste souvent négligé par les épargnants. Ce point conditionne pourtant la manière dont un fonds va réagir en cas de crise, la façon dont le gérant prend ses décisions… et surtout la probabilité que ce fonds corresponde vraiment à votre profil d’investisseur.
| Critère | Points clés |
| Objectifs 🎯 | Définir si l’objectif est la croissance, la sécurité ou un revenu régulier. |
| Tolérance au risque ⚖️ | Choisir un fonds plus ou moins volatil selon votre capacité à supporter les fluctuations. |
| Horizon de placement ⏳ | Plus l’horizon est long, plus le choix peut s’orienter vers des fonds dynamiques. |
| Frais 💰 | Comparer les frais de gestion et de performance pour préserver la rentabilité. |
Simulateur de Profil Investisseur et Recommandation de Fonds
1. Quelle est votre duree d’investissement envisagee ?
2. Comment reagiriez-vous si votre portefeuille perdait 20 % en 3 mois ?
3. Quel est votre objectif principal ?
4. Quel est votre niveau de connaissance en investissement ?
5. Quelle part de vos revenus mensuels pouvez-vous consacrer a l’investissement ?
6. Disposez-vous d’une epargne de precaution couvrant au moins 3 mois de depenses ?
Sommaire
Comprendre ce qu’est réellement un fonds d’investissement
Un fonds d’investissement regroupe l’argent de nombreux épargnants pour l’investir collectivement sur des marchés financiers ou des actifs non cotés. Un gérant professionnel pilote ce capital commun en suivant une stratégie d’investissement formalisée dans un document légal, le prospectus. Chaque investisseur détient des parts du fonds, dont la valeur évolue en fonction des performances du portefeuille.
Un fonds se distingue d’un compte-titres individuel par la mutualisation des risques, la gestion professionnelle et l’accès à des stratégies parfois complexes : obligations internationales, actions de petites capitalisations, immobilier coté, private equity, infrastructures, etc. Cette architecture facilite la diversification même avec un capital modeste.
Pour approfondir la différence entre fonds et autres véhicules comme les ETF, une page dédiée détaille les spécificités de chaque structure : fonds vs ETF.
Les grandes familles de fonds à connaître
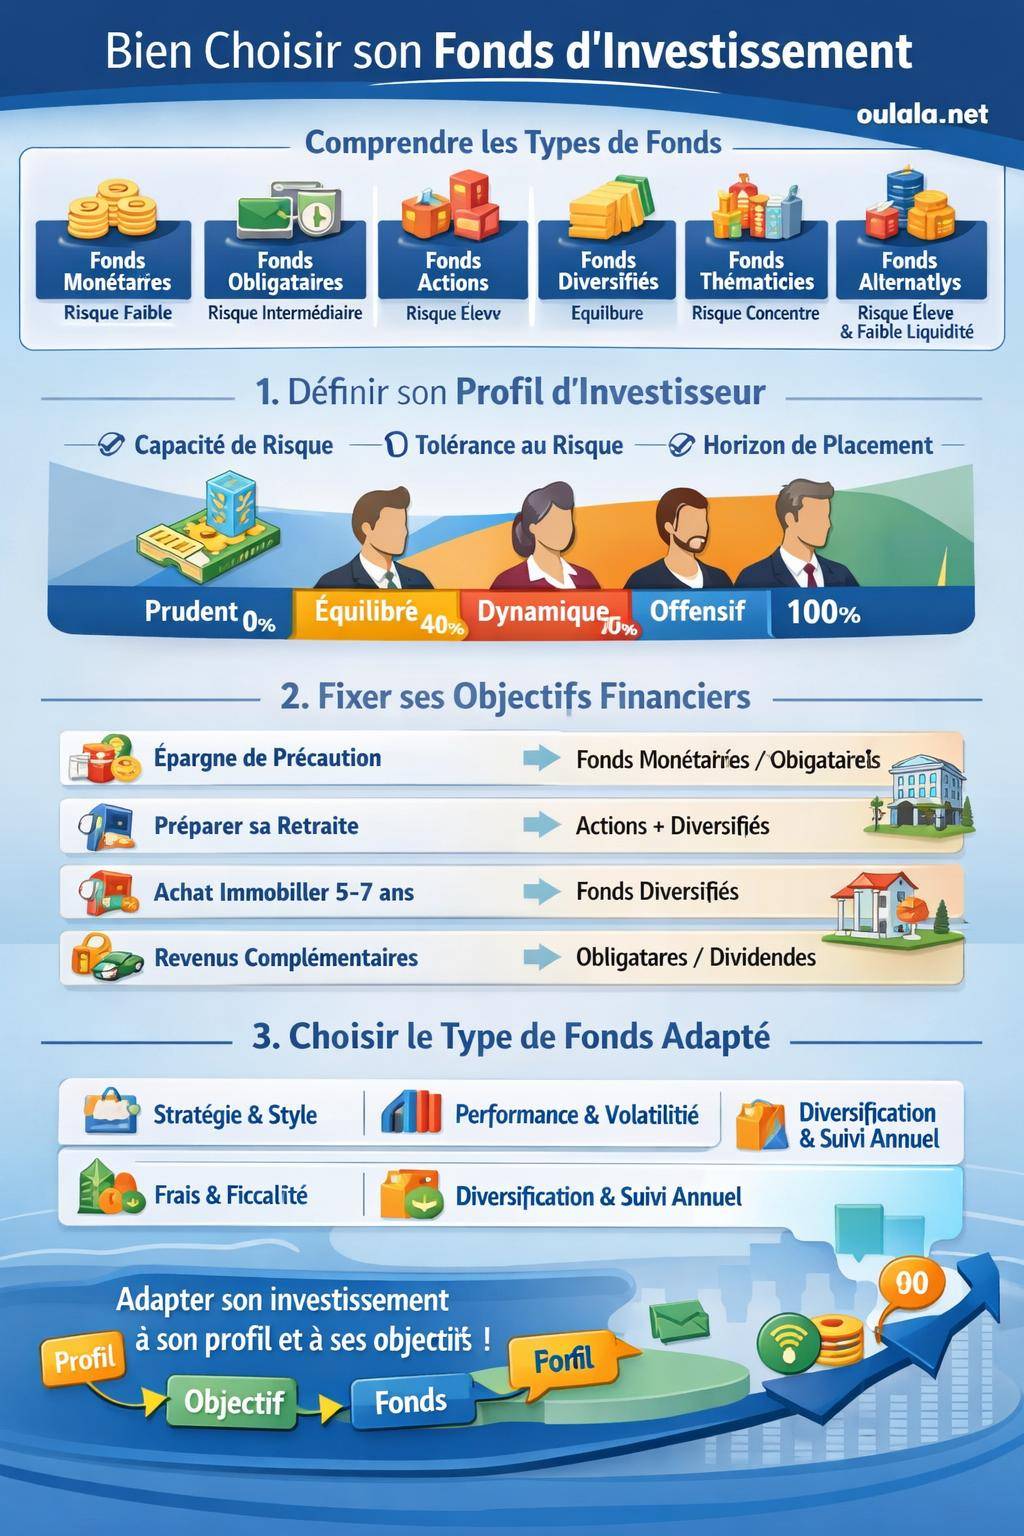
Avant de choisir un fonds adapté à votre profil, un tour d’horizon des grandes catégories évite de comparer des produits qui n’ont rien en commun. Chaque famille de fonds répond à une logique de risque et de rendement distincte.
- Fonds monétaires : orientés vers les instruments de trésorerie à court terme, avec une volatilité limitée et un objectif de préservation du capital.
- Fonds obligataires : investis en obligations d’États, d’entreprises ou de dettes hybrides, avec un couple rendement/risque intermédiaire et un revenu régulier via les coupons.
- Fonds actions : exposés aux marchés boursiers, plus volatils, avec un potentiel de performance intéressant sur horizon long.
- Fonds diversifiés ou patrimoniaux : combinent actions, obligations, liquidités et parfois d’autres classes d’actifs pour lisser la courbe de performance.
- Fonds thématiques ou sectoriels : ciblent un secteur (santé, technologie, énergie) ou une thématique (transition énergétique, vieillissement démographique).
- Fonds alternatifs et non cotés : private equity, infrastructure, dette privée, immobilier non coté, avec un horizon de placement long et une liquidité plus réduite.
Pour une vue d’ensemble encore plus structurée sur les structures de fonds disponibles, un guide détaillé est utile : types de fonds d’investissement.
Définir son profil d’investisseur avant de choisir un fonds
Le profil d’investisseur représente la traduction concrète de votre situation personnelle, de vos objectifs et de votre rapport au risque. Un même fonds ne convient pas à tous. Une méthode claire évite les erreurs d’allocation qui conduisent à des ventes précipitées lors des phases de baisse.
Les axes clés d’un profil d’investisseur
Trois dimensions structurent un profil financier cohérent : la capacité de risque, la tolérance au risque et l’horizon de placement. Ces trois axes ne se confondent pas, même s’ils interagissent largement.
- Capacité de risque : marge de manœuvre financière factuelle (revenus stables, épargne de précaution, taux d’endettement, charges récurrentes).
- Tolérance au risque : réaction psychologique face aux pertes temporaires, niveau de confort avec la volatilité, expérience passée des marchés.
- Horizon de placement : durée pendant laquelle vous acceptez de laisser travailler votre capital sans devoir le mobiliser pour un projet précis.
Un épargnant disposant d’un CDI sécurisé, d’une épargne de précaution couvrant plusieurs mois de dépenses et d’un horizon de 15 ans ne se trouve pas dans la même configuration qu’un indépendant avec peu de visibilité sur ses revenus et un objectif à 3 ans.
Les grandes catégories de profils
Les établissements financiers segmentent généralement les investisseurs en plusieurs profils standardisés. Cette grille simplifie l’adéquation entre un fonds et un besoin réel.
| Profil | Caractéristiques principales | Exposition cible aux actions | Types de fonds adaptés |
|---|---|---|---|
| Prudent | Recherche de stabilité, forte aversion aux pertes, projets à court / moyen terme | 0 % à 25 % | Monétaires, obligataires de qualité, fonds diversifiés défensifs |
| Équilibré | Accepte une volatilité modérée, horizon de placement de 5 à 8 ans | 25 % à 60 % | Fonds diversifiés, fonds patrimoniaux, mix d’actions et d’obligations |
| Dynamiques | Accepte des fluctuations plus marquées, horizon long | 60 % à 90 % | Fonds actions globaux, thématiques, fonds flexibles offensifs |
| Offensif | Recherche de croissance du capital sur longue période, forte acceptation du risque | 90 % à 100 % | Fonds actions ciblés, small caps, émergents, certaines stratégies alternatives |
« Un fond excellent pour un investisseur très offensif devient totalement inadapté pour un épargnant prudent. Ce n’est pas le fonds qui est mauvais, c’est l’adéquation profil / produit qui est mal calibrée. »
Relier objectifs financiers et choix de fonds
Un fonds d’investissement reste un outil. L’étape décisive consiste à relier cet outil à un objectif précis : retraite, achat immobilier, préparation d’études, transmission, revenu complémentaire. Ce lien conditionne à la fois l’horizon de placement et la structure de risque acceptable.
Exemples d’objectifs et types de fonds associés
Chaque projet financier appelle une combinaison équilibrée entre performance recherchée, flexibilité et sécurité. La même personne peut d’ailleurs détenir plusieurs fonds dédiés à des projets différents.
- Constitution d’une épargne de précaution renforcée : priorité à la liquidité et à la stabilité, orientation vers des fonds monétaires ou obligataires court terme.
- Préparation de la retraite à plus de 15 ans : exposition significative aux actions via des fonds globaux, thématiques ou émergents, complétés par quelques fonds obligataires pour amortir les chocs.
- Achat immobilier dans 5 à 7 ans : combinaison de fonds diversifiés prudents et de fonds obligataires, pour éviter une chute brutale du capital à l’approche de l’échéance.
- Transmission ou projet long terme intergénérationnel : allocation plus axée sur la croissance, incluant des fonds actions de qualité, parfois des fonds non cotés ou de private equity via des véhicules spécialisés.
- Recherche de revenu régulier : priorité aux fonds obligataires, fonds de distribution de dividendes, stratégies orientées « income » avec distribution fréquente.
Comparer les différents types de fonds pour affiner son choix
Après avoir clarifié profil et objectifs, l’étape suivante vise à comparer les grandes familles de fonds pour sélectionner ceux qui s’emboîtent logiquement dans votre stratégie patrimoniale. La mécanique de chaque type de fonds influence fortement la trajectoire de votre épargne.
Fonds monétaires et obligataires : socle de stabilité
Les fonds monétaires s’appuient sur des instruments à court terme (bons du Trésor, dépôts à terme, papier commercial). Leur rôle : offrir une gestion active de la trésorerie avec une priorité à la préservation du capital et à la liquidité.
Les fonds obligataires investissent dans des titres de dette. Ils varient fortement selon :
- La qualité de crédit (investment grade, high yield).
- La maturité moyenne (court, moyen, long terme).
- La zone géographique (zone euro, monde, émergents).
- Le type d’émetteur (États, entreprises, institutions financières).
Lorsque les taux montent, la valeur des obligations anciennes baisse. L’analyse de la durée de vie moyenne (duration) du fonds prévient le risque de variation trop brutale de la valeur liquidative.
Fonds actions et fonds thématiques : moteur de croissance
Les fonds actions cherchent une croissance du capital en investissant sur les marchés boursiers. Ils se déclinent selon plusieurs axes :
- Zone géographique : Europe, États-Unis, monde, émergents.
- Style de gestion : croissance (growth), valeur (value), rendement (dividendes).
- Capitalisation : grandes, moyennes ou petites capitalisations (small et mid caps).
Les fonds thématiques ciblent une tendance structurelle (digitalisation, transition énergétique, santé, sécurité alimentaire). Ces fonds introduisent une concentration sectorielle plus marquée, avec un potentiel de performance intéressant mais une volatilité plus élevée.
Fonds diversifiés, patrimoniaux et flexibles : gestion de l’équilibre
Les fonds diversifiés combinent plusieurs classes d’actifs (actions, obligations, liquidités, parfois immobilier coté ou matières premières) selon une allocation cible. Ils servent souvent de socle pour les profils équilibrés ou prudents.
Les fonds patrimoniaux vont plus loin dans la gestion du risque. Ils cherchent à limiter les à-coups tout en visant une performance régulière sur le moyen terme. Certains objectifs affichent une volatilité maximale ciblée ou une perte maximale tolérée.
Les fonds flexibles laissent une grande latitude au gérant qui module significativement l’exposition aux actions et obligations selon les conditions de marché. Ce type de fonds repose fortement sur la qualité du pilotage.
« Un bon fonds diversifié agit comme un chef d’orchestre : il répartit les instruments pour que l’ensemble reste cohérent, même si certains pupitres connaissent des passages plus difficiles. »
Comprendre la différence entre gestion active et gestion passive
Choisir un fonds implique aussi de trancher entre gestion active et gestion passive. Derrière ces termes, deux philosophies très distinctes d’investissement se rencontrent.
La logique de la gestion active
En gestion active, le gérant cherche à battre un indice de référence (benchmark) en sélectionnant des titres jugés plus intéressants que le marché. Il décide des entrées et sorties, des surpondérations et sous-pondérations sectorielles ou géographiques.
Cette promesse de surperformance s’accompagne de frais de gestion plus élevés et d’un risque de sous-performance par rapport à l’indice. L’investisseur doit donc analyser :
- La capacité du gérant à générer de l’alpha (surperformance ajustée du risque) sur une période longue.
- La cohérence du style de gestion annoncé avec la réalité des positions en portefeuille.
- La stabilité de l’équipe de gestion.
La logique de la gestion passive et des fonds indiciels
En gestion passive, le fonds réplique un indice de marché (CAC 40, MSCI World, S&P 500…). L’objectif ne consiste pas à battre l’indice, mais à reproduire sa performance, moins des frais généralement plus faibles.
Les fonds indiciels et ETF fonctionnent sur cette logique. L’absence de sélection discrétionnaire réduit les coûts, mais laisse l’investisseur exposé à l’intégralité des mouvements de l’indice, y compris en période de baisse.
Un article dédié offre une comparaison détaillée entre fonds traditionnels et ETF, utile pour arbitrer entre gestion active et passive : fonds vs ETF.
Analyser concrètement un fonds avant d’investir
Une fois quelques fonds présélectionnés, l’analyse se rapproche d’un examen clinique. Plusieurs documents clés concentrent les informations utiles : DIC (Document d’Informations Clés), prospectus complet, rapport annuel, reporting mensuel.
Comprendre la stratégie et l’univers d’investissement
La première étape consiste à valider l’univers d’investissement : zones géographiques, secteurs autorisés, capitalisations cibles, types d’obligations. Le prospectus détaille ces paramètres, ainsi que les marges de manœuvre laissées au gérant.
Viennent ensuite :
- Le style de gestion (croissance, valeur, rendement, flexible, quantitatif, etc.).
- Les contraintes de concentration (nombre de lignes, limites par émetteur ou par secteur).
- L’usage éventuel de produits dérivés pour couvrir ou amplifier l’exposition.
Ce cadrage permet de vérifier que le fonds colle bien à votre profil et à la place que vous lui réservez dans votre allocation globale.
Comparer les performances sur le bon horizon
L’analyse de la performance se fait toujours sur plusieurs horizons : court terme, moyen terme et long terme. Le piège consiste à sur-réagir à la performance récente sans regarder le comportement du fonds sur un cycle complet de marché.
- Comparer systématiquement la performance au benchmark sur 1, 3, 5 et idéalement 10 ans.
- Observer la régularité : moins de dents de scie, plus de cohérence entre les périodes.
- Étudier le comportement en phase de crise (2008, 2011, 2018, 2020) quand les données sont disponibles.
Un fonds qui surperforme légèrement son indice avec une volatilité réduite fournit un profil risque / rendement souvent intéressant pour un investisseur prudent ou équilibré.
Évaluer le risque : volatilité, drawdown et profil SRRI
Le risque ne se résume pas à un chiffre. Plusieurs indicateurs complètent la lecture :
- SRRI (Synthetic Risk and Reward Indicator) : échelle de 1 à 7 indiquant le niveau de risque global du fonds.
- Volatilité : mesure l’amplitude moyenne des variations du fonds.
- Drawdown maximum : perte maximale enregistrée sur une période donnée.
- Ratio de Sharpe : rapport entre la performance excédentaire et la volatilité, indicateur d’efficacité du risque.
La combinaison de ces indicateurs donne une vision plus complète que le seul indicateur SRRI.
Prendre en compte les frais et la fiscalité
Les frais constituent un levier majeur sur la performance nette, surtout sur des horizons longs. Un écart de quelques dizaines de points de base par an finit par représenter un montant significatif sur 15 ou 20 ans.
Les principaux frais d’un fonds
Les frais s’expriment souvent en pourcentage annuel de l’encours. Le DIC présente généralement un coût total estimé.
- Frais de gestion annuels : rémunèrent la société de gestion, incluent parfois d’autres frais courants.
- Frais de performance : part calculée sur la surperformance au-delà d’un seuil ou d’un indice de référence.
- Frais d’entrée : prélevés à la souscription, parfois négociables selon l’intermédiaire.
- Frais de sortie : parfois appliqués pour les rachats précoces ou sur certaines enveloppes.
Comparer plusieurs fonds au sein de la même catégorie sur la base de leur coût total donne une vision claire de l’impact des frais.
Fiscalité et enveloppes d’investissement
La fiscalité d’un fonds dépend souvent de l’enveloppe dans laquelle il est détenu : compte-titres, assurance-vie, PEA, PER, etc. Un même fonds logé dans deux enveloppes peut donner un résultat net très différent selon votre situation.
- Compte-titres : fiscalité immédiate sur plus-values et revenus, souvent via la flat tax, avec option pour le barème progressif.
- Assurance-vie : fiscalité avantageuse après 8 ans, possibilité d’arbitrer entre supports sans taxation immédiate.
- PEA : réservé aux fonds fortement investis en actions européennes, avec exonération d’impôt sur le revenu après 5 ans hors prélèvements sociaux.
- PER : logique de retraite, avec avantage fiscal à l’entrée et contraintes à la sortie (sortie en rente ou capital selon les cas).
Aligner enveloppe, horizon et fiscalité renforce l’efficacité globale de la stratégie. Un guide général sur la construction et le fonctionnement des fonds peut aider à mieux structurer ces choix : guide des fonds d’investissement.
Gérer la diversification et la construction de portefeuille
Le choix d’un fonds ne se fait jamais isolément. L’ensemble de vos fonds compose un portefeuille, avec une structure globale à piloter au fil du temps. La diversification limite l’impact d’un fonds qui traverse une mauvaise phase.
Axes de diversification à considérer
Une diversification efficace se joue sur plusieurs plans :
- Classes d’actifs : actions, obligations, monétaire, immobilier coté, éventuellement private equity via des fonds spécialisés.
- Zones géographiques : Europe, Amérique du Nord, Asie développée, marchés émergents.
- Secteurs : technologie, santé, industrie, consommation, énergie, etc.
- Styles de gestion : croissance, valeur, dividendes, stratégies quantitatives.
- Gestion active / passive : équilibre entre fonds indiciels et fonds activement gérés.
Un portefeuille surconcentré sur un pays, un secteur ou un seul gérant reste exposé à des risques spécifiques évitables.
Suivi et rééquilibrage dans le temps
Une fois la structure mise en place, le portefeuille mérite un suivi régulier. Les marchés évoluent, les fonds changent parfois de gérant, votre situation personnelle se transforme.
- Fixer une allocation cible par grande classe d’actifs (par exemple 60 % actions, 30 % obligations, 10 % monétaire).
- Vérifier au moins une fois par an les écarts par rapport à cette cible.
- Rééquilibrer en partie lorsque les écarts deviennent trop importants.
- Contrôler les éventuels changements dans la stratégie des fonds détenus.
Ce suivi régulier limite les décisions émotionnelles prises dans l’urgence lors des mouvements de marché extrêmes.
« Le bon fonds n’est pas forcément celui qui a le meilleur classement sur un an, mais celui qui s’intègre harmonieusement dans votre allocation globale et que vous pouvez conserver sereinement dans les phases de turbulence. »
Questions fréquentes lors du choix d’un fonds d’investissement
Certaines interrogations reviennent systématiquement chez les épargnants qui cherchent à choisir un fonds adapté à leur profil. Les clarifier aide à structurer une démarche cohérente.
Faut-il changer de fonds dès qu’un autre fait mieux sur un an ?
Une rotation permanente entre fonds en tête de classement sur des périodes courtes génère souvent des frais supplémentaires et une performance globale décevante. La priorité reste la cohérence à long terme avec votre profil et vos objectifs.
Un changement de fonds se justifie davantage par :
- Une évolution durable de la stratégie ou du gérant.
- Un décrochage persistant par rapport au benchmark sur plusieurs années.
- Un changement de situation personnelle qui modifie votre profil de risque.
Combien de fonds détenir dans un portefeuille ?
Multiplier les fonds à l’excès dilue le suivi et génère un portefeuille difficile à piloter. À l’inverse, se limiter à un seul fonds crée une concentration de risque peu souhaitable.
Une structure équilibrée comprend souvent :
- Un à trois fonds cœur (globaux, diversifiés ou patrimoniaux).
- Quelques fonds satellites plus spécialisés (thématiques, secteurs, zones émergentes).
- Éventuellement un ou deux fonds obligataires ou monétaires pour la poche sécurisée.
Au-delà d’une dizaine de fonds, le suivi devient plus lourd sans forcément renforcer efficacement la diversification.









