
Toucher des dividendes ne relève ni du hasard ni d’une formule obscure. Derrière chaque versement se cache un calendrier précis, des décisions d’assemblée générale et un enchaînement de dates clés qui déterminent si l’on encaisse un revenu ou non.
Entre choix d’un courtier, fiscalité à la source, prélèvements en France et sélection d’une première action, chaque détail influence le montant réellement perçu sur le compte. Une fois ces rouages compris, la bourse devient un véritable outil de revenus réguliers…
| Élément clé | Ce qu’il faut retenir | Conseil pratique |
|---|---|---|
| Mécanisme des dividendes | Les dividendes sont une part des bénéfices versée aux actionnaires. Ils peuvent être réguliers ou exceptionnels. | Privilégie les entreprises avec un historique stable de distribution. |
| Date de détachement | Il faut détenir l’action la veille du détachement pour toucher le dividende. | Vérifie le calendrier des dividendes avant d’acheter. |
| Fiscalité | Deux régimes : PFU à 30 % ou barème progressif avec abattement de 40 %. | Compare les deux options selon ton taux marginal d’imposition. |
| Première action à dividendes | Choisir une entreprise solide, rentable, peu endettée et prévisible. | Commence par un montant modéré pour te familiariser au fonctionnement. |
| Stratégie long terme | Les dividendes réinvestis boostent fortement la croissance du portefeuille. | Active le réinvestissement automatique si proposé par ton courtier. |
Simulateur de Dividendes Net Apres Fiscalite
Simulation indicative basee sur la fiscalite francaise 2024. Ne constitue pas un conseil fiscal. Consultez un professionnel pour votre situation personnelle.
Sommaire
Comprendre le mécanisme des dividendes en bourse
Un dividende correspond à une part des bénéfices qu’une entreprise décide de reverser à ses actionnaires. En échange de votre capital investi, vous recevez un flux de trésorerie, généralement en numéraire, parfois en actions. Cette distribution s’ajoute à la variation du cours de l’action et constitue un pilier de la stratégie dite de revenus passifs en bourse.
Pour un investisseur particulier, le dividende représente un outil concret pour construire un complément de revenu, préparer une retraite ou lisser les performances d’un portefeuille. Contrairement aux intérêts d’un livret, le montant n’est pas garanti. Il dépend de la santé financière de la société, de ses choix stratégiques et de sa politique de distribution.
Dividende ordinaire, exceptionnel et dividende en actions
Les entreprises cotées utilisent plusieurs formes de dividendes, avec des implications différentes pour l’investisseur.
Le dividende dit ordinaire correspond au versement récurrent, souvent annuel ou trimestriel, aligné sur la capacité bénéficiaire de long terme. Certaines sociétés visent une progression régulière de ce dividende, d’autres privilégient une stabilité sur plusieurs années.
Le dividende exceptionnel intervient ponctuellement, par exemple après une cession d’actif, une restructuration ou une trésorerie jugée excédentaire. Il augmente le flux versé aux actionnaires, sans garantie de répétition. Pour un investisseur en quête de revenus réguliers, ce versement reste un bonus plutôt qu’un pilier de stratégie.
Enfin, certaines entreprises proposent un dividende en actions. Au lieu de recevoir du cash, vous obtenez de nouvelles actions selon un ratio déterminé. Ce mécanisme renforce votre exposition au titre sans nécessiter d’apport complémentaire. En contrepartie, votre revenu immédiat en numéraire diminue.
Dates clés : comment savoir si l’on touche le dividende
Pour encaisser un dividende, détenir l’action « à un moment donné » ne suffit pas. Le calendrier suit une logique stricte, synchronisée avec la vie juridique de la société.
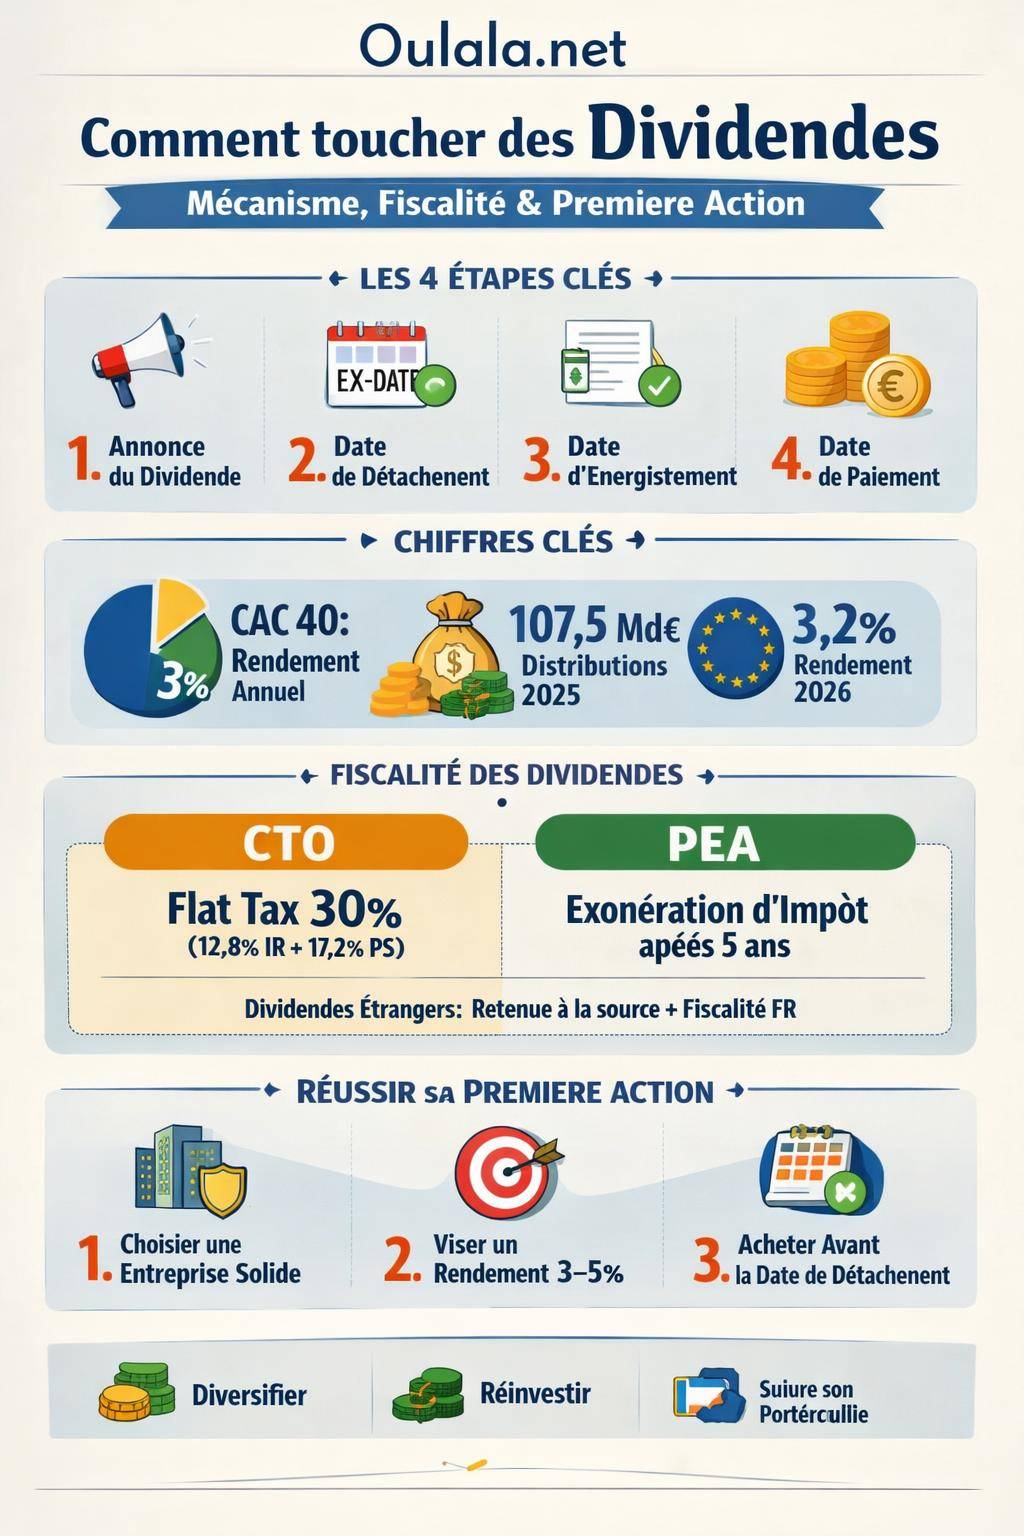
Quatre dates structurent ce mécanisme :
- Date d’annonce : le conseil d’administration propose un montant de dividende, souvent communiqué avec les résultats annuels ou trimestriels.
- Date de détachement (ex-date) : la veille de cette date, dernier jour où la détention de l’action donne droit au dividende.
- Date d’enregistrement (record date) : date à laquelle la société arrête la liste des actionnaires éligibles.
- Date de paiement : jour où le courtier crédite le dividende sur votre compte titres, PEA ou CTO.
En pratique, pour toucher le dividende, vous devez détenir l’action à la clôture la veille du détachement. Acheter le jour du détachement ne donne pas droit au versement. Le lendemain de l’ex-date, le cours ajuste théoriquement à la baisse du montant du dividende distribué.
« Pour encaisser un dividende, l’élément clé reste la date de détachement. Une simple journée de décalage entre l’achat et cette date fait la différence entre un portefeuille rémunéré et un portefeuille spectateur. »
Dividendes en France et en Europe : chiffres clés à connaître
Les dividendes ne se résument pas à quelques sociétés emblématiques. Sur les grands indices, ils représentent une composante structurante de la performance de long terme. Une vision chiffrée permet de replacer le sujet dans une stratégie patrimoniale.
Sur le CAC 40, le rendement de long terme issu des dividendes tourne autour de 3 % par an. Sur les cinq dernières années, l’indice a enregistré une hausse de prix d’environ 50 %, pour un rendement total de l’ordre de 80 %, soit un rendement annuel moyen proche de 10,8 % en intégrant la réinjection des dividendes.
CAC 40 : versements, rachats d’actions et perspectives
En 2025, les sociétés du CAC 40 prévoient de distribuer environ 107,5 milliards d’euros à leurs actionnaires, en combinant dividendes et rachats d’actions. Sur ce montant :
- 72,7 milliards d’euros correspondent aux dividendes, soit 68 % du total.
- 34,8 milliards d’euros concernent les rachats d’actions, soit 32 %.
Les rachats d’actions agissent comme un dividende « caché » : la société réduit le nombre de titres en circulation, ce qui augmente mécaniquement le bénéfice par action. À long terme, ce mécanisme soutient la valorisation et renforce le rendement total pour l’actionnaire.
Pour 2026, une progression modérée des distributions est attendue sur le CAC 40, autour de +2 %. La dynamique globale reste positive, mais certains secteurs, comme le luxe, freinent cette croissance malgré des niveaux bénéficiaires élevés.
STOXX 600 : panorama européen des dividendes
À l’échelle européenne, l’indice STOXX Europe 600 offre une vision élargie des flux de dividendes. Pour 2025, les versements estimés atteignent environ 437 milliards d’euros, et devraient progresser vers 454 milliards d’euros en 2026, soit une hausse de l’ordre de 4 %.
Le rendement moyen attendu pour 2026 sur cet ensemble de valeurs se situe autour de 3,2 %. Ce niveau s’inscrit dans la continuité de la tendance historique des marchés européens, où les dividendes constituent une composante significative du rendement global.
Parmi les principaux distributeurs en Europe, plusieurs noms se détachent :
- Total
- LVMH
- Roche
- Nestlé
- Novartis
Ces groupes internationaux combinent poids sectoriel, forte génération de trésorerie et politique de rémunération actionnariale structurée. Ils contribuent largement à la masse globale de dividendes versés en Europe.
Rendement, taux de distribution et croissance : bien lire un dividende
Pour sélectionner une action à dividende, suivre uniquement le pourcentage indiqué par le courtier ne suffit pas. Un rendement élevé peut signaler une opportunité, mais aussi une fragilité du modèle économique.
Trois dimensions structurent l’analyse : le rendement, le payout ratio (taux de distribution) et la croissance du dividende dans le temps.
Rendement du dividende : interprétation et limites
Le rendement du dividende correspond au rapport entre le dividende annuel et le cours de l’action :
Rendement = Dividende annuel / Cours de l’action
Un rendement de 5 % signifie que pour 1 000 € investis, le dividende annuel brut atteint 50 €. Ce pourcentage varie avec le cours : si l’action baisse, le rendement augmente mécaniquement, même si le dividende n’évolue pas.
En France, un ensemble d’actions à dividendes récurrentes affiche parfois des rendements compris entre 5,11 % et 9,52 %, avec un rendement moyen autour de 6,63 %. Ce niveau représente environ 2,2 fois le rendement moyen observé sur le CAC 40. La prime de rendement paraît attrayante, mais implique souvent une exposition sectorielle spécifique (immobilier, énergie, télécoms, financières).
Taux de distribution et soutenabilité du dividende
Le payout ratio, ou taux de distribution, indique la part du bénéfice versée aux actionnaires. Il se calcule par :
Payout ratio = Dividendes versés / Résultat net
Un taux de 40 % signifie que l’entreprise distribue 40 % de son bénéfice et conserve 60 % pour financer ses investissements, réduire sa dette ou renforcer sa trésorerie. Un taux de 80 % reflète une politique de distribution plus généreuse, avec une marge de sécurité plus réduite en cas de choc conjoncturel.
Un dividende solide repose sur trois piliers :
- Une activité rentable sur plusieurs cycles économiques.
- Un endettement maîtrisé, pour éviter un arbitrage brutal entre dividende et bilan.
- Une politique de distribution claire, souvent détaillée dans les rapports annuels.
Dividendes du CAC 40 : panorama des rendements 2026
Sur le CAC 40, les valeurs à dividende présentent des profils très variés. Certaines affichent des rendements proches de 1,1 %, d’autres montent jusqu’à environ 6,6 %. Cette diversité reflète des modèles économiques distincts, des plans d’investissement différents et des priorités hétérogènes en matière de distribution.
Une approche équilibrée consiste à combiner :
- Des sociétés à rendement modéré mais croissance régulière du dividende.
- Des valeurs à rendement plus élevé, mais analysées en profondeur sur la soutenabilité.
- Des acteurs internationaux de référence, via des ETF ou des portefeuilles diversifiés.
Fiscalité des dividendes : comprendre ce que l’on encaisse réellement
Entre la retenue à la source étrangère, les prélèvements sociaux et l’impôt sur le revenu, le montant affiché par l’entreprise diffère du montant réellement versé sur le compte. La compréhension du cadre fiscal conditionne la construction d’une stratégie de revenu net.
La France applique deux grands cadres pour les investisseurs particuliers : la flat tax sur compte‑titres ordinaire (CTO) et la fiscalité spécifique du PEA. À cela s’ajoutent les retenues à la source étrangères sur les dividendes internationaux.
Dividendes sur CTO : flat tax et option barème
Par défaut, les dividendes perçus sur un compte‑titres ordinaire subissent un prélèvement forfaitaire unique (PFU), ou flat tax, composé de :
- 12,8 % d’impôt sur le revenu.
- 17,2 % de prélèvements sociaux.
Le taux global atteint donc 30 % du montant brut. Le courtier retient ce montant au moment du versement, puis le dividende doit être mentionné dans la déclaration annuelle, même si l’impôt a déjà été acquitté.
Une alternative existe : l’option pour le barème progressif. Dans ce cas, les dividendes bénéficient d’un abattement de 40 % sur la base imposable à l’impôt sur le revenu, mais restent soumis aux prélèvements sociaux de 17,2 %. Cette option intéresse surtout les foyers situés dans des tranches marginales faibles. Elle s’apprécie au niveau de l’ensemble des revenus mobiliers de l’année.
Dividendes dans le PEA : avantage fiscal sous conditions
Le Plan d’Épargne en Actions (PEA) offre un cadre fiscal plus favorable pour les investisseurs orientés actions européennes. Les dividendes perçus dans le PEA ne subissent pas d’impôt sur le revenu tant qu’aucun retrait n’intervient et que le plan reste ouvert.
Après 5 ans d’ancienneté, les plus‑values et les dividendes du PEA sont exonérés d’impôt sur le revenu lors des retraits. Seuls les prélèvements sociaux restent dus, au taux en vigueur au moment des gains. Avant 5 ans, un retrait entraîne la clôture du plan et une fiscalité moins avantageuse.
Le PEA présente toutefois des contraintes :
- Plafond de versement limité (hors plus‑values).
- Éligibilité restreinte aux actions européennes et à certains fonds.
- Impossibilité légale d’y loger des actions non éligibles, comme la plupart des valeurs américaines en direct.
Dividendes étrangers : retenue à la source et conventions fiscales
Les dividendes versés par des sociétés étrangères subissent souvent une retenue à la source dans le pays d’origine. Cette retenue vient diminuer le montant encaissé, avant même toute fiscalité française.
Les conventions fiscales entre États prévoient des taux de retenue maximaux, ainsi que des mécanismes de crédit d’impôt. En pratique :
- Une partie de la retenue étrangère se transforme en crédit d’impôt en France.
- Une autre partie demeure définitivement perdue pour l’investisseur particulier.
La combinaison retenue étrangère + fiscalité française réduit significativement le rendement net de certains titres étrangers. Le choix du courtier et du type de compte influe également sur la possibilité de récupérer ou non une portion de ces retenues.
« Un dividende brut affiché à 4 % sur un titre étranger peut se transformer en 2,5–3 % nets après retenue à la source et fiscalité française. L’écart entre rendement brut et rendement net effectif justifie une analyse attentive avant de bâtir une stratégie de rente. »
Choisir un courtier pour encaisser ses premiers dividendes
Pour toucher des dividendes, un compte chez un courtier en ligne ou une banque avec service de bourse reste indispensable. Les frais, l’ergonomie, la gestion de la fiscalité et l’accès aux marchés influencent la performance finale.
Un investisseur débutant gagne à comparer les coûts par ordre, les frais cachés (conversion de devises, droits de garde, frais de connexions), mais aussi la simplicité de l’interface et la clarté du suivi des dividendes.
Comparatif synthétique des principaux courtiers 2026
| Courtiers | Frais d’ordre actions / ETF | Conversion devises | Points marquants |
|---|---|---|---|
| Trade Republic | 0 € sur plans d’investissement, 1 € hors plan | Aucune, sauf sur dividendes | Rémunération des liquidités, interface mobile simple |
| Shares | 0 € plan / 1 € < 500 € / 0,2 % > 500 € | Aucune | Approche néo‑courtier, exécution simple et lisible |
| Scalable Capital | 0 € sur plans, 0,99 € hors plan | Aucune, sauf sur dividendes | Orientation forte sur plans programmés, univers large d’ETF |
| Bourse Direct | 0,99 € (0–500 €), 1,9 € (500–1 000 €), 2,9 € (1 000–2 000 €), 3,8 € (2 000–4 400 €), puis 0,09 % | 8,50 € sur actions US ≤ 10 000 €, puis 0,09 % | Frais compétitifs sur Euronext, PEA performant, quelques frais annexes (retrait, conservation hors Euronext) |
| Boursobank | 1,99 € ≤ 500 € / 0,60 % > 500 € | US : 6,95 € < 6 000 €, puis 0,12 % | Offre banque + bourse, routage classique |
| Degiro | ETF sélection 1 € / autres ETF 3 € / actions US 2 € | 0,25 % de conversion + frais de connexion (0,25 % max 2,50 €/an) | Accès large aux marchés, frais compétitifs à l’international |
| Saxo Banque | Actions FR : 0,08 % (min 2 €) / Actions US : 0,08 % (min 1 $) | Conversion selon grille interne | Plateforme avancée, orientation traders actifs |
| Revolut | Plans ETF 0 €, offre standard : 1 ordre gratuit / mois puis 0,25 % | 1 % > 1 000 € (standard), 0,5 % > 3 000 € (Plus), gratuit Premium+ | Intégration bancaire + trading, frais week‑end sur change (0,5 % sur Plus, gratuit Premium+) |
| Fortuneo | Euronext : 0 € ≤ 500 €/mois puis 0,35 % / US : 0,20 % (min 20 €) + 30 € | Grille spécifique, coûts significatifs sur marchés US | Banque en ligne + PEA, offre structurée pour épargnants |
Pour un investisseur débutant orienté dividendes, certaines tendances se dégagent :
- Trade Republic offre un bon compromis frais / ergonomie, avec une gestion simplifiée des plans d’investissement.
- Pour un PEA, Bourse Direct reste souvent cité pour ses frais attractifs sur Euronext.
- Parmi les néo‑courtiers, Trade Republic, Shares et Scalable Capital se distinguent par leurs plans programmés et leur interface accessible.
Construire une stratégie de dividendes : approche à 360°
Toucher des dividendes régulièrement demande plus qu’un simple achat isolé. Une stratégie cohérente intègre la sélection des titres, la diversification, la fiscalité, mais aussi la manière dont les dividendes seront utilisés : consommation immédiate ou réinvestissement systématique.
Une approche globale englobe plusieurs thèmes : horizon de placement, tolérance au risque, choix sectoriels, arbitrage entre rendement actuel et croissance du dividende, et articulation entre PEA et CTO.
Rente immédiate ou capitalisation de long terme
Deux logiques structurent l’investissement en dividendes :
- Objectif revenu : l’investisseur cherche à encaisser des flux réguliers pour compléter un salaire, une retraite ou financer un projet récurrent.
- Objectif capitalisation : les dividendes sont systématiquement réinvestis, parfois via des plans automatiques, pour faire croître le capital sur la durée.
Dans le second cas, le réinvestissement automatique des dividendes dans de nouvelles actions ou ETF crée un effet de capitalisation. Chaque dividende génère lui‑même de futurs dividendes, renforçant la dynamique de long terme.
Diversification sectorielle et géographique
Les sociétés à dividende se concentrent souvent dans certains secteurs : énergie, utilities, télécoms, immobilier coté, financières. Miser uniquement sur ces compartiments expose fortement à un cycle sectoriel défavorable.
Une structuration robuste combine :
- Des secteurs défensifs (santé, consommation de base) pour limiter la volatilité des flux.
- Des secteurs plus cycliques (industrie, finance, énergie) avec des rendements parfois plus élevés.
- Une ouverture géographique via des ETF monde ou des titres étrangers, en acceptant la dimension fiscale associée.
Utiliser les ressources en ligne pour préparer ses achats
Construire une stratégie de rentier ne se limite pas à la sélection de titres. La préparation en amont du projet global d’investissement apporte un cadre. Par exemple, organiser une période d’apprentissage lors d’un séjour ou d’un temps libre prolongé aide à consolider ses bases théoriques.
Des ressources généralistes sur la gestion de budget, l’épargne et l’organisation financière peuvent compléter l’apprentissage des dividendes. Dans une logique plus large d’optimisation de son patrimoine, des contenus orientés sur la gestion d’un séjour, d’un budget vacances ou d’un projet de long terme, comme un guide de voyage structuré ou un programme de dépenses sur une semaine, développent les mêmes réflexes : planification, arbitrages, vision chiffrée.
Passer à l’action : toucher son premier dividende étape par étape
Une fois les concepts intégrés, le passage à l’action suit une séquence logique. Le but consiste à percevoir un premier dividende de manière contrôlée, avec un montant modeste mais un processus clair de bout en bout.
Cette démarche comporte plusieurs étapes : choix du courtier, ouverture de compte, sélection du titre, achat avant la date de détachement, suivi du versement, puis analyse du rendement net.
Étape 1 : choisir le type de compte et le courtier
La première décision concerne le véhicule d’investissement :
- PEA : pour un focus sur actions et ETF européens, avec avantage fiscal après 5 ans.
- CTO : pour une ouverture sur le monde entier, y compris États‑Unis et pays émergents.
Pour un investisseur débutant orienté dividendes européens, un PEA chez un courtier compétitif comme Bourse Direct représente une base solide. Pour les titres internationaux, un CTO chez un néo‑courtier comme Trade Republic ou Scalable Capital vient en complément.
Étape 2 : sélectionner une première action à dividende
Pour un premier achat, un titre simple, connu, et présent dans un grand indice rassure. Plusieurs critères guident la sélection :
- Rendement actuel raisonnable, ni trop faible, ni excessif.
- Historique de dividende stable ou en progression sur plusieurs années.
- Positionnement sectoriel compréhensible.
- Publication régulière d’informations financières accessibles.
En France, un ensemble d’actions à dividendes offre des rendements compris entre 5,11 % et 9,52 %. Sur le CAC 40, les rendements s’étalent entre 1,1 % et 6,6 %. Un premier choix autour de 3–5 % de rendement, avec un taux de distribution maîtrisé, fournit souvent un bon point d’entrée.
« Pour un premier dividende, viser un titre solide avec un rendement raisonnable apporte plus de sérénité qu’une chasse au rendement maximal. La compréhension du modèle économique reste la meilleure protection contre les mauvaises surprises. »
Étape 3 : acheter avant la date de détachement
Une fois l’action choisie, l’investisseur consulte le calendrier des dividendes de la société. Ces informations figurent dans les communiqués officiels, les pages investisseurs des entreprises ou les sites spécialisés.
Pour toucher le prochain dividende :
- Vérifier la date de détachement annoncée.
- Passer l’ordre d’achat avant la clôture de la veille de cette date.
- Une fois l’ordre exécuté, conserver le titre jusqu’au lendemain du détachement, au minimum.
Le jour du détachement, le courtier indique généralement la mention « ex‑dividende ». Le cours ajuste théoriquement du montant du dividende, même si la réalité de marché varie selon la conjoncture.
Étape 4 : encaisser et suivre son premier dividende
À la date de paiement, le courtier crédite le dividende sur le compte espèces associé au PEA ou au CTO. Une ligne apparaît dans l’historique d’opérations, mentionnant le montant brut, la retenue éventuelle à la source, les prélèvements et le montant net versé.
Deux options se présentent :
- Réinvestir immédiatement le dividende dans le même titre ou un autre, pour renforcer le capital.
- Conserver en cash pour constituer une poche de liquidités ou financer une dépense future.
Suivre et ajuster sa stratégie de dividendes dans le temps
Une stratégie de dividendes reste vivante. Les entreprises modifient leurs politiques de distribution, les cycles économiques se succèdent, les besoins de l’investisseur évoluent. Suivre quelques indicateurs réguliers évite de subir les changements.
Trois piliers structurent ce suivi : surveillance des entreprises, analyse annuelle des rendements nets et rééquilibrage du portefeuille.
Surveiller les entreprises et leurs politiques de distribution
Une baisse temporaire de dividende ne traduit pas systématiquement une dégradation durable. À l’inverse, une stabilité apparente peut masquer des tensions financières. L’analyse doit rester nuancée :
- Lecture des communiqués de résultats et des commentaires de management.
- Surveillance du niveau d’endettement et des investissements majeurs annoncés.
- Comparaison avec les pairs sectoriels pour repérer les divergences.
Une politique de rachat d’actions très active, combinée à un dividende stable, reflète parfois une stratégie de création de valeur globale pour l’actionnaire, au‑delà du seul revenu immédiat.
Analyser le rendement net global de son portefeuille
Suivre uniquement le rendement brut par titre donne une vision parcellaire. Un investisseur gagne à calculer le rendement net global de son portefeuille :
- Somme totale des dividendes nets perçus sur l’année.
- Rapport à la valeur moyenne ou au capital investi.
- Impact de la fiscalité française et des retenues étrangères.
Cette approche met en lumière les écarts entre titres nationaux et internationaux, entre PEA et CTO, et aide à calibrer les nouveaux apports d’épargne. À mesure que le capital grossit, le même pourcentage de rendement net produit un montant absolu de revenus plus conséquent.
Rééquilibrer sans multiplier inutilement les opérations
Une stratégie orientée dividendes supporte mal une rotation excessive de portefeuille. Chaque opération génère des frais, et parfois des conséquences fiscales défavorables. Un rééquilibrage raisonné repose sur :
- Des renforcements réguliers sur les lignes jugées solides.
- Des allégements progressifs sur les titres devenus disproportionnés.
- Un ajustement sectoriel pour contenir les concentrations de risque.
Dans une logique de gestion globale du patrimoine, la démarche ressemble à l’arbitrage entre différentes enveloppes d’épargne ou budgets. De la même manière qu’un projet de séjour structuré entre hébergement, transport et activités, comme on le verrait dans un programme de 5 jours ou un guide sur « où dormir », un portefeuille à dividendes se pilote avec des répartitions, des plafonds et des zones à renforcer.