

Investir 1000 euros ouvre déjà de vraies perspectives. Avec cette somme, un particulier peut commencer à bâtir un capital, se familiariser avec les marchés financiers et poser les bases d’une stratégie à long terme, sans se limiter à un simple livret bancaire.
Encore faut‑il choisir les bons supports, doser le risque, éviter les frais inutiles et structurer un plan d’action cohérent. Entre ETF, PEA, assurance vie, projets à court terme ou épargne de précaution, plusieurs options s’offrent à vous. Les lignes qui suivent entrent dans le détail.
| Option d’investissement | Pour quel profil ? | Rendement potentiel | Niveau de risque | Horizon conseillé |
|---|---|---|---|---|
| ETF indiciels | Débutants & long terme | 5–8%/an | Modéré | 5 ans et + |
| Livret A / LDDS | Sécurité maximale | 3% env. | Très faible | Court terme |
| Crowdlending | Investisseurs dynamiques | 5–10%/an | Élevé | 1 à 3 ans |
| Crypto (BTC/ETH) | Profils très tolérants au risque | Très variable | Très élevé | Moyen/long terme |
| Formation / compétences | Tous profils | Retour indirect mais massif possible | Très faible | Variable |
Simulateur d investissement de 1000 euros
Sommaire
Définir une stratégie avant d’investir 1000 euros
Investir 1000 euros intelligemment repose d’abord sur une stratégie claire. L’objectif ne se limite pas à placer de l’argent, mais à l’orienter vers des supports alignés avec un horizon de temps, un niveau de risque accepté et un besoin de liquidité. Sans ce cadre, le risque de décisions impulsives augmente, au détriment de la performance.
Avant de sélectionner un support, chaque épargnant doit clarifier son projet : constitution d’un capital long terme, préparation d’un achat futur, diversification de son patrimoine ou simple mise en route d’une démarche d’investissement. Cette réflexion influence directement le choix entre PEA, assurance vie, ETF, obligations ou placements à capital garanti.
Analyser son profil investisseur et sa tolérance au risque
Le profil investisseur combine plusieurs dimensions : situation financière, stabilité des revenus, expérience en bourse, sensibilité aux fluctuations et capacité à accepter une période de baisse temporaire. Un investisseur débutant avec un budget limité ne réagit pas de la même manière qu’un épargnant habitué aux marchés actions.
La tolérance au risque correspond à la part de volatilité supportable psychologiquement et financièrement. Une personne qui panique à la moindre baisse dispose rarement d’un profil adapté à un portefeuille 100 % actions. Dans ce cas, une répartition plus prudente, intégrant fonds euros et supports obligataires, limite les secousses.
Un point clé : le risque réel dépend aussi de l’horizon de placement. Un investissement actions sur quelques mois comporte un aléa élevé, alors que la même allocation conservée sur plus de dix ans offre généralement une probabilité plus élevée de performance positive, sous réserve de diversification.
Fixer un horizon de placement et des objectifs concrets
Un capital de 1000 euros s’inscrit dans une démarche plus large. L’horizon de placement guide le choix des supports et la part de risque admise.
- Horizon court terme (moins de 2 ans) : priorité à la sécurité et à la liquidité, rendement modéré.
- Horizon moyen terme (2 à 8 ans) : équilibre entre performance et stabilité, combinaison d’actions, d’obligations et de produits plus sécurisés.
- Horizon long terme (plus de 8 à 10 ans) : place plus importante aux actions, notamment via ETF, avec une perspective de croissance du capital.
Des objectifs concrets renforcent la discipline : financer une formation, préparer un apport immobilier, commencer à investir en bourse de manière progressive, ou structurer un plan de retraite. Chaque objectif appelle une organisation différente du portefeuille.
« Un bon investissement commence rarement par un produit. Il commence par une intention claire et un horizon de temps assumé. »
Investir 1000 euros intelligemment : quelles priorités ?
Avec 1000 euros, l’enjeu consiste à structurer des fondations solides plutôt qu’à rechercher un « coup » ponctuel. Une somme modeste gérée avec méthode initie une dynamique d’investissement reproductible, surtout si elle s’accompagne de futurs versements réguliers.
Trois priorités se détachent : constituer ou renforcer une épargne de précaution, choisir un support principal peu coûteux et diversifié, et limiter au maximum les frais récurrents, qui grignotent la performance à long terme.
Épargne de précaution vs investissement
L’épargne de précaution correspond à un matelas de sécurité accessible rapidement. Son objectif : absorber une dépense imprévue sans recourir au crédit. Ce capital s’oriente vers des supports liquides et sûrs, comme un livret réglementé ou un compte rémunéré sécurisé, même avec un rendement modeste.
Investir, en revanche, implique d’accepter une certaine volatilité en échange d’une perspective de rendement plus intéressant. Les marchés actions, obligations, supports immobiliers ou ETF entrent dans cette catégorie. Les montants destinés à l’investissement ne doivent pas être nécessaires au quotidien ni à court terme.
Combien placer en épargne de sécurité avec 1000 euros ?
La répartition entre épargne de précaution et investissement dépend de la situation personnelle. Un salarié en CDI disposant déjà de plusieurs mois de dépenses sur livret n’adopte pas la même stratégie qu’un indépendant sans réserve.
Une approche fréquemment retenue consiste à viser un matelas équivalent à 3 à 6 mois de dépenses essentielles. Si la réserve est insuffisante, une partie des 1000 euros vient la compléter, le reste alimentant des supports plus dynamiques. Cette démarche structure progressivement un équilibre entre sécurité et rendement.
Investir 1000 euros via les ETF : une approche structurée
Les ETF (Exchange Traded Funds) répliquent un indice boursier ou obligataire. Ils combinent diversification, transparence et frais souvent réduits. Pour un capital de 1000 euros, les ETF constituent un levier pratique pour accéder aux marchés actions mondiaux sans devoir sélectionner individuellement des dizaines de titres.
La logique consiste à utiliser un ou plusieurs ETF comme socle de portefeuille, en s’appuyant sur des indices larges : actions monde, Europe, États-Unis, émergents, ou obligations. Cette approche répond bien à un objectif de long terme, surtout dans un cadre fiscal avantageux comme le PEA ou l’assurance vie. Pour aller plus loin, un guide dédié aux ETF logés dans un PEA s’avère utile : /etf-pea-guide-debutants/.
Avantages des ETF pour un investissement de 1000 euros
Avec 1000 euros, acheter une large sélection d’actions individuelles s’avère coûteux et peu efficace. Un ETF monde, par exemple, offre une exposition à des centaines, parfois des milliers de sociétés, pour un ticket d’entrée réduit et une gestion passive.
- Diversification immédiate : répartition sur plusieurs pays, secteurs et capitalisations.
- Frais de gestion contenus : souvent inférieurs aux fonds gérés activement.
- Transparence : composition de l’indice connue et facilement accessible.
- Flexibilité : achat et vente comme une action en bourse, pendant les heures de cotation.
Pour un investisseur débutant, cette structure simplifie la démarche. Un seul ETF large peut constituer le cœur d’un portefeuille, complété, si besoin, par un deuxième ETF thématique ou régional pour ajuster l’exposition.
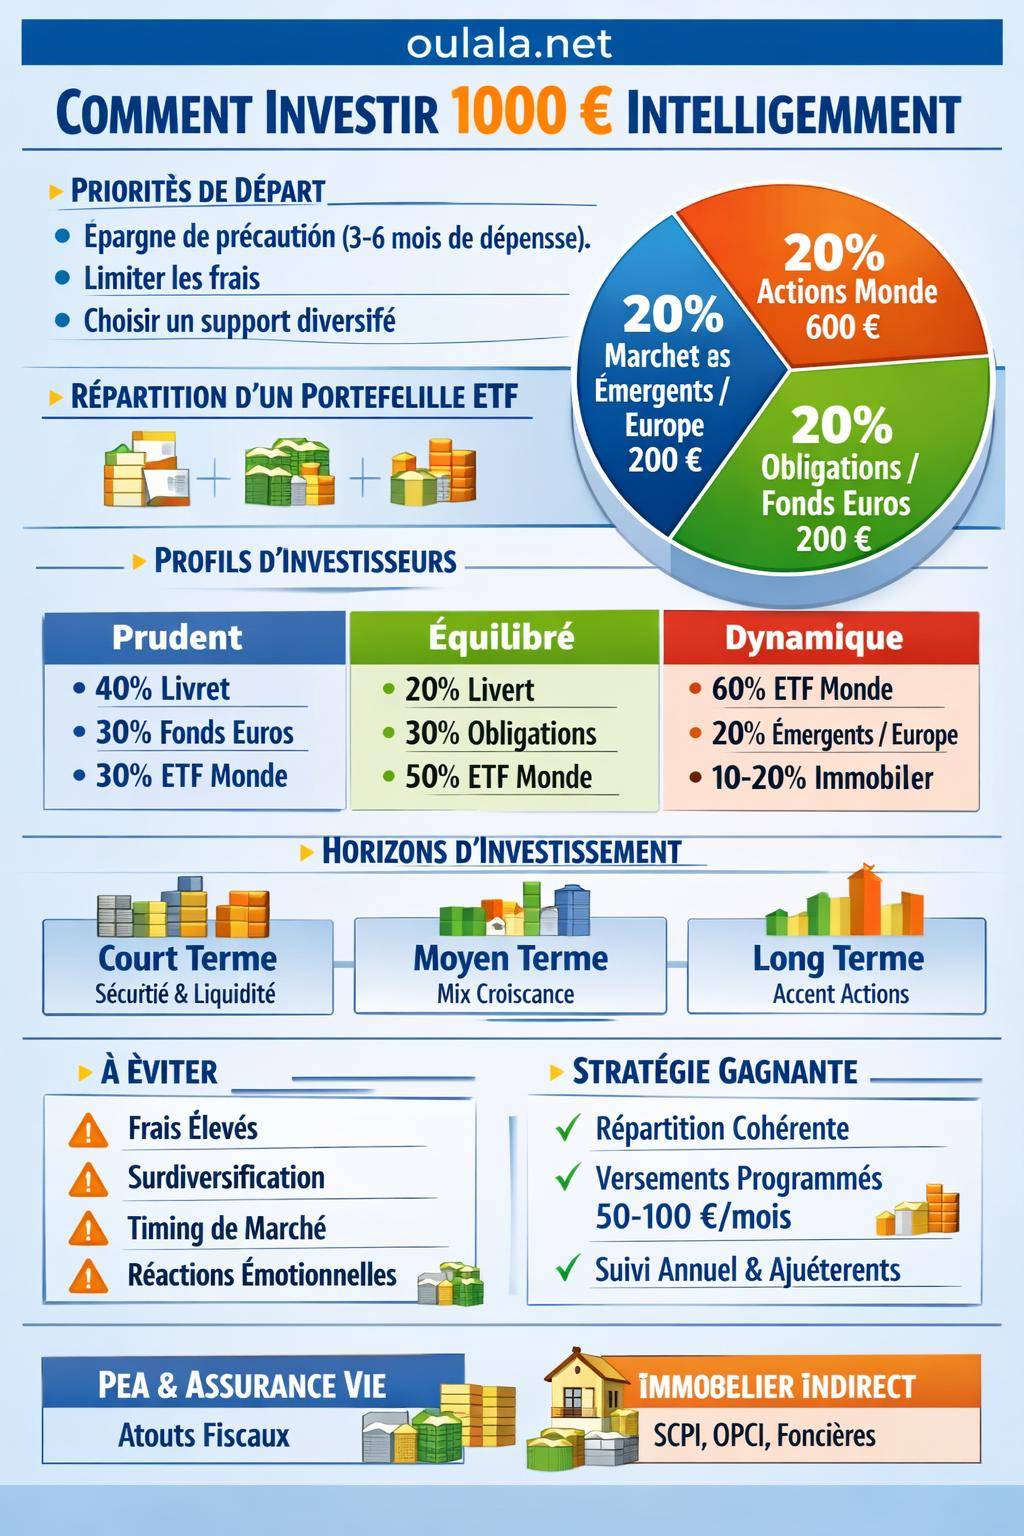
Exemple de répartition d’un portefeuille ETF avec 1000 euros
La répartition exacte dépend toujours du profil de risque, mais un exemple concret illustre la logique. L’objectif n’est pas d’imposer une allocation unique, mais de montrer comment répartir un petit capital en pratique.
| Type de support | Poids indicatif | Montant sur 1000 € | Objectif |
|---|---|---|---|
| ETF actions monde (MSCI World ou équivalent) | 60 % | 600 € | Exposition diversifiée aux grandes entreprises internationales |
| ETF actions émergentes ou Europe | 20 % | 200 € | Complément de diversification géographique et sectorielle |
| Support obligataire ou fonds euro (via assurance vie) | 20 % | 200 € | Stabilisation du portefeuille, réduction de la volatilité globale |
Cette structure présente un équilibre entre croissance potentielle et modération du risque global. Un investisseur plus prudent augmente la part obligataire ou fonds euro, tandis qu’un investisseur plus offensif concentre davantage sur les ETF actions.
Utiliser le PEA pour investir 1000 euros en actions
Le Plan d’Épargne en Actions (PEA) constitue une enveloppe fiscale dédiée aux actions européennes et, par extension, aux ETF éligibles. Sur la durée, ce cadre réduit la fiscalité sur les gains, ce qui améliore le rendement net d’impôt d’un portefeuille d’ETF ou d’actions.
Un PEA se montre pertinent même avec 1000 euros au départ, surtout si l’investisseur envisage de poursuivre des versements par la suite. Les frais de courtage, la qualité de la plateforme et la liste d’ETF disponibles constituent des critères décisifs dans le choix de l’établissement.
Intérêts du PEA pour un investissement progressif
Le PEA offre une double dimension : un support d’investissement en actions et un avantage fiscal au-delà de cinq ans de détention, sous réserve du respect des règles de retrait. Les plus-values et dividendes réinvestis se capitalisent au sein du plan.
- Capitalisation longue : les gains restent dans l’enveloppe sans fiscalité immédiate.
- Gestion flexible : achat et vente de titres au sein du plan, avec possibilité de réallocation.
- Adapté aux versements programmés : 1000 euros initiaux puis des apports mensuels ou trimestriels structurent une démarche d’investissement disciplinée.
Pour un particulier qui souhaite orienter son capital vers la bourse sur la durée, le PEA représente un outil structurant. L’association PEA + ETF éligibles simplifie la gestion et réduit les coûts.
Exemple d’utilisation d’un PEA avec 1000 euros
Un investisseur ouvre un PEA dans un établissement en ligne à frais réduits. Il verse 1000 euros, puis met en place des versements mensuels de 50 ou 100 euros. Les premiers 1000 euros servent à acquérir un ETF actions Europe ou monde éligible au PEA, complété éventuellement par un second ETF sectoriel limité en taille.
Avec le temps, chaque versement vient alimenter l’ETF principal, une partie pouvant renforcer ponctuellement des zones géographiques sous-représentées. Une fois le capital plus élevé, des rééquilibrages réguliers maintiennent la structure initiale visée, par exemple 80 % ETF monde, 20 % ETF Europe.
Investir 1000 euros via l’assurance vie
L’assurance vie en unités de compte constitue une autre enveloppe fiscale souvent utilisée pour investir 1000 euros. Elle combine un support sécurisé (fonds en euros) et des supports plus dynamiques (unités de compte : ETF, fonds actions, obligations, immobilier papier), avec une fiscalité spécifique au-delà de huit ans.
Un contrat moderne, à frais d’entrée réduits, donne accès à des ETF indiciels, à des fonds thématiques et à des supports immobiliers. Cet éventail permet d’adapter la répartition aux objectifs et au niveau de risque choisi.
Fonds euros, unités de compte et allocation
Le fonds en euros propose une garantie en capital, associée à une participation aux bénéfices annuels de l’assureur. Le rendement ne rivalise pas avec les actions sur longue durée, mais le fonds euros apporte une stabilité précieuse dans l’allocation globale.
Les unités de compte, en revanche, s’exposent aux marchés financiers ou immobiliers. Leur valeur évolue à la hausse ou à la baisse en fonction des actifs sous-jacents. Cette composante engendre une volatilité, mais assure le moteur de croissance du contrat.
Avec 1000 euros, une allocation type pourrait par exemple orienter 40 % vers le fonds euros et 60 % vers un ou deux ETF actions mondiaux, selon le profil de risque. Cette structure instaure un équilibre entre sécurité et potentiel de performance.
Limiter les frais sur une petite mise de départ
Avec un capital initial de 1000 euros, les frais prennent une place significative. Les frais d’entrée, de gestion du contrat, de gestion des unités de compte et, parfois, des frais d’arbitrage, réduisent directement le capital disponible et la performance future.
Une sélection rigoureuse du contrat s’impose : préférence pour des assurances vie en ligne avec frais d’entrée nuls ou proches de zéro, frais de gestion réduits sur les unités de compte, et accès à des ETF indiciels à frais modérés. Cette combinaison améliore nettement le rendement net sur plusieurs années.
Actions en direct : investir 1000 euros sur quelques titres
Certains investisseurs souhaitent sélectionner eux‑mêmes quelques actions en direct. Avec 1000 euros, cette approche reste possible, mais demande une stricte discipline de diversification et une attention aux frais de courtage.
La sélection de deux à quatre titres de qualité, issus de secteurs différents, limite le risque spécifique lié à une seule entreprise. Néanmoins, la diversification restera moins large qu’avec un ETF indiciel, ce qui renforce l’importance de l’analyse fondamentale des sociétés retenues.
Analyse fondamentale et choix des sociétés
Investir en actions individuelles implique de se pencher sur la santé financière et le modèle économique des entreprises ciblées. Chiffre d’affaires, marge opérationnelle, niveau d’endettement, génération de trésorerie et politique de dividende composent quelques repères essentiels.
La compréhension du secteur d’activité occupe également une place centrale : position concurrentielle, barrières à l’entrée, potentiel de croissance, sensibilité aux cycles économiques. Une entreprise rentable, bien gérée, opérant dans un secteur porteur, présente un profil plus robuste sur le long terme.
Limites de l’investissement en actions directes avec 1000 euros
La taille réduite du capital accentue l’impact de chaque décision. Une baisse de 20 % sur un titre représentant 50 % du portefeuille pèse fortement sur l’ensemble. De plus, les frais de courtage, même faibles en apparence, deviennent proportionnellement importants si les ordres sont trop nombreux.
Pour cette raison, beaucoup d’investisseurs réservent les actions individuelles à une part limitée de leur portefeuille, au profit d’un socle fondé sur des ETF. Cette organisation combine flexibilité, diversification et possibilité d’approfondir des convictions personnelles sur quelques sociétés ciblées.
Investir 1000 euros dans l’immobilier indirect
L’immobilier intéresse de nombreux épargnants, mais l’accès direct à un bien locatif nécessite souvent plusieurs dizaines de milliers d’euros d’apport. Avec 1000 euros, l’entrée se fait plutôt par l’immobilier papier : SCPI, OPCI, foncières cotées, ou unités de compte immobilières dans une assurance vie.
Ces supports offrent une exposition au marché immobilier (bureaux, commerces, résidentiel, santé, logistique…) sans gestion locative directe. La diversification par typologie d’actifs et par zones géographiques contribue à lisser les risques spécifiques.
SCPI et autres véhicules immobiliers
Les Sociétés Civiles de Placement Immobilier (SCPI) collectent l’épargne de nombreux investisseurs pour acquérir et gérer un parc immobilier. Le rendement provient des loyers, éventuellement complété par des plus-values à la revente d’actifs. Le ticket d’entrée varie selon les sociétés de gestion, mais 1000 euros permettent souvent d’acheter plusieurs parts.
D’autres véhicules, comme les OPCI (Organismes de Placement Collectif Immobilier) ou les foncières cotées, offrent aussi une exposition patrimoniale immobilière. Les foncières, listées en bourse, subissent la volatilité des marchés actions, tandis que les SCPI privilégient un rythme plus régulier de distribution de revenus.
Investir 1000 euros à court, moyen ou long terme
Un même montant de 1000 euros ne se gère pas de la même manière selon que l’objectif porte sur 6 mois, 5 ans ou 20 ans. L’horizon conditionne le niveau de risque envisageable, le choix des supports et la place de la sécurité.
Une clarification préalable sur la durée minimise les arbitrages intempestifs. Un capital investi pour 10 ans doit pouvoir traverser plusieurs cycles de marché sans réaction précipitée au moindre repli.
Stratégies à court terme : priorité à la liquidité
Pour un horizon inférieur à deux ans, l’enjeu principal reste la préservation du capital. Les supports liquides et sécurisés dominent : livrets réglementés, comptes rémunérés, fonds monétaires, voire fonds euros pour une partie du capital.
Une exposition aux actions se révèle moins adaptée sur une si courte durée, car le risque de devoir vendre pendant une phase de baisse augmente. Les 1000 euros prennent alors le rôle de trésorerie disponible plutôt que de moteur de rendement significatif.
Stratégies à moyen terme : combinaison de sécurité et de croissance
Sur une période de 2 à 8 ans, une combinaison de supports devient pertinente. Une partie du capital assure la stabilité (fonds euros, obligations, monétaire), tandis qu’une autre fraction se positionne sur des ETF actions diversifiés.
Un investisseur modéré pourrait, par exemple, structurer un portefeuille à 50 % supports sécurisés, 50 % supports dynamiques. Cette répartition évolue ensuite en fonction de l’avancée de l’horizon : plus la date d’utilisation des fonds approche, plus la part sécurisée augmente.
Stratégies à long terme : accent sur les actions
Au-delà de 8 à 10 ans, l’histoire des marchés actions montre une tendance de fond à la hausse, malgré des phases de baisse parfois marquées. Dans ce cadre, une part significative des 1000 euros se dirige vers des ETF actions mondiaux logés dans un PEA ou une assurance vie, dans l’objectif de capitalisation.
Le risque principal devient alors comportemental : vendre dans la panique lors d’un krach, suspendre les versements réguliers au mauvais moment, ou concentrer excessivement sur un secteur à la mode. Une discipline d’investissement progressive, associée à une diversification large, atténue ces biais.
« La performance d’un portefeuille dépend rarement d’un timing parfait. Elle repose davantage sur la cohérence de la stratégie, la régularité des apports et la gestion du risque dans le temps. »
Éviter les erreurs fréquentes lorsqu’on investit 1000 euros
Un capital de 1000 euros mérite la même rigueur qu’un montant plus élevé. Certaines erreurs reviennent pourtant régulièrement : absence de diversification, frais trop élevés, produits inadaptés au profil ou à l’horizon, comportements émotionnels face aux variations de marché.
Les corriger dès le départ renforce fortement les chances de succès sur les futurs investissements, notamment lorsque les montants augmentent progressivement.
Frais, surdiversification et produits complexes
Les frais représentent un frein discret, mais puissant, à la croissance du capital. Pour 1000 euros, un prélèvement de 2 % par an équivaut déjà à 20 euros annuels, sans garantir une performance supérieure à un ETF indiciel à faible coût. Sur 10 ans, l’écart cumulatif devient significatif.
La surdiversification conduit parfois à multiplier les supports sans réelle stratégie. Un portefeuille composé de nombreux fonds aux positions similaires finirait par ressembler à un indice, mais avec des frais plus élevés. Un nombre limité d’ETF bien choisis suffit souvent à bâtir une structure cohérente.
Les produits complexes, à effet de levier ou aux mécanismes dérivés, ne s’accordent pas avec un capital de 1000 euros et un objectif de construction sereine. Ils introduisent des risques supplémentaires difficiles à maîtriser pour un particulier.
Timing de marché et émotions
L’envie de trouver le « bon moment » d’entrée sur les marchés revient souvent, y compris pour 1000 euros. Pourtant, anticiper précisément les retournements reste hors de portée, même pour les professionnels. Lisser les achats dans le temps via des versements programmés limite l’impact d’un mauvais point d’entrée.
Les émotions jouent un rôle central : enthousiasme excessif pendant les phases de hausse, peur intense lors des corrections. Une stratégie écrite, définissant à l’avance les réactions prévues face à différents scénarios de marché, aide à prendre des décisions rationnelles plutôt qu’instinctives.
Investir 1000 euros : exemples de répartitions selon les profils
Pour concrétiser ces principes, plusieurs profils illustrent des répartitions possibles de 1000 euros. Ces exemples n’ont pas vocation à constituer un modèle unique, mais servent de base de réflexion pour adapter la démarche à chaque situation personnelle.
Profil prudent : préserver le capital tout en dynamisant légèrement
Un profil prudent recherche avant tout la stabilité et accepte une exposition limitée aux marchés boursiers. Les placements sécurisés conservent une place centrale, tandis qu’une fraction du capital s’oriente vers des ETF ou des fonds diversifiés.
| Support | Poids indicatif | Montant |
|---|---|---|
| Épargne de précaution (livret réglementé) | 40 % | 400 € |
| Fonds euros via assurance vie | 30 % | 300 € |
| ETF actions monde (via assurance vie ou PEA) | 30 % | 300 € |
Ce type de répartition structure un socle de sécurité tout en introduisant une exposition mesurée aux actions, avec un temps de placement orienté moyen ou long terme.
Profil équilibré : combiner actions et supports sécurisés
Le profil équilibré accepte une volatilité modérée en échange d’une perspective de performance plus dynamique. La part en actions augmente, tout en conservant un matelas de sécurité et un compartiment obligataire ou fonds euros.
| Support | Poids indicatif | Montant |
|---|---|---|
| Épargne de précaution (livrets) | 20 % | 200 € |
| Fonds euros / obligations via assurance vie | 30 % | 300 € |
| ETF actions monde via PEA | 50 % | 500 € |
Une telle structure convient à un horizon d’au moins 5 à 8 ans, avec un suivi régulier et une possibilité d’ajuster progressivement la part sécurisée à mesure que l’objectif approche.
Profil dynamique : accent sur les actions et les ETF
Un investisseur dynamique se concentre sur la croissance du capital à long terme et accepte des variations plus marquées. Les ETF actions deviennent la composante principale du portefeuille, éventuellement complétés par quelques actions individuelles ou une exposition limitée à l’immobilier papier.
| Support | Poids indicatif | Montant |
|---|---|---|
| Épargne de précaution (déjà existante ailleurs) | 0 à 10 % | 0 à 100 € |
| ETF actions monde via PEA | 60 % | 600 € |
| ETF actions émergentes / Europe | 20 % | 200 € |
| Immobilier papier (SCPI via assurance vie, foncières cotées) | 10 à 20 % | 100 à 200 € |
Dans cette configuration, la cohérence entre horizon de placement long et tolérance au risque doit rester assumée. Le suivi vise surtout à maintenir les pondérations cibles plutôt qu’à multiplier les arbitrages tactiques.
Passer de 1000 euros à un plan d’investissement régulier
Investir 1000 euros représente une étape initiale. La véritable dynamique se met en place lorsque ce capital s’inscrit dans une logique d’apports réguliers. Même une petite somme mensuelle, investie de manière systématique, produit un effet de capitalisation significatif sur plusieurs années.
Cette approche rejoint une démarche plus large d’investissement par paliers. Une fois les 1000 euros en place, l’épargnant peut envisager d’autres seuils, comme les stratégies adaptées à 5000 euros : /investir-5000-euros/, ou une mise en route avec de très petites sommes investies de manière régulière.
Mettre en place des versements programmés
Les versements programmés consistent à investir un montant fixe à intervalle régulier, par exemple chaque mois ou chaque trimestre. Cette technique discipline l’épargne et neutralise l’obsession du « bon moment » d’entrée sur les marchés.
Avec 1000 euros de départ, un investisseur peut programmer 50 ou 100 euros par mois sur le même ETF ou la même assurance vie. Au fil du temps, ce flux constant lisse le prix d’achat et renforce l’effet des intérêts composés, surtout si les gains restent investis.
Suivre et ajuster sa stratégie dans le temps
Un portefeuille n’a pas vocation à rester figé. La vie évolue : changement de situation professionnelle, projet immobilier, naissance d’un enfant, modification des revenus. Chaque étape justifie parfois un ajustement de la répartition entre sécurité et risque.
Un suivi annuel structuré permet de vérifier l’adéquation entre la stratégie initiale et la réalité actuelle. Si l’horizon se raccourcit, une part plus grande se dirige naturellement vers des supports stables. À l’inverse, si les projets se décalent, une exposition plus marquée aux actions, via des ETF diversifiés, retrouve sa pertinence.









