

Vous avez 5 000 euros à investir et vous voulez éviter les décisions approximatives. Entre marchés financiers, épargne réglementée, projets immobiliers et investissements alternatifs, les options se multiplient en 2026. Le risque d’éparpillement augmente, tout comme celui de laisser dormir cet argent sur un compte courant qui se dévalorise avec l’inflation.
En structurant une stratégie claire, en choisissant les bons supports et en respectant quelques principes solides, ce capital de 5 000 euros devient un levier concret pour vos projets. Les lignes qui suivent exposent des approches complémentaires, chiffrées et adaptées à plusieurs profils d’investisseurs.
| Stratégie d’investissement | Objectif principal | Horizon conseillé | Niveau de risque | Pourquoi c’est intéressant en 2026 ? |
|---|---|---|---|---|
| ETF Monde | Croissance long terme diversifiée | 5 à 10 ans | Modéré | Accès aux marchés mondiaux + frais bas |
| Crowdfunding immobilier | Revenus potentiels rapides | 12 à 36 mois | Élevé | Rendements 8–10% en moyenne en 2026 |
| Livret boosté / fonds euros nouvelle génération | Sécurité + liquidité | Court terme | Faible | Taux attractifs malgré un risque minimal |
| Actions individuelles thématiques | Potentiel de plus-value | 5 ans et + | Élevé | Boom des secteurs IA, énergie verte, biotech |
| Crypto investissements prudents | Diversification alternative | 3 à 7 ans | Très élevé | Cycle haussier anticipé en 2026 |
Simulateur d’Investissement 5000 EUR – Comparatif Multi-Placements 2026
| Placement | Risque | Capital net (EUR) | Gains nets (EUR) | Impots (EUR) | Rdt reel net /an | Pouvoir achat (EUR) |
|---|
Sommaire
Comment investir 5 000 euros en 2026 : poser les bonnes bases stratégiques
Un capital de 5 000 euros ouvre déjà de nombreuses portes en 2026. La somme reste modeste à l’échelle patrimoniale, mais elle suffit largement pour mixer plusieurs classes d’actifs : épargne sécurisée, bourse, immobilier fractionné, projets d’entreprise ou finance responsable.
Avant de sélectionner des produits, la priorité consiste à définir un cadre : horizon de temps, tolérance au risque, objectifs précis. Cette démarche évite les achats impulsifs, la spéculation sans méthode et les regrets lors des phases de baisse de marché.
Clarifier vos objectifs avant d’investir 5 000 euros
Un même placement ne répond jamais aux mêmes enjeux pour tout le monde. 5 000 euros servent parfois à préparer un apport immobilier, parfois à financer un projet d’indépendance, parfois à renforcer une retraite future. Le choix des supports découle directement de ces objectifs.
Formulez vos priorités avec des chiffres et des dates. Cette formalisation donne un cap et oriente naturellement la répartition entre sécurité et performance.
- Objectif court terme (1 à 3 ans) : financer un voyage, des travaux, un projet d’études, un changement de véhicule.
- Objectif moyen terme (3 à 8 ans) : préparer un apport immobilier, anticiper une reconversion professionnelle, monter un projet entrepreneurial.
- Objectif long terme (8 ans et plus) : renforcer une future retraite, construire un patrimoine financier diversifié, transmettre un capital.
« L’investissement ne consiste pas à prévoir ce que fera l’économie l’an prochain, mais à construire une structure qui reste solide quelles que soient les conditions. »
En clarifiant vos priorités, vous limitez les arbitrages émotionnels. Vous acceptez plus facilement la volatilité d’un support dynamique si vous savez que l’échéance se situe à dix ans, et vous évitez d’immobiliser une épargne de précaution sur des actifs bloqués.
Évaluer votre profil de risque en 2026
La tolérance au risque conditionne l’allocation de vos 5 000 euros. Elle se mesure à la fois objectivement (revenus, stabilité professionnelle, endettement) et subjectivement (réaction face aux pertes temporaires, stress devant la volatilité).
Une mauvaise adéquation entre profil et supports conduit souvent à vendre dans la panique au plus mauvais moment. Mieux vaut une allocation un peu moins ambitieuse mais que vous assumez dans la durée.
| Profil investisseur | Caractéristiques | Orientation principale |
|---|---|---|
| Prudent | Refuse les fortes variations, priorise la sécurité du capital, besoin d’argent possible à court terme | Épargne réglementée, fonds en euros, petites touches d’ETF défensifs |
| Équilibré | Accepte une volatilité modérée, horizon de 5 à 8 ans, revenus relativement stables | Mélange fonds euros / ETF actions, obligations, immobilier pierre-papier |
| Dynamiques | Recherche de performance, horizon long, bonne stabilité de revenus, forte capacité psychologique au risque | ETF actions, actions en direct, private equity, crypto avec allocation strictement limitée |
Cette grille ne remplace pas un conseil personnalisé, mais elle donne une base concrète pour répartir vos 5 000 euros entre supports défensifs et dynamiques.
Construire un socle sécurisé : placements sans risque pour 5 000 euros
Un capital de 5 000 euros ne se dirige pas intégralement vers des placements volatils. Un socle sécurisé protège contre les imprévus et stabilise votre stratégie. Même en 2026, avec des taux plus attractifs qu’il y a quelques années, les supports garantis gardent une place centrale.
Livret A, LDDS et épargne de précaution
Le Livret A et le LDDS restent des piliers de l’épargne liquide. Le rendement brut n’atteint pas celui de la bourse, mais la combinaison disponibilité immédiate, absence de fiscalité et garantie du capital justifie une allocation dédiée à la trésorerie.
Pour un capital de 5 000 euros, ces livrets servent surtout à absorber les chocs financiers : panne de véhicule, facture imprévue, période de chômage. Ce rôle évite de vendre dans l’urgence vos investissements plus risqués.
- Capitaux disponibles à tout moment, sans pénalité de retrait.
- Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux.
- Plafonds suffisamment élevés pour accueillir une épargne de sécurité.
Sur 5 000 euros, une réserve de 1 000 à 2 000 euros sur Livret A ou LDDS reste pertinente pour de nombreux profils. Le reste trouve de meilleurs supports sur le moyen ou long terme.
Assurance-vie : fonds en euros pour la stabilité
L’assurance-vie demeure un outil polyvalent en 2026. Son compartiment sécurisé, le fonds en euros, profite souvent d’une rémunération plus intéressante que les livrets réglementés, avec un capital garanti par l’assureur (hors frais éventuels).
Pour un investissement de 5 000 euros, l’assurance-vie offre également un cadre fiscal favorable à partir de 8 ans de détention, ainsi qu’une grande souplesse de gestion : versements libres, arbitrages entre fonds sécurisés et unités de compte, rachats partiels.
- Capital garanti sur le fonds en euros (hors cas exceptionnels liés à la solvabilité de l’assureur).
- Intérêts généralement supérieurs à ceux des comptes à vue ou livrets bancaires ordinaires.
- Fiscalité allégée sur les gains en cas de rachat après 8 ans, sous certaines conditions.
« L’assurance-vie reste une enveloppe fiscale de référence en France, à la fois pour faire fructifier un capital et préparer une transmission. »
Sur 5 000 euros, une combinaison de fonds euros et d’unités de compte permet déjà une gestion structurée. La proportion sur fonds euros varie selon le profil : plus élevée pour un investisseur prudent, plus limitée pour une personne dynamique.
Investir 5 000 euros en bourse en 2026 : ETF, actions et PEA
La bourse reste un axe central pour qui recherche une performance supérieure à l’inflation sur plusieurs années. Un capital de 5 000 euros suffit amplement pour construire une stratégie diversifiée via des ETF, voire quelques lignes d’actions en direct, en s’appuyant sur les enveloppes fiscales françaises : PEA et compte-titres.
Les ETF, outil clé pour investir 5 000 euros de façon diversifiée
Les ETF (fonds indiciels cotés) répliquent la performance d’un indice boursier (CAC 40, MSCI World, S&P 500, etc.). Ils conviennent particulièrement à un capital de 5 000 euros car ils offrent une diversification instantanée, des frais de gestion réduits et une grande lisibilité.
En 2026, l’offre d’ETF couvre la plupart des thématiques : actions mondiales, obligations, secteurs spécifiques, stratégies responsables. En investissant sur quelques ETF bien choisis, vous répartissez votre risque entre des centaines d’entreprises.
- Avantage coûts : frais de gestion souvent inférieurs à 0,30 % par an sur les grands indices.
- Diversification : exposition à de nombreux titres dès un seul achat.
- Transparence : composition de l’indice publique et méthodologie claire.
À partir de 5 000 euros, une structure du type ETF actions monde + ETF zone euro + ETF obligataire fournit déjà un socle équilibré pour un horizon de long terme. L’accord entre cette allocation et votre profil de risque reste toutefois déterminant.
PEA ou compte-titres : quelle enveloppe pour 5 000 euros ?
En France, deux grandes enveloppes accueillent les investissements boursiers : le PEA (Plan d’Épargne en Actions) et le compte-titres ordinaire. Leur logique fiscale et juridique diffère, ce qui influence votre choix.
| Critère | PEA | Compte-titres |
|---|---|---|
| Univers d’investissement | Actions et ETF éligibles principalement Europe | Actions, ETF, obligations, matières premières synthétiques, produits dérivés |
| Fiscalité des gains | Après 5 ans, exonération d’impôt sur le revenu sur les plus-values et dividendes, hors prélèvements sociaux | Gains imposés au PFU (30 % en général) ou barème progressif + prélèvements sociaux |
| Plafond de versement | Plafond global (susceptible d’évoluer, se référer à la réglementation en vigueur en 2026) | Aucun plafond légal |
| Disponibilité | Rachats libres mais fermeture du plan possible en cas de retrait avant certaines durées, selon la réglementation en cours | Retraits libres sans effet sur la structure du compte |
Avec 5 000 euros, un PEA constitue souvent une porte d’entrée efficace. Il permet d’accumuler des ETF éligibles avec une fiscalité allégée au-delà de cinq ans de détention. Le compte-titres reste utile pour les actifs non éligibles au PEA (certains ETF mondiaux, obligations, etc.).
Investir en actions en direct avec 5 000 euros
Les actions en direct séduisent par leur côté concret : participation à des entreprises identifiables, perception de dividendes, droit de vote en assemblée générale. Avec 5 000 euros, il reste possible de constituer un petit portefeuille de titres vifs, à condition de limiter les frais et la concentration.
Une sélection de quelques valeurs solides, issues de secteurs diversifiés, réduit le risque spécifique. L’analyse fondamentale (bilan, perspectives, positionnement concurrentiel) prend tout son sens pour éviter la spéculation sur des titres purement spéculatifs.
- Prioriser des sociétés rentables, avec historique solide de résultats.
- Éviter les frais de courtage excessifs qui grignotent un petit capital.
- Ne pas concentrer plus de 5 à 10 % du portefeuille sur un seul titre pour limiter le risque spécifique.
« Investir, c’est détenir des entreprises de qualité pendant longtemps, pas surfer sur chaque rumeur de marché. »
Sur 5 000 euros, les actions en direct interviennent souvent en complément des ETF, plutôt que comme unique véhicule, pour ne pas perdre le bénéfice de la diversification large.
Pour des capitaux plus modestes, une logique proche reste valable. Des ressources dédiées comme investir de petites sommes détaillent des approches adaptées à des budgets inférieurs.
Immobilier avec 5 000 euros : pierre-papier, fractionné et SCPI
L’immobilier fascine par sa dimension tangible et sa capacité à générer des loyers. Avec 5 000 euros, un achat en direct paraît limité, mais les solutions de pierre-papier et d’investissement fractionné ouvrent d’autres voies. Ces montages donnent accès à des actifs immobiliers via des parts ou des fractions, sans devoir mobiliser un apport massif.
SCPI et OPCI : mutualiser le risque immobilier
Les SCPI (Sociétés Civiles de Placement Immobilier) collectent l’épargne des investisseurs pour acquérir et gérer un parc immobilier locatif (bureaux, commerces, santé, résidentiel). Les revenus distribués proviennent des loyers, nets de charges et de frais de gestion.
Avec 5 000 euros, vous financez l’achat de quelques parts de SCPI, parfois logées dans une assurance-vie pour bénéficier du cadre fiscal de cette enveloppe. Les OPCI (Organismes de Placement Collectif Immobilier) fonctionnent sur une logique proche, avec une composante plus financière (liquidité accrue, exposition à des valeurs mobilières).
- Atout diversification : accès à un portefeuille immobilier large, réparti sur plusieurs zones géographiques et typologies de biens.
- Gestion déléguée : la société de gestion s’occupe de la recherche de locataires, des travaux, des arbitrages.
- Ticket d’entrée accessible : quelques centaines ou milliers d’euros suffisent pour acheter des parts.
En contrepartie, les SCPI demeurent des placements à horizon long. La valeur des parts et les revenus dépendent du marché immobilier et de la qualité de la gestion. La liquidité n’est pas instantanée, même si des marchés secondaires existent.
Immobilier fractionné et crowdfunding immobilier
En 2026, les plateformes d’immobilier fractionné se multiplient. Elles proposent d’acquérir des fractions de biens (logements, locaux commerciaux, immeubles) sous forme de parts numériques. Le ticket d’entrée réduit rend cet univers accessible dès quelques centaines d’euros.
Le crowdfunding immobilier reste également une voie envisagée par de nombreux épargnants. Vous financez une opération immobilière (promotion, rénovation, marchand de biens) en échange d’une rémunération potentielle à l’échéance du projet.
- Montants accessibles : plusieurs projets acceptent des tickets à partir de 1 000 euros ou moins.
- Durée définie : les projets ont une échéance annoncée (souvent entre 12 et 36 mois).
- Rendement annoncé : la plateforme présente un taux de rendement cible, non garanti.
« Le rendement affiché sur les projets de crowdfunding immobilier reste une cible théorique, non une promesse contractuelle. »
Pour un capital de 5 000 euros, une exposition limitée à ce type de support garde du sens. Une diversification entre plusieurs projets, des analyses détaillées des risques (promoteur, marché local, garanties) et une vision long terme s’imposent pour ne pas transformer ce levier attractif en source de frustration.
Stratégies diversifiées : comment répartir 5 000 euros en 2026
Une répartition cohérente de vos 5 000 euros repose sur l’équilibre entre sécurité, rendement potentiel et horizon de temps. Il n’existe pas de schéma universel, mais des modèles-types illustrent des démarches structurées. L’idée centrale : éviter le tout ou rien et combiner plusieurs briques.
Exemples d’allocation pour différents profils
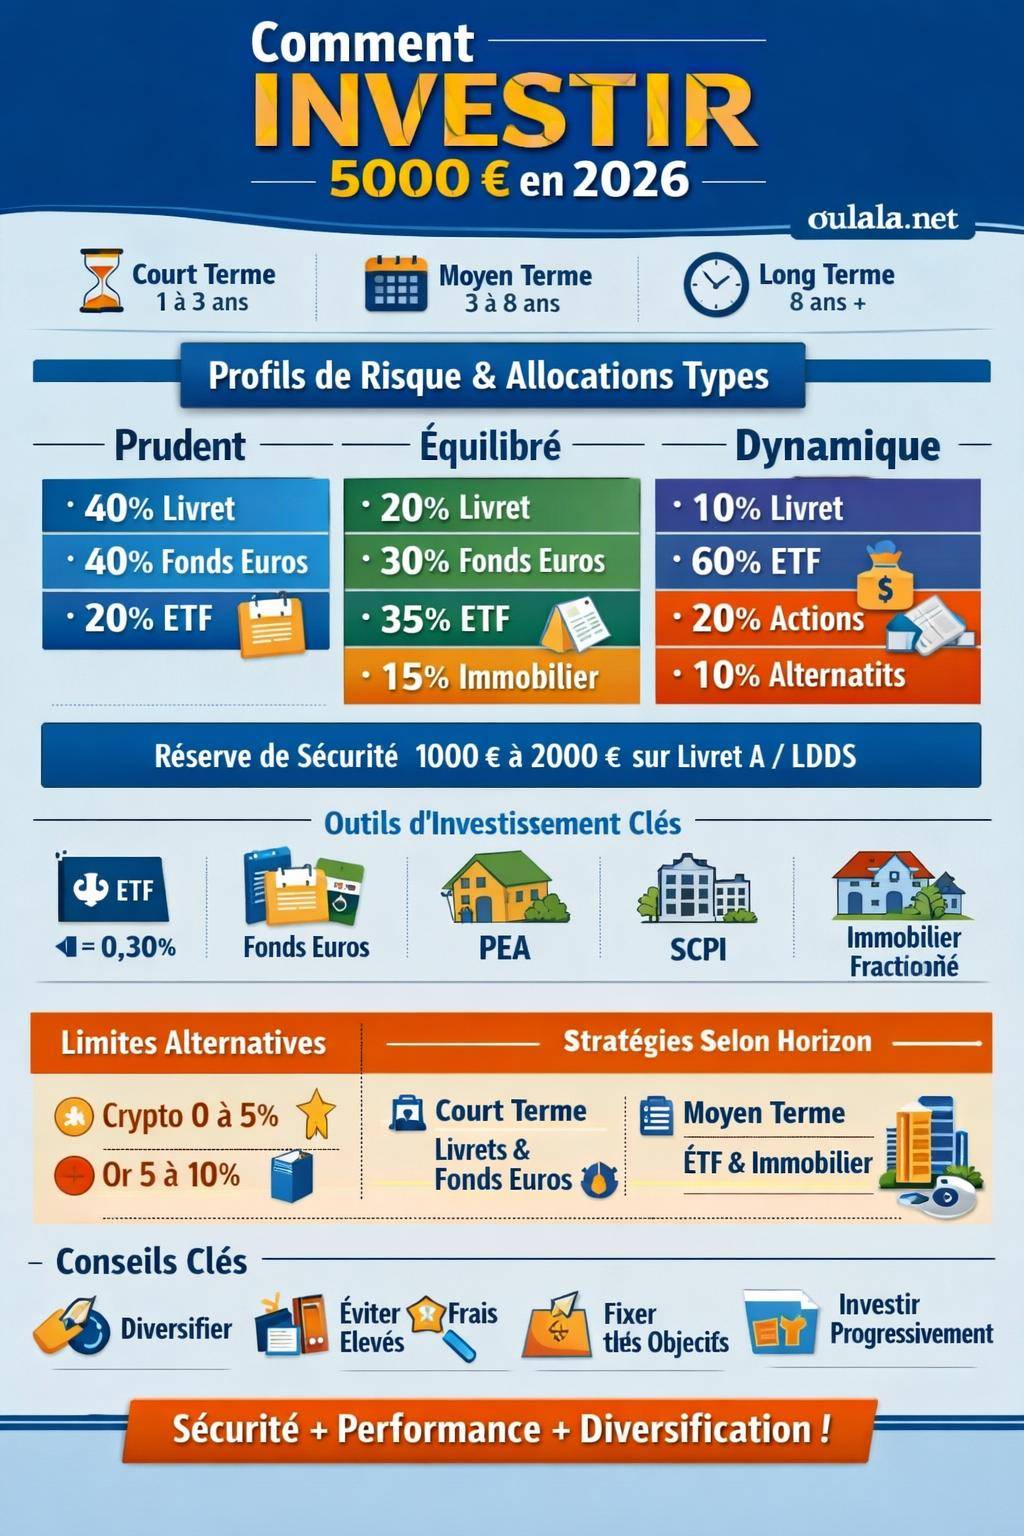
Les exemples ci-dessous n’ont pas valeur de conseil personnalisé. Ils illustrent cependant des logiques de construction de portefeuille pour trois profils distincts. Les pourcentages s’appliquent à un capital de 5 000 euros.
| Profil | Support | Allocation indicative |
|---|---|---|
| Prudent | Livret A / LDDS | 40 % (2 000 €) |
| Prudent | Assurance-vie fonds euros | 40 % (2 000 €) |
| Prudent | ETF actions monde via PEA ou assurance-vie | 20 % (1 000 €) |
| Équilibré | Livret A / LDDS | 20 % (1 000 €) |
| Équilibré | Fonds euros assurance-vie | 30 % (1 500 €) |
| Équilibré | ETF actions monde + Europe | 35 % (1 750 €) |
| Équilibré | Immobilier (SCPI, immobilier fractionné) | 15 % (750 €) |
| Dynamique | Livret A / LDDS (trésorerie) | 10 % (500 €) |
| Dynamique | ETF actions monde, émergents, thématiques | 60 % (3 000 €) |
| Dynamique | Actions en direct / small caps | 20 % (1 000 €) |
| Dynamique | Immobilier ou investissement alternatif | 10 % (500 €) |
Ces répartitions montrent comment un même capital de 5 000 euros se décline selon la tolérance au risque. En ajustant les pourcentages, vous adaptez le niveau de volatilité globale et l’espérance de rendement.
Gérer le timing d’investissement : d’un coup ou en plusieurs fois ?
Injecter 5 000 euros en une fois expose au risque de tomber sur un point haut de marché. Investir par paliers (stratégie dite « d’investissement progressif ») lisse le prix d’achat et atténue l’impact des fluctuations à court terme. En revanche, cette approche retarde parfois l’exposition à la hausse si les marchés montent rapidement.
En 2026, avec des marchés toujours volatils, une combinaison des deux approches conserve du sens : une première mise de départ significative puis des compléments réguliers. Cette logique se transpose à des montants plus modestes, comme abordé dans comment investir 1 000 euros, ou à des capitaux plus importants, comme placer 10 000 euros.
Investissements alternatifs avec 5 000 euros : crypto, or, private equity
Au-delà des supports traditionnels, plusieurs investisseurs s’intéressent aux actifs alternatifs : crypto-actifs, métaux précieux, private equity, financement participatif d’entreprises. Ces solutions introduisent de la diversification mais aussi une complexité et un risque spécifiques.
Crypto-actifs : rôle d’une petite poche spéculative
Les crypto-actifs restent très volatils en 2026. Ils présentent un potentiel de hausse marqué mais aussi des phases de correction de grande ampleur. Cette classe d’actifs ne se traite jamais comme un simple livret. Une allocation réduite, strictement encadrée, limite l’impact d’une chute éventuelle.
Sur 5 000 euros, une exposition entre 0 et 5 % suffit largement pour un investisseur diversifié. L’objectif consiste davantage à s’exposer à une technologie et à un écosystème que de rechercher un enrichissement brutal. La sélection des plateformes, la sécurisation des clés et la compréhension du fonctionnement (blockchain, validation, risques réglementaires) restent centrales.
- Limiter l’allocation à une part marginale du patrimoine.
- Se restreindre à quelques actifs majeurs, plus liquides.
- Préparer la gestion de la sécurité (portefeuilles, authentification, sauvegarde).
Or et métaux précieux : valeur refuge et diversification
L’or conserve un rôle spécifique dans de nombreux portefeuilles. Il ne génère pas de revenu, mais il agit comme valeur refuge en période d’incertitude financière ou géopolitique. L’accès se fait via l’or physique (pièces, lingotins) ou via des produits financiers répliquant le cours du métal.
Pour un montant de 5 000 euros, une exposition limitée à 5 – 10 % peut jouer un rôle de diversification. Par nature, l’or n’offre ni coupon ni dividende, mais son comportement diffère souvent des marchés actions, ce qui stabilise parfois la performance globale du portefeuille.
Private equity et financement participatif d’entreprises
Le private equity et le financement participatif de PME ou de start-up séduisent par leur impact économique direct et leur potentiel de rendement. Ils s’accompagnent toutefois d’un risque élevé de perte en capital et d’une liquidité très réduite.
Les plateformes de financement participatif permettent déjà d’engager quelques centaines d’euros par projet. Pour un capital de 5 000 euros, une approche prudente consiste à réserver une fraction très limitée à ce type de support, en diversifiant sur plusieurs entreprises.
« Investir dans des entreprises non cotées renforce l’économie réelle, mais suppose d’accepter la possibilité de pertes totales sur certains dossiers. »
Une analyse rigoureuse des projets, de l’équipe dirigeante, du modèle économique et des perspectives sectorielles s’impose. Sans cette grille de lecture, l’investissement se résume à un pari, loin d’une démarche structurée.
Horizons de temps et scénarios concrets pour investir 5 000 euros en 2026
La durée de placement oriente fortement vos choix. 5 000 euros immobilisés trois ans ne reçoivent pas la même allocation que 5 000 euros mis de côté pour vingt ans. L’ajustement de l’horizon d’investissement limite les erreurs de support.
Stratégie court terme (1 à 3 ans)
Sur un horizon court, la priorité va à la sécurité du capital et à la liquidité. Les marchés boursiers n’offrent aucune garantie sur une période aussi brève. Les fluctuations de cours peuvent annuler des années de gains en quelques semaines.
Dans ce cas, les 5 000 euros se dirigent principalement vers :
- Livret A, LDDS et assimilés pour la trésorerie immédiate.
- Fonds en euros d’assurance-vie pour une rémunération plus intéressante, sous réserve des conditions de disponibilité.
- Éventuellement des obligations court terme ou fonds obligataires prudents, en restant attentif au risque de taux.
Une exposition aux actions reste marginale, voire absente, sauf si vous acceptez une prise de risque assumée pour une part précise du capital, en toute connaissance des aléas.
Stratégie moyen terme (3 à 8 ans)
Sur un horizon de 3 à 8 ans, les marchés actions deviennent plus raisonnables statistiquement, même si la volatilité subsiste. L’allocation des 5 000 euros peut alors s’équilibrer davantage entre sécurité et dynamisme.
Une stratégie typique pour cet horizon :
- Une poche sécurisée (livrets + fonds euros) représentant entre 30 et 60 % selon votre profil.
- Une poche actions via ETF (PEA, assurance-vie, compte-titres) représentant le reste.
- Éventuellement une petite exposition à l’immobilier (SCPI, immobilier fractionné) pour diversifier les sources de revenus.
L’ajustement progressif au fil du temps, en réduisant la part d’actifs risqués à l’approche de l’échéance, limite l’impact d’un retournement de marché trop proche de la date de réalisation de votre projet.
Stratégie long terme (8 ans et plus)
À long terme, 5 000 euros investis régulièrement renforcés par des versements complémentaires se transforment en base solide de patrimoine. Les statistiques historiques montrent que sur de longues périodes, les actions tendent à surperformer les actifs sans risque, malgré les cycles de baisse temporaire.
Sur un horizon de plus de 8 ans, l’allocation peut devenir nettement plus offensive, notamment à travers :
- Une forte proportion d’ETF actions monde et zones développées.
- Une exposition raisonnée aux marchés émergents pour booster le potentiel de croissance.
- Un complément immobilier (SCPI, crowdfunding) et, à la marge, des actifs alternatifs sélectionnés.
Erreurs fréquentes à éviter lorsqu’on investit 5 000 euros
Les pièges de l’investissement ne se limitent pas aux produits exotiques. De nombreuses erreurs se glissent dans des choix a priori classiques. Les identifier à l’avance donne un avantage réel et protège votre capital.
Suivre les modes et les « coups » du moment
Les réseaux sociaux et certains médias mettent en avant des « opportunités » spectaculaires, souvent a posteriori. Construire une stratégie sur ce type de signal expose à des achats au plus haut et à des ventes précipitées après une chute.
Une sélection rationnelle des supports, basée sur des critères clairs et un horizon défini, apporte plus de stabilité que les changements fréquents de cap. La cohérence de long terme s’avère plus décisive que la performance d’un trimestre isolé.
Négliger les frais et la fiscalité
Sur un capital de 5 000 euros, chaque pourcentage de frais pèse. Des frais d’entrée élevés, des frais de gestion excessifs ou des frais de courtage répétés réduisent directement votre rendement net. La même vigilance s’applique à la fiscalité : choisir une enveloppe inadaptée conduit parfois à payer plus d’impôts que nécessaire.
- Comparer les frais de courtage des courtiers en ligne avant d’acheter des actions ou ETF.
- Comparer les frais de gestion et d’arbitrage des contrats d’assurance-vie.
- Évaluer l’impact de la fiscalité (PEA, compte-titres, assurance-vie) sur les gains à long terme.
« Un rendement brut séduisant perd vite de son attrait lorsque les frais et les impôts grignotent chaque année une part importante des gains. »
Confondre épargne de précaution et investissement
Une épargne de précaution se conserve sur des supports liquides et sûrs. Elle couvre les accidents de vie, non les objectifs de performance. Confondre les deux conduit à deux erreurs fréquentes : immobiliser à long terme de l’argent nécessaire rapidement, ou au contraire laisser sur un compte courant un capital sans projet précis.
La bonne pratique consiste à séparer clairement ces deux blocs :
- Bloc de sécurité : 3 à 6 mois de dépenses courantes, sur livrets sécurisés.
- Bloc d’investissement : capital dédié à la croissance et aux projets, réparti sur des supports adaptés à l’horizon visé.
Avec 5 000 euros, une partie peut alimenter l’épargne de précaution si celle-ci reste insuffisante, le reste rejoignant une stratégie d’investissement cohérente.
Mettre en œuvre votre plan d’investissement de 5 000 euros en 2026
L’élaboration théorique ne suffit pas. La valeur d’un plan se mesure à sa mise en application concrète et à son suivi. Un capital de 5 000 euros bien géré joue le rôle de premier pilier patrimonial, à enrichir progressivement.
Étapes concrètes pour passer à l’action
Pour transformer vos 5 000 euros en levier structuré, une séquence simple aide à avancer sans blocage :
- Définir vos objectifs chiffrés et datés (court, moyen, long terme).
- Déterminer votre profil de risque en fonction de votre situation et de votre psychologie.
- Choisir les enveloppes adaptées (livrets, assurance-vie, PEA, compte-titres).
- Sélectionner quelques supports clés (ETF, fonds euros, SCPI, etc.) cohérents avec ce cadre.
- Planifier les versements : mise initiale + éventuels versements programmés.
- Mettre en place un suivi annuel pour ajuster l’allocation si nécessaire.
Au fil du temps, ces 5 000 euros ne restent pas isolés. De nouveaux versements, des hausses éventuelles de revenus, des projets qui évoluent transforment progressivement ce capital initial en véritable socle de votre stratégie financière.









