

Investir en bourse attire de plus en plus d’épargnants qui veulent dynamiser leur argent sans y passer leurs journées. Les marchés ont signé des performances marquantes en 2025, avec un MSCI Emerging autour de +33,03 %, un proche de +24,98 %, ou encore un Nasdaq à +20,36 %. Même le CAC 40 a progressé entre +10,42 % et +13,3 %, avant d’enchaîner un nouveau record à 8 396 points mi-janvier 2026.
Face à ces chiffres, beaucoup de débutants s’interrogent : par où commencer, quels supports utiliser, comment limiter le risque et bâtir une stratégie cohérente dans le temps. Les réponses existent, à condition de comprendre la logique des marchés, le rôle des ETF, l’intérêt d’un PEA et les grands thèmes porteurs pour 2026 et au-delà…
| Élément clé | Synthèse |
| Objectif | Comprendre les bases pour débuter en bourse sans connaissances préalables 📈 |
| Principes essentiels | Apprendre comment fonctionnent les actions, risques, diversification et valorisation. |
| Premiers pas | Choisir un courtier fiable, définir son budget et sa stratégie d’investissement. |
| Approche recommandée | Investissement progressif, long terme, focus sur ETF ou actions solides. |
| Émissions à retenir | Comprendre que la bourse comporte des risques mais peut devenir une source durable de croissance financière. |
Sommaire
Comprendre la bourse quand on débute : les bases à connaître
Investir en bourse repose sur une idée simple : financer des entreprises ou des États en échange d’une part de leurs bénéfices ou d’intérêts. En pratique, l’investisseur débutant se retrouve face à des termes techniques : actions, indices, ETF, volatilité, diversification. Maîtriser ce vocabulaire donne un cadre clair et évite les décisions impulsives.
La bourse reflète l’anticipation des investisseurs sur les bénéfices futurs des entreprises, la croissance économique, les taux d’intérêt et le contexte géopolitique. Les marchés montent et descendent au gré de ces attentes, parfois de façon rapide. Un débutant avance avec davantage de sérénité en comprenant que les fluctuations à court terme ne remettent pas toujours en cause la tendance de fond.
Actions, indices et ETF : le trio de base
Une action représente une fraction du capital d’une entreprise cotée. En détenant une action, l’investisseur profite potentiellement :
- de la hausse du cours, si le marché valorise mieux l’entreprise ;
- des dividendes, c’est-à-dire une part des bénéfices redistribuée aux actionnaires.
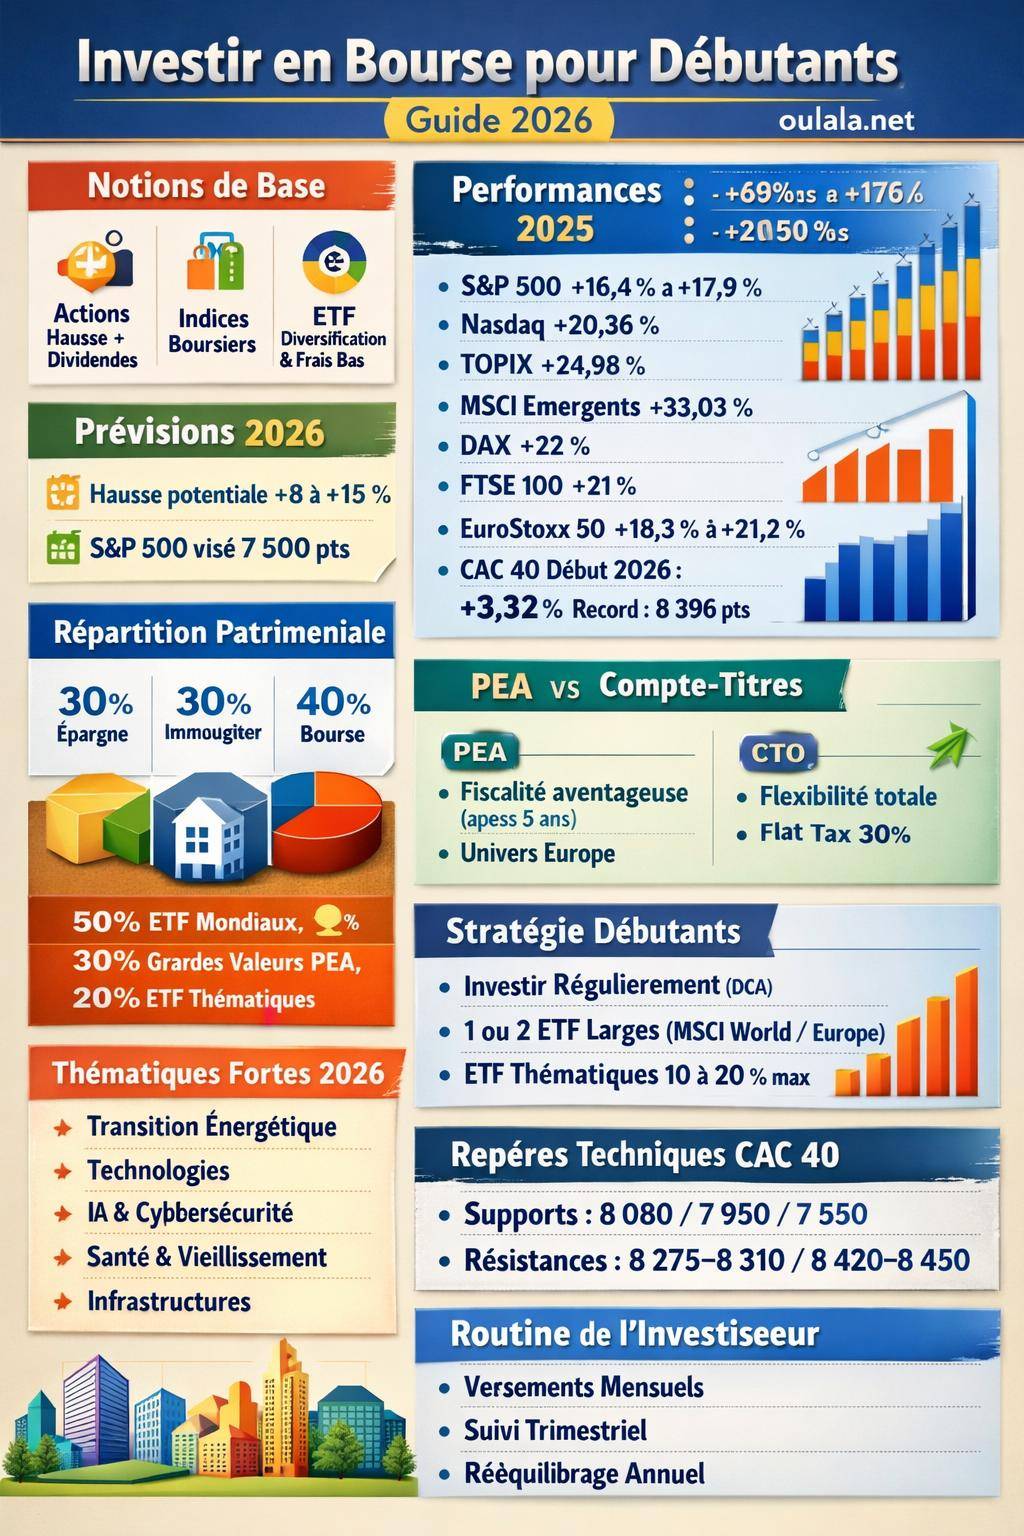
Un indice boursier regroupe un ensemble d’actions selon des règles précises : pays (CAC 40, DAX, FTSE 100), zone (EuroStoxx 50, Stoxx 600, MSCI Europe), secteur (technologie, santé), taille d’entreprise. Par exemple, en 2025, plusieurs grands indices ont progressé :
| Indice | Zone / Type | Performance 2025 |
|---|---|---|
| S&P 500 | États-Unis, grandes capitalisations | entre +16,39 % et +17,88 % |
| Nasdaq | États-Unis, technologique | +20,36 % |
| TOPIX | Japon | +24,98 % |
| MSCI Emerging | Marchés émergents | +33,03 % |
| DAX | Allemagne | +22 % |
| FTSE 100 | Royaume-Uni | +21 % |
| EuroStoxx 50 | Zone euro | entre +18,3 % et +21,20 % |
| Stoxx 600 | Europe élargie | +16,6 % |
| MSCI Europe | Europe | +16,4 % |
| CAC 40 | France | entre +10,42 % et +13,3 % |
Un ETF (Exchange Traded Fund), ou fonds indiciel coté, réplique un indice : en achetant une part d’ETF, l’investisseur s’expose à tout l’indice d’un seul coup, sans sélectionner individuellement chaque action. Cette approche constitue un pilier pour débutants, car elle offre une diversification immédiate et un fonctionnement transparent.
« Un ETF permet d’investir dans un panier de dizaines voire de centaines d’actions avec un seul ordre en bourse. L’investisseur mutualise son risque sur un ensemble d’entreprises au lieu de dépendre d’un seul titre. »
Performance passée et potentiels 2026 : replacer les chiffres dans leur contexte
Les performances de 2025 témoignent d’un environnement porteur sur les marchés actions. Le début de l’année 2026 prolonge cette dynamique, avec un CAC 40 en hausse de +3,32 % sur la seule période du 1er au 14 janvier 2026, et un record historique à 8 396 points. Les prévisions des grandes maisons d’analyse pour 2026 évoquent encore une hausse des indices comprise entre 8 % et 15 % sur l’année, et un potentiel d’environ 5 % sur les six mois menant vers décembre 2026.
UBS cible un S&P 500 autour de 7 500 points, avec une croissance des bénéfices d’environ 14 % au global et 11 % hors « Magnificent 7 ». Le CAC 40 est envisagé dans une zone de 8 700 à 9 000 points, ce qui représente encore une marge de progression potentielle par rapport aux niveaux de début 2026.
« Les prévisions ne constituent jamais une garantie, mais elles structurent le scénario central des marchés. L’investisseur particulier garde un horizon long terme et s’appuie sur une diversification solide plutôt que sur des paris à court terme. »
Un débutant garde toutefois en tête que le passé ne préjuge pas de l’avenir. Les scénarios de marché s’appuient sur des hypothèses qui évoluent. C’est précisément cette incertitude qui justifie une approche progressive et diversifiée, plutôt qu’une exposition massive et immédiate.
Définir une stratégie boursière quand on débute
Réussir en bourse repose moins sur la recherche du « bon coup » que sur une stratégie structurée. Le débutant pose des bases claires : objectifs, horizon de placement, tolérance au risque, montant disponible, rôle de la bourse dans son patrimoine global. Cette réflexion conditionne le type de supports, le rythme d’investissement et la part d’ETF versus actions en direct.
Clarifier ses objectifs financiers et son horizon
Un plan d’investissement efficace répond à une question simple : pourquoi investir ? Les réponses possibles varient :
- préparer un complément de retraite à 20 ou 25 ans ;
- constituer un capital pour un projet immobilier à 8 ou 10 ans ;
- accélérer un objectif d’indépendance financière, en parallèle d’une stratégie décrite dans un guide complet pour devenir riche ;
- valoriser une épargne disponible sur un horizon indéfini, sans projet précis.
Plus l’horizon d’investissement est long, plus l’investisseur supporte aisément les variations temporaires. À l’échelle de plusieurs années, les phases de baisse tendent à être amorties par les périodes de hausse, à condition de rester exposé et de conserver une allocation cohérente.
Évaluer son profil de risque sans se mentir
Un débutant progresse rapidement lorsqu’il évalue honnêtement son profil de risque. Deux dimensions comptent :
- la capacité de risque : situation professionnelle, stabilité des revenus, niveau d’épargne de précaution, dettes ;
- la tolérance psychologique : réaction face à une baisse de -10 % ou -20 % du portefeuille, confort émotionnel, expérience passée.
Même si les marchés actions offrent un potentiel de rendement plus élevé que les placements sécurisés (Livret A et LDDS se situent autour de 1,70 %), ils impliquent des fluctuations parfois marquées. Un investisseur débutant structure son exposition progressivement pour tester sa réaction face aux variations.
Intégrer la bourse dans un patrimoine global
La bourse reste un pilier parmi d’autres dans un patrimoine équilibré. Une répartition représentative pour de nombreux particuliers peut ressembler à :
- 30 % en épargne sécurisée (Livret A, LDDS, fonds euros) pour la trésorerie, les urgences, les projets à court terme ;
- 30 % en immobilier (résidence principale, locatif, SCPI, foncières cotées) pour la stabilité, la visibilité des loyers, l’effet de levier du crédit ;
- 40 % sur les marchés financiers, dont :
- 50 % en ETF mondiaux ;
- 30 % en grandes valeurs françaises éligibles PEA ;
- 20 % en ETF thématiques (transition énergétique, santé, technologies, infrastructures).
Cette structure illustre une logique : séparer le capital de sécurité des placements boursiers, tout en combinant diversification géographique, sectorielle et thématique. Chaque investisseur adapte ces proportions à sa situation, mais la démarche de segmentation demeure pertinente.
Choisir entre PEA et compte-titres : le cadre fiscal
En France, deux enveloppes dominent pour investir en bourse : le PEA (Plan d’Épargne en Actions) et le compte-titres ordinaire. Le choix entre ces deux supports influence la fiscalité, l’univers d’investissement et la souplesse de gestion. Un investisseur débutant gagne à comprendre rapidement ces différences pour structurer son patrimoine boursier.
Le PEA : un outil puissant pour l’investisseur de long terme
Le PEA permet d’investir principalement sur des actions européennes et des ETF éligibles. En contrepartie de cette restriction, il offre une fiscalité avantageuse après quelques années de détention.
- Horizon conseillé : long terme (5 ans et plus) ;
- Univers : actions et ETF européens, certains ETF mondiaux éligibles ;
- Fiscalité : exonération d’impôt sur le revenu sur les gains après 5 ans, seuls les prélèvements sociaux restent dus.
Pour un débutant, le PEA s’impose souvent comme l’enveloppe prioritaire pour investir sur les actions françaises et européennes, notamment via :
- des ETF larges (MSCI Europe, Stoxx 600, EuroStoxx 50) ;
- de grandes valeurs françaises éligibles ;
- des ETF thématiques éligibles alignés avec ses convictions.
Le compte-titres ordinaire : flexibilité maximale
Le compte-titres offre une grande liberté : actions monde entier, ETF de toutes zones, obligations, produits structurés. En contrepartie, les gains sont soumis au régime de la flat tax (ou barème progressif sur option).
- Horizon : court, moyen ou long terme ;
- Univers : mondial, sans contrainte géographique ;
- Fiscalité : flat tax de 30 % (12,8 % d’impôt + 17,2 % de prélèvements sociaux) par défaut, avec possibilité de barème sur option.
Le compte-titres complète le PEA, surtout pour accéder aux ETF mondiaux non éligibles PEA ou à certaines thématiques spécifiques. Il constitue également un outil adapté pour mettre en œuvre des stratégies plus sophistiquées, à réserver à un stade plus avancé.
Investir via ETF : une approche adaptée aux débutants
Les ETF connaissent une forte montée en puissance chez les particuliers. La digitalisation et l’essor des banques en ligne et néo-brokers mettent ces produits en avant pour leur simplicité, leurs frais réduits et leur diversification automatisée. Pour un débutant, les ETF constituent souvent une base solide.
Pourquoi les ETF séduisent les investisseurs particuliers
Les avantages des ETF pour un investisseur novice sont nombreux :
- Diversification instantanée : un seul ETF mondial peut regrouper plusieurs centaines d’actions réparties sur différents pays et secteurs ;
- Frais généralement bas : les ETF indiciels facturent des frais de gestion réduits par rapport à de nombreux fonds actifs ;
- Simplicité de suivi : l’indice de référence sert de repère clair pour mesurer la performance ;
- Accessibilité : une part d’ETF se négocie comme une action, souvent avec un ticket d’entrée modéré.
« De nombreux débutants réussissent à bâtir un portefeuille robuste uniquement avec 1 ou 2 ETF larges, sans analyser chaque entreprise individuellement. »
La base recommandée pour un débutant : 1 ou 2 ETF larges
Pour démarrer, une structure très simple fonctionne déjà :
- 1 ETF mondial (ou quasi mondial) répliquant un indice large, par exemple MSCI World ou ACWI ;
- et/ou 1 ETF grandes entreprises françaises ou européennes (CAC 40, MSCI Europe, Stoxx 600, EuroStoxx 50) logé dans un PEA.
Ce socle couvre déjà de nombreux secteurs (technologies, santé, consommation, finance, industrie) et plusieurs zones géographiques. Il se prête bien à une approche d’investissement mensuel régulier, avec un effort de suivi limité.
ETF thématiques : transition énergétique, technologies, santé, infrastructures
Une fois la base en place, certains investisseurs ajoutent des ETF thématiques pour exprimer des convictions spécifiques. Les grandes thématiques structurantes de 2026 incluent :
- Transition énergétique : énergies renouvelables, efficacité énergétique, électrification des usages ;
- Technologies : cloud, intelligence artificielle, cybersécurité, semi-conducteurs ;
- Santé et vieillissement : biotechnologies, dispositifs médicaux, maisons de retraite, laboratoires pharmaceutiques ;
- Infrastructures : réseaux, data centers, logistique, transport.
Ces ETF thématiques restent plus concentrés et souvent plus volatils que les ETF larges. Un débutant réserve généralement une part limitée de son portefeuille à ces thématiques (par exemple 10 % à 20 %) et conserve une base largement diversifiée.
Construire un portefeuille boursier étape par étape
Après le choix de l’enveloppe (PEA, compte-titres) et des grandes lignes de diversification, un investisseur débutant structure son portefeuille avec une démarche progressive. L’objectif consiste à passer d’une épargne dormante sur Livret A ou LDDS à un ensemble cohérent de positions boursières, alignées avec sa stratégie.
Répartition type pour un profil particulier
Une allocation inspirée des pratiques observées chez de nombreux particuliers peut ressembler à :
- 40 % du patrimoine financier en marchés (bourse), répartis comme suit :
- 50 % en ETF mondiaux (zone principale de diversification) ;
- 30 % en grandes valeurs françaises dans un PEA ;
- 20 % en ETF thématiques liés aux tendances structurelles (énergie, santé, tech, infrastructures).
- 30 % du patrimoine financier en épargne sécurisée (Livret A, LDDS à 1,70 %, fonds euros) ;
- 30 % du patrimoine total en immobilier (résidence principale, investissement locatif, SCPI).
Cette structuration illustre la logique de séparation entre :
- un socle de sécurité (épargne liquide, immobilier stable) ;
- un moteur de croissance (bourse, via ETF et actions).
Chaque investisseur adapte ces pourcentages selon ses contraintes mais conserve l’idée de ne pas tout concentrer sur un unique type d’actif.
Stratégie d’investissement progressif (versements programmés)
Entrer en une seule fois sur les marchés expose à un timing défavorable éventuel. Une alternative consiste à déployer son capital progressivement :
- définir une somme globale destinée à la bourse (par exemple 10 000 €) ;
- la répartir sur 10 ou 20 mois (500 à 1 000 € par mois) ;
- investir chaque mois sur les mêmes ETF, selon une clé de répartition fixe.
Cette approche lisse le prix d’achat, réduit l’influence du hasard du point d’entrée et renforce la discipline. Elle s’accorde particulièrement bien avec un plan d’épargne mensuel couplé à un PEA ou un compte-titres. Pour approfondir les mécanismes de lissage et de diversification, un détour par les bases de l’investissement boursier apporte un complément utile.
Suivi, rééquilibrage et discipline
Une fois le portefeuille en place, la gestion ne se limite pas à observer les cours. L’investisseur suit :
- la répartition réelle de son portefeuille par rapport à l’allocation cible ;
- l’évolution de son horizon et de ses objectifs ;
- l’impact éventuel de changements majeurs (situation professionnelle, projet à court terme).
Le rééquilibrage consiste à ramener la répartition vers la cible lorsque certains actifs ont beaucoup monté ou baissé. Par exemple, si les ETF thématiques ont fortement progressé et représentent désormais 30 % du portefeuille au lieu de 20 %, l’investisseur peut :
- alléger légèrement ces ETF thématiques ;
- renforcer les ETF de base (monde, Europe) pour retrouver la structure initiale.
Exploiter les tendances de marché sans spéculation excessive
Les marchés boursiers obéissent à des tendances de fond : innovation technologique, transition énergétique, vieillissement de la population, essor des infrastructures numériques. Un débutant profite de ces tendances via des ETF et des grandes valeurs, sans nécessairement se livrer à une spéculation de court terme.
Thématiques structurantes pour 2026 et au-delà
Les grandes tendances suivantes s’affirment dans les allocations des investisseurs :
- Transition énergétique : décarbonation, réseaux intelligents, stockage de l’énergie ;
- Technologies : IA générative, cybersécurité, cloud, 5G/6G, data centers ;
- Santé et vieillissement : soins de longue durée, pharmas, équipements médicaux ;
- Infrastructures : logistique, transport, réseaux d’électricité et de télécommunication.
Ces thématiques ne garantissent aucun rendement, mais elles répondent à des besoins réels et à des politiques publiques de long terme. Les intégrer raisonnablement dans un portefeuille apporte une dimension de croissance potentielle complémentaire aux indices larges.
Lecture des niveaux techniques : le cas du CAC 40
Sombrer dans un suivi obsessionnel des graphiques ne sert pas l’investisseur débutant. En revanche, comprendre quelques repères techniques offre un éclairage utile. Sur le CAC 40, certains niveaux techniques récents illustrent cette approche :
- supports secondaires : 8 080 points, 7 950 points, 7 550 points ;
- support majeur autour de 8 000 points ;
- résistances identifiées : 8 275 – 8 310 points et 8 420 – 8 450 points.
Ces zones correspondent à des régions de prix où les acheteurs ou vendeurs se sont déjà manifestés. Un investisseur long terme ne construit pas toute sa stratégie sur ces niveaux, mais les intègre comme éléments de contexte lorsqu’il étale ses entrées ou ses renforcements.
« Les niveaux techniques indiquent où le marché a réagi par le passé. Ils précisent le terrain, mais ne dictent pas une certitude sur les mouvements futurs. »
Gérer le risque : erreurs fréquentes et bonnes pratiques
La gestion du risque fait partie intégrante de l’investissement boursier. Un débutant se prémunit contre les déceptions en évitant quelques pièges récurrents et en appliquant des principes simples : diversification, horizon de long terme, règles claires de gestion de la mise.
Erreurs courantes des débutants en bourse
Plusieurs comportements reviennent souvent :
- tout miser sur une seule action « à la mode » ;
- acheter après une hausse spectaculaire, par peur de manquer l’opportunité ;
- vendre dans la panique après une correction, sans lien avec la stratégie de départ ;
- négliger la fiscalité et multiplier les arbitrages coûteux ;
- ignorer les frais de transaction et les spreads sur certains produits.
Ces erreurs ne relèvent pas d’un manque de compétence technique insurmontable, mais d’un manque de cadre. Un plan simple, écrit, avec des règles de diversification et un horizon clair, réduit déjà significativement le risque de décisions impulsives.
Outils concrets de gestion du risque
Un investisseur débutant s’appuie sur plusieurs mécanismes :
- diversification par ETF larges (monde, Europe) ;
- limitation des thématiques concentrées à une part raisonnable du portefeuille ;
- épargne de précaution séparée des comptes d’investissement ;
- échelonnement des entrées pour réduire le risque lié au timing ;
- suivi périodique plutôt que quotidien du portefeuille.
Passer à l’action : choisir son intermédiaire et son mode opératoire
Le passage de la théorie à la pratique se joue au moment de l’ouverture des comptes (PEA, compte-titres) et du choix du courtier. Les années récentes voient un essor marqué des banques en ligne et néo-brokers, qui simplifient l’accès aux ETF et réduisent les frais pour les particuliers.
Choisir une plateforme adaptée à un débutant
Pour un investisseur novice, quelques critères guident le choix :
- frais de courtage sur les ordres d’ETF et d’actions ;
- frais de garde éventuels ;
- qualité de l’interface (clarté des informations, accès aux relevés) ;
- offre d’ETF compatibles avec ses besoins (monde, Europe, thématiques) ;
- possibilité de PEA, si l’enveloppe est prioritaire.
Le PEA chez une banque en ligne ou un courtier spécialisé peut s’accompagner d’un compte-titres pour les ETF non éligibles. La combinaison des deux donne un outil complet pour structurer une stratégie d’investissement cohérente, en cohérence avec des objectifs plus larges détaillés dans des ressources comme comment investir en bourse.
Fréquence des ordres et discipline opérationnelle
De nombreux débutants gagnent en efficacité en simplifiant leurs opérations :
- un versement mensuel fixe sur PEA et/ou compte-titres ;
- l’achat systématique des mêmes ETF selon une clé prédéfinie ;
- un point de suivi trimestriel ou semestriel du portefeuille ;
- un rééquilibrage éventuel une fois par an.
Cette routine réduit le temps consacré au suivi et éloigne l’investisseur des décisions impulsives. Elle permet, mois après mois, de construire un capital boursier aligné avec ses objectifs et son niveau de risque.









