

Ouvrir un PEA quand on débute en bourse soulève immédiatement une série de questions : quel courtier choisir, combien investir, comment limiter les risques tout en profitant vraiment de la fiscalité du plan ?
Entre banques en ligne, néo‑courtiers et établissements traditionnels, les offres se multiplient et les frais varient fortement. Certains acteurs mettent en avant des ordres quasi gratuits, d’autres misent sur l’accompagnement ou la simplicité. Les écarts de performance à long terme se révèlent pourtant bien réels…
| Critère clé | Pourquoi c’est important pour un débutant | Ce qu’il faut viser |
|---|---|---|
| Frais de courtage | Évite que les petits investissements soient mangés par les frais. | 0€ à 1€ par ordre, ou formules low‑cost |
| Frais de gestion / garde | Un PEA peut devenir coûteux si des frais récurrents existent. | 0€ obligatoires pour rester compétitif |
| Interface et pédagogie | Facilite les premiers pas et limite les erreurs. | Applis simples, outils éducatifs, simulateurs |
| Accès aux ETF | Le plus simple pour débuter sans gérer des actions individuellement. | Large choix d’ETF éligibles PEA |
| Service client | Important pour comprendre et corriger rapidement les erreurs. | Disponible, réactif, support chat ou téléphone |
| Simplicité d’ouverture | Motivant pour un débutant qui veut se lancer vite. | Ouverture 100% en ligne en quelques minutes |
Simulateur de Rendement PEA
Parametres d’investissement
Sommaire
Comprendre le PEA débutant : définition, intérêts et fonctionnement
Le Plan d’Épargne en Actions (PEA) constitue une enveloppe d’investissement dédiée aux actions européennes et à certains fonds. Ce compte permet d’acheter des titres tout en profitant d’un cadre fiscal avantageux après quelques années de détention. Pour un débutant, le PEA représente un outil structuré qui aide à investir progressivement sur les marchés financiers, sans multiplier les produits complexes.
Un PEA se compose toujours de deux éléments : un compte-titres où sont logées les actions, ETF, SICAV ou FCP éligibles, et un compte espèces associé pour recevoir les versements et les dividendes. L’investisseur alimente le plan, passe des ordres, puis laisse agir le temps et les intérêts composés.
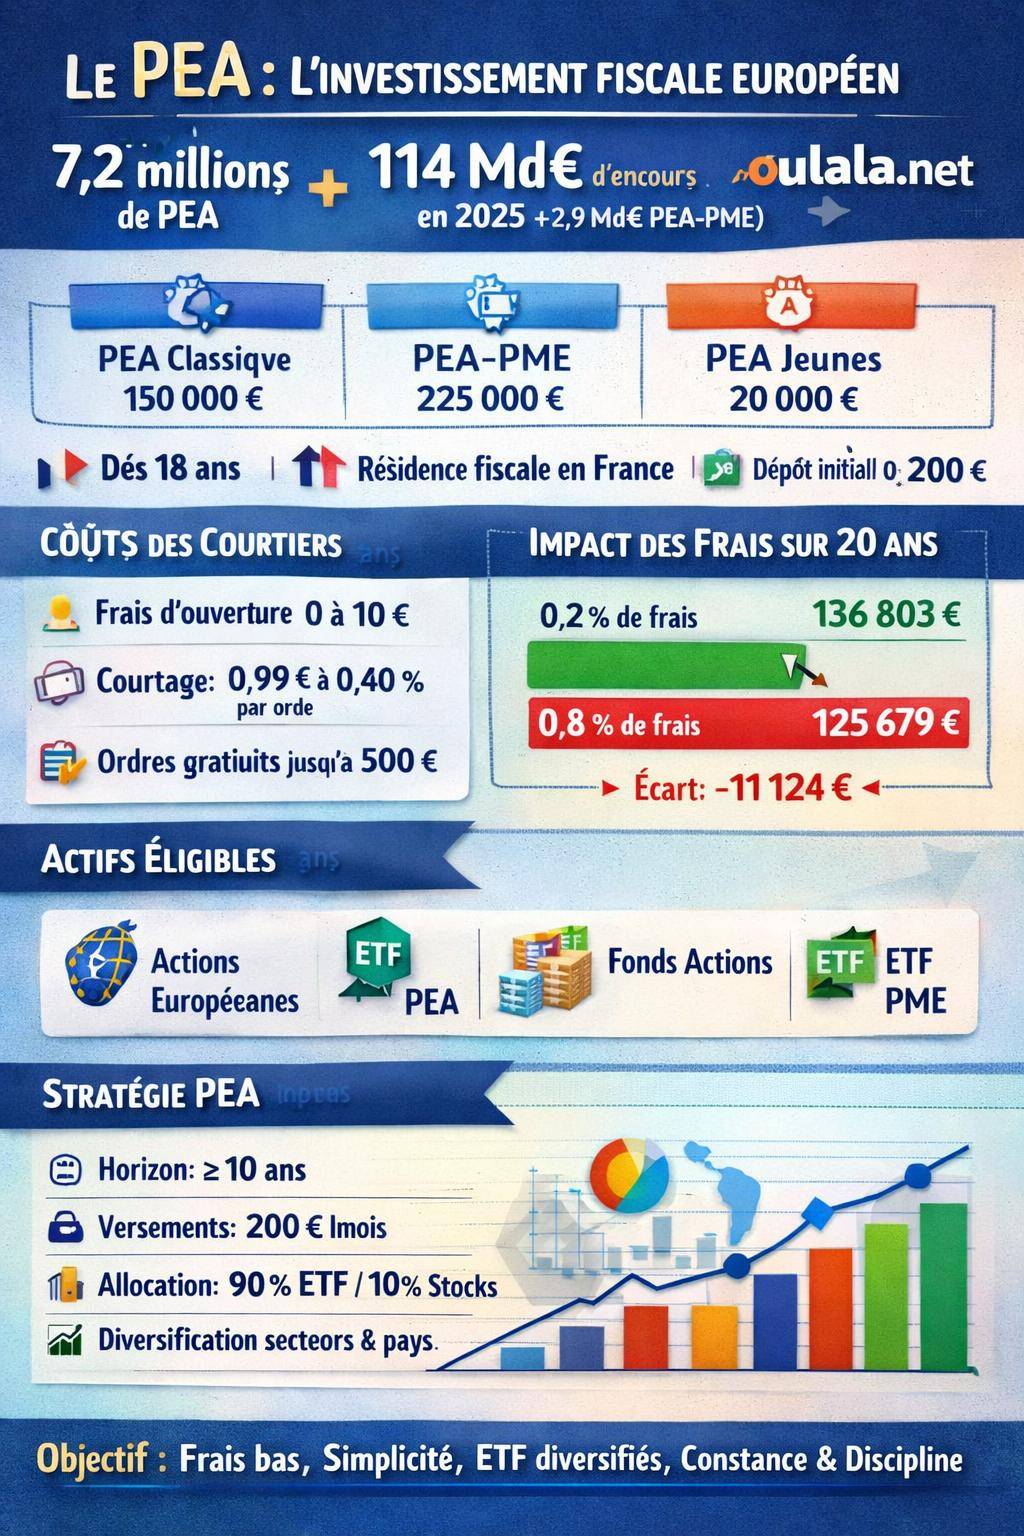
En 2025, le marché français compte environ 7,2 millions de PEA, pour un encours cumulé de près de 114 milliards d’euros. À cela s’ajoutent les PEA‑PME, qui pèsent plus de 2,9 milliards d’euros d’encours. Ce succès traduit le rôle central du PEA dans la construction d’un patrimoine financier orienté vers les entreprises européennes.
« Le PEA reste l’un des rares outils qui récompense réellement la patience : plus la durée de détention se prolonge, plus l’avantage fiscal se renforce. »
Les différents types de PEA disponibles
Plusieurs variantes de PEA existent, chacune avec son plafond et son public cible. Connaître ces limites aide à bâtir une stratégie cohérente, notamment si l’on envisage d’investir en couple ou pour un enfant majeur.
| Type de PEA | Public visé | Plafond de versement | Spécificités |
|---|---|---|---|
| PEA classique | Adulte résident fiscal français | 150 000 € | Socle principal d’investissement actions / ETF européens |
| PEA‑PME | Investisseur orienté PME‑ETI | 225 000 € | Ciblé sur les PME et ETI, fonds et ETF PME éligibles |
| PEA « jeunes » | 18‑25 ans rattachés au foyer fiscal | 20 000 € | Permet aux jeunes adultes de commencer tôt l’investissement |
Le plafond global cumulé PEA + PEA‑PME ne peut pas dépasser 225 000 € de versements. Le PEA « jeunes » est quant à lui plafonné à 20 000 €, avec des règles spécifiques de cumul au sein du foyer fiscal.
Les critères indispensables pour choisir le meilleur PEA débutant
Choisir un PEA revient avant tout à sélectionner un intermédiaire financier : banque traditionnelle, banque en ligne, courtier spécialisé ou néo‑courtier. Pour un débutant, trois axes dominent : les frais, la qualité de l’interface et l’accompagnement pédagogique. L’accès aux marchés et la variété des supports éligibles complètent ce tableau.
Conditions d’ouverture d’un PEA pour débutant
Les conditions réglementaires d’ouverture restent relativement homogènes d’un établissement à l’autre. La loi impose un âge minimum de 18 ans et une résidence fiscale en France. Un contribuable ne peut détenir qu’un seul PEA classique, mais peut y ajouter un PEA‑PME sous réserve de respecter les plafonds globaux.
Les conditions chiffrées constatées sur le marché se situent dans les fourchettes suivantes :
- Dépôt à l’ouverture : entre 0 € et 200 € selon les courtiers, beaucoup acceptent une ouverture sans versement initial élevé.
- Montant minimum par ordre : de 0 € à 100 €, certains néo‑courtiers ou banques en ligne autorisent de très petits tickets.
- Frais d’ouverture : la plupart des acteurs affichent des frais compris entre 0 € et 10 €.
Les droits de garde tendent à disparaître sur les PEA orientés grand public : les offres analysées indiquent des droits de garde à 0 €, ce qui simplifie la facturation et limite les coûts récurrents qui pèsent sur la performance.
Frais de courtage et structure tarifaire : un enjeu clé à long terme
Les frais de courtage constituent le poste de coûts qui influence le plus la performance à long terme sur un PEA. Un ordre d’achat ou de vente supporte généralement un minimum fixe ou un pourcentage du montant, parfois avec un système de tranches.
Les données disponibles montrent par exemple :
- Des tarifs fixes par ordre chez certains courtiers (0,99 € par transaction, voire moins pour les plans programmés).
- Des pourcentages variables en fonction du montant de l’ordre (0,48 % sur un petit montant, puis 0,18 % et 0,12 % au‑delà de certains seuils).
- Des offres promotionnelles avec ordres à frais réduits jusqu’à un certain montant, puis facturation au‑delà.
Un niveau de courtage typique autour de 0,40 % s’observe sur de nombreuses offres classiques. Les courtiers en ligne et les néo‑courtiers descendent souvent en dessous en couplant faible commission et absence de frais d’inactivité.
Comparatif de quelques structures de frais pour un PEA débutant
Pour mesurer l’impact de la tarification, il faut comparer les grilles proposées par différents acteurs. Le tableau ci‑dessous synthétise des ordres passés sur Euronext pour des profils orientés débutants :
| Courtier / Banque | Ordres à bas montant | Politique de gratuité / seuils | Droits de garde | Frais d’ouverture |
|---|---|---|---|---|
| Fortuneo | Ordres gratuits jusqu’à 500 €, puis 0,35 % au‑delà | 1 ordre gratuit par mois sur un certain montant, puis facturation par pourcentage | 0 € | Entre 0 € et 10 € selon offre |
| Bourse Direct | Grille dégressive : 0,99 € (0–500 €), 1,90 € (500–1000 €), 2,90 € (1000–2000 €), 3,80 € (2000–4400 €), puis 0,09 % au‑delà | Ordres très accessibles sur petites tailles, offre d’appel agressive pour débutants actifs | 0 € | Entre 0 € et 10 € |
| Trade Republic | Ordres simples facturés 0,99 €, plans d’investissement récurrents à 0 € | Modèle centré sur les plans programmés et la simplicité tarifaire | 0 € | 0 € à 10 € |
| Crédit Agricole | < 500 € : 0,48 % – 500–1000 € : 0,18 % – > 1000 € : 0,12 % | Grille proportionnelle, davantage orientée clientèle agence | 0 € (offres récentes sans droits de garde) | Variable selon caisse régionale |
| Boursobank | < 399 € : 0,50 % – 399–500 € : 1,99 € | Structure mixte en pourcentage et montant fixe sur petits ordres | 0 € | La plupart du temps 0 € |
Ce type de grille met en évidence un point crucial : les petits ordres répétés deviennent coûteux dans un modèle pourcentage + minimum. Un débutant qui fractionne trop ses achats supporte des frais récurrents qui grignotent la performance. Les plateformes offrant des plans d’investissement programmés à 0 € ou des ordres très peu chers sur petites tailles s’adaptent mieux aux apports mensuels réguliers.
Impact des frais sur la performance à long terme du PEA
Les frais réduisent directement la rentabilité. Sur un horizon long, la différence entre des frais modérés et des frais élevés produit un écart cumulé significatif, même si les montants versés restent identiques. La mécanique des intérêts composés accentue cet effet année après année.
Sur un exemple d’investissement de 10 000 € uniques avec un rendement brut hypothétique de 6 % annuel, les simulations donnent :
- Frais modérés : capital final d’environ 16 300 €.
- Frais élevés : capital final proche de 15 800 €.
La différence atteint déjà 500 € sur un seul versement. En ajoutant des investissements mensuels, l’écart s’amplifie davantage.
Un scénario d’investissement mensuel de 200 € pendant 20 ans, avec un capital de départ de 10 000 € et un rendement annuel théorique de 7 %, illustre encore mieux cette réalité :
- Avec 0,2 % de frais annuels : capital final proche de 136 803 €.
- Avec 0,8 % de frais annuels : capital final d’environ 125 679 €.
La différence atteint 11 124 € sur la période, pour un effort d’épargne identique. Pour un débutant qui se projette sur 10 à 20 ans, la sélection d’un PEA à frais contenus ne relève pas d’un détail.
« Sur 20 ans, quelques dixièmes de pourcent de frais en plus ou en moins se traduisent par des milliers d’euros d’écart. Mieux vaut passer une heure à comparer les courtiers qu’accepter des coûts élevés par habitude. »
Fiscalité du PEA pour débutant : comprendre les règles sans jargon
Le grand atout du PEA reste son traitement fiscal après plusieurs années de détention. Les gains (plus‑values et dividendes réinvestis) bénéficient d’une exonération d’impôt sur le revenu, sous réserve de respecter certaines conditions de durée.
La mécanique générale fonctionne selon deux blocs : la fiscalité en cas de retrait avant 5 ans, puis la fiscalité au‑delà de ce seuil. Les prélèvements sociaux, eux, restent toujours dus, même après 5 ans.
Avantage fiscal après 5 ans de détention
À partir de 5 ans d’ancienneté, le PEA offre un régime attractif :
- Exonération d’impôt sur le revenu sur les gains réalisés dans le plan.
- Prélèvements sociaux maintenus, au taux en vigueur (en évolution vers environ 18,6 % dans les prochaines années, avec hausse de la CSG annoncée autour de 10,6 %).
- Possibilité de procéder à des retraits partiels sans clôturer le plan.
Les dividendes moyens distribués par les sociétés du marché français avoisinent par exemple 5,78 % en 2025. Logés dans un PEA conservé plus de 5 ans, ces dividendes subissent les prélèvements sociaux mais échappent à l’impôt sur le revenu, ce qui améliore le rendement net.
Retraits avant 5 ans : assouplissements récents
La réglementation a évolué pour offrir davantage de flexibilité, notamment via les anciennes règles de la Loi Macron et les ajustements récents. Certains retraits avant 5 ans sont désormais autorisés sans clôture immédiate, en particulier dans le cadre de Mécanismes d’Épargne en Portefeuille (MEP), même si certains titres MEP deviennent non éligibles au PEA depuis février 2025.
Pour un débutant, la bonne approche consiste à considérer le PEA comme un instrument de long terme. La durée recommandée se situe au‑delà de 10 ans, afin de profiter pleinement de la fiscalité et de limiter l’impact des à‑coups boursiers.
Quels actifs choisir dans un PEA débutant ?
Un PEA n’autorise pas tous les types de placements. Le cadre légal cible principalement les actions européennes et certains fonds éligibles. La bonne construction de portefeuille dépend ensuite du profil de risque, de l’horizon de placement et du temps disponible pour suivre les marchés.
Actions européennes, ETF, fonds : panorama des actifs éligibles
Les catégories d’actifs éligibles au PEA comprennent notamment :
- Actions européennes (sociétés dont le siège se situe dans l’Union européenne ou l’Espace économique européen).
- ETF (trackers) éligibles PEA, majoritairement investis en actions de sociétés européennes, parfois structurés pour répliquer des indices mondiaux tout en respectant les critères PEA.
- SICAV et FCP (fonds actions) conformes aux règles d’éligibilité.
- Fonds et ETF PME‑ETI pour le PEA‑PME, orientés vers les petites et moyennes capitalisations.
- Fonds compatibles sans titres vifs pour ceux qui souhaitent déléguer totalement la sélection de valeurs à un gérant.
Les secteurs mis en avant pour les années à venir couvrent la transition énergétique, la technologie européenne, la santé et la biotechnologie, ainsi que les entreprises liées au vieillissement de la population. Un débutant peut exposer son PEA à ces thématiques via des ETF sectoriels ou des fonds spécialisés, sans choisir une à une les actions.
Pourquoi les ETF « World » PEA‑compatibles conviennent bien aux débutants
Pour un premier PEA, une stratégie efficace consiste à utiliser des ETF diversifiés éligibles, souvent présentés comme ETF « World » ou « ACWI » compatibles PEA. Ces fonds indiciels permettent de s’exposer à un large panier d’actions avec un seul instrument, en répliquant un indice mondial tout en respectant les contraintes européennes.
Le principe : un ETF PEA‑éligible investit massivement en actions européennes, puis utilise des techniques de réplication indirecte ou des paniers d’actions pour reproduire au mieux la performance d’indices élargis. L’investisseur bénéficie alors d’une diversification géographique et sectorielle significative, sans multiplier les lignes.
« Pour un PEA débutant, un ETF PEA‑éligible large, complété d’un petit “bac à sable” de titres individuels, offre un compromis intéressant entre simplicité, diversification et apprentissage. »
Méthodologie d’investissement pour un PEA débutant
Au‑delà du choix du courtier et des supports, la gestion quotidienne du PEA repose sur une méthode claire. Sans processus, le débutant se laisse facilement guider par l’émotion, achetant au plus haut et vendant dans les creux.
Construire une stratégie selon son profil
Un accompagnement adapté aide à aligner la stratégie sur le profil de risque. Les grandes étapes consistent à :
- Définir un horizon d’investissement d’au moins 10 ans.
- Déterminer un montant mensuel d’épargne soutenable (par exemple 100 à 300 €).
- Choisir un niveau de risque compatible avec sa tolérance aux pertes temporaires.
- Formaliser une allocation cible (par exemple 80 % ETF large, 20 % ETF sectoriels ou actions européennes de qualité).
Beaucoup de débutants gagnent en sérénité avec des investissements programmés mensuels ou trimestriels, qui limitent l’arbitrage émotionnel et l’obsession du « bon moment » pour entrer sur le marché.
Mettre en place une watchlist et un processus d’analyse
Avant d’acheter une action ou un ETF, la création d’une watchlist structurée permet de suivre un nombre limité de valeurs, d’analyser leur comportement et de se former aux fondamentaux. Cette liste sert de base à l’exécution des ordres, plutôt que de réagir à chaud aux actualités.
Pour les actions individuelles, l’analyse peut intégrer :
- Les ratios financiers (PER, marge opérationnelle, endettement, rendement du dividende).
- La qualité du bilan et la récurrence des résultats.
- La dynamique sectorielle (croissance structurelle, risques réglementaires, innovation).
Pour les ETF, la focale se déplace vers :
- La composition de l’indice (pays, secteurs, taille des entreprises).
- Le niveau de frais internes (TER).
- Le mode de réplication (physique ou synthétique) et l’éligibilité PEA.
Courtiers recommandés pour un PEA débutant
Les courtiers les plus adaptés aux débutants combinent généralement frais contenus, interface intuitive et outils pédagogiques. Parmi les acteurs souvent mis en avant pour un premier PEA, on retrouve notamment :
- Fortuneo : structure tarifaire intéressante sur les petits ordres et offre orientée grand public, interface adaptée pour suivre ses investissements sans complexité excessive.
- Saxo Banque : plateforme plus riche en fonctionnalités, tout en restant accessible aux profils débutants avec une certaine curiosité pour les marchés.
Pour des profils déjà à l’aise, des acteurs internationaux comme IBKR (Interactive Brokers) apportent un accès plus large à de nombreuses places, mais l’interface et la richesse fonctionnelle ciblent davantage les investisseurs confirmés.
Gestion du risque dans un PEA débutant
La gestion du risque ne se limite pas au choix d’actions réputées « sûres ». Il s’agit de structurer l’ensemble du dispositif : montant investi, diversification, rythme des versements, et discipline en cas de baisse de marché. Un PEA permet de lisser les points d’entrée grâce aux versements réguliers.
Diversification et taille des positions
Pour limiter les à‑coups, un PEA débutant gagne à intégrer rapidement une logique de diversification :
- Plusieurs secteurs (industrie, technologie, santé, consommation, énergie).
- Plusieurs pays européens (France, Allemagne, Pays‑Bas, pays nordiques, etc.).
- Mélange d’ETF larges et éventuellement de quelques actions de qualité (grandes capitalisations, bilans solides).
La taille de chaque position doit rester cohérente avec le capital global : rares sont les cas où une seule ligne mérite plus de 10 % du portefeuille pour un profil débutant. Cette discipline réduit l’impact d’une mauvaise surprise sur une entreprise isolée.
Horizon de placement et gestion émotionnelle
Les marchés boursiers connaissent des phases de hausse et de baisse parfois brutales. Un PEA conçu comme un outil d’épargne de long terme accepte ces fluctuations. L’investisseur débutant qui surveille son plan au quotidien vit chaque correction comme une alerte, alors que la perspective à 10 ou 15 ans lisse ces à‑coups.
Une règle simple aide à rester aligné : avant chaque versement, rappeler l’objectif temporel (par exemple la retraite, des études d’enfants, un projet à plus de 15 ans) plutôt que l’évolution de la dernière semaine. Le PEA devient ainsi un cadre discipliné, non un outil de trading à court terme.
Évolutions réglementaires et contexte 2026
La réglementation du PEA continue d’évoluer. Les principaux chantiers identifiés concernent les prélèvements sociaux, la CSG et l’éligibilité de certains titres ou mécanismes particuliers (comme les MEP). Ces ajustements modifient la ventilation précise de la fiscalité mais ne remettent pas en cause le principe général du PEA.
Les orientations connues à ce stade incluent :
- Une trajectoire vers des cotisations sociales autour de 18,6 % sur les gains du PEA.
- Une hausse de CSG autour de 10,6 %.
- La mise à l’écart de certains titres MEP devenus non éligibles à partir de février 2025.
Les pouvoirs publics maintiennent le PEA comme un vecteur central de financement des entreprises européennes et de participation des ménages au capital. Les aménagements portent surtout sur des détails techniques et des clarifications de critères d’éligibilité.
Articuler PEA et autres projets d’épargne
Le PEA ne vit pas isolé du reste du patrimoine. Un débutant doit positionner ce plan par rapport à son épargne de précaution, à des projets à court terme et à d’éventuels investissements alternatifs (immobilier, assurance vie, épargne courte).
Une organisation cohérente suit généralement ce schéma :
- Épargne de sécurité : 3 à 6 mois de dépenses courantes en liquidités sur un livret, à ne pas investir en bourse.
- Projets à moyen terme (3–5 ans) : instruments plus prudents, en dehors du PEA si l’horizon reste trop court.
- Investissement long terme (10 ans et plus) : PEA au cœur du dispositif, complété éventuellement d’une assurance vie pour la partie obligataire ou diversifiée hors actions.
Le PEA se positionne ainsi comme le compartiment dédié à la croissance en actions, alors que d’autres enveloppes prennent en charge la sécurité et la liquidité à court terme.
Approfondir sa culture financière en parallèle du PEA
Ouvrir un PEA ne constitue pas un aboutissement mais un point de départ. L’expérience se construit au fil des années grâce au suivi des marchés, à la lecture de documents d’information (DICI, prospectus, rapports annuels) et à la confrontation de ses choix avec les résultats obtenus.
Un débutant gagne aussi à enrichir sa vision via d’autres thématiques d’investissement : par exemple, étudier le financement des infrastructures touristiques, les entreprises liées à la mobilité douce ou aux territoires côtiers. Cette curiosité peut amener à s’intéresser à des secteurs présents dans certains indices ou ETF, mais également à des approches plus concrètes de l’économie réelle.
Dans cette logique, approfondir la compréhension de régions comme la Baie de Somme et ses activités incontournables ou analyser la dynamique économique d’un territoire que l’on visite en famille (guide détaillé de la Baie de Somme, circuits touristiques en voiture via par exemple un itinéraire structuré ou un séjour de deux jours sur place) fournit des exemples concrets de l’impact des investissements publics et privés sur un écosystème local. Ce type d’observation nourrit ensuite la réflexion de l’investisseur sur les secteurs, les tendances de consommation et les enjeux environnementaux.









