

Près de 58 millions de personnes détiennent un Livret A, souvent par réflexe, parfois par habitude. Montant moyen déposé : 7 482 €, soit à peine un tiers du plafond possible. Derrière ces chiffres se cachent des choix d’épargne qui ressemblent à une évidence… mais qui laissent parfois beaucoup d’argent sur la table.
Entre rendement réel proche de zéro, plafonds mal utilisés, concurrence des autres livrets réglementés et placements plus stratégiques, le Livret A concentre des malentendus. Certaines erreurs se répètent chez la plupart des épargnants, y compris chez ceux qui pensent bien maîtriser leur épargne de précaution. Les lignes qui suivent éclairent ces angles morts.
| Point clé | À retenir |
| Plafond limité | Impossible de dépasser un montant fixe, ce qui limite la croissance de l’épargne. |
| Taux parfois défavorable | Le rendement peut être inférieur à l’inflation, entraînant une perte de valeur réelle. |
| Multiplication interdite | Un seul livret A par personne, sous peine de régularisation. |
| Faux sentiment de sécurité | Beaucoup pensent que c’est la meilleure option long terme, alors qu’il sert surtout de réserve de trésorerie. |
| Dépôts inutiles | Laisser trop d’argent sur le livret empêche de profiter d’investissements plus rentables. |
Sommaire
Livret A : un produit rassurant, mais souvent mal compris
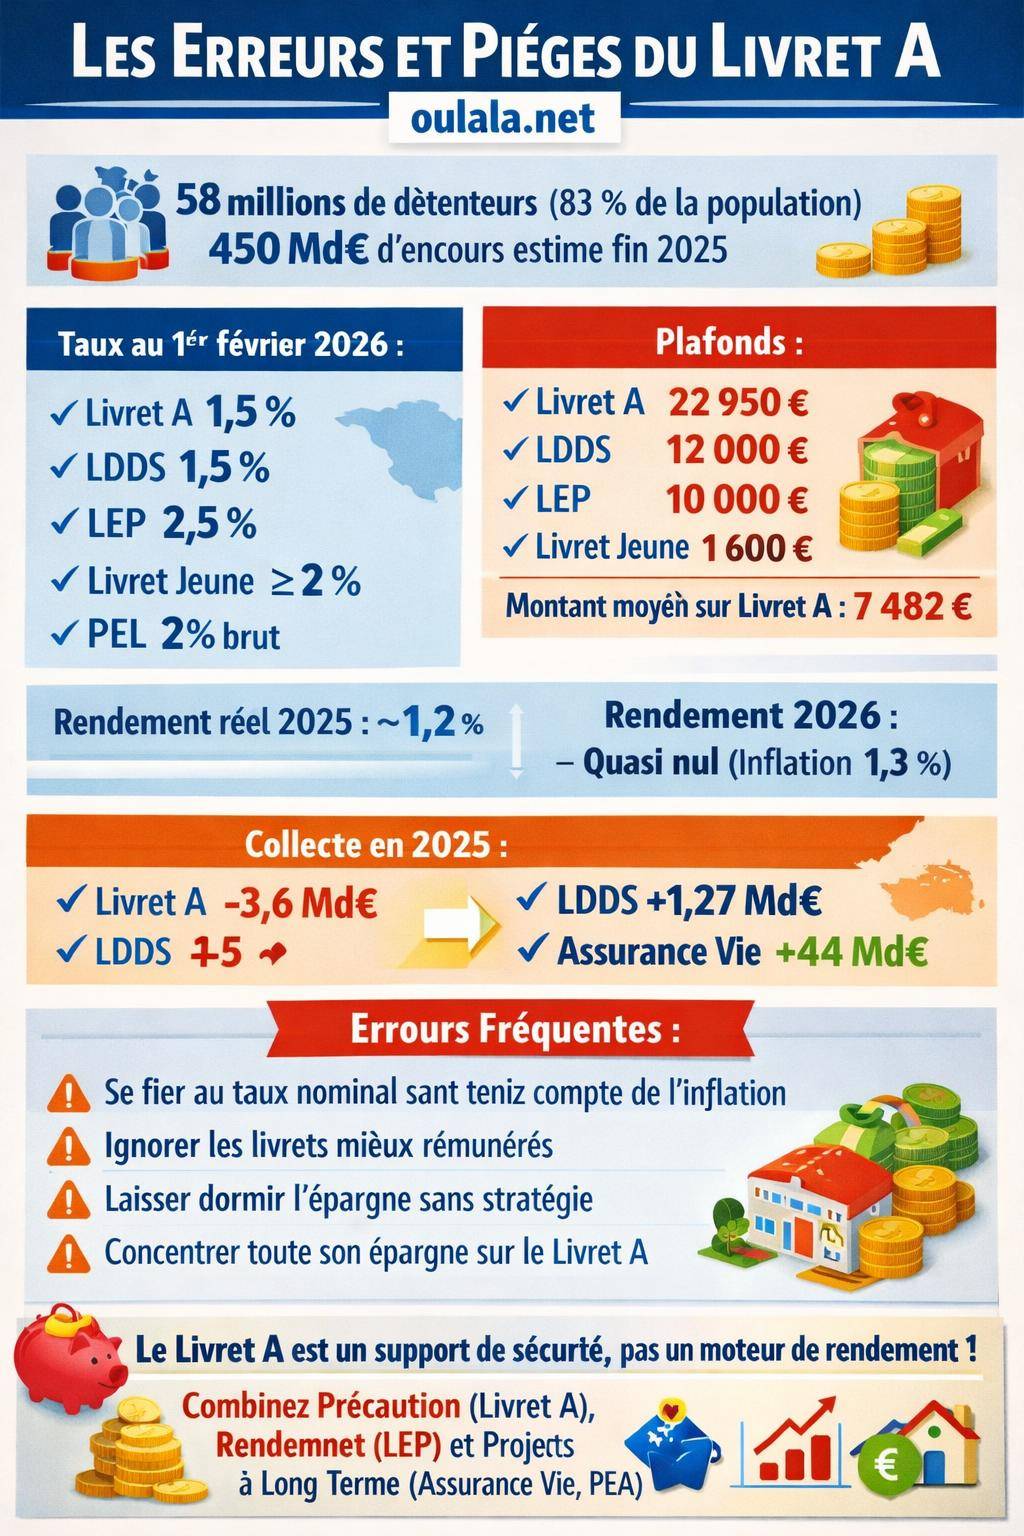
Le Livret A occupe une place singulière dans le patrimoine financier des ménages. Plus de 58 millions de détenteurs, soit environ 83 % de la population, l’utilisent comme support principal pour leur épargne disponible. Ce succès s’explique par une triple promesse : capital garanti, disponibilité à tout moment, exonération d’impôt sur le revenu et de prélèvements sociaux.
Pourtant, cette apparente évidence conduit souvent à des décisions approximatives. Beaucoup de titulaires se limitent au réflexe : « je mets tout sur le Livret A », sans comparer avec le LDDS, le LEP, le livret Jeune ou d’autres solutions comme l’assurance vie en fonds euros ou certains comptes à terme. Résultat : un rendement moyen décevant et une stratégie d’épargne peu alignée avec leurs objectifs.
Au 1er février 2026, le taux de rémunération du Livret A s’établit à 1,5 %. Le LDDS affiche le même taux, tandis que le LEP sert 2,5 %, et que les fonds euros d’assurance vie affichent en moyenne un rendement supérieur au Livret A (avec des variations selon les contrats). Ces écarts de performance illustrent l’intérêt d’un diagnostic complet de son épargne de précaution.
Erreur n°1 : confondre taux nominal et rendement réel du Livret A
La majorité des épargnants se focalise sur un chiffre : le taux officiel du Livret A. En février 2026, il est fixé à 1,5 %. Sur le papier, le capital progresse. En pratique, le pouvoir d’achat de cette épargne suit une autre trajectoire, liée à l’inflation.
Sur l’année 2025, le rendement réel (taux du Livret A moins inflation) s’établit autour de 1,2 %. Pour 2026, avec une inflation estimée proche de 1,3 %, le rendement réel glisse vers un niveau presque nul. L’épargne conserve sa valeur à peu près stable, sans progression significative, mais sans perte brutale non plus.
Quand le Livret A protège à peine du renchérissement des prix
Un Livret A à 1,5 % dans un environnement d’inflation à 1,3 % n’offre qu’une avance de 0,2 point. À court terme, l’épargne ne s’érode pas fortement, ce qui rassure. À long terme, cette marge ténue limite la constitution d’un capital significatif.
Pour un épargnant qui vise un projet sur dix ans (étude des enfants, achat immobilier, complément de retraite), confier quasi exclusivement son argent au Livret A revient à accepter une progression lente, parfois inférieure à d’autres solutions sécurisées disponibles sur le marché.
« Le Livret A n’enrichit pas, il stabilise. Son rôle principal demeure la préservation rapide de la trésorerie, pas la création de patrimoine. »
Exemple concret d’écart de rendement
Avec un capital de 7 500 €, une variation modeste du taux produit des effets sensibles. Sur une période de six mois :
- à 1,40 %, la rémunération engendre une perte de pouvoir d’achat estimée à -11,25 € sur 6 mois (par rapport à un taux de référence supérieur) ;
- à 1,60 %, la même somme procure +7,50 € d’intérêt supplémentaires sur 6 mois.
Ces chiffres paraissent modestes sur quelques mois. Prolongés sur plusieurs années et sur des montants plus élevés, ils conduisent à des écarts de capital concrets entre deux épargnants pourtant exposés à un risque similaire.
Erreur n°2 : sous-utiliser le plafond du Livret A et ignorer la structure globale de ses livrets
Le plafond du Livret A atteint 22 950 €. Pourtant, le montant moyen détenu s’élève à 7 482 €, soit environ un tiers du plafond. Beaucoup d’épargnants pensent avoir « rempli » leur livret dès qu’ils dépassent quelques milliers d’euros, alors que la marge disponible reste très large.
À l’inverse, d’autres déposent sur le Livret A alors que leurs autres livrets réglementés (LDDS, LEP, Livret Jeune) restent vides, alors qu’ils proposent parfois une rémunération supérieure pour le même niveau de sécurité.
Comparer les plafonds et les usages des différents livrets
La structure des plafonds légaux donne un premier repère pour organiser son épargne sécurisée :
| Produit | Plafond de dépôt | Rémunération au 01/02/2026 | Profil d’usage recommandé |
|---|---|---|---|
| Livret A | 22 950 € | 1,5 % net | Épargne de précaution immédiate, compte courant de secours |
| LDDS | 12 000 € | 1,5 % net | Complément du Livret A, projets à court terme |
| LEP | 10 000 € | 2,5 % net | Ménages modestes, priorité d’allocation avant Livret A |
| Livret Jeune | 1 600 € | ≥ 2 % net (taux minimum) | Épargne des 12–25 ans, support à privilégier avant Livret A |
| PEL (prêt max) | Prêt immobilier jusqu’à 92 000 € | 2 % brut (env. 1,4 % net) | Épargne logement, approche à moyen terme |
Ce tableau montre que le Livret A n’est qu’une composante d’un ensemble. Ne pas exploiter un LEP à 2,5 % alors que l’on remplit son Livret A à 1,5 % constitue une perte de rendement nette, sans surcroît de risque.
Erreur n°3 : oublier l’impact de la règle des quinzaines sur les intérêts
La rémunération du Livret A repose sur la règle des quinzaines. Les intérêts sont calculés deux fois par mois, à partir du solde existant :
- le 1er du mois pour les sommes présentes au 16 du mois précédent ;
- le 16 du mois pour les sommes présentes au dernier jour du mois précédent.
Un dépôt réalisé le 2 du mois ne commence à produire des intérêts que le 16. Un retrait effectué le 17 entraîne la perte de la quinzaine commencée le 16. Cette mécanique engendre des micro-pertes qui s’accumulent sur l’année si les mouvements ne sont pas positionnés au bon moment.
Optimiser ses dépôts et retraits sur le calendrier
Pour limiter ces pertes invisibles, une organisation simple suffit :
- effectuer ses dépôts juste avant le 1er ou le 16 du mois ;
- programmer ses retraits juste après ces mêmes dates (le 2 ou le 17 par exemple).
Une famille qui alimente et prélève fréquemment son Livret A sans tenir compte des quinzaines laisse régulièrement des jours « non rémunérés » sur l’année. À l’échelle d’un budget, cette négligence réduit le rendement effectif du livret.
« Sur un produit à faible rendement, chaque détail de calcul des intérêts compte. La règle des quinzaines pèse davantage que ce que la plupart des épargnants imaginent. »
Erreur n°4 : immobile face aux baisses de taux et à l’évolution du marché
Les taux des livrets réglementés sont révisés régulièrement. Entre août 2025 et février 2026, le Livret A est passé de 1,7 % à 1,5 %, tandis que le LEP glissait de 2,7 % à 2,5 %. Cette baisse généralisée suit l’évolution des conditions économiques et monétaires.
Face à ces ajustements, beaucoup d’épargnants restent inactifs. Leur Livret A conserve le même rôle, les montants restent identiques, aucune comparaison n’est faite avec les comptes à terme, les fonds euros d’assurance vie ou les placements obligataires peu risqués.
Taux moyens du marché et arbitrages possibles
En 2025, le taux moyen de l’épargne réglementée se situe autour de 2,17 %. En parallèle, plusieurs solutions affichent des rendements supérieurs :
- fonds euros d’assurance vie : rendement moyen supérieur au Livret A, avec capital garanti (hors frais éventuels) ;
- comptes à terme : certains établissements proposent des rémunérations supérieures à 1,5 % sur des durées fixes ;
- PEL ouverts en 2026 : 2 % brut (environ 1,4 % net après prélèvements), avec une dimension crédit immobilier.
Ne pas interroger son allocation entre ces supports revient à accepter passivement le rendement standard du Livret A, alors qu’une partie de l’épargne pourrait être orientée vers des produits à horizon plus long, sans exposition directe aux marchés actions.
Erreur n°5 : utiliser le Livret A comme unique stratégie d’épargne
Une confusion fréquente consiste à percevoir le Livret A comme une solution « tout terrain ». On y concentre la trésorerie de court terme, l’épargne pour les études des enfants, la future voiture, et parfois même une partie des économies retraite. Cette concentration crée une dépendance à un seul type de rendement et à un seul cadre réglementaire.
Une stratégie plus robuste repose sur une distinction claire des objectifs :
- trésorerie immédiate : Livret A, LDDS ;
- épargne sécurisée mais plus rémunératrice : LEP, assurance vie en fonds euros, comptes à terme ;
- épargne de croissance : unités de compte diversifiées, PEA, investissements progressifs, selon le profil de risque.
Combiner Livret A et assurance vie en fonds euros
Les fonds euros d’assurance vie proposent un capital garanti et un rendement supérieur au Livret A dans de nombreux contrats, en contrepartie d’une disponibilité légèrement réduite (délais de rachat, fiscalité différente). Pour une épargne de projet à horizon 3 à 8 ans, ce type de support complète efficacement le Livret A.
Une fraction de l’épargne, qui excède la poche de sécurité, peut être transférée vers une assurance vie diversifiée. Cette articulation améliore la performance moyenne du patrimoine sans sacrifier la liquidité globale, surtout si le Livret A conserve un niveau confortable.
« Le Livret A constitue un point de départ, pas un aboutissement. L’enjeu consiste à organiser des paliers d’épargne avec des horizons de temps différents. »
Pour une vision patrimoniale plus large, incluant la création de capital et la préparation de projets de vie, l’article guide complet pour devenir riche offre un panorama des stratégies possibles, au-delà des livrets réglementés.
Erreur n°6 : ignorer le rôle spécifique du LEP, du Livret Jeune et du LDDS
Beaucoup de titulaires se contentent du Livret A, alors que trois autres produits réglementés offrent des atouts spécifiques :
- LEP (Livret d’Épargne Populaire) ;
- Livret Jeune ;
- LDDS (Livret de Développement Durable et Solidaire).
En février 2026, le LEP affiche un taux de 2,5 %, le Livret Jeune un minimum de 2 %, là où le Livret A et le LDDS plafonnent à 1,5 %. Ces écarts suffisent à modifier l’ordre de priorité dans l’allocation de l’épargne sécurisée.
LEP : prioritaire pour les épargnants éligibles
Le LEP s’adresse aux ménages aux revenus modestes, sous condition de ressources. Quand l’éligibilité est confirmée, ce livret devient généralement la première poche à remplir, avant le Livret A :
- plafond de 10 000 € ;
- taux de 2,5 % net au 01/02/2026 ;
- mêmes garanties que le Livret A (capital garanti, disponibilité, exonération fiscale).
Ne pas ouvrir de LEP alors que l’on y a droit, ou le laisser quasi vide, constitue une perte d’opportunité directe, surtout pour les budgets où chaque euro d’intérêt compte.
Livret Jeune : un atout souvent négligé pour les 12–25 ans
Le Livret Jeune, réservé aux 12–25 ans, présente un plafond limité à 1 600 €, mais une rémunération au moins égale à 2 %. De nombreuses banques proposent un taux supérieur pour attirer cette clientèle.
Ignorer ce support et utiliser uniquement un Livret A au nom de l’enfant ou du jeune majeur réduit la performance globale du patrimoine familial, alors que le Livret Jeune combine rémunération plus élevée et apprentissage de la gestion d’un premier compte d’épargne.
LDDS : un complément logique du Livret A
Le LDDS partage le même taux que le Livret A, 1,5 %, avec un plafond de 12 000 €. Il sert de relais naturel lorsque le Livret A est proche de son plafond ou quand l’épargnant souhaite scinder ses objectifs (par exemple : Livret A pour les urgences, LDDS pour un projet identifié).
De nombreux titulaires disposent d’un LDDS sous-utilisé, parfois ouvert depuis des années avec un solde symbolique. Ce compte constitue pourtant un outil simple pour structurer l’épargne de court terme sans complexifier la gestion.
Erreur n°7 : considérer le Livret A comme un placement long terme
Le Livret A remplit parfaitement sa mission d’épargne de précaution. En revanche, l’utiliser comme véhicule principal pour des projets à 10, 15 ou 20 ans conduit à un rendement global souvent inférieur à d’autres solutions prudentes.
Sur longue période, une inflation même modérée érode lentement mais sûrement le pouvoir d’achat de l’épargne. Avec un taux de Livret A régulièrement proche de l’inflation, le capital évolue peu en termes réels. L’effort d’épargne reste élevé pour un résultat limité.
Différencier horizon court, moyen et long terme
Une structuration plus claire permet d’éviter ce piège :
- 0 à 2 ans : Livret A, LDDS, LEP, Livret Jeune (projets rapides, dépenses imprévues) ;
- 2 à 8 ans : assurance vie en fonds euros, comptes à terme, PEL pour un projet immobilier ;
- 8 ans et plus : assurance vie diversifiée, PEA, investissements programmés, en fonction du profil de risque.
En réservant le Livret A au premier compartiment, l’épargnant s’offre plus de latitude pour chercher du rendement dans les autres horizons, tout en maintenant une zone de sécurité accessible en permanence.
« Le Livret A sert de base de repli. La construction de patrimoine s’organise autour de lui, pas à sa place. »
Erreur n°8 : sous-estimer le risque d’inaction malgré la sécurité du Livret A
Le Livret A présente un risque de perte en capital quasi nul dans le cadre légal actuel. Cette caractéristique attire légitimement les épargnants prudents. Paradoxalement, cette sécurité pousse parfois à l’immobilisme : aucune réflexion sur les montants, aucun arbitrage, aucun projet structuré autour de cette réserve.
Le véritable risque devient alors la perte d’opportunité. Sur 10 ou 15 ans, la différence entre un capital exclusivement placé sur Livret A et un capital réparti entre Livret A, fonds euros et supports de long terme finit par atteindre des milliers d’euros d’écart, pour un même effort d’épargne mensuel.
Mettre le Livret A au service d’une stratégie globale
Une approche plus dynamique consiste à utiliser le Livret A comme :
- point d’arrivée pour les excédents du compte courant ;
- point de départ pour réorienter régulièrement une partie du solde vers d’autres placements, selon les projets.
Cette circulation contrôlée transforme le Livret A en pivot central plutôt qu’en cul-de-sac. L’épargnant garde sa sécurité immédiate tout en cherchant une valorisation progressive de son patrimoine.
Erreur n°9 : confondre collecte, encours et santé réelle du Livret A
Les chiffres publiés sur le Livret A donnent parfois une impression contradictoire. En 2025, la collecte nette du Livret A ressort à -3,6 milliards d’euros, tandis que le LDDS affiche une collecte positive de 1,27 milliard. Dans le même temps, l’assurance vie attire environ 44 milliards d’euros.
Malgré cette collecte parfois négative, l’encours total du Livret A reste massif : autour de 432 milliards d’euros en 2024, avec une projection proche de 450 milliards fin 2025. Autrement dit, les retraits récents ne remettent pas en cause la place centrale de ce produit dans le paysage de l’épargne française.
Ce que ces chiffres disent aux épargnants
Les flux sortants traduisent souvent des arbitrages :
- financement de projets de consommation ou d’immobilier ;
- réallocation vers l’assurance vie et d’autres placements ;
- ajustement de trésorerie en période de pression budgétaire.
Pour un épargnant individuel, l’enjeu consiste à interpréter ces chiffres comme un indicateur de tendance et non comme un signal de panique. Le Livret A conserve sa fonction d’épargne liquide sécurisée, pendant que l’assurance vie et d’autres supports prennent le relais pour la construction patrimoniale.
« La baisse de la collecte du Livret A ne signifie pas son abandon, mais sa réintégration à sa place naturelle : la réserve de court terme, et non le cœur de la stratégie d’investissement. »
Erreur n°10 : négliger la pédagogie financière autour du Livret A dans le foyer
Dernier angle souvent oublié : le Livret A joue un rôle éducatif dans de nombreux foyers. Il sert de premier support d’épargne pour les enfants, de réserve commune pour les couples, de repère pour les parents ou grands-parents qui souhaitent transmettre des habitudes de gestion.
Ne pas expliquer son fonctionnement, sa vocation, ses limites et ses alternatives entretient des habitudes d’épargne peu efficaces. La génération suivante reproduit alors les mêmes réflexes, en conservant une part disproportionnée de son argent sur un produit peu dynamique à long terme.
Faire du Livret A un support de dialogue financier
Quelques thèmes utiles à aborder au sein du foyer :
- règle des quinzaines et impact sur les intérêts ;
- différence entre Livret A, LDDS, LEP, Livret Jeune ;
- distinction entre épargne de précaution, projets à moyen terme et préparation de la retraite ;
- complémentarité entre livrets réglementés et assurance vie, PEA, épargne salariale.
En intégrant ces discussions dans la vie courante, le Livret A devient un point de départ pour renforcer la culture financière de toute la famille, plutôt qu’un simple compte oublié dans un coin de la banque en ligne.









