

Le statut de loueur en meublé non professionnel (LMNP) attire de nombreux investisseurs à la recherche de revenus locatifs réguliers, d’un cadre fiscal avantageux et d’une gestion relativement souple. Entre amortissement du bien, choix du régime fiscal, location courte ou longue durée, chaque décision influence directement la rentabilité réelle de votre projet.
Ce guide passe en revue tous les mécanismes du LMNP : conditions, fiscalité, comptabilité, typologies de biens, risques, stratégies… De quoi bâtir une stratégie locative solide en meublé, avec des repères concrets pour arbitrer entre cash-flow, sécurité et optimisation fiscale.
| Aspect clé | Ce qu’il faut retenir | Impact pour l’investisseur |
|---|---|---|
| Statut LMNP | Réservé aux particuliers louant un bien meublé à titre non professionnel. | Permet de générer des revenus complémentaires avec une fiscalité allégée. |
| Régime micro-BIC | Abattement forfaitaire de 50% sur les revenus locatifs. | Simple à gérer, idéal pour les petites locations. |
| Régime réel | Déduction des charges réelles + amortissements du bien et du mobilier. | Optimise fortement l’impôt, souvent zéro impôt pendant plusieurs années. |
| Biens éligibles | Studios, T2, résidences étudiantes, seniors ou touristes. | Permet d’adapter sa stratégie au type de locataire recherché. |
| Fiscalité | Imposition dans la catégorie BIC, pas de CFE pour certains logements. | Réduction significative de la pression fiscale grâce au statut. |
| Amortissements | Répartition de la valeur du bien et du mobilier sur plusieurs années. | Outil puissant pour neutraliser la fiscalité sur le long terme. |
| Gestion locative | Peut être gérée seul ou via un gestionnaire spécialisé. | Souplesse totale selon le temps disponible. |
Sommaire
Qu’est-ce que le statut LMNP ? Définition et logique d’investissement
Le statut de Loueur en Meublé Non Professionnel (LMNP) concerne les particuliers qui mettent en location un logement meublé, de manière habituelle, mais sans exercer une activité de location meublée à titre professionnel. Le législateur distingue clairement le LMNP du LMP, avec des conséquences fiscales, sociales et patrimoniales différentes.
Le LMNP séduit beaucoup d’épargnants, car il combine un revenu locatif régulier, une fiscalité spécifique et une grande diversité de stratégies : location longue durée, moyenne durée, location touristique, résidences gérées, colocation, etc. L’enjeu consiste à aligner le choix du bien, le type de location et le régime fiscal pour construire un projet cohérent.
Conditions pour bénéficier du statut LMNP
Pour relever du régime LMNP, plusieurs critères cumulatifs s’appliquent. Ces critères portent principalement sur le statut du bailleur et le niveau de recettes locatives générées par les locations meublées.
Un bailleur entre dans le cadre LMNP lorsque :
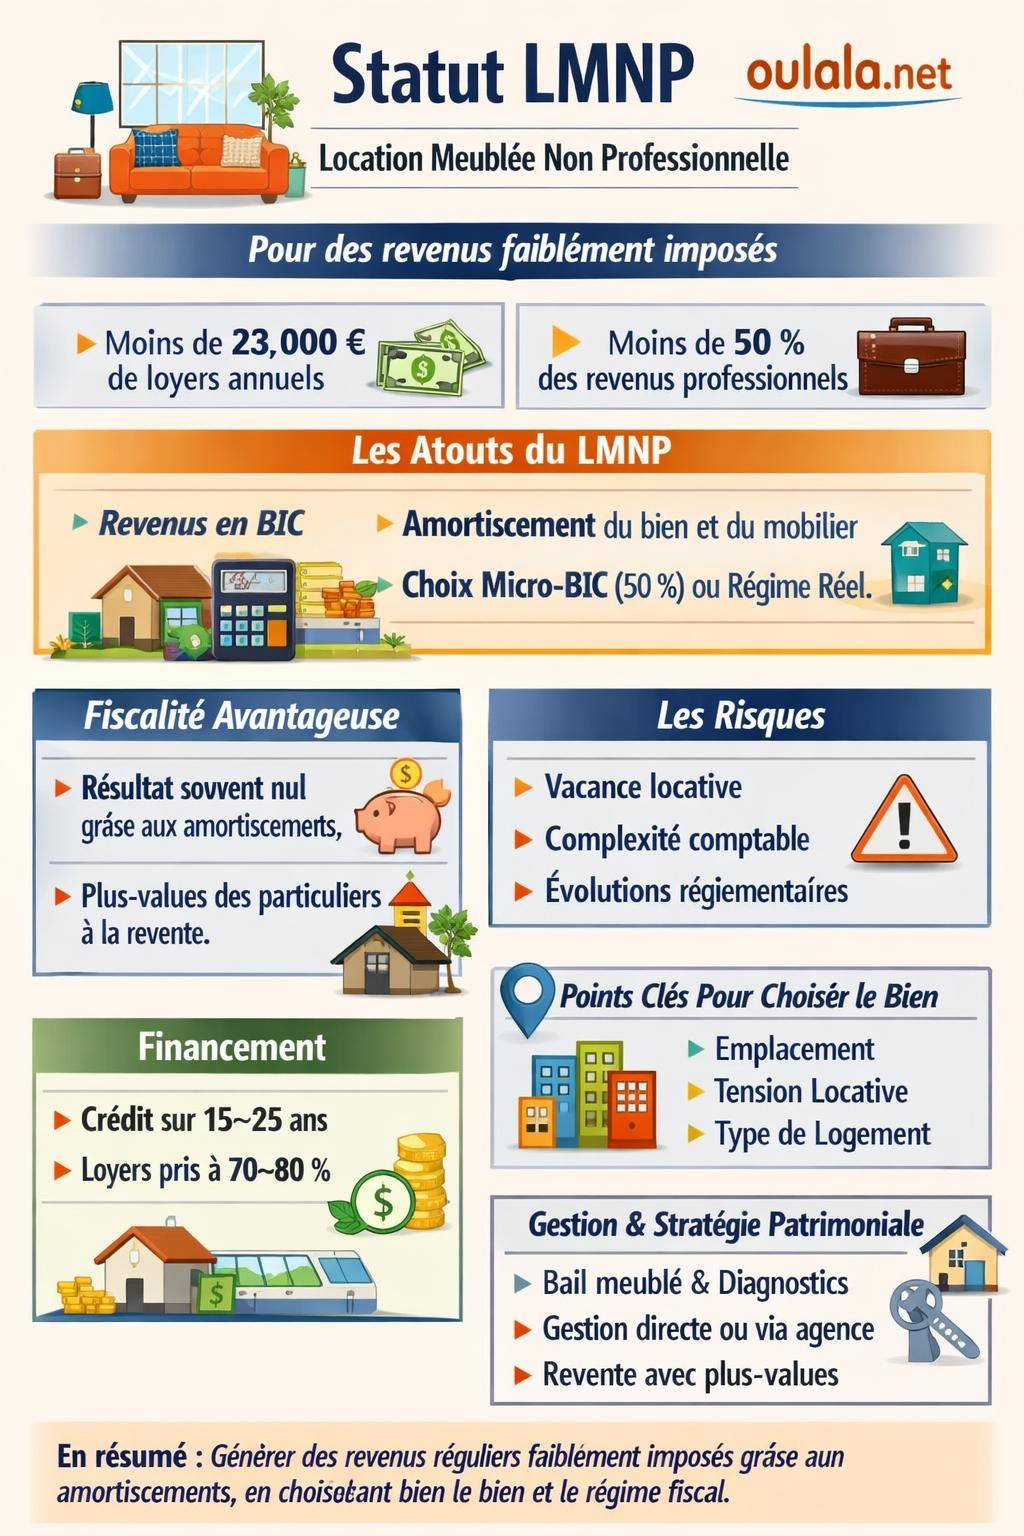
- Ses recettes annuelles de location meublée (loyers charges comprises) restent inférieures à 23 000 €, ou
- Ces recettes sont inférieures à 50 % des revenus professionnels du foyer fiscal (salaires, BIC professionnels, BNC, pensions, etc.).
Au-delà, le statut bascule vers le LMP (Loueur en Meublé Professionnel) avec un autre cadre fiscal et social. Une analyse complète des différences reste utile pour affiner votre stratégie entre LMNP et LMP : comparatif LMNP vs LMP.
Logement meublé : les critères légaux
Un bien est considéré comme meublé lorsque l’équipement fourni permet au locataire d’y vivre immédiatement, en ne venant qu’avec ses effets personnels. La notion de logement « prêt à habiter » est encadrée par la loi.
Un décret liste un socle minimal d’équipements :
- Literie avec couette ou couverture.
- Dispositifs d’occultation des fenêtres dans les pièces destinées au sommeil.
- Plaques de cuisson, four ou four micro-ondes.
- Réfrigérateur, congélateur ou compartiment freezer.
- Vaisselle en nombre suffisant pour les occupants.
- Ustensiles de cuisine de base.
- Table, sièges, rangements.
- Luminaires.
- Matériel d’entretien ménager adapté au logement (balai, aspirateur si moquette, etc.).
« Un logement décent est un logement qui ne laisse pas apparaître de risques manifestes pouvant porter atteinte à la sécurité physique ou à la santé, et doté des éléments le rendant conforme à l’usage d’habitation. » – Extrait synthétique de la réglementation sur la décence des logements.
Pourquoi investir en LMNP ? Objectifs, avantages et points de vigilance
L’investissement en LMNP répond à plusieurs objectifs : générer un complément de revenu, préparer la retraite, diversifier un patrimoine trop orienté vers l’assurance-vie ou les actions, ou encore transmettre un bien à terme dans de bonnes conditions. La logique principale repose sur la capacité à produire des revenus locatifs nets d’impôt pendant une longue durée.
Le statut LMNP se distingue aussi par une grande souplesse : vous choisissez librement le type de bien (studio, T2, colocation, résidence étudiante, EHPAD, résidence de tourisme, etc.) et le mode d’exploitation (bail d’habitation, bail commercial avec un exploitant, location meublée de courte durée, bail mobilité).
Les principaux avantages du LMNP
Plusieurs leviers concrets justifient l’attrait du LMNP pour les épargnants.
- Amortissement comptable du bien immobilier, du mobilier et parfois des travaux, permettant de réduire fortement le résultat fiscal.
- Revenus classés en BIC (Bénéfices Industriels et Commerciaux), ouvrant l’accès à des règles différentes de celles des revenus fonciers classiques.
- Souplesse de gestion : possibilité de passer d’un régime micro-BIC à un régime réel, ou d’ajuster le type de location en fonction de la demande locale.
- Cadre adapté aux locations étudiantes, professionnelles en mobilité, tourismes urbains ou saisonniers.
- Maintien d’un statut non professionnel rassurant pour les investisseurs souhaitant éviter une véritable activité commerciale à temps plein.
Limites et risques du LMNP
Le LMNP n’échappe pas à certains écueils. Un investisseur averti anticipe ces aspects dès la phase d’étude de marché et de financement.
- Risque de vacance locative en cas de mauvais emplacement ou de loyer surévalué.
- Complexité comptable du régime réel : amortissements, immobilisations, suivis des reports de déficits et des amortissements non déduits.
- Évolution possible de la fiscalité des locations meublées ou des contraintes réglementaires sur la location de courte durée.
- Risques liés à l’exploitant en résidence gérée : solidité financière, capacité à maintenir un taux de remplissage correct, renégociation de bail commercial.
- Gestion parfois chronophage en location saisonnière (ménage, accueil, état des lieux, communication, plateforme de réservation).
LMNP ou LMP ? Choisir le bon statut de location meublée
Le choix entre LMNP et LMP influence la fiscalité des revenus, la gestion des déficits, le traitement des plus-values et l’assujettissement potentiel aux cotisations sociales. Même si ce guide se concentre sur le LMNP, un rappel synthétique permet d’arbitrer plus finement.
| Critère | LMNP | LMP |
|---|---|---|
| Seuil de recettes | < 23 000 € ou < 50 % des revenus professionnels | >= 23 000 € et >= 50 % des revenus professionnels |
| Statut | Non professionnel | Professionnel |
| Revenus | BIC non professionnels | BIC professionnels |
| Déficits | Imputables uniquement sur les revenus BIC LMNP futurs | Imputables sur le revenu global sous conditions |
| Plus-value à la revente | Régime des particuliers | Régime des plus-values professionnelles |
| Charges sociales | Prélèvements sociaux sur revenus du patrimoine ou sur BIC | Affiliation possible à un régime social (SSI, etc.) |
Une analyse détaillée est disponible dans le dossier dédié : LMNP vs LMP : différences et arbitrages. Cette comparaison aide à anticiper une bascule éventuelle vers le LMP en cas de montée en puissance de votre activité de location meublée.
Les différents types d’investissement en LMNP
Le statut LMNP ne se limite pas à un seul modèle de location. Il recouvre plusieurs modes d’exploitation, chacun avec sa dynamique de marché, son niveau d’implication et son profil de risque.
Location meublée classique (résidence principale ou secondaire du locataire)
La location meublée classique correspond à un bail d’habitation meublé, souvent d’un an renouvelable, ou de neuf mois pour les étudiants. Ce modèle s’adresse à des profils variés : étudiants, jeunes actifs, salariés en mission, couples, parfois familles.
Le bail meublé prévoit une durée généralement plus courte que la location nue, ainsi qu’une plus grande liberté pour adapter le loyer lors d’un changement de locataire. Le propriétaire supporte en contrepartie la charge du mobilier et une rotation un peu plus fréquente.
LMNP en résidence gérée (résidences services)
Le LMNP concerne aussi les résidences gérées : résidences étudiantes, seniors, EHPAD, résidences de tourisme, résidences d’affaires. L’investisseur achète un lot meublé (chambre, studio, T1, parfois T2) dans un ensemble immobilier exploité par un gestionnaire professionnel.
Un bail commercial est alors signé entre le propriétaire et l’exploitant. Le gestionnaire verse un loyer, assure l’occupation, la maintenance courante et souvent une partie de la relation avec les résidents. Le rendement dépend de la qualité de l’exploitant, du taux de remplissage global et des conditions prévues au bail (indexation, révision de loyer, durée).
Location saisonnière et courte durée en LMNP
La location de courte durée vise une clientèle touristique ou professionnelle de passage : séjours de quelques nuits à quelques semaines, souvent via des plateformes de réservation en ligne. Le statut LMNP reste applicable, mais le cadre réglementaire se renforce, surtout dans les grandes villes.
Ce modèle offre une tarification à la nuitée ou à la semaine, une saisonnalité marquée et une gestion plus opérationnelle : conciergerie, ménage, linge, annonces, réponses aux avis. La rentabilité brute peut être plus élevée, mais la fiscalité, les contraintes locales de changement d’usage et la concurrence nécessitent une analyse très fine de la zone.
Colocation meublée et location moyenne durée
La colocation meublée combine plusieurs baux individuels ou un bail unique avec plusieurs colocataires, dans un grand appartement ou une maison. Ce schéma permet souvent d’augmenter le loyer global par rapport à une location classique à un seul ménage.
La location moyenne durée (un à plusieurs mois) cible les étudiants en stage, les salariés en mission, les personnes en transition (séparation, mutation, travaux dans leur résidence principale). Le bail mobilité s’intègre bien dans ce mode d’exploitation, en offrant une certaine souplesse aux deux parties.
Fiscalité du LMNP : micro-BIC ou régime réel ?
Les revenus de la location meublée en LMNP entrent dans la catégorie des BIC non professionnels. Deux régimes coexistent : le micro-BIC et le régime réel. Le choix de l’un ou de l’autre influe directement sur la base imposable et donc sur la rentabilité nette.
Fonctionnement du micro-BIC en LMNP
Le régime micro-BIC s’applique automatiquement lorsque les recettes annuelles de location meublée n’excèdent pas un certain seuil. Il fonctionne avec un abattement forfaitaire sur les recettes déclarées, sans déduction des charges réelles ni amortissement du bien.
En pratique, vous déclarez le montant total des loyers encaissés, et l’administration applique un abattement standard pour charges. Le solde après abattement forme la base imposable à l’impôt sur le revenu et aux prélèvements sociaux.
Régime réel simplifié : amortissements et charges déductibles
Le régime réel permet de déduire l’ensemble des charges et d’amortir le bien immobilier, le mobilier et certains travaux. Ce dispositif réduit fortement le résultat fiscal, parfois à zéro, tout en encaissant des loyers imposés à un niveau très faible durant plusieurs années.
Les charges courantes éligibles comprennent notamment :
- Frais de gestion et d’administration (expert-comptable, honoraires, logiciels, commissions d’agence).
- Intérêts d’emprunt et frais de dossier bancaires.
- Assurances (PNO, multirisque, garantie loyers impayés le cas échéant).
- Taxe foncière, éventuellement CFE selon la configuration.
- Charges de copropriété non récupérables sur le locataire.
- Petits travaux d’entretien et de réparation.
En plus, l’amortissement comptable répartit le coût du bien et du mobilier sur plusieurs années, sans impact sur la trésorerie, mais avec un effet fiscal structurant. L’amortissement du bien porte uniquement sur la valeur du bâti, pas sur la valeur du terrain, évaluée séparément.
« L’amortissement a pour objet de constater la dépréciation irréversible des immobilisations due à l’usage, au temps ou au progrès technique. » – Principe général de la comptabilité française.
Comment déclarer ses revenus LMNP ?
La déclaration des revenus LMNP suit des formulaires et des rubriques spécifiques. La logique diffère d’une simple déclaration de revenus fonciers. Une organisation rigoureuse facilite ce volet, surtout au régime réel.
Principales étapes de la déclaration LMNP
La démarche comporte plusieurs temps forts dans la vie de l’investissement :
- Immatriculation de l’activité de location meublée (formulaire dédié) pour obtenir un numéro SIRET.
- Choix et option pour le régime d’imposition (micro-BIC ou réel).
- Tenue d’une comptabilité annuelle, notamment au régime réel (journal des recettes, bilan, compte de résultat).
- Déclaration des revenus BIC sur les formulaires adaptés lors de la campagne annuelle.
Une ressource détaillée existe pour suivre chaque étape avec précision, formulaire par formulaire : comment déclarer ses revenus LMNP.
Rôle de l’expert-comptable en LMNP
Au régime réel, l’intervention d’un expert-comptable apporte une vraie sécurité. Il structure les amortissements, isole la valeur du terrain, répartit les composants (gros œuvre, toiture, second œuvre, mobilier), suit les reports de déficits et prépare les liasses fiscales.
Au-delà de l’aspect conformité, un suivi comptable fin offre une vision chiffrée de la rentabilité nette : marge après amortissement, retour sur capital investi, capacité de remboursement de l’emprunt. Ces éléments servent ensuite à arbitrer entre remboursement anticipé, nouvel investissement ou travaux de valorisation.
Les amortissements en LMNP : mécanique et impact sur la rentabilité
L’amortissement se situe au cœur du dispositif LMNP au régime réel. Il s’agit d’une écriture comptable qui étale le coût d’une immobilisation sur sa durée d’utilisation. En LMNP, ce levier concerne surtout le bien immobilier, le mobilier et les travaux éligibles.
Durées et bases d’amortissement
La valeur du terrain n’étant pas amortissable, une clé de répartition distingue terrain et bâti. Une pratique fréquente consiste à retenir un pourcentage du prix pour le terrain (par exemple 15 à 25 %), le reste constituant la base amortissable du bâti.
Quelques ordres de grandeur courants, à adapter selon la nature du bien et la localisation :
- Bâti (structure principale) : amortissement sur 25 à 40 ans.
- Éléments de second œuvre (équipements techniques, agencements) : 10 à 20 ans.
- Mobilier et électroménager : 5 à 10 ans.
- Certaines rénovations lourdes : durée liée à la nature des travaux.
Ces durées se traduisent en dotations annuelles qui viennent diminuer le résultat fiscal, dans la limite des règles de non-création d’un déficit par les seuls amortissements. Les amortissements excédentaires se reportent sur les exercices futurs.
Conséquences sur le résultat fiscal LMNP
En combinant charges réelles et amortissements, beaucoup d’investisseurs LMNP aboutissent à un résultat fiscal nul ou faiblement positif pendant une longue période, alors même que les revenus locatifs couvrent largement le crédit et génèrent un flux de trésorerie.
Cette dissociation entre cash-flow et résultat fiscal constitue une caractéristique clef du LMNP au régime réel. Elle influe sur la stratégie globale : durée de détention, arbitrage avec d’autres placements, rythme de réinvestissement.
Financement et montage d’un projet LMNP
Le financement conditionne l’équilibre de tout projet LMNP. Le montage doit intégrer le niveau d’apport, le type d’emprunt, l’assurance, la durée, mais aussi les frais annexes comme les frais de notaire, les travaux de mise en conformité ou le mobilier.
Crédit immobilier et levier d’endettement
La plupart des investisseurs LMNP recourent à un crédit amortissable classique, souvent à taux fixe, pour sécuriser la charge de remboursement. La durée (15, 20, parfois 25 ans) influence la capacité à générer un cash-flow positif : plus la durée s’allonge, plus la mensualité s’allège, au prix d’un coût global du crédit plus élevé.
Le levier d’endettement permet de profiter des loyers pour rembourser une part significative de l’investissement. La cohérence entre mensualité, loyer de marché et projection de charges reste déterminante pour éviter les tensions de trésorerie.
Prise en compte des loyers LMNP par les banques
Les banques intègrent généralement une partie des loyers LMNP dans le calcul du taux d’endettement, en appliquant un taux de prise en compte (souvent 70 % ou 80 % des loyers attendus) pour couvrir les aléas. La qualité du dossier, la stabilité professionnelle de l’emprunteur et l’historique de gestion jouent un rôle dans la négociation.
Un business plan clair, incluant un prévisionnel de revenus en LMNP et un argumentaire sur le marché locatif local, renforce la crédibilité du projet auprès du banquier.
Choisir le bon bien pour un investissement LMNP durable
La sélection du bien représente un pivot majeur dans la réussite d’un projet LMNP. L’emplacement, la taille, la typologie, l’état de l’immeuble, la copropriété et le niveau de charges impactent directement la demande locative et la rentabilité.
Emplacement et analyse du marché locatif
L’emplacement conditionne le taux de remplissage, le niveau de loyer et la capacité à valoriser le bien à long terme. Une analyse du marché locatif meublé local s’appuie sur plusieurs indicateurs :
- Tension locative (délai de relocation moyen, volume d’annonces en ligne).
- Présence d’universités, d’écoles, de pôles d’emploi, de centres hospitaliers.
- Accès aux transports (gares, métro, tram, axes routiers majeurs).
- Services de proximité (commerces, centres commerciaux, espaces verts).
- Politique de la ville sur la location meublée et la location de courte durée.
Une cartographie fine des quartiers, rue par rue, aide à cibler les zones réellement recherchées par votre public cible : étudiants, jeunes actifs, seniors, touristes, familles.
Typologie du bien et profil de locataires
La typologie du bien doit correspondre aux besoins du segment visé :
- Studios et T1 : adaptés aux étudiants et jeunes actifs, avec rotation plus fréquente.
- T2 et T3 : ciblent les couples, les colocations à deux ou trois, les personnes seules souhaitant un espace plus confortable.
- Grands appartements : pertinents pour la colocation structurée, avec plusieurs chambres et pièces communes fonctionnelles.
- Biens en résidence gérée : calibrés pour un public spécifique (étudiants, seniors, touristes).
Une cohérence claire entre typologie, emplacement et mode d’exploitation évite la vacance locative structurelle et les baisses de loyer forcées.
Gestion quotidienne d’un bien en LMNP
Une fois le bien acquis et meublé, la gestion quotidienne se déploie autour de plusieurs axes : recherche de locataire, gestion du bail, suivi des encaissements, entretien et suivi administratif. Le niveau d’implication varie selon que vous gérez en direct ou via un mandataire.
Gestion locative en direct ou via agence
La gestion en direct offre un contrôle complet sur la sélection des locataires, les visites, la fixation du loyer et l’entretien. Elle demande en revanche de la disponibilité et une bonne maîtrise des règles juridiques : rédaction du bail meublé, état des lieux, révisions de loyer, gestion des dépôts de garantie.
Une agence ou un gestionnaire externe prend en charge ces tâches, moyennant des honoraires (souvent un pourcentage des loyers encaissés). Cette délégation convient bien aux investisseurs éloignés géographiquement ou déjà très occupés professionnellement.
Obligations légales et documents à fournir
La location meublée impose de respecter plusieurs obligations réglementaires, parmi lesquelles :
- Fourniture des diagnostics techniques (DPE, électricité, gaz, plomb, etc. selon les cas).
- Rédaction d’un bail conforme au régime du meublé, avec mention de la durée, du montant du loyer, des charges, du dépôt de garantie.
- Inventaire précis et détaillé du mobilier et des équipements fournis.
- Respect des normes de décence et de sécurité (ventilation, installations électriques, garde-corps, etc.).
Un suivi documentaire structuré simplifie grandement la relation avec le locataire et limite les conflits potentiels en fin de bail.
LMNP et fiscalité globale du foyer : articuler les stratégies
Un investissement LMNP ne se réfléchit pas isolément. Il s’intègre dans une stratégie patrimoniale globale : imposition actuelle, projets de vie, retraite, succession, diversification géographique ou sectorielle.
Le statut LMNP permet souvent de générer des revenus complémentaires faiblement fiscalisés, surtout au début, grâce aux amortissements. Ce flux peut servir à rembourser d’autres dettes, à financer de nouveaux projets ou à constituer une épargne de précaution.
Interaction avec les autres placements
Les revenus LMNP complètent d’autres sources : salaires, revenus fonciers, dividendes, intérêts, revenus professionnels. La bonne articulation dépend de votre tranche marginale d’imposition, de votre horizon de placement et de votre tolérance au risque.
Certains investisseurs orientent une partie de leur surplus de trésorerie LMNP vers des supports plus liquides (assurance-vie, PEA, livrets) pour conserver de la flexibilité, tandis que la pierre meublée assure un socle de revenus réguliers.
Transmission, revente et issue d’un investissement LMNP
Le LMNP s’envisage souvent sur une durée longue : la combinaison amortissements + crédit immobilier prend tout son sens sur 15 à 25 ans. Néanmoins, les scénarios de sortie méritent un examen précis dès le départ.
Revente d’un bien LMNP
La revente d’un bien en LMNP relève du régime des plus-values immobilières des particuliers. La plus-value brute correspond à la différence entre le prix de vente et le prix d’acquisition majoré de certains frais (frais de notaire, travaux éligibles, etc.).
Des abattements pour durée de détention s’appliquent sur l’impôt et sur les prélèvements sociaux. À terme, une exonération totale intervient après un certain nombre d’années de détention. Ce mécanisme influe sur le moment opportun pour arbitrer.
Transmission et succession d’un bien en LMNP
Un bien détenu en LMNP se transmet comme tout autre bien immobilier. La structuration préalable (démembrement de propriété, SCI familiale soumise à l’IR, par exemple) peut faciliter le passage de relais entre générations, tout en conservant la logique de location meublée.
L’enjeu consiste à préserver la rentabilité locative, tout en maîtrisant la fiscalité successorale et le partage entre héritiers. Une anticipation en amont évite les ventes précipitées et les arbitrages défavorables au moment de la succession.
Avantages fiscaux LMNP : synthèse et points clefs
Le LMNP représente un cadre fiscal spécifique, avec plusieurs leviers qui, combinés, améliorent la rentabilité nette. Un focus global permet de remettre en perspective ces différents mécanismes.
- Revenus imposés en BIC, avec accès au micro-BIC ou au régime réel.
- Déduction des charges réelles : intérêts d’emprunt, travaux d’entretien, charges de copropriété, taxe foncière, assurances.
- Amortissement du bien et du mobilier, qui réduit structurellement le résultat imposable pendant de nombreuses années.
- Régime des plus-values des particuliers à la revente, avec abattements progressifs.
Une analyse détaillée de chaque levier figure dans le dossier fiscal dédié : avantages fiscaux du statut LMNP. Ce panorama aide à hiérarchiser les bénéfices réels par rapport aux risques et aux contraintes opérationnelles.
« La fiscalité guide, mais ne doit pas dicter seule la décision d’investissement : la qualité du bien et de son emplacement reste toujours le socle d’un projet locatif solide. » – Retour d’expérience d’investisseurs en location meublée.









