

Le choix entre le statut LMNP et le statut LMP influence directement votre fiscalité, votre trésorerie et la gestion de votre patrimoine immobilier. Derrière ces deux acronymes se cachent des régimes juridiques et comptables bien distincts, avec des seuils, des obligations et des opportunités qui structurent votre stratégie locative.
Entre amortissements, plus-values, affiliation sociale et transmission, chaque détail compte. En comprenant précisément ce qui sépare le loueur en meublé non professionnel du loueur en meublé professionnel, vous ajustez votre projet d’investissement à vos objectifs de revenus, de protection sociale et de capital.
| Critère clé | LMNP (Loueur Meublé Non Professionnel) | LMP (Loueur Meublé Professionnel) |
|---|---|---|
| Objectif principal | Revenus complémentaires | Revenus principaux ou stratégie patrimoniale avancée |
| Fiscalité | Amortissements très avantageux, peu d’imposition | Déficits imputables sur le revenu global, potentiellement très optimisé |
| Risque fiscal | Faible, statut simple à gérer | Plus élevé (obligations comptables professionnelles) |
| Transmission & plus-values | Régime des particuliers | Régime des professionnels, exonérations possibles |
| Pour qui ? | Débutants, investisseurs prudents | Investisseurs avancés visant un parc immobilier important |
Simulateur Comparatif LMNP vs LMP
| Element | Micro-BIC | Regime Reel |
|---|
Sommaire
LMNP ou LMP : les bases à connaître pour choisir son statut
La location meublée repose sur un principe simple : proposer un logement équipé du mobilier nécessaire à une occupation normale. Derrière ce principe, deux statuts structurent la fiscalité et le régime social du bailleur : le LMNP (Loueur en Meublé Non Professionnel) et le LMP (Loueur en Meublé Professionnel).
Ces deux statuts partagent le même socle : une activité de location meublée imposée dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). En revanche, ils diffèrent sur plusieurs points majeurs : volume de recettes, affiliation sociale, imposition des plus-values, traitement des déficits et place dans votre stratégie patrimoniale globale.
Info pratique : le statut ne dépend pas du type de bien (studio, T2, colocation, résidence services), mais du niveau de recettes et de votre situation globale. Un même bien peut être exploité en LMNP ou en LMP selon votre volume de loyers.
Définition du LMNP : loueur en meublé non professionnel
Le LMNP concerne les bailleurs qui exercent une activité locative meublée à titre accessoire. L’activité reste secondaire par rapport aux autres revenus du foyer fiscal (salaires, pensions, BNC, BIC non meublés, etc.).
Le statut LMNP ne nécessite aucune inscription au registre du commerce et des sociétés en qualité de professionnel. L’investisseur obtient un numéro SIRET via une simple formalité déclarative auprès du greffe ou via le guichet électronique des formalités. La location meublée est alors perçue comme une activité de gestion de patrimoine complémentaire.
Définition du LMP : loueur en meublé professionnel
Le LMP s’adresse aux bailleurs pour lesquels la location meublée devient une véritable activité professionnelle structurée. L’activité locative prend une place centrale dans les revenus du foyer et atteint un volume significatif.
En LMP, le bailleur est considéré comme un professionnel au sens fiscal et social. Il relève d’un régime de travailleurs indépendants, avec affiliation à la Sécurité sociale des indépendants (SSI) pour les cotisations sociales sur les bénéfices. La dimension entrepreneuriale du projet locatif est alors pleinement assumée.
Les critères pour être LMNP ou LMP : seuils de recettes et conditions légales
La bascule entre LMNP et LMP repose sur des critères stricts. La qualification professionnelle ne dépend ni du nombre de biens, ni du type de bail, mais du niveau de recettes et de leur place dans l’ensemble des revenus du foyer fiscal.
Les conditions d’accès au statut LMNP
Le LMNP s’applique dès lors que les conditions du LMP ne sont pas réunies. Par défaut, un bailleur en meublé est LMNP. Pour rester dans ce cadre non professionnel, deux éléments restent généralement vérifiés :
- des recettes locatives meublées annuelles hors taxes inférieures ou égales à 23 000 €, ou
- des recettes locatives meublées qui restent inférieures aux autres revenus d’activité du foyer fiscal (salaires, BIC hors meublé, BNC, BA, pensions imposables).
Tant que la location meublée ne franchit pas ces seuils ou ne devient pas dominante dans vos revenus, vous restez en LMNP. Cette situation correspond à une activité de complément de revenu, très répandue chez les particuliers qui préparent leur retraite ou diversifient leur patrimoine.
Les conditions d’accès au statut LMP
Le passage en LMP intervient dès que deux conditions sont réunies en même temps :
- Recettes annuelles de location meublée supérieures à 23 000 € (hors taxes et charges récupérables) pour l’ensemble des membres du foyer fiscal.
- Recettes de location meublée supérieures aux autres revenus d’activité du foyer fiscal soumis à l’impôt sur le revenu (salaires, BIC, BNC, BA, pensions imposables, etc.).
Lorsque ces deux seuils sont franchis, le statut LMP s’impose. L’administration fiscale requalifie l’activité et applique automatiquement le régime professionnel, avec toutes les conséquences en matière de cotisations sociales et de traitement des plus-values.
« Le caractère professionnel de l’activité de location meublée est apprécié au niveau du foyer fiscal, au regard du montant des recettes et de leur comparaison avec les autres revenus d’activité. »
À retenir : une année de forte location saisonnière ou de relocation multiple peut vous faire franchir le seuil de 23 000 €. Un suivi annuel précis des recettes permet d’anticiper une éventuelle bascule vers le statut LMP.
Fiscalité LMNP vs LMP : régime micro-BIC et régime réel en détail
Le traitement fiscal des loyers meublés suit les règles des BIC. LMNP et LMP partagent les mêmes régimes possibles (micro-BIC ou réel), mais les conséquences diffèrent, surtout en présence de déficits et au moment de la cession.
Le régime micro-BIC en LMNP et LMP
Le régime micro-BIC s’applique par défaut lorsque les recettes locatives annuelles ne dépassent pas un certain plafond. Il offre un fonctionnement simple, sans comptabilité complexe :
- Application d’un abattement forfaitaire pour charges sur les loyers bruts (souvent 50 % en location meublée classique, sous réserve des plafonds et mises à jour légales).
- Imposition de la part restante au barème de l’impôt sur le revenu.
- Prélèvements sociaux ou cotisations sociales selon LMNP ou LMP.
Ce régime reste adapté à des projets modestes ou à court terme, mais il prive l’investisseur de l’outil majeur de la location meublée : l’amortissement du bien et du mobilier.
Le régime réel : amortissements et charges déductibles
Le régime réel permet de déduire l’ensemble des charges effectivement supportées et d’amortir le bien immobilier, les travaux non déductibles en charges, ainsi que le mobilier. Ce mécanisme joue un rôle central en LMNP comme en LMP.
Au régime réel, l’investisseur déduit par exemple :
- Les intérêts d’emprunt et frais de dossier.
- Les charges de copropriété non récupérables.
- La taxe foncière.
- Les assurances PNO et éventuellement GLI.
- Les honoraires de gestion locative et d’expertise comptable.
- L’amortissement du bien (hors valeur du terrain) sur une durée généralement comprise entre 20 et 40 ans.
- L’amortissement du mobilier et des équipements sur des durées plus courtes.
Ce régime réel permet souvent de neutraliser le revenu imposable sur plusieurs années, surtout en LMNP, grâce aux amortissements qui ne créent pas de sortie de trésorerie.
Conseil technique : pour un projet structuré, l’étude d’un prévisionnel détaillé au régime réel s’avère déterminante. Une simulation sur plusieurs années met en évidence l’impact des amortissements sur l’impôt et les prélèvements sociaux.
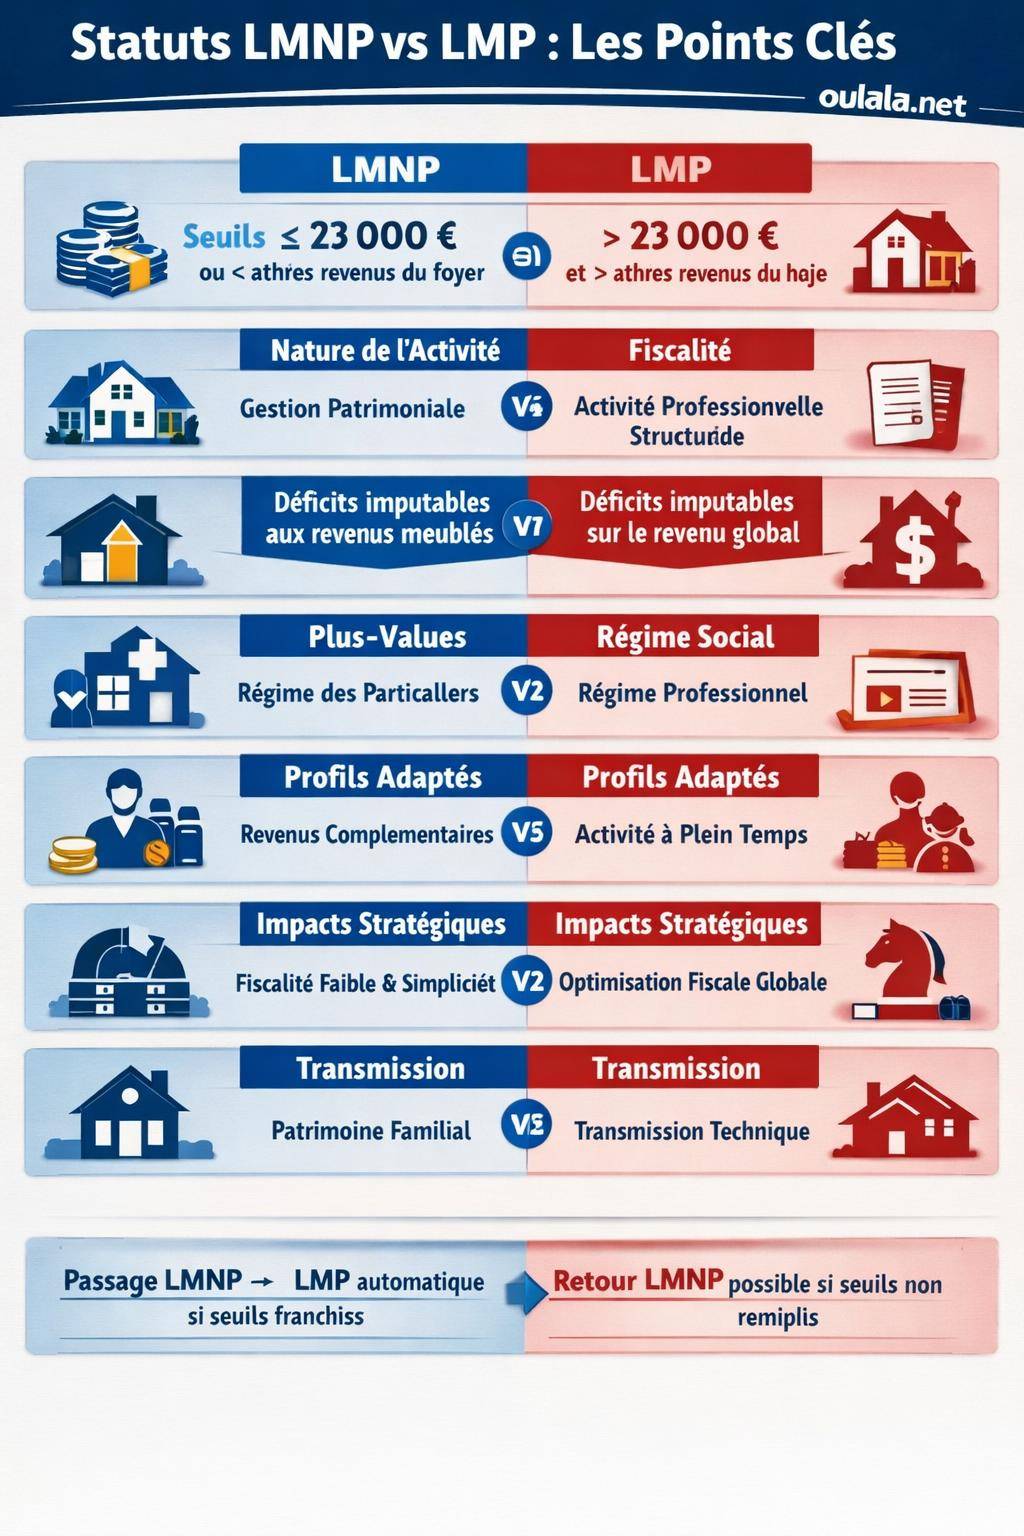
Différences majeures entre LMNP et LMP : tableau comparatif
Pour visualiser rapidement les écarts entre les deux statuts, le tableau suivant synthétise les principaux critères. Il permet de situer votre projet locatif sur l’axe non professionnel / professionnel.
| Critère | LMNP | LMP |
|---|---|---|
| Volume de recettes | ≤ 23 000 € ou inférieur aux autres revenus d’activité du foyer | > 23 000 € et supérieur aux autres revenus d’activité du foyer |
| Caractère de l’activité | Non professionnel, gestion patrimoniale | Professionnel, activité principale ou dominante |
| Régime fiscal des loyers | BIC (micro-BIC ou réel) | BIC (micro-BIC ou réel) |
| Déficits BIC | Imputables uniquement sur les revenus de location meublée futurs | Imputables sur le revenu global (sous conditions et limites) |
| Plus-values à la revente | Régime des plus-values des particuliers | Régime des plus-values professionnelles (court / long terme) |
| Affiliation sociale | Prélèvements sociaux sur les revenus (17,2 % sous réserve d’évolution) | Cotisations sociales SSI sur les bénéfices (taux variables) |
| Transmission et succession | Traitement patrimonial classique | Possibles optimisations via activité professionnelle (sous conseil spécialisé) |
| Gestion comptable | Obligations comptables allégées, surtout en micro-BIC | Comptabilité commerciale approfondie recommandée |
Traitement des déficits LMNP vs LMP : impact sur le revenu global
Le traitement des déficits issus de la location meublée constitue une différence majeure entre LMNP et LMP. L’utilisation de ces déficits influence directement votre imposition globale et votre stratégie de financement.
Déficits en LMNP
En LMNP, deux catégories de charges se distinguent : les charges déductibles immédiatement (intérêts, frais, charges de copropriété, assurances, etc.) et les amortissements. Cette distinction joue un rôle clé dans la formation du déficit.
Les règles principales en LMNP :
- Les déficits issus des charges (hors amortissements) sont imputables uniquement sur les futurs revenus de location meublée.
- Les amortissements ne peuvent pas créer ou aggraver un déficit reportable sur d’autres revenus. Ils se reportent sur les années futures, dans la limite du revenu BIC positif.
- Le déficit LMNP n’affecte pas le revenu global (salaires, pensions, autres bénéfices).
En pratique, le LMNP vise surtout à réduire à zéro le revenu imposable lié à la location meublée, sans chercher à diminuer l’imposition des autres catégories de revenus.
Déficits en LMP
En LMP, le bailleur agit comme un exploitant professionnel. Le traitement des déficits reflète cette logique entrepreneuriale.
Les grandes lignes en LMP :
- Les déficits BIC professionnels peuvent, sous conditions, être imputés sur le revenu global du foyer fiscal, dans la limite des règles légales.
- Cette imputation ouvre une voie de réduction d’impôt plus large, qui dépasse le cadre de la seule activité de location meublée.
- Les amortissements, comme en LMNP, suivent des règles précises et ne génèrent pas n’importe quel niveau de déficit imputable.
Le LMP peut ainsi participer à une stratégie fiscale globale, particulièrement lorsqu’un foyer dispose de revenus d’activité élevés et souhaite les atténuer par une activité professionnelle en location meublée.
« L’imputation des déficits BIC professionnels sur le revenu global demeure encadrée et nécessite une comptabilité structurée. Une approche approximative conduit souvent à des rectifications lors d’un contrôle. »
Plus-values immobilières : régime des particuliers en LMNP, régime professionnel en LMP
Le traitement des plus-values à la revente d’un bien meublé introduit une différence notable entre LMNP et LMP. À long terme, ce point influence la stratégie de cession, la rotation du parc et la projection patrimoniale.
Plus-values en LMNP : régime des particuliers
En LMNP, la cession du bien relève du régime des plus-values immobilières des particuliers. L’impôt se calcule sur la différence entre le prix de vente et le prix d’acquisition majoré des frais et travaux éligibles, avec un abattement progressif en fonction de la durée de détention.
Les principaux traits de ce régime :
- Exonération d’impôt sur le revenu au bout d’une longue durée de détention (hors prélèvements sociaux, sous réserve des évolutions légales).
- Prise en compte de certains travaux et frais dans le calcul du prix de revient.
- Absence de prise en compte directe des amortissements comptables pour le calcul de la plus-value, ce qui renforce l’intérêt du LMNP amortissable.
Ce régime de plus-values reste central dans les stratégies LMNP long terme, surtout pour des biens détenus plusieurs décennies avec capitalisation des amortissements.
Plus-values en LMP : régime des plus-values professionnelles
En LMP, la cession du bien relève du régime des plus-values professionnelles. On distingue alors plus-values à court terme et plus-values à long terme selon la durée de détention et la nature de l’actif.
Les spécificités majeures :
- Prise en compte des amortissements déjà pratiqués dans le calcul de la plus-value, ce qui augmente parfois la base imposable.
- Possibles dispositifs d’exonération sous certaines conditions (chiffre d’affaires, durée d’exercice, départ à la retraite, etc.).
- Traitement comptable plus technique, nécessitant un suivi précis de la valeur nette comptable du bien.
Le régime professionnel offre des leviers d’optimisation, mais demande une anticipation rigoureuse. La ligne stratégique entre amortissement agressif et gestion de la plus-value se réfléchit dès l’acquisition.
Point de vigilance : avant toute vente en LMP, un arbitrage avec votre expert-comptable et, si besoin, un fiscaliste spécialisé, limite les mauvaises surprises sur l’impôt dû lors de la cession.
Régime social : prélèvements sociaux en LMNP, cotisations SSI en LMP
Sur le plan social, la différence entre LMNP et LMP est nette. Elle influence directement le niveau de prélèvements sur les revenus locatifs mais aussi la protection sociale du bailleur.
Régime social du LMNP
En LMNP, les revenus locatifs nets sont soumis aux prélèvements sociaux. Le taux global inclut CSG, CRDS et prélèvements additionnels, sous réserve des dispositions en vigueur. Ce prélèvement s’ajoute à l’impôt sur le revenu calculé sur le bénéfice (ou sur le montant après abattement en micro-BIC).
Le LMNP n’ouvre pas de droits spécifiques en matière de retraite ou de protection sociale, car il ne s’agit pas d’une activité professionnelle au sens social. Le bailleur reste affilié à son régime principal (salarié, fonctionnaire, indépendant, retraité) pour sa couverture sociale.
Régime social du LMP
En LMP, l’investisseur relève de la Sécurité sociale des indépendants (SSI). Les bénéfices BIC professionnels servent de base au calcul des cotisations sociales. Le mécanisme se rapproche de celui d’un travailleur indépendant classique.
Les principales conséquences :
- Versement de cotisations sociales calculées sur le bénéfice, avec un minimum en cas de faible résultat.
- Ouverture de droits à la retraite et à certaines prestations sociales (maladie, maternité, etc.).
- Impact direct des choix d’amortissements et de dépenses sur le niveau des cotisations.
Le LMP transforme la location meublée en activité génératrice de droits sociaux. Cette dimension intéresse certains investisseurs qui recherchent une activité professionnelle structurante, en complément ou en alternative à une autre activité indépendante.
« En LMP, une gestion fine du résultat permet d’équilibrer fiscalité et cotisations. La logique ne se limite plus à minimiser l’impôt, mais à optimiser l’ensemble du couple charges sociales / imposition. »
Quel statut choisir : LMNP ou LMP ? Analyse stratégique selon votre profil
Le choix entre LMNP et LMP dépend moins d’un goût théorique pour un statut que d’une cohérence avec votre situation patrimoniale et vos objectifs. Chaque profil d’investisseur présente des contraintes et des priorités distinctes.
Cas où le LMNP s’avère généralement adapté
Le statut LMNP correspond bien aux investisseurs qui souhaitent structurer un complément de revenu sans transformer la location meublée en activité principale. Plusieurs situations typiques se dessinent :
- Salariés ou cadres qui cherchent un levier de diversification tout en conservant leur activité principale.
- Jeunes investisseurs qui construisent progressivement un patrimoine en limitant la complexité administrative.
- Retraités qui sécurisent une rente locative avec une fiscalité optimisée grâce aux amortissements.
- Investisseurs en résidences services (étudiantes, EHPAD, affaires, tourisme) dans une logique de gestion déléguée.
Le LMNP s’accorde bien avec une stratégie de revenus complémentaires faiblement fiscalisés, en particulier au régime réel avec amortissement. Pour approfondir ces aspects, une lecture de la page guide pour investir en LMNP meublé enrichit la vision d’ensemble.
Cas où le LMP présente un intérêt
Le statut LMP prend tout son sens lorsque la location meublée occupe une place centrale dans le projet professionnel et dans la constitution de revenus récurrents. Il correspond à des profils comme :
- Investisseurs souhaitant vivre en grande partie de leurs loyers meublés.
- Entrepreneurs immobiliers qui structurent un parc de biens meublés avec forte rotation, éventuellement en courte durée.
- Foyers fortement imposés qui recherchent une utilisation des déficits BIC sur le revenu global.
- Personnes en reconversion professionnelle qui transforment l’investissement locatif en activité principale.
Le LMP introduit cependant une complexité accrue : comptabilité plus technique, régime des plus-values professionnelles, cotisations sociales conséquentes en cas de bénéfices élevés. Le projet nécessite une vision long terme et un accompagnement adapté.
Point stratégique : le changement de statut n’est pas simplement fiscal. Il engage votre positionnement global : entrepreneur immobilier ou gestionnaire patrimonial. La réponse varie selon votre horizon de temps, votre tolérance administrative et vos objectifs de revenus.
Impact du choix LMNP / LMP sur votre projet d’investissement locatif
Au-delà de la pure fiscalité, le statut retenu influence la manière de sélectionner les biens, de structurer le financement, de gérer les baux et de planifier la rotation du patrimoine. L’approche doit rester cohérente du début à la fin du projet.
Choix du bien et typologie de location
En LMNP, de nombreux investisseurs privilégient :
- Des studios et T2 en zones étudiantes ou tertiaires.
- Des biens en résidences de services (avec bail commercial) pour simplifier la gestion.
- La location meublée classique à l’année, davantage stable et prévisible.
En LMP, les stratégies s’orientent parfois vers :
- Des biens à fort potentiel de rendement brut, quitte à accepter plus de rotation.
- La location de courte ou moyenne durée, plus intensive en gestion.
- Des opérations plus fréquentes d’achat / revente pour arbitrer le parc.
Le statut influence ainsi le rythme de la gestion, la charge de travail et la relation à la vacance locative.
Financement, levier de crédit et trésorerie
Le LMNP et le LMP impliquent un usage différent du crédit. Dans les deux cas, le levier bancaire reste central, mais l’équilibre entre capacité d’endettement, cash-flow et objectif de patrimoine net diverge.
En LMNP :
- Le crédit long terme vise souvent à neutraliser l’effort d’épargne grâce aux loyers et aux avantages fiscaux.
- Le statut facilite la gestion en parallèle d’un emploi salarié.
- La priorité reste la stabilité et la visibilité des flux financiers.
En LMP :
- Le nombre de biens et de financements peut devenir conséquent.
- La gestion de la trésorerie se rapproche de celle d’une entreprise.
- La performance globale intègre la dimension fiscale, sociale et de plus-value.
Dans tous les cas, un plan d’investissement locatif structuré exige une réflexion préalable. La ressource investissement locatif : par où commencer aide à poser les premières briques de cette stratégie.
LMNP ou LMP et avantages fiscaux spécifiques
La location meublée ouvre l’accès à des avantages fiscaux notables, en particulier via les amortissements. Le LMNP, très répandu, bénéficie d’un cadre bien identifié, que de nombreux investisseurs exploitent sur le long terme.
Avantages fiscaux du LMNP
Les atouts fiscaux du LMNP s’articulent autour de deux axes : l’amortissement et la structure BIC. Au régime réel, l’amortissement étalé du bien et du mobilier permet de réduire fortement le bénéfice imposable.
Parmi les points clés :
- Possibilité de générer des revenus locatifs faiblement imposés sur une durée significative.
- Neutralisation d’une partie de la fiscalité grâce aux amortissements non décaissés.
- Régime des plus-values des particuliers, sans réintégration directe des amortissements.
Pour une vision détaillée de ces mécanismes, un approfondissement via la page avantages fiscaux du LMNP clarifie les points techniques et les conditions pratiques.
Spécificités fiscales du LMP
Le LMP propose une autre forme d’optimisation, plus globale et potentiellement plus engagée :
- Déficits BIC professionnels imputables sur le revenu global, sous réserves légales.
- Possibles exonérations de plus-values professionnelles dans certains cas (durée d’exercice, niveau de recettes, cessation d’activité).
- Intégration de la dimension sociale dans la stratégie, avec des cotisations ouvrant des droits.
Le LMP nécessite toutefois une maîtrise fine des règles comptables et fiscales. Il s’adresse à des investisseurs prêts à piloter une véritable activité économique autour de la location meublée.
Limite à garder en tête : les règles fiscales et sociales évoluent régulièrement. Une stratégie élaborée aujourd’hui doit rester adaptable, avec des points d’étape pour vérifier la cohérence du statut choisi par rapport à la réglementation en vigueur.
Angle patrimonial : transmission, succession et protection du conjoint
Le choix entre LMNP et LMP ne se limite pas à la phase d’exploitation. Il impacte la transmission du patrimoine, la protection du conjoint et l’organisation de la succession. Une approche patrimoniale globale complète l’analyse purement fiscale.
Transmission d’un patrimoine en LMNP
En LMNP, la transmission suit les règles classiques des biens immobiliers détenus en direct (ou via une structure transparente). Le statut non professionnel présente plusieurs caractéristiques :
- Modalités de donation et de succession proches de l’immobilier nu.
- Évaluation du bien en fonction de sa valeur de marché.
- Maintien possible du régime LMNP par les héritiers sous certaines conditions.
Le LMNP reste ainsi souvent utilisé pour préparer une rente transmissible aux enfants, avec une gestion locative raisonnable et une fiscalité prévisible.
Transmission d’un patrimoine en LMP
En LMP, la dimension professionnelle du statut influence la transmission :
- Possibles dispositifs de transmission d’entreprise ou d’activité professionnelle, selon la structuration retenue.
- Analyse plus complexe de la valeur de l’activité, notamment en présence de plus-values latentes importantes.
- Interactions plus fortes avec le régime matrimonial et la protection du conjoint collaborateur ou associé.
Dans un projet LMP significatif, l’accompagnement par un notaire et un conseil patrimonial expérimenté permet de coordonner les aspects civils, fiscaux et sociaux, surtout lorsque l’activité constitue la ressource principale du foyer.
« Un statut professionnel engage la famille sur la durée. Préparer la transmission en amont réduit les tensions entre héritiers et clarifie le devenir des biens en location meublée. »
Passage de LMNP à LMP et inversement : mécanismes et précautions
La vie d’un projet d’investissement locatif n’est pas figée. Une activité débute souvent en LMNP, puis atteint progressivement les seuils du LMP. À l’inverse, une baisse de recettes ou un changement de situation peut conduire à un retour au LMNP.
Bascule automatique vers le LMP
Lorsque les seuils de recettes et de comparaison avec les autres revenus sont franchis, la qualification LMP s’applique. L’administration ne demande pas un choix explicite mais constate la réunion des conditions.
Conséquences pratiques :
- Changement de régime social, avec affiliation aux indépendants.
- Application du régime des plus-values professionnelles en cas de cession future.
- Adaptation de la comptabilité pour refléter la nouvelle nature professionnelle de l’activité.
Une anticipation au travers d’un suivi annuel des recettes et d’un dialogue régulier avec l’expert-comptable évite les bascules subies et les régularisations complexes.
Retour au LMNP
Un retour au LMNP intervient dès que les conditions du LMP ne sont plus réunies (baisse de recettes, diversification des revenus d’activité, arbitrage patrimonial, etc.). Ce retour doit être géré avec prudence :
- Vérification des impacts sur les amortissements passés et sur le traitement des plus-values futures.
- Analyse des conséquences sociales, notamment sur les cotisations et les droits acquis.
- Adaptation des choix de gestion en fonction du nouveau cadre non professionnel.
Un changement de statut, dans un sens ou dans l’autre, devient un moment clé pour reposer l’ensemble de la stratégie : niveau de dette, objectif de revenus, horizon de détention et rôle du parc immobilier dans le patrimoine familial.
Réflexe utile : à chaque modification significative de situation (hausse des loyers, nouvel emploi, création d’entreprise, retraite), une revue globale du statut LMNP / LMP et de ses conséquences préserve la cohérence de votre trajectoire immobilière.









