Choisir la meilleure banque en ligne en 2026 ne se résume plus à traquer les frais les plus bas. Entre banques en ligne historiques, néobanques ultra‑mobiles et banques traditionnelles qui renforcent leur offre digitale, le paysage a profondément changé. Les données de parts de marché, la hausse des tarifs et les nouveaux usages de paiement redessinent les positions.
Les chiffres de 2026 révèlent un classement surprenant, avec des acteurs qui dominent en nombre de clients, d’autres qui tirent leur épingle du jeu sur les tarifs, et quelques banques qui misent sur l’épargne, le crédit ou l’expérience utilisateur pour se différencier. Les écarts se jouent désormais sur des détails que beaucoup sous‑estiment encore.
| Banque en ligne | Profil idéal | Atout majeur 2026 | Frais mensuels | Bonus de bienvenue |
|---|---|---|---|---|
| Boursorama Banque | Utilisateurs cherchant le coût le plus bas | Toujours la banque la moins chère du marché | 0€ | Jusqu’à 130€ |
| Fortuneo | Clients souhaitant une carte haut de gamme gratuite | Carte Gold gratuite sous conditions de revenus | 0€ | Jusqu’à 150€ |
| Hello Bank! | Utilisateurs voulant accès guichets BNP Paribas | Réseau d’agences physique + services en ligne | 0€ | Jusqu’à 80€ |
| Revolut | Voyageurs et profils internationaux | Taux de change ultra compétitif + services crypto | 0 à 13,99€/mois | Variable selon l’offre |
| N26 | Utilisateurs cherchant simplicité et rapidité | Interface ultra intuitive et instantanés de dépenses | 0 à 9,90€/mois | Pas de bonus mais ouverture express |
Sommaire
Meilleure banque en ligne 2026
Comparatif des scores globaux sur 100 points
Analyse multi-criteres
Tous les criteres normalises sur 10
Panorama 2026 : qui domine vraiment les banques en ligne ?
En 2026, les banques en ligne et les néobanques ont consolidé leur place dans le paysage bancaire français. Elles restent encore minoritaires face aux banques de réseau, mais leur progression continue oblige chaque épargnant à reconsidérer la question de sa banque principale. Les données d’adoption confirment cette dynamique.
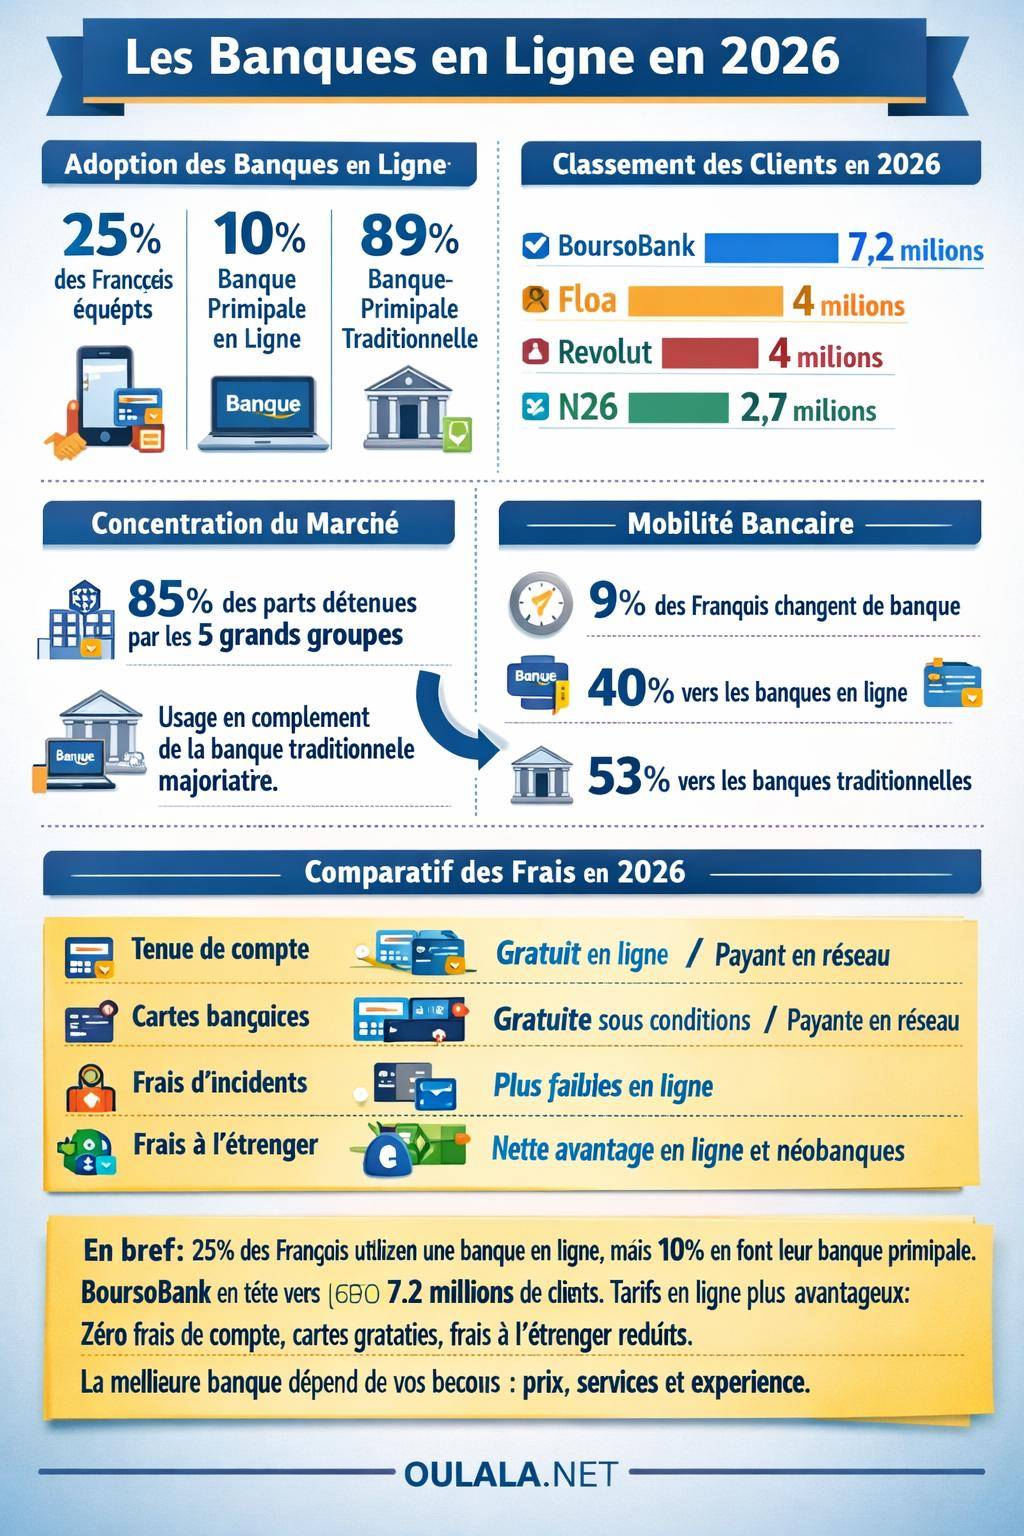
Environ un quart des Français détiennent au moins un compte dans une banque en ligne. Pourtant, la banque principale reste majoritairement une banque traditionnelle. Ce décalage montre que beaucoup utilisent une banque en ligne en complément, pour réduire les frais, gérer un budget secondaire ou faciliter les dépenses à l’étranger.
Classement 2026 des principales banques en ligne et néobanques
Le classement par nombre de clients met en avant quatre acteurs majeurs en 2026 :
- BoursoBank : environ 7,2 millions de clients
- Floa : environ 4 millions de clients
- Revolut : environ 4 millions de clients
- N26 : environ 2,7 millions de clients
Ce classement illustre une réalité simple : la question de la « meilleure » banque en ligne ne se limite pas au prix. BoursoBank domine en volume et en richesse fonctionnelle, Revolut et N26 s’imposent sur l’international et l’expérience mobile, tandis que Floa se positionne fortement sur le paiement fractionné et le crédit à la consommation.
Banques de réseau, banques en ligne et néobanques : un marché encore très concentré
Les banques de réseau traditionnelles conservent encore environ 89 % de part de marché sur la banque principale. Les banques en ligne tournent autour de 10 %, quand les néobanques représentent environ 1 %. Malgré la progression du digital, la majorité des flux de salaires et des prélèvements récurrents restent domiciliés dans les grands groupes historiques.
Autre point clé : près de 85 % du marché bancaire français reste détenu par les cinq grands groupes bancaires. Cela signifie que même certaines banques en ligne, présentées comme alternatives, appartiennent en réalité à ces grands groupes. Comprendre ces liens capitalistiques aide à mieux évaluer la solidité, la régulation et la protection des dépôts.
« Les banques en ligne ne sont plus un phénomène marginal. Elles s’installent dans le quotidien des Français, souvent en complément d’une banque de réseau, avant de devenir à terme la banque principale pour une partie des clients. »
Mobilité bancaire 2024‑2026 : qui change de banque et vers quels acteurs ?
La mobilité bancaire reste un indicateur fiable pour mesurer l’attractivité réelle d’une banque. En 2024, environ 9 % des Français ont changé de banque principale. Le mouvement n’est pas massif, mais il pèse lourd sur les nouveaux entrants qui cherchent à gagner des clients actifs, avec domiciliation de revenu et usage quotidien.
Les orientations des changements sont révélatrices : environ 40 % des clients qui changent se tournent vers une banque en ligne ou une néobanque, alors qu’environ 53 % choisissent une autre banque traditionnelle. Le reste se répartit entre multi‑bancarisation et circuits alternatifs.
Pourquoi les Français hésitent encore à basculer entièrement vers une banque en ligne
Malgré l’attrait des tarifs et de l’interface digitale, beaucoup d’usagers hésitent à faire de leur banque en ligne leur établissement principal. Les freins les plus fréquents sont :
- La crainte d’une relation client « à distance » et d’un manque d’accompagnement personnalisé
- Les questions autour du crédit immobilier et des montages complexes
- La gestion des espèces et des chèques, encore très liée aux agences physiques
- La peur d’une coupure en cas de panne d’application ou de problème d’accès
Pour lever ces freins, les banques en ligne renforcent l’accès à des conseillers dédiés, améliorent les parcours de crédit et proposent des solutions hybrides, avec par exemple dépôt de chèques via des réseaux partenaires ou usage combiné avec une banque de réseau.
Évolution des tarifs 2026 : où se situent les banques en ligne ?
Les tarifs bancaires restent un argument central pour comparer les établissements. En 2026, les banques de réseau affichent une hausse moyenne de 2,4 % de leurs tarifs. Cette augmentation touche souvent les frais de tenue de compte, les cartes bancaires classiques et les incidents de paiement.
Face à cette évolution, les banques en ligne consolident leur image d’option économique. Parmi les établissements les moins chers en 2026, on retrouve généralement :
- BoursoBank
- Fortuneo
- Hello Bank!
Ces acteurs misent sur la gratuité conditionnelle ou totale de la carte, l’absence de frais de tenue de compte et une politique plus mesurée sur les incidents. Les nuances restent toutefois fortes d’un profil à l’autre.
Les principaux postes de frais à surveiller en 2026
Pour identifier la meilleure banque en ligne adaptée à son usage, l’analyse des frais doit rester précise. Les postes à étudier en priorité sont les suivants :
- Tarifs gratuits ou payants : compte gratuit avec revenus minimums, offre payante avec services premium, ou pack tout‑en‑un
- Frais d’incident : commissions d’intervention, rejets de prélèvement, découverts non autorisés
- Frais à l’étranger : paiements par carte hors zone euro, retraits en devises, marges sur le taux de change
- Transparence tarifaire : grille tarifaire claire, simulateurs en ligne, alertes sur les opérations facturées
| Type de frais | Banque de réseau (tendance 2026) | Banque en ligne (tendance 2026) |
|---|---|---|
| Tenue de compte | Souvent payante, hausse régulière | Généralement gratuite |
| Carte bancaire | Payante, options premium coûteuses | Gratuite sous conditions ou peu chère |
| Frais d’incident | Niveau élevé, multiples lignes tarifaires | Plafonds plus bas, politique souvent plus douce |
| Frais à l’étranger | Marge importante sur les paiements et retraits hors zone euro | Offres spécialisées très compétitives, surtout chez les néobanques |
Critères d’évaluation : comment définir la meilleure banque en ligne pour votre profil ?
Le terme de « meilleure banque en ligne » reste très relatif. Un indépendant qui facture à l’étranger n’a pas les mêmes besoins qu’un salarié avec un crédit immobilier ou un étudiant qui cherche à limiter les frais de base. Les critères ci‑dessous servent de grille de lecture structurée pour comparer les offres en 2026.
1. Frais et tarifs : au‑delà de la gratuité affichée
Une offre annoncée comme gratuite cache parfois des conditions de revenus, des obligations d’utilisation ou des plafonds contraignants. L’analyse tarifaire doit inclure :
- Tarifs gratuits ou payants : compte sans condition, revenus minimums, offre premium incluant des assurances
- Frais d’incident : seuil déclencheur des agios, facturation des rejets et lettres d’information
- Frais à l’étranger : pour les voyages, études ou déplacements professionnels
- Transparence tarifaire : lisibilité de la brochure et accès aux informations directement dans l’application
2. Carte bancaire : niveau de service et flexibilité d’usage
La carte reste l’outil central du compte bancaire en ligne. Les points à comparer attentivement en 2026 sont les suivants :
- Plafonds : montant de paiement et de retrait, capacité à les modifier en temps réel
- Gratuité : carte gratuite sans condition ou conditionnée à un niveau de revenus ou d’utilisation
- Assurances : garanties voyage, location de voiture, achats en ligne, extensions de garantie
- Frais à l’étranger : formule standard vs cartes dédiées aux voyageurs
- Type de carte : débit immédiat ou différé, Visa, Mastercard, cartes premium
- Cartes virtuelles : génération de cartes éphémères pour sécuriser les paiements en ligne
3. Gestion du compte : autonomie, rapidité et accès aux fonctionnalités
Les banques en ligne se distinguent par la qualité de leur interface de gestion. Les fonctionnalités suivantes deviennent décisives :
- Virements : instantanés, programmés, ajout simplifié de bénéficiaires
- Modification des plafonds : ajustement direct dans l’application, sans appel au conseiller
- Ouverture de compte : parcours 100 % digital, signature électronique, vérification d’identité rapide
- Accessibilité web/app : fluidité de connexion, compatibilité multi‑appareils
- Accès conseiller : chat, téléphone, email, avec ou sans rendez‑vous programmé
4. Solutions d’épargne : livret, assurance‑vie et investissement
De nombreuses banques en ligne ont développé une offre d’épargne complète, avec des produits réglementés et des supports plus dynamiques. Les principaux axes de comparaison sont :
- Livret A et LDDS : disponibilité, gestion directe dans l’app
- Compte‑titres : accès aux marchés, frais de courtage, outils de suivi
- PEA : frais de transaction, droits de garde, univers d’investissement
- Assurance‑vie : fonds euros, unités de compte, arbitrages en ligne
- Regroupement de l’épargne : vision globale du patrimoine financier au sein de la même interface
5. Assurances, garanties et services complémentaires
Les banques en ligne enrichissent leur offre avec des produits d’assurance et de protection. En 2026, les grandes catégories proposent :
- Assurances biens et personnes : auto, habitation, prévoyance
- Assurances moyens de paiement : protection en cas de perte ou vol de carte, utilisation frauduleuse
- Assurances voyage : annulation, rapatriement, assistance à l’étranger
Ces services se combinent parfois avec les cartes premium ou des packs payants. La pertinence dépend de votre fréquence de voyage, du niveau d’équipement déjà détenu (assurance logement, assurance carte d’une autre banque) et de vos besoins en assistance.
6. Services bonus : cashback, outils de budget et fonctions collaboratives
Les services bonus deviennent un terrain de différenciation. Ils influencent directement la qualité de l’expérience au quotidien :
- Cashback : remboursement d’une partie des dépenses chez des partenaires
- Gestion de budget : catégorisation automatique, alertes de dépassement, suivi des objectifs
- Gestion des abonnements : identification des prélèvements récurrents, suggestions de résiliation
- Partage de dépenses : comptes partagés, suivi des remboursements entre amis ou en couple
- Cagnottes : financement collectif pour événements, cadeaux, projets associatifs
7. Service client : disponibilité et qualité de l’accompagnement
La qualité du service client influence directement la confiance dans une banque en ligne. Les critères d’évaluation majeurs sont :
- Disponibilité 24/7 : prise en charge des urgences, blocage de carte, assistance en cas de fraude
- Qualité du support : compétence des conseillers, capacité à résoudre les problèmes complexes
- Localisation : centres d’appel en France ou à l’étranger, compréhension des spécificités locales
- Moyens de contact : chat, téléphone, email, messagerie sécurisée
« Une banque en ligne efficace ne se résume pas à une application agréable. Elle repose sur un service client réactif, surtout lors d’un litige, d’un blocage de carte ou d’un besoin urgent de virement. »
8. Expérience digitale : ergonomie, fiabilité et confort d’usage
L’expérience utilisateur devient un critère déterminant pour désigner la meilleure banque en ligne en 2026. Les éléments clefs incluent :
- Ergonomie du site et de l’app : navigation intuitive, menus clairs
- Interface : lisibilité des soldes, filtres de recherche dans les opérations
- Facilité d’utilisation : rapidité d’exécution, peu de clics pour réaliser une opération
9. Accès au crédit : prêt personnel, immobilier et consommation
Les banques en ligne ne se limitent plus aux comptes courants. En 2026, beaucoup proposent des solutions de crédit structurées :
- Prêts personnels : financement de projets, travaux, véhicule
- Taux : positionnement par rapport aux banques de réseau, promotions régulières
- Crédits immobiliers et consommation : offre en direct ou via des partenariats externes
Certains acteurs se montrent plus présents sur le crédit à la consommation, d’autres bâtissent des offres immobilières complètes avec simulateur, pré‑étude de faisabilité et gestion des justificatifs en ligne.
10. Services additionnels : encaisses, paiements mobiles et solutions pros
Enfin, certaines fonctionnalités pratiques renforcent la valeur ajoutée d’une banque en ligne :
- Dépôts de chèques et d’espèces : via automates, bureaux partenaires ou envoi postal
- Encaissement digital : liens de paiement, QR code, terminaux mobiles pour indépendants
- Paiement mobile : compatibilité Apple Pay, Google Pay, Samsung Pay, et autres portefeuilles numériques
Focus sur le top des banques en ligne 2026 : forces et spécificités
Le classement par nombre de clients en 2026 ne suffit pas. Chaque grande banque en ligne adopte une stratégie distincte, avec des cibles de clientèle et des priorités fonctionnelles. Ce panorama met en lumière les grandes tendances observées.
BoursoBank : poids lourd généraliste de la banque en ligne
Avec environ 7,2 millions de clients, BoursoBank s’impose comme un acteur majeur. Son positionnement repose sur une offre de compte courant compétitive, couplée à un large éventail de produits d’épargne et d’investissement.
L’établissement figure parmi les banques en ligne les moins chères en 2026, avec des cartes souvent gratuites sous conditions et des frais de tenue de compte très limités. L’offre d’assurance‑vie, de PEA et de compte‑titres renforce son attractivité auprès des investisseurs particuliers.
Floa : spécialiste du paiement fractionné et du crédit
Avec environ 4 millions de clients, Floa adopte un positionnement plus ciblé. L’enseigne se distingue par des solutions de paiement en plusieurs fois, des crédits courts et une intégration poussée avec l’e‑commerce.
Ce modèle attire une clientèle en quête de flexibilité sur les paiements, plutôt que d’une relation bancaire complète avec épargne et crédit immobilier. Les utilisateurs l’intègrent souvent en complément d’une autre banque principale.
Revolut : approche internationale et services innovants
Revolut rassemble également autour de 4 millions de clients en France. La fintech met l’accent sur la gestion multi‑devises, les paiements à l’étranger et une expérience mobile fluide.
Les comptes en devises, les cartes virtuelles et les outils de gestion de budget en temps réel parlent particulièrement aux voyageurs, expatriés et travailleurs indépendants facturant en devises. Le modèle repose sur une base gratuite enrichie par des offres premium avec services étendus.
N26 : banque mobile centrée sur la simplicité
N26 rassemble environ 2,7 millions de clients. Son application épurée, la catégorisation automatique des dépenses et les sous‑comptes (espaces de rangement budgétaire) ciblent les utilisateurs sensibles à la clarté et au pilotage du budget.
L’offre reste davantage axée sur le compte courant et la carte bancaire, avec une approche internationale, notamment pour les paiements et retraits hors de France. L’épargne et le crédit y occupent une place encore moins développée que chez certaines banques en ligne historiques.
Étapes pour choisir la meilleure banque en ligne en fonction de votre situation
Au‑delà du classement général, la sélection de la meilleure banque en ligne passe par une démarche méthodique. L’enjeu consiste à aligner votre profil, vos usages et l’offre de l’établissement retenu.
1. Clarifier votre profil financier et vos priorités
Avant d’ouvrir un compte, un rapide diagnostic personnel structure la réflexion :
- Revenus stables ou variables ?
- Présence d’un crédit immobilier ou de projets de financement à moyen terme ?
- Voyages fréquents à l’étranger ou usage principalement domestique ?
- Volonté de développer une épargne investie (boursière, assurance‑vie) ou simple besoin de sécuriser une trésorerie ?
Cette étape oriente vers une banque plus spécialisée dans l’investissement, le low‑cost ou l’international.
2. Comparer les offres avec une grille de critères complète
Pour éviter de se focaliser uniquement sur les frais, la comparaison doit intégrer tous les axes vus plus haut. Une approche structurée consiste à établir un tableau comparatif personnel, avec des notes de 1 à 5 sur chaque critère :
- Tarifs (compte, carte, incidents)
- Qualité de l’app et de l’interface web
- Épargne et investissement
- Service client
- Crédit et financement de projets
- Services annexes (cashback, budget, outils collaboratifs)
3. Tester sans fermer immédiatement votre banque actuelle
Une méthode prudente consiste à ouvrir un compte dans une banque en ligne, sans clôturer dans l’immédiat votre compte de réseau. Cette approche permet de tester :
- La rapidité des virements entrants et sortants
- La fiabilité des notifications et des catégorisations de dépenses
- La réactivité du support client en cas de question
Après quelques mois, vous disposez d’un retour d’expérience concret, ce qui facilite la décision de basculer totalement ou de conserver une multi‑bancarisation.
4. Gérer la transition et la mobilité bancaire
Une fois la banque en ligne retenue, la mise en place de la mobilité suit plusieurs étapes chronologiques :
- Transfert des virements récurrents (salaire, pensions, allocations)
- Changement de RIB pour les prélèvements (abonnements, crédits, factures d’énergie)
- Surveillance des opérations pendant plusieurs cycles de prélèvements
- Clôture de l’ancien compte une fois tous les flux stabilisés
Les banques en ligne proposent souvent un service d’aide à la mobilité, avec prise en charge d’une partie des démarches administratives. Un contrôle régulier de vos relevés reste néanmoins nécessaire pour éviter toute omission.
Banques en ligne, néobanques et banques traditionnelles : comment combiner les forces de chaque modèle ?
La question n’oppose plus strictement banques en ligne et banques de réseau. Beaucoup d’usagers adoptent une stratégie hybride qui exploite les avantages de chaque modèle. Cette approche repose sur une organisation claire des rôles assignés à chaque établissement.
Banque de réseau : socle pour les projets de long terme
Les banques traditionnelles gardent souvent une place centrale pour :
- Le crédit immobilier et les projets patrimoniaux structurants
- La gestion des situations complexes (création d’entreprise, restructuration de dettes)
- La relation de proximité via un conseiller dédié en agence
Certains clients maintiennent un compte courant minimal dans leur banque de réseau uniquement pour adosser un crédit immobilier ou suivre une relation patrimoniale.
Banque en ligne : compte principal pour le quotidien
Dans une stratégie mixte, la banque en ligne devient souvent le compte de référence pour :
- Les dépenses courantes (courses, factures, abonnements)
- Les paiements par carte et retraits en France et en zone euro
- La gestion du budget à l’aide d’outils digitaux avancés
Cette configuration permet de bénéficier de frais plus faibles, d’une meilleure visibilité sur les flux et d’une grande réactivité pour ajuster les paramètres du compte.
Néobank : outil complémentaire pour l’international ou les projets spécifiques
Les néobanques, souvent adeptes de la carte prépayée, du multi‑devises et des paiements instantanés, trouvent leur place comme outils spécialisés :
- Compte de voyage, pour limiter les frais à l’étranger
- Compte de gestion de dépenses communes (projets, colocation, associations)
- Compte d’encaissement pour micro‑activité ou freelancing international
Perspectives 2026 et au‑delà : comment le classement des banques en ligne peut encore bouger
Le classement 2026 apporte un instantané, mais la dynamique concurrentielle reste vive. Les banques de réseau continuent de renforcer leurs offres digitales, les banques en ligne enrichissent leurs services, et de nouveaux acteurs spécialisés arrivent sur des niches (investissement thématique, finance responsable, crypto‑actifs encadrés).
Les prochaines années pourraient voir des regroupements, des partenariats plus poussés entre fintechs et grands groupes, mais aussi une intensification de la régulation sur les services de paiement et de crédit. Les fonctionnalités qui semblent distinctives aujourd’hui deviennent progressivement des standards de marché.
Dans ce contexte, la meilleure banque en ligne en 2026 reste celle qui accompagne le mieux vos usages concrets, tout en conservant une capacité d’évolution. La vigilance sur les conditions tarifaires, les garanties et la qualité du service client constitue un fil conducteur durable, au‑delà des effets de mode et des campagnes promotionnelles.