

Les niches fiscales suscitent souvent des interrogations. Entre réduction d’impôt, crédit, déduction, plafonnement global et contraintes légales, le choix devient vite technique. En réalité, chaque avantage fiscal répond à une logique précise et à un profil de contribuable bien défini.
En analysant vos revenus, votre situation familiale, votre épargne et vos projets (immobilier, retraite, transmission, investissement productif), une stratégie structurée se met en place. Certaines options semblent attractives sur le papier, mais révèlent des limites strictes dès que l’on regarde les chiffres en détail…
| Type de niche fiscale | Objectif | Profil idéal | Avantage clé | Niveau de risque |
|---|---|---|---|---|
| Investissement immobilier (Pinel, Denormandie…) | Soutenir la construction ou la rénovation immobilière | Contribuables souhaitant se constituer un patrimoine | Réductions fiscales importantes + loyers réguliers | Faible à moyen |
| Épargne retraite (PER) | Préparer la retraite tout en réduisant l’impôt immédiat | Revenus hauts ou fluctuants cherchant à lisser leur fiscalité | Déductible du revenu imposable | Très faible |
| Investissements dans les PME (Madelin, IR-PME) | Financer l’entrepreneuriat | Contribuables à fort appétit pour le risque | Réduction d’impôt jusqu’à 25% | Élevé |
| Dons aux associations | Soutenir des causes sociales ou humanitaires | Tous contribuables | 66 à 75% de réduction d’impôt | Très faible |
| Travaux dans la résidence principale (transition énergétique) | Encourager l’efficacité énergétique | Propriétaires souhaitant réduire leurs factures | Prime et/ou crédit d’impôt | Faible |
Simulateur de Niches Fiscales : Estimez Votre Economie d Impot
Selectionnez vos niches fiscales, renseignez vos montants et decouvrez instantanement votre economie.
Impot avec niches
–
Economie totale
–
| Niche fiscale | Depense / Invest. | Reduction obtenue | Utilisation du plafond | Plafond global |
|---|
Sommaire
Niche fiscale : comprendre le mécanisme avant de choisir
Une niche fiscale correspond à un dispositif légal qui réduit la charge d’impôt sur le revenu ou d’autres prélèvements. Le législateur utilise ces leviers pour orienter l’épargne, soutenir un secteur économique ou encourager certains comportements (emploi à domicile, rénovation énergétique, investissement locatif, retraite supplémentaire…).
Sans vision d’ensemble, l’empilement de niches reste inefficace. Une même niche ne rend pas le même service à un salarié imposé à 11 % qu’à un dirigeant à 45 %. Le niveau de revenu, la tranche marginale d’imposition et la structure patrimoniale influencent directement la pertinence d’un dispositif.
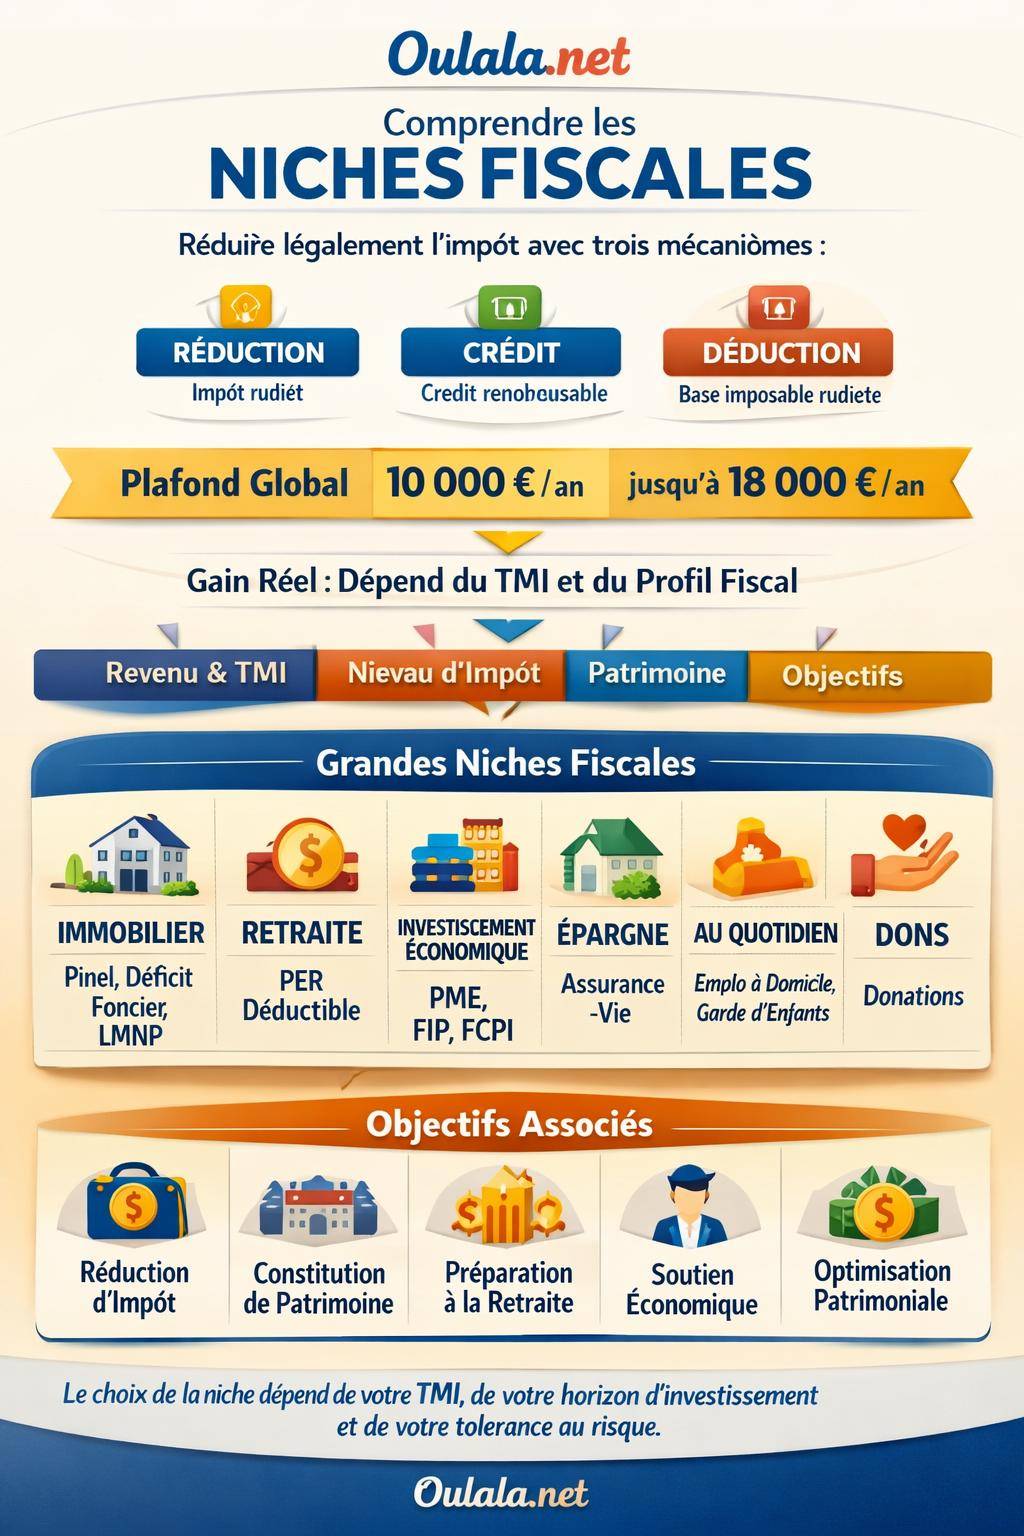
Les séjours fiscaux complexes naissent souvent d’une mauvaise compréhension des mécanismes de base : différence entre réduction, crédit d’impôt et déduction, règles de report, plafonnement global de 10 000 € (ou 18 000 € pour certains investissements). Une fois ces notions clarifiées, la sélection des niches fiscales adaptées devient plus rationnelle.
Réduction, crédit, déduction : trois logiques de niche fiscale
Les termes se ressemblent, mais les effets sur l’impôt diffèrent nettement. Comprendre ces trois mécanismes évite des erreurs d’arbitrage et permet de prioriser les actions vraiment efficaces pour diminuer la facture fiscale.
Réduction d’impôt : un avantage plafonné, non remboursable
Une réduction d’impôt vient diminuer directement le montant de l’impôt calculé. En revanche, elle ne donne pas droit à remboursement si le montant de la réduction dépasse l’impôt dû. Les réductions entrent, sauf exceptions, dans le plafond global des niches fiscales.
Exemples fréquents de réductions d’impôt :
- Investissements locatifs type Pinel, Denormandie, dispositif dans l’ancien avec travaux.
- Souscription au capital de PME, FIP, FCPI.
- Dons à des organismes d’intérêt général ou reconnus d’utilité publique.
- Certaines dépenses de scolarité pour les enfants à charge.
Ce type d’avantage convient surtout aux foyers qui supportent déjà un impôt significatif. Sans impôt à effacer, la réduction perd une grande partie de son intérêt immédiat.
Crédit d’impôt : un levier puissant, y compris pour les ménages faiblement imposés
Le crédit d’impôt se distingue par son caractère restituable. Si le montant du crédit dépasse l’impôt dû, l’administration fiscale verse la différence au contribuable. Cette caractéristique profite aussi aux ménages modestes ou faiblement imposés.
Exemples de crédits d’impôt structurants :
- Crédit d’impôt pour l’emploi d’un salarié à domicile (garde d’enfants, ménage, aide à domicile).
- Crédits d’impôt pour certains travaux de transition énergétique (sous réserve des règles en vigueur).
- Crédit d’impôt pour frais de garde des jeunes enfants.
- Crédit d’impôt pour frais de formation de certains dirigeants, dans des conditions précises.
Le crédit d’impôt convient bien aux familles, aux contribuables avec peu d’impôt ou à ceux qui recherchent un avantage lisible, sans engagement financier lourd sur le long terme.
Déduction du revenu imposable : un impact indexé sur la tranche marginale
La déduction agit plus en amont : elle réduit la base taxable. L’économie réelle dépend alors de la tranche marginale d’imposition (TMI). Une même dépense n’offre pas le même gain pour une TMI à 11 % ou à 45 %.
Principaux exemples de déduction :
- Versements sur certains dispositifs d’épargne retraite (PER, PERP anciens, contrats Madelin pour les indépendants), en lien avec la défiscalisation de la retraite.
- Pensions alimentaires versées dans le respect des plafonds légaux.
- Certains frais réels professionnels, sous conditions et justificatifs.
Les déductions deviennent particulièrement pertinentes pour les contribuables soumis à une TMI élevée, car chaque euro déduit procure un gain fiscal proportionnel au taux marginal.
| Type de niche | Effet sur l’impôt | Profil adapté | Risque de perte d’avantage |
|---|---|---|---|
| Réduction d’impôt | Diminue l’impôt, non remboursable | Foyers avec impôt significatif | Oui, si impôt trop faible |
| Crédit d’impôt | Diminue l’impôt, excédent remboursé | Tout profil, y compris faiblement imposé | Faible, car remboursable |
| Déduction | Réduit le revenu imposable | Contribuables à TMI élevée | Gain limité si TMI faible |
Le plafonnement global des niches fiscales : un verrou à ne pas ignorer
La loi encadre strictement le montant des avantages fiscaux. Le plafonnement global des niches fiscales limite les réductions et crédits d’impôt à :
- 10 000 € par an et par foyer fiscal, dans la majorité des cas.
- 18 000 € pour certains investissements spécifiques (notamment outre-mer ou Girardin industriel, selon le cadre légal applicable).
Ce plafond joue un rôle central dans les stratégies d’optimisation, car plusieurs dispositifs viennent se cumuler. Une niche théoriquement attractive perd en efficacité si elle se trouve en concurrence avec d’autres avantages déjà consommés par le foyer.
« Le montant de l’avantage fiscal retiré des dépenses imposées au plafonnement global ne peut excéder un plafond fixé annuellement par la loi, sous peine de neutralisation partielle de ces avantages. »
La hiérarchisation des niches devient alors stratégique. L’objectif vise à combiner des dispositifs cohérents avec le projet patrimonial du contribuable, tout en évitant de dépasser le plafond et de perdre une partie des avantages théoriques.
Les principales niches fiscales liées à l’immobilier
L’immobilier concentre un grand nombre de dispositifs fiscaux, souvent mis en avant par les réseaux commerciaux. Chaque mécanisme repose sur des règles précises : durée de location, plafonds de loyers, types de biens, zones géographiques, travaux, conditions de ressources des locataires.
Investissement locatif Pinel et dispositifs assimilés
Le dispositif Pinel, et ses variantes selon les périodes et zones, offre une réduction d’impôt en échange d’un engagement de location sur une durée définie. Les taux de réduction varient en fonction de la durée d’engagement et des paramètres légaux en vigueur au moment de l’investissement.
Ce type de niche fiscale cible l’investissement dans le logement neuf (ou assimilé) dans des zones tendues, avec des plafonds de loyers et de ressources des locataires. L’objectif politique vise à soutenir l’offre locative tout en offrant un avantage fiscal conditionné à ces contraintes.
Ce dispositif intéresse surtout les contribuables :
- avec une pression fiscale déjà élevée, qui recherchent un levier de réduction pérenne,
- souhaitant se constituer un patrimoine immobilier locatif,
- capables de supporter les aléas locatifs (vacance, charges, entretien).
Déficit foncier : une logique de déduction des travaux
Le déficit foncier intervient lorsque les charges liées à un bien locatif (travaux, intérêts d’emprunt dans certaines limites, frais de gestion) dépassent les loyers perçus. Une fraction de ce déficit s’impute sur le revenu global, dans la limite de seuils prévus par la loi, et le surplus se reporte sur les revenus fonciers futurs.
Ce mécanisme séduit souvent les propriétaires bailleurs qui engagent des travaux significatifs dans l’ancien. Il s’adresse en priorité aux contribuables imposés dans des tranches élevées, car chaque euro de déficit imputé réduit directement la base imposable.
La vigilance porte sur la nature des travaux (entretien, amélioration, reconstruction) et sur le respect des conditions de location. Un mauvais classement de travaux ou un non-respect des délais de mise en location remettrait en cause l’avantage espéré.
Location meublée (LMNP, LMP) : amortissement et BIC
Le statut de loueur en meublé non professionnel (LMNP) ou professionnel (LMP) ouvre la porte à un traitement fiscal en bénéfices industriels et commerciaux (BIC). Par le mécanisme de l’amortissement, une partie de la valeur du bien et du mobilier se déduit chaque année des recettes locatives.
En pratique, cela réduit fortement, voire annule, le résultat imposable pendant de nombreuses années. Ce régime ne relève pas directement du plafonnement global des niches fiscales, ce qui le rend intéressant dans une stratégie combinée avec d’autres dispositifs.
Cette architecture s’adresse aux investisseurs :
- prêts à gérer une location meublée avec ses contraintes spécifiques,
- souhaitant lisser la fiscalité sur le long terme,
- et en recherche d’une diversification entre revenus fonciers et BIC.
Niches fiscales pour préparer la retraite et réduire l’impôt
Les dispositifs d’épargne retraite combinent deux objectifs : diminution de l’impôt aujourd’hui et constitution de revenus complémentaires pour plus tard. Le Plan d’Épargne Retraite (PER) illustre cette double dimension.
PER individuel : déduction des versements et stratégie de long terme
Les versements volontaires sur un PER individuel sont déductibles du revenu imposable, dans la limite de plafonds annuels. Plus la TMI est élevée, plus l’économie fiscale sur les versements se révèle significative. Cette logique se trouve au cœur des méthodes pour défiscaliser sa retraite.
Au moment de la retraite, les sommes versées et les plus-values sont imposées selon les modalités en vigueur (sortie en capital, rente, ou mixte). La pertinence du PER repose donc sur un arbitrage entre économie d’impôt immédiate et fiscalité future.
Ce dispositif convient surtout :
- aux contribuables à forte TMI durant leur vie active,
- qui anticipent une imposition moins élevée à la retraite,
- et qui acceptent l’indisponibilité des fonds hors cas de déblocage anticipé prévu par la loi.
PER d’entreprise, PERE, compartiments collectifs
En complément du PER individuel, les entreprises peuvent mettre en place des dispositifs collectifs : PER collectif, PER obligatoire, anciennes structures de type PERCO ou « article 83 » transférées. Ces régimes permettent souvent :
- une épargne abondée par l’employeur,
- une fiscalité avantageuse sur les versements,
- un cadre de préparation de la retraite structuré.
Pour les salariés et dirigeants assimilés, ces outils s’intègrent naturellement dans une démarche globale d’investissement pour réduire ses impôts, avec une dimension sociale et patrimoniale claire.
« L’épargne retraite constitue un levier de défiscalisation, mais surtout un outil de lissage des revenus dans le temps, en transférant une partie du pouvoir d’achat actuel vers la période de cessation d’activité. »
Niches fiscales financières : PME, FIP, FCPI, assurance-vie
Au-delà de l’immobilier et de la retraite, les niches fiscales financières structurent une partie de l’épargne longue. Elles interviennent via des réductions d’impôt, des exonérations partielles ou des abattements sur la durée.
Souscription au capital de PME : IR-PME, FIP, FCPI
La souscription directe au capital de PME ou via des fonds (FIP, FCPI) procure une réduction d’impôt sous conditions de durée de détention et de respect des critères d’éligibilité de la société ou du véhicule d’investissement.
Le gain fiscal se matérialise par un pourcentage de la somme investie imputé sur l’impôt sur le revenu, dans des plafonds précis. En contrepartie, le risque de perte en capital reste élevé, avec une liquidité souvent limitée pendant plusieurs années.
Ce type de niche fiscale concerne plutôt :
- des investisseurs avertis,
- dotés d’une capacité de prise de risque,
- souhaitant participer au financement de l’économie réelle.
Assurance-vie : fiscalité avantageuse dans la durée
L’assurance-vie ne constitue pas, au sens strict, une niche fiscale de type réduction immédiate d’impôt. Elle offre surtout un cadre fiscal favorable sur les gains en cas de rachat, en fonction de la durée de détention, et un régime attractif en matière de transmission.
Après une certaine durée (horizon légal de référence), les produits de l’assurance-vie bénéficient d’abattements annuels et de taux d’imposition adaptés. Cette enveloppe s’inscrit dans une stratégie patrimoniale large, complétant d’autres leviers de défiscalisation plus directs.
La combinaison assurance-vie, PER et investissements ciblés dans des supports plus risqués (actions, parts de fonds, unités de compte) construit un socle de long terme pour le patrimoine financier, avec une fiscalité maîtrisée et adaptable.
Niches fiscales du quotidien : emploi à domicile, garde d’enfants, dons
Certaines niches fiscales ne nécessitent ni investissement patrimonial lourd ni montage complexe. Elles se rattachent à la vie courante et à la solidarité. Leur puissance vient de la simplicité d’accès et de l’effet direct sur l’impôt ou le budget du foyer.
Emploi d’un salarié à domicile : services à la personne
Le recours à un salarié à domicile ouvre droit à un crédit d’impôt sur une partie des dépenses engagées (garde d’enfants, entretien du logement, assistance à une personne âgée ou handicapée, etc.). Ce crédit s’applique même pour les personnes non imposables, avec remboursement éventuel.
Les conditions portent sur la nature des services, le mode de déclaration (CESU, entreprise agréée, association) et les plafonds de dépenses annuels. Utilisé correctement, ce levier diminue concrètement le coût net de l’aide à domicile et libère du temps pour le foyer.
Garde des jeunes enfants et frais de scolarité
Les frais de garde des enfants de moins de six ans en crèche, chez une assistante maternelle agréée ou dans certaines structures d’accueil donnent droit à un crédit d’impôt, dans la limite des règles fixées par l’administration. Les frais de scolarité des enfants à charge au collège, lycée ou dans l’enseignement supérieur génèrent, eux, une réduction d’impôt modérée.
Ces deux dispositifs fonctionnent comme un soutien budgétaire aux familles. Ils ne remplacent pas une stratégie patrimoniale, mais ils contribuent à l’ensemble des leviers mobilisables pour payer moins d’impôts de manière légale.
Dons aux associations et organismes d’intérêt général
Les dons et cotisations versés à des œuvres ou organismes reconnus d’intérêt général ouvrent droit à une réduction d’impôt, avec des taux supérieurs dans certains cas (aide aux personnes en difficulté, associations spécifiques…). Les montants pris en compte et les taux de réduction dépendent du type d’organisme et du plafond de versement admis.
Ce levier articule fiscalité et engagement citoyen. Il permet de diriger une partie de l’impôt vers des causes choisies, tout en réduisant la charge fiscale globale du foyer.
Comment choisir la niche fiscale adaptée à votre situation
La question centrale ne se résume pas à « quelle niche rapporte le plus d’économie d’impôt ? » mais plutôt à « quelle niche s’intègre logiquement dans mon projet de vie et mon patrimoine ? ». Un choix pertinent s’appuie sur une méthode claire.
Analyser son profil fiscal et patrimonial
Quelques éléments structurants orientent immédiatement vers certaines niches plutôt que d’autres :
- Votre taux marginal d’imposition (TMI) et le niveau global d’impôt payé.
- La stabilité de vos revenus (salarié, indépendant, dirigeant, revenus variables).
- Votre patrimoine actuel (immobilier, épargne financière, contrats existants).
- Votre horizon de temps (court, moyen, long terme) et vos projets (retraite, transmission, acquisition de résidence principale ou locative).
Un foyer jeune, avec enfants en bas âge et TMI modérée, privilégiera souvent les crédits d’impôt du quotidien et l’épargne progressive. Un couple en milieu ou fin de carrière, avec TMI élevée, s’orientera davantage vers les déductions type PER, les investissements locatifs ciblés et certaines opérations en capital-investissement.
Articuler optimisation de l’impôt et cohérence patrimoniale
Une niche fiscale performante sur le papier devient contre-productive si elle enferme le foyer dans un engagement inadapté (durée de location trop longue, absence de liquidité, frais excessifs, risque non assumé). La cohérence patrimoniale implique :
- de veiller à la diversification (ne pas concentrer tout son capital sur un seul type de dispositif),
- d’équilibrer revenus présents et revenus futurs,
- d’anticiper les conséquences familiales (concubinage, mariage, PACS, succession).
Une stratégie bien construite combine souvent plusieurs leviers : immobilier locatif, épargne retraite, assurance-vie, solutions d’épargne salariale, et niches du quotidien. L’ensemble se structure dans une démarche plus globale de stratégies de défiscalisation multi-supports.
Mesurer le rendement réel après impôt, frais et risques
La décision ne peut pas se limiter au taux de réduction d’impôt annoncé. Le rendement réel se calcule en intégrant :
- le coût total de l’investissement (prix, frais, intérêts d’emprunt),
- les revenus générés (loyers, plus-values, intérêts, dividendes),
- la fiscalité à l’entrée, pendant la détention et à la sortie,
- les risques (vacance locative, baisse de valeur, défaut d’émetteur, évolution réglementaire).
Une niche fiscale solide repose sur un actif de qualité, une liquidité raisonnable et une lisibilité claire des règles fiscales. La réduction d’impôt vient en complément, comme un accélérateur de rendement et non comme l’unique moteur de la décision.
- Votre impôt augmentera-t-il dans les années à venir ?
- Votre projet professionnel entraîne-t-il un changement de statut (salarié vers indépendant, création de société) ?
- Souhaitez-vous transmettre un patrimoine ou surtout optimiser votre revenu disponible à court terme ?
- Acceptez-vous une immobilisation longue de votre capital ou recherchez-vous de la souplesse ?
Les réponses orientent naturellement vers des niches fiscales spécifiques, à combiner avec une démarche pour optimiser vos impôts de manière structurée.
Panorama synthétique : quelles niches fiscales pour quel objectif ?
Pour finir ce tour d’horizon, une vue d’ensemble facilite la comparaison entre les principaux dispositifs et leurs finalités. Cette vision synthétique aide à prioriser les actions à mener selon votre objectif principal.
| Objectif principal | Niches fiscales pertinentes | Type d’avantage | Horizon conseillé |
|---|---|---|---|
| Réduire rapidement l’impôt sans investissement lourd | Crédits d’impôt emploi à domicile, garde d’enfants, dons | Crédit ou réduction d’impôt | Court terme, reconductible |
| Constituer un patrimoine immobilier locatif | Pinel et assimilés, déficit foncier, LMNP/LMP | Réduction d’impôt, déduction, amortissement | Moyen à long terme |
| Préparer la retraite et lisser les revenus | PER individuel, PER d’entreprise, épargne salariale | Déduction du revenu imposable | Long terme |
| Soutenir l’économie réelle et viser un gain fiscal élevé | Souscription PME, FIP, FCPI | Réduction d’impôt | Moyen à long terme, risque assumé |
| Structurer l’épargne financière et la transmission | Assurance-vie, contrats de capitalisation | Fiscalité avantageuse sur les gains et la succession | Moyen à long terme |
La bonne niche fiscale correspond ainsi au croisement de trois axes : votre impôt actuel, vos projets patrimoniaux et votre tolérance au risque. L’enjeu consiste à transformer ces dispositifs techniques en une stratégie claire, maîtrisée et parfaitement alignée avec vos priorités de vie.









