

Le plafond du LEP intrigue de nombreux épargnants, surtout avec la revalorisation des seuils de revenus et l’ajustement régulier des règles fiscales. Entre conditions d’accès, limites de versements et impacts concrets sur votre épargne, les informations circulent, mais restent souvent fragmentées.
En réalité, le Livret d’épargne populaire repose sur un cadre très précis : revenus fiscaux de référence, plafond de 10 000 €, taux d’intérêt avantageux et modalités de fermeture en cas de dépassement. Les lignes suivantes mettent en ordre tous ces éléments et éclairent ce que vous pouvez réellement attendre de ce livret réglementé.
| Élément clé | Informations essentielles | À retenir |
|---|---|---|
| Plafond du LEP | Montant maximum autorisé : 10 000 € (hors intérêts) | Le plafond n’inclut pas les intérêts, qui continuent à se capitaliser. |
| Conditions de revenus | Dépend du revenu fiscal de référence (RFR) et de la composition du foyer | Uniquement pour les ménages modestes, vérification annuelle. |
| Objectif du LEP | Soutenir l’épargne des foyers à revenus modestes tout en offrant un taux attractif | Le LEP est l’un des placements sécurisés les mieux rémunérés. |
| Fonctionnement des dépôts | Dépôts libres jusqu’au plafond, intérêts exonérés d’impôt | Placement 100% liquide et sans risque. |
Sommaire
Plafond LEP 2026 : montant maximum et logique du dispositif
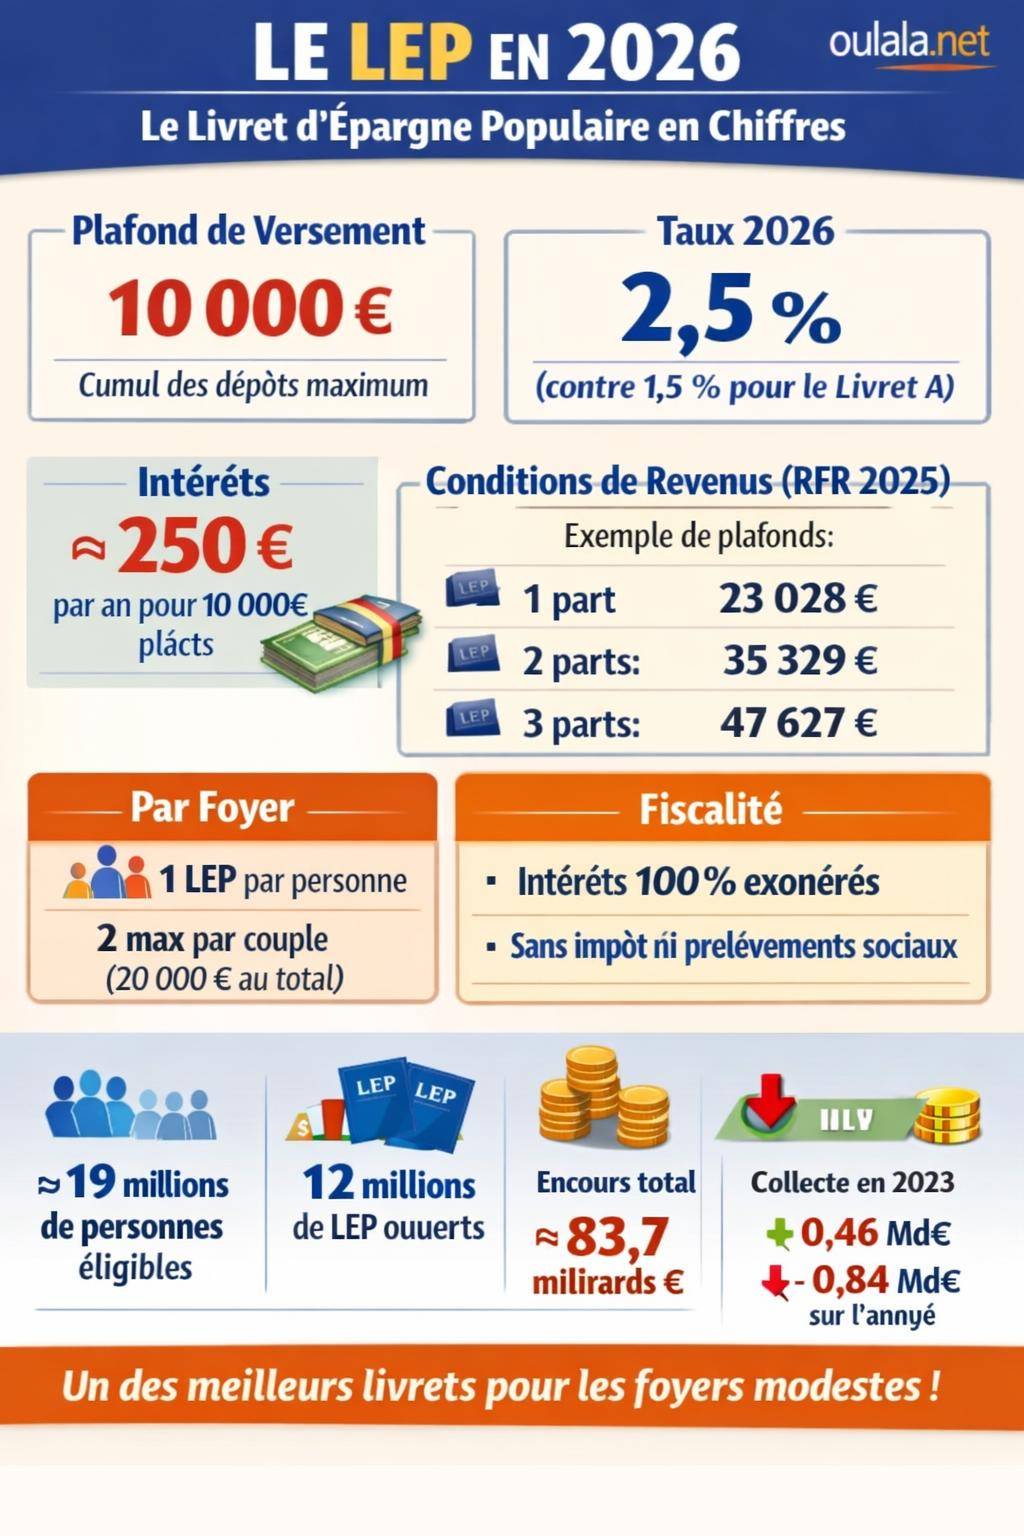
Le Livret d’épargne populaire (LEP) s’adresse aux foyers dont les ressources restent en dessous de seuils fixés par l’État. Pour 2026, le plafond de versement du LEP se situe à 10 000 € de capital. Ce plafond s’applique uniquement aux sommes versées, hors intérêts. Les intérêts peuvent dépasser ce montant sans restriction, ce qui change beaucoup la manière d’utiliser ce livret sur la durée.
Le LEP se distingue par une double contrainte : un plafond de revenus d’un côté, un plafond de capital de l’autre. L’épargnant doit respecter simultanément ces deux limites pour ouvrir, conserver et alimenter son livret. La compréhension de cette mécanique conditionne la stratégie d’épargne avec le LEP, mais aussi l’arbitrage avec d’autres livrets comme le Livret A ou les livrets bancaires fiscalisés.
Plafonds de revenus LEP 2026 : qui a le droit au Livret d’épargne populaire ?
L’accès au LEP dépend avant tout du revenu fiscal de référence (RFR) figurant sur l’avis d’imposition. Pour le LEP 2026, l’administration prend en compte le RFR 2025, c’est-à-dire celui calculé sur les revenus 2024. Ce RFR doit rester inférieur ou égal à des plafonds fixés par le Code monétaire et financier et mis à jour en avril de chaque année.
Pour 2026, les plafonds de revenus LEP ont été revalorisés d’environ 0,9 % par rapport à 2025. Cette hausse suit l’évolution des prix et ajuste le dispositif au contexte économique. Chaque foyer doit comparer le RFR de son foyer fiscal aux seuils correspondant à son nombre de parts.
Tableau des plafonds de revenus LEP 2026 par nombre de parts
Les seuils suivants déterminent l’éligibilité au LEP en fonction de la composition du foyer et du nombre de parts fiscales :
| Nombre de parts fiscales | Plafond de RFR LEP 2026 (€) | Profil type du foyer |
|---|---|---|
| 1 part | 23 028 € | Célibataire sans enfant |
| 1,5 part | 29 179 € | Célibataire avec 1 enfant à charge |
| 2 parts | 35 329 € | Couple sans enfant ou parent isolé avec 2 enfants |
| 2,5 parts | 41 479 € | Couple avec 1 enfant |
| 3 parts | 47 627 € | Couple avec 2 enfants |
| 4 parts | 58 865 € | Couple avec 3 enfants (ou situation équivalente) |
La règle de base reste simple : RFR inférieur ou égal au plafond = LEP autorisé. Au-delà, l’ouverture n’est pas possible ou le maintien du livret devient temporaire et encadré.
« Pour ouvrir ou conserver un LEP, le revenu fiscal de référence du foyer doit être inférieur ou égal au plafond fixé par décret pour l’année considérée, apprécié en fonction du nombre de parts du foyer fiscal. »
Base de revenus utilisée pour le LEP 2026
Pour vérifier les plafonds de revenus, la banque s’appuie sur votre avis d’imposition 2025. Ce document reprend les revenus perçus en 2024. L’écart entre l’année de revenus et l’année de contrôle crée parfois une confusion, surtout en cas de changement de situation professionnelle ou familiale.
La mise à jour des plafonds, ainsi que la vérification de votre éligibilité, intervient en général à partir du mois d’avril. Les établissements bancaires disposent alors des données fiscales actualisées, transmises via les échanges automatisés avec l’administration ou fournies par le client.
Montant maximum sur un LEP : capital, intérêts et cas d’un couple
Le plafond de versement du LEP en 2026 s’élève à 10 000 €. Ce plafond s’applique au total des dépôts réalisés sur le livret depuis son ouverture. Les intérêts ne sont pas pris en compte dans cette limite, ce qui permet à l’encours de dépasser ce seuil au fil des ans, sans contrainte particulière.
Une fois la barre des 10 000 € atteinte, la banque bloque les nouveaux versements. Même si l’épargnant effectue un retrait et ramène le solde à 9 000 €, il ne peut plus déposer à nouveau. Le plafond se raisonne donc comme un plafond de versements cumulés, et non comme un plafond de solde instantané.
LEP et intérêts : un plafond qui ne bride pas la capitalisation
Les intérêts du LEP se rajoutent au capital de manière autonome. Pour 2026, avec un taux de 2,5 % et un livret au plafond de capital (10 000 €), un épargnant obtient 250 € d’intérêts par an, totalement exonérés d’impôt sur le revenu et de prélèvements sociaux.
Ces intérêts ne sont pas soumis au plafond. Un LEP peut donc afficher un solde de 10 250 €, 10 500 €, puis davantage les années suivantes, sans aucune obligation de retrait. Le mécanisme favorise une capitalisation progressive, même si le plafond de versement limite la montée en puissance à court terme.
- Plafond de versement : 10 000 € de capital en dépôts cumulés
- Intérêts : libres, non intégrés dans le plafond
- Fiscalité : intérêts exonérés d’impôt et de prélèvements sociaux
Un ou deux LEP dans un foyer ? Cas d’un couple
Les règles encadrant le nombre de livrets sont strictes : 1 LEP par personne et 2 LEP maximum par foyer fiscal. Un couple éligible peut donc détenir deux LEP, chacun plafonné à 10 000 € de versements, soit 20 000 € de capital cumulé.
Chaque conjoint doit cependant remplir individuellement les critères de revenus, évalués sur la base du même avis d’imposition. Si le foyer respecte globalement les plafonds de RFR par nombre de parts, les deux membres peuvent ouvrir leur propre LEP, dans la même banque ou dans deux établissements différents.
Conditions d’ouverture et de conservation d’un LEP
L’ouverture d’un LEP suppose le respect de deux exigences : un plafond de revenus adapté à la situation du foyer et une présentation d’un justificatif fiscal. La banque doit vérifier l’éligibilité lors de l’ouverture, puis régulièrement au fil du temps, en s’appuyant sur les échanges avec l’administration fiscale.
Une fois le livret ouvert, l’épargnant conserve son LEP tant qu’il reste dans les clous des plafonds de revenus. Toutefois, le dispositif prévoit un mécanisme de tolérance en cas de dépassement ponctuel du RFR, afin d’éviter une fermeture trop brutale pour une année isolée plus favorable.
Règle générale : RFR inférieur ou égal au plafond
Pour l’ouverture comme pour le maintien, la condition générale repose sur un principe clair : le RFR doit rester inférieur ou égal au seuil correspondant au nombre de parts du foyer. Cette condition se vérifie chaque année, en général à partir d’avril, lorsque les nouveaux avis d’imposition deviennent disponibles.
Le client peut fournir lui-même son avis, mais les banques se reposent de plus en plus sur la connexion automatique aux données fiscales. L’épargnant reçoit ensuite une information en cas de doute, de dépassement ou de besoin de justificatif supplémentaire.
Que se passe-t-il en cas de dépassement du plafond de revenus ?
Un dépassement du RFR n’entraîne pas nécessairement une fermeture immédiate du LEP. Le dispositif a prévu un filet de sécurité pour laisser le temps aux revenus de se stabiliser. Si le RFR dépasse le plafond une année, mais repasse en dessous l’année suivante, le LEP peut être conservé.
La fermeture intervient uniquement si le dépassement persiste sur la durée. Pour un dépassement maintenu, la clôture interviendra début 2027 au plus tard dans le cadre des règles actuelles, après la nouvelle vérification annuelle. L’épargnant doit alors transférer son épargne vers un autre support, le plus souvent un Livret A ou un compte sur livret fiscalisé.
« En cas de dépassement durable des plafonds de revenus, la banque procède à la fermeture du LEP au plus tard au début de l’année suivant la dernière vérification d’éligibilité. Les sommes sont alors restituées à l’épargnant ou transférées sur un autre compte. »
Taux du LEP 2026, fiscalité et comparaison avec le Livret A
Le LEP attire de nombreux foyers modestes grâce à son taux d’intérêt supérieur à celui du Livret A. En 2026, le taux du LEP est fixé à 2,5 %, contre 1,5 % pour le Livret A, soit un écart de +1 point. Cette différence se ressent immédiatement sur les intérêts annuels, surtout pour un livret au plafond.
Pour un capital de 10 000 € sur un LEP, l’épargnant perçoit environ 250 € d’intérêts par an. Sur un Livret A à 1,5 %, le même capital génère environ 150 € d’intérêts. Le LEP crée donc un gain annuel supplémentaire sur la même base de capital, tout en conservant une sécurité équivalente.
Fiscalité du LEP : un avantage net pour les revenus modestes
Les intérêts du LEP sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Aucun acompte n’est prélevé, aucune déclaration spécifique n’est nécessaire. Cette fiscalité allégée renforce l’attractivité du LEP pour les foyers aux revenus modestes ou intermédiaires.
En comparaison, les livrets bancaires classiques subissent la flat tax (prélèvement forfaitaire unique) et entrent dans le revenu imposable. Le LEP offre ainsi un rendement net plus favorable, à condition de respecter les plafonds de revenus et de capital.
Pour suivre plus finement l’évolution de la rémunération, un contenu dédié détaille le taux du LEP et son évolution face à l’inflation et aux décisions réglementaires.
LEP ou Livret A : quel livret prioriser ?
Le choix entre LEP et Livret A se pose souvent pour les foyers qui réunissent les conditions d’accès au LEP. Les deux livrets coexistent parfaitement, mais l’ordre de priorité s’oriente vers le support au taux le plus avantageux et au cadre fiscal le plus protecteur.
Un comparatif détaillé entre ces deux produits met en évidence leurs forces respectives : LEP vs Livret A. Pour un épargnant éligible, l’usage consiste généralement à remplir le LEP jusqu’à son plafond, puis à poursuivre l’épargne sur le Livret A, en gardant un œil sur les besoins de liquidité à court terme.
| Caractéristique | LEP 2026 | Livret A 2026 |
|---|---|---|
| Taux d’intérêt | 2,5 % | 1,5 % |
| Plafond de versement | 10 000 € | 22 950 € |
| Conditions de revenus | Oui, sous plafonds de RFR | Aucune condition |
| Fiscalité des intérêts | Exonération totale | Exonération totale |
Nombre de LEP, encours global et sécurité des dépôts
Le LEP reste un livret réglementé par l’État, garanti et largement encadré. Les règles limitent le nombre de livrets, définissent la garantie des dépôts et encadrent la souplesse des opérations (versements, retraits, transferts). Cette architecture crée un environnement relativement stable pour les épargnants, même en période de tension économique.
Fin 2025, environ 12 millions de LEP étaient ouverts en France, pour un potentiel estimé à 19 millions de personnes éligibles. Le dispositif reste donc sous-utilisé, en partie parce que beaucoup d’épargnants ne connaissent pas leurs droits ou ne vérifient pas leur RFR sur l’avis d’imposition.
Rappel des règles générales de fonctionnement
Quelques grands principes structurent le LEP au quotidien :
- Nombre de livrets : 1 LEP par personne, 2 maximum par foyer fiscal
- Garantie des dépôts : jusqu’à 100 000 € par déposant et par banque (tous comptes confondus)
- Versements : libres, sans minimum imposé par la réglementation nationale
- Retraits : possibles à tout moment, sans pénalité, dans la limite du solde disponible
La garantie des dépôts à 100 000 € couvre l’ensemble des comptes d’un même client dans une même banque (LEP, Livret A, compte courant, etc.). Même si le LEP est limité à 10 000 €, l’épargnant bénéficie de cette protection globale en cas de défaillance de l’établissement.
Encours, collecte et dynamique du LEP
Les encours totaux du LEP atteignent environ 83,7 milliards d’euros, avec une progression de la capitalisation de l’ordre de 2,5 milliards d’euros récemment. La collecte mensuelle illustre des flux parfois contrastés, avec par exemple une collecte d’environ 0,46 milliard d’euros en décembre, mais une collecte annuelle légèrement négative à -0,84 milliard d’euros sur la période observée.
Cette dynamique reflète plusieurs tendances : montée en puissance du LEP auprès des foyers modestes, arbitrages vers d’autres placements, mais aussi manque d’information sur les conditions d’accès. Une partie significative des personnes éligibles n’a pas encore ouvert de LEP, faute de conseil bancaire ou de lecture attentive de l’avis d’imposition.
« De nombreux foyers sous les plafonds de revenus n’ont pas encore ouvert de LEP, alors que ce livret constitue un outil d’épargne adapté à leur situation et à leur pouvoir d’achat. »
Maximiser l’intérêt du LEP dans une stratégie d’épargne globale
Le plafond de 10 000 € du LEP limite la capacité de versement, mais ce produit conserve un rôle central pour les ménages aux revenus modestes. L’enjeu consiste à bien positionner le LEP au sein d’un ensemble d’outils : Livret A, LDDS, épargne de précaution sur compte courant rémunéré, voire produits à plus long terme.
La démarche efficace repose sur trois réflexes : vérifier son RFR chaque année, remplir progressivement le LEP jusqu’à son plafond de capital, puis répartir le surplus d’épargne sur d’autres supports. Pour approfondir le fonctionnement global du produit, un contenu détaillé présente le LEP et son mode d’emploi complet.









