

LEP ou Livret A ? En 2026, les deux livrets réglementés n’offrent plus les mêmes rendements qu’en période d’inflation élevée, mais l’écart reste net. Entre conditions d’accès, plafond de versement, fiscalité et performance réelle après inflation, le choix influence directement la progression de votre épargne de précaution.
Les taux actuels, les calculs de gains, les profils éligibles au LEP et les stratégies de répartition entre les deux produits dessinent un paysage plus nuancé qu’il n’y paraît. Les chiffres 2025‑2026 mettent en lumière des arbitrages peu connus des épargnants.
| Critère clé | LEP en 2026 | Livret A en 2026 | Impact pour l’épargnant |
|---|---|---|---|
| Taux d’intérêt | Plus élevé (destiné à protéger du coût de la vie) | Inférieur au LEP | Le LEP rapporte davantage pour les foyers éligibles |
| Conditions d’accès | Sous conditions de revenus | Ouvert à tous | Le Livret A reste le plus universel |
| Objectif du produit | Soutenir les ménages modestes | Épargne sécurisée pour tous | Deux logiques différentes selon la situation financière |
| Idéal pour | Optimiser le rendement sans risque si éligible | Constituer une épargne simple et accessible | Comparer ses besoins : rendement vs accessibilité |
Sommaire
LEP vs Livret A : taux et rendements de 2020 a 2026
LEP ou Livret A en 2026 : les taux qui changent la donne
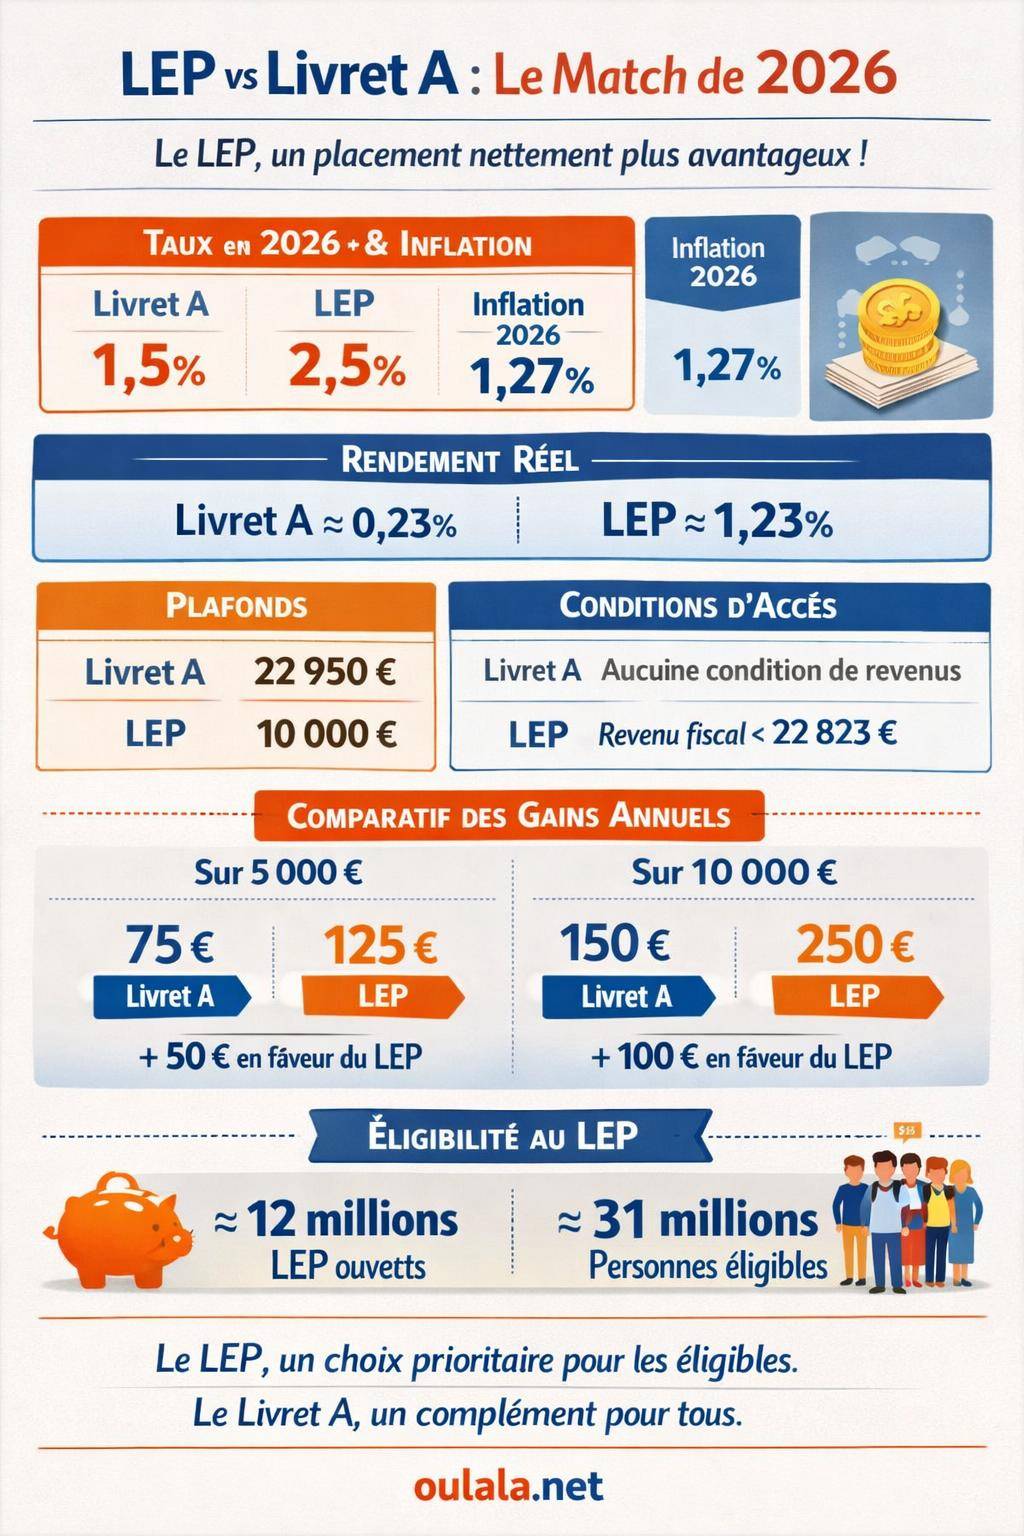
En février 2026, le taux du Livret A s’établit à 1,5 %, tandis que le taux du LEP atteint 2,5 %. Les deux livrets restent défiscalisés, mais l’écart de rémunération persiste malgré une série de baisses sur le LEP.
Le Livret A a connu un taux de 1,7 % entre août 2025 et janvier 2026, pour un taux moyen d’environ 2,17 % sur l’année 2025. De son côté, le LEP subit une cinquième baisse consécutive pour atterrir à 2,5 %, après une phase où il servait longtemps un rendement nettement supérieur à l’inflation.
Malgré ces ajustements, les autorités maintiennent un écart de rémunération positif en faveur du LEP. Pour un épargnant éligible, le choix entre LEP et Livret A en 2026 ne repose donc pas uniquement sur le taux facial, mais sur l’ensemble des paramètres du produit : plafond, souplesse, stratégie d’épargne globale et contexte économique.
« En 2026, un épargnant qui remplie les critères du LEP dispose encore d’un taux plus élevé que celui du Livret A, avec la même exonération d’impôt et de prélèvements sociaux. »
Conditions d’ouverture : qui peut choisir le LEP plutôt que le Livret A ?
Le Livret A reste universel, quand le LEP cible une partie bien définie de la population. Cette différence d’éligibilité explique en grande partie les écarts de diffusion entre les deux produits.
Conditions d’ouverture du Livret A
Le Livret A est ouvert à toute personne physique, sans condition de revenus, ni de situation professionnelle. Il constitue le produit d’épargne réglementée de base en France.
- Résidence : résident fiscal français (cas des non-résidents plus encadré).
- Âge : aucun âge minimum, un enfant peut en détenir un, ouvert par ses parents ou représentants légaux.
- Un seul Livret A par personne, tous établissements bancaires confondus.
- Montant d’ouverture : 10 € seulement.
Cette accessibilité forte explique pourquoi le Livret A reste massivement diffusé, malgré un rendement modéré en phase de taux bas.
Conditions d’ouverture du LEP
Le LEP (Livret d’Épargne Populaire) vise les ménages aux revenus modestes. Il présente un taux plus élevé, mais requiert le respect d’un plafond de revenus.
- Résidence : résident fiscal français.
- Condition de revenus : revenu fiscal de référence ≤ 22 823 € pour une personne seule en 2026 (plafond relevé selon la composition du foyer : couple, enfants à charge…).
- Contrôle régulier : la banque vérifie l’éligibilité à partir de l’avis d’imposition, généralement tous les ans.
- Un seul LEP par personne, deux par foyer fiscal maximum.
Malgré un taux attractif, les statistiques montrent qu’en 2026, on recense environ 12 millions de LEP ouverts pour 31 millions de personnes éligibles. Une part significative des foyers qui peuvent bénéficier du LEP ne l’utilise toujours pas.
« Pour un foyer respectant le plafond de revenu fiscal, laisser dormir une partie de son épargne sur un Livret A plutôt que sur un LEP revient à renoncer à un complément de rémunération sans risque. »
Plafond, versements et retraits : comparer la flexibilité des deux livrets
Au‑delà du taux, le choix entre LEP et Livret A passe par l’analyse des plafonds et des règles de fonctionnement. Ces paramètres influencent la capacité du livret à couvrir vos besoins de trésorerie et vos projets à court terme.
Plafonds de versement : Livret A plus haut, LEP plus rémunérateur
Les plafonds de dépôts distinguent fortement les deux produits.
- Livret A : plafond de 22 950 €, hors intérêts capitalisés.
- LEP : plafond de 10 000 €, hors intérêts.
Les intérêts viennent ensuite se rajouter au capital sans faire « dépasser » ce plafond, aussi bien pour le Livret A que pour le LEP. Un épargnant peut donc dépasser ces montants par la seule capitalisation des intérêts, mais ne peut plus réaliser de nouveaux versements au‑delà.
Versements, retraits et disponibilité
Les deux livrets offrent une disponibilité permanente des fonds. Les retraits n’occasionnent ni pénalité ni frais, ce qui en fait des supports adaptés à la constitution d’une épargne de sécurité.
- Montant minimal de versement : souvent 10 € par opération (variable selon les banques, dans le cadre réglementaire).
- Retraits : libres, sous réserve de conserver un solde positif. Certains établissements exigent un solde minimum symbolique (ex. 10 €).
- Durée : aucun engagement de durée, les livrets sont ouverts sans terme fixé.
Sur ce volet, le Livret A et le LEP offrent un niveau de flexibilité comparable. La différence repose donc moins sur le fonctionnement courant que sur le profil de l’épargnant et la rémunération.
Rendement 2026 : quel livret rapporte le plus ?
En 2026, le LEP maintient une avance de rendement nette sur le Livret A. Les chiffres de gains annuels l’illustrent concrètement, même pour des montants modestes.
Comparaison de rendement Livret A / LEP sur un exemple chiffré
Pour un dépôt unique de 5 000 € pendant un an en 2026 :
- Sur un Livret A à 1,5 %, l’épargne génère 75 € d’intérêts.
- Sur un LEP à 2,5 %, la même somme procure 125 € d’intérêts.
La différence de 50 € sur 5 000 € illustre l’avantage du LEP dès que le montant placé devient significatif. Plus le solde est élevé et la durée longue, plus l’écart cumulé entre les deux livrets se renforce.
| Montant placé sur 1 an | Intérêts Livret A (1,5 %) | Intérêts LEP (2,5 %) | Écart en faveur du LEP |
|---|---|---|---|
| 1 000 € | 15 € | 25 € | +10 € |
| 5 000 € | 75 € | 125 € | +50 € |
| 10 000 € (plafond LEP) | 150 € | 250 € | +100 € |
| 22 950 € (plafond Livret A) | 344,25 € | – | – |
Sur le plafond complet du LEP, la différence de rémunération annuelle par rapport à un placement équivalent sur Livret A s’élève à environ 100 €. Pour un foyer éligible, ce supplément joue un rôle notable dans la constitution d’une épargne de précaution ou d’un matelas pour projets à court terme.
« À encours identique, le LEP verse en 2026 des intérêts supérieurs à ceux du Livret A, tout en conservant la même garantie en capital et la même exonération d’impôts. »
Rendement réel : impact de l’inflation 2026
La performance réelle d’un livret d’épargne se mesure en tenant compte de l’inflation. En 2026, l’inflation annuelle se situe autour de 1,27 %. Dans ce contexte :
- Le Livret A à 1,5 % affiche un rendement réel très faible, proche de 0,23 % en termes de pouvoir d’achat.
- Le LEP à 2,5 % procure un rendement réel d’environ 1,23 %, au‑dessus de l’inflation.
Pour un épargnant éligible au LEP, l’écart de rendement réel devient un argument fort : le LEP permet de conserver davantage de pouvoir d’achat sur la durée, alors que le Livret A se contente de compenser de manière limitée la hausse des prix.
Fiscalité et sécurité : Livret A et LEP sur un pied d’égalité
Sur le plan de la fiscalité et de la sécurité, les deux livrets jouent dans la même catégorie. L’arbitrage ne se fait donc pas ici, mais ce point rassure les épargnants à la recherche de stabilité.
Fiscalité : intérêts exonérés pour les deux livrets
Le Livret A et le LEP bénéficient d’une exonération totale d’impôt sur le revenu et de prélèvements sociaux. Les intérêts versés ne figurent pas dans la base imposable et ne subissent pas la flat tax de 30 % qui s’applique à d’autres produits d’épargne.
- Aucune déclaration spécifique à remplir pour les intérêts de Livret A ou de LEP.
- Rendement net = rendement brut, ce qui facilite les comparaisons.
Un LEP à 2,5 % net d’impôt se révèle donc souvent plus intéressant qu’un autre placement à 3 % brut taxé à la flat tax, selon la situation de l’épargnant.
Garantie en capital et risque
Les deux livrets relèvent de l’épargne réglementée en France. Le capital est intégralement garanti par l’État, via le mécanisme de centralisation à la Caisse des Dépôts pour une part de l’encours.
- Aucun risque de perte en capital lié aux marchés financiers.
- Liquidité totale : les fonds sont disponibles à tout moment.
- Protection de l’épargne : même en cas de difficulté bancaire, le cadre réglementaire protège ces livrets.
Pour un profil prudent, cette combinaison rendement / sécurité / liquidité offre un socle solide. Le LEP se distingue uniquement par un taux plus élevé pour une catégorie d’épargnants spécifique.
LEP ou Livret A : quelle stratégie selon votre profil en 2026 ?
Le choix ne se limite pas à une opposition binaire entre LEP et Livret A. En pratique, de nombreux ménages combinent les deux pour structurer leur épargne de précaution et leurs projets à court terme.
Vous êtes éligible au LEP : priorité au LEP, relais par le Livret A
Un foyer qui respecte les critères de revenu du LEP bénéficie d’un avantage clair en 2026. Une stratégie fréquente consiste à organiser les choses ainsi :
- Étape 1 : ouvrir un LEP dans sa banque principale.
- Étape 2 : orienter l’épargne de précaution en priorité vers ce LEP jusqu’à atteindre les 10 000 € de plafond.
- Étape 3 : utiliser ensuite le Livret A comme complément pour l’épargne disponible au‑delà de ce montant.
Cette approche maximise la rémunération de l’épargne liquide sans renoncer à la souplesse d’utilisation. Elle convient bien à des objectifs comme : matelas de sécurité de 3 à 6 mois de dépenses, préparation de petits travaux, achat de véhicule d’occasion, frais imprévus.
Vous n’êtes pas éligible au LEP : optimiser l’usage du Livret A
Si votre revenu fiscal dépasse le plafond permettant l’ouverture d’un LEP, le Livret A reste la référence pour votre épargne liquide, mais il n’est pas l’unique solution.
- Conserver sur le Livret A l’équivalent de 2 à 3 mois de dépenses courantes.
- Compléter avec d’autres supports réglementés, comme le LDDS (Livret de Développement Durable et Solidaire), pour étendre la capacité de trésorerie.
- Orienter l’excédent vers des supports plus diversifiés si l’horizon de placement est plus long (assurance-vie, par exemple).
Les tendances 2025 montrent d’ailleurs que si le Livret A affiche une collecte en baisse de 3,6 milliards d’euros, d’autres produits comme l’assurance-vie progressent fortement, avec un solde positif de 44 milliards d’euros. Les épargnants réorientent une partie de leurs capitaux vers des solutions un peu plus dynamiques.
LEP / Livret A et autres placements : remettre les rendements 2026 en perspective
Comparer le Livret A et le LEP ne suffit pas pour bâtir une stratégie globale. Leur rôle se situe principalement du côté de la trésorerie sécurisée, en complément d’autres enveloppes d’épargne et d’investissement.
Face aux autres livrets réglementés
En 2026, la collecte du LDDS (Livret de Développement Durable et Solidaire) progresse d’environ 1,27 milliard d’euros, tandis que celle du Livret A recule. Les raisons sont multiples :
- Plafond cumulé Livret A + LDDS plus élevé, utile pour certains ménages disposant d’une trésorerie importante.
- Possibilité de diversification tout en restant dans l’univers des livrets réglementés.
Le LEP, lui, cible une autre problématique : maintenir un rendement plus attractif pour les foyers sous conditions de revenus. Il agit comme un correctif destiné à préserver davantage le pouvoir d’achat d’une partie de la population.
Face à l’assurance-vie et aux placements à plus long terme
L’assurance-vie attire une part croissante de l’épargne en 2025, avec une collecte nette de 44 milliards d’euros. Elle répond à des objectifs différents :
- Horizon plus long (5, 8, 10 ans et plus).
- Possibilité d’investissement en unités de compte pour rechercher davantage de rendement, au prix d’une prise de risque.
- Cadre fiscal spécifique avantageux sur la durée (notamment après 8 ans).
Dans ce schéma, Livret A et LEP restent des outils de gestion de trésorerie. Ils n’ont pas vocation à remplacer les supports de long terme, mais à :
- absorber les à‑coups de budget sans devoir désinvestir un contrat.
- financer les projets rapides sans frais ni délai.
- servir de réserve avant un investissement futur (par exemple avant un apport immobilier).
– un socle liquide sur Livret A et/ou LEP,
– une épargne de projet à moyen terme (PEL, assurance-vie en fonds euros),
– une part plus dynamique pour préparer la retraite ou des objectifs lointains.
LEP ou Livret A en 2026 : résumé comparatif et pistes d’action
Pour aider à visualiser les différences structurantes entre les deux livrets en 2026, le tableau suivant synthétise les principaux critères.
| Critère | Livret A (février 2026) | LEP (février 2026) |
|---|---|---|
| Taux nominal | 1,5 % | 2,5 % |
| Inflation 2026 (env.) | 1,27 % | 1,27 % |
| Rendement réel approximatif | ≈ 0,23 % | ≈ 1,23 % |
| Plafond de versement | 22 950 € | 10 000 € |
| Conditions de revenus | Aucune | Revenu fiscal de référence ≤ 22 823 € pour une personne seule (2026) |
| Fiscalité des intérêts | Exonérés d’impôt et de prélèvements sociaux | Exonérés d’impôt et de prélèvements sociaux |
| Nombre de livrets par personne | 1 Livret A par personne | 1 LEP par personne (2 par foyer fiscal) |
| Montant minimum d’ouverture | 10 € | Variable selon banques (modeste en pratique) |
| Profil visé | Tout épargnant | Foyers aux revenus modestes |
Pour un épargnant qui réfléchit à la meilleure façon de placer son argent sans prendre de risque, le raisonnement peut se structurer ainsi :
- Si vous êtes éligible au LEP : privilégier le LEP jusqu’à son plafond, puis compléter avec un Livret A.
- Si vous ne l’êtes pas : utiliser le Livret A comme réserve de trésorerie, tout en évaluant des solutions complémentaires pour les objectifs de moyen et long terme.
- Dans tous les cas : garder une vision d’ensemble entre liquidité, fiscalité, rendement réel et horizon de vos projets.
Pour affiner cette stratégie, l’étude des plafonds, taux et règles des livrets réglementés fournit des repères concrets. Par exemple, un focus détaillé sur le plafond et le taux du Livret A éclaire la place qu’il occupe dans votre épargne de précaution. De la même manière, analyser le taux actuel du LEP et son évolution aide à anticiper son intérêt dans la durée, tout en s’appuyant sur un guide complet du LEP pour comprendre chaque règle du dispositif.









