

Accumuler un vrai patrimoine ne repose ni sur la chance ni sur un « bon plan » unique. Devenir riche exige une stratégie lucide, un rapport sain à l’argent, des choix d’investissement cohérents et une construction progressive de multiples sources de revenus.
Entre placements financiers, revenus alternatifs, immobilier, entrepreneuriat et changement d’état d’esprit, chaque pilier joue un rôle précis. Et certains chiffres sur la croissance mondiale de la richesse bousculent plusieurs idées reçues sur la façon dont on bâtit une fortune durable…
| Axe clé | Essentiel à retenir |
| Gestion financière 💰 | Construire une épargne solide, maîtriser ses dépenses et éviter les dettes inutiles. |
| Investissement 📈 | Diversifier tôt (actions, immobilier, business) pour faire croître son capital. |
| Développement de compétences 🚀 | Acquérir des savoir-faire rares qui améliorent les opportunités et les revenus. |
| Mindset & discipline 🎯 | Adopter une vision long terme, rester constant et assumer des choix stratégiques. |
Calculateur de Projection Patrimoniale
| Annee | Age | Versement annuel | Capital debut | Interets | Capital fin |
|---|
Sommaire
Comprendre ce que signifie vraiment « devenir riche »
Avant d’empiler les techniques pour gagner plus d’argent, il faut clarifier ce que « riche » signifie pour vous. Pour certains, il s’agit d’un montant précis sur un compte. Pour d’autres, d’un niveau de liberté : ne plus échanger son temps contre de l’argent, pouvoir choisir ses projets, sécuriser sa famille. La richesse se mesure en patrimoine net, en flux de cash-flow mais aussi en marge de manœuvre dans vos décisions.
Sur le plan financier, devenir riche revient à construire un patrimoine qui génère des revenus récurrents sans dépendre uniquement de votre travail. Ce patrimoine se compose de plusieurs briques : liquidités, placements financiers, immobilier, parts d’entreprises, droits sur des contenus ou technologies, etc. Plus ces sources sont diversifiées, plus votre indépendance progresse.
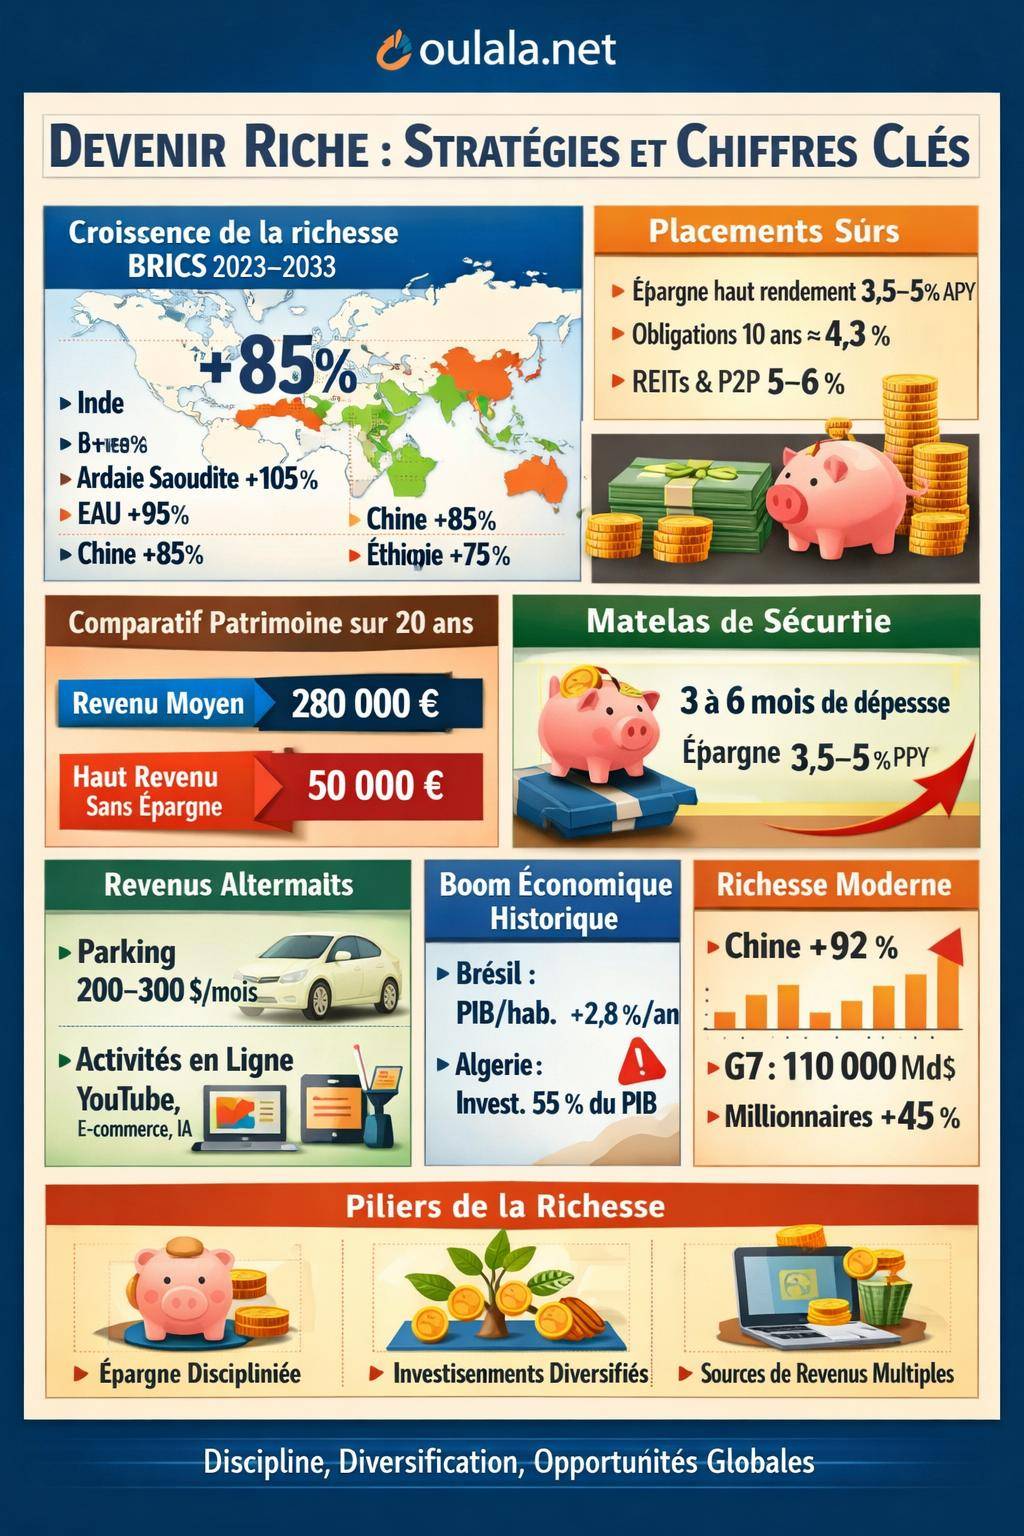
La richesse reste aussi un phénomène macro-économique. Les données récentes montrent une expansion rapide de la richesse mondiale dans certains blocs. Entre 2023 et 2033, la richesse des pays du BRICS est projetée en hausse de +85 %, avec des pointes de +110 % pour l’Inde ou +105 % pour l’Arabie saoudite. Comprendre ces tendances permet d’orienter ses investissements vers les zones les plus dynamiques.
Les principes financiers qui structurent l’enrichissement
La plupart des trajectoires vers la richesse suivent quelques lois économiques simples. Elles ne promettent rien du jour au lendemain, mais elles orientent vos efforts dans la bonne direction. Trois leviers dominent : le différentiel revenu/dépenses, la capacité d’épargne et la performance des investissements sur la durée.
À partir du moment où vos revenus dépassent suffisamment vos charges, vous disposez d’un taux d’épargne exploitable. Ce capital alimente ensuite des actifs productifs. Plus ce flux est régulier et discipliné, plus votre patrimoine croît de manière exponentielle via les intérêts composés. Chaque euro investi produit des gains, qui produisent à leur tour d’autres gains.
Revenu, épargne, rendement : le triangle de la richesse
Trois variables structurent votre progression financière :
- Revenu : salaire, revenus freelances, bénéfices d’entreprise, loyers, dividendes, redevances.
- Taux d’épargne : part de vos revenus mensuels réellement investie dans des actifs.
- Rendement : rentabilité annuelle moyenne de vos placements.
Une personne au revenu moyen mais au taux d’épargne élevé et à la stratégie d’investissement disciplinée peut dépasser sur la durée un haut revenu qui consomme tout. Le temps joue alors en faveur de celui qui investit régulièrement, même avec des montants modestes.
| Profil | Revenu net mensuel | Taux d’épargne | Rendement annuel moyen | Patrimoine estimé après 20 ans* |
|---|---|---|---|---|
| Revenu moyen discipliné | 2 500 € | 30 % | 6 % | ≈ 280 000 € |
| Haut revenu sans épargne | 5 000 € | 5 % | 6 % | ≈ 50 000 € |
*Montants simplifiés, hors fiscalité et variation des revenus.
« Les fortunes durables se construisent rarement par un coup d’éclat, mais presque toujours par l’addition méthodique de décisions financières cohérentes. »
Construire les bases : budget, épargne et sécurité
Avant de penser à l’immobilier ou aux actions à dividendes, la sécurité financière repose sur trois fondations : un budget maîtrisé, une épargne de précaution robuste et une structure de dettes saine. Sans ces bases, la moindre crise casse votre trajectoire d’enrichissement.
Mettre en place un budget orienté richesse
Un budget efficace ne se limite pas à limiter les dépenses, il organise vos flux d’argent vers vos objectifs. L’idée consiste à piloter chaque euro avec une intention plutôt que de subir la fin de mois. Une approche simple consiste à ventiler vos revenus selon des pourcentages cibles.
- Charges fixes (loyer, crédits, assurances, abonnements).
- Dépenses variables (alimentation, loisirs, transport).
- Épargne de précaution (jusqu’à atteindre un certain montant cible).
- Investissements (placements financiers, immobilier, projets).
- Formation et développement personnel.
Automatiser les virements vers vos comptes d’épargne et d’investissement réduit considérablement le risque de dérapage. Vous vous payez en premier, avant de laisser les habitudes de consommation décider à votre place.
Constituer un matelas de sécurité pour investir sereinement
Pour éviter de liquider vos investissements à la moindre difficulté, vous avez besoin d’une épargne de précaution. Ce matelas couvre plusieurs mois de dépenses courantes. Il se place sur des supports liquides et sûrs, comme les comptes d’épargne à haut rendement qui affichent actuellement entre 3,5 % et 5 % APY selon les offres et les pays.
Ce capital ne vise pas la performance maximale, mais la stabilité et la disponibilité immédiate. Une fois ce socle atteint, le surplus peut basculer progressivement vers des investissements plus dynamiques et plus rémunérateurs.
Les placements financiers pour accélérer la croissance du patrimoine
Les placements financiers constituent un pilier central dans la construction de la richesse. Ils permettent de mettre votre argent au travail dans l’économie réelle, sans passer par la gestion opérationnelle d’une entreprise. Différents véhicules offrent des profils de rendement et de risque variés.
Comptes d’épargne à haut rendement : point de départ sécurisé
Les comptes d’épargne à haut rendement proposent aujourd’hui des rendements de l’ordre de 3,5 % à 5 % APY. Ils conviennent parfaitement à la gestion de trésorerie personnelle, au matelas de sécurité et aux objectifs à court terme. Ils ne remplacent pas les placements de long terme, mais constituent une couche protectrice autour de vos investissements plus risqués.
Ce type de support se trouve principalement auprès de banques en ligne et d’établissements spécialisés. Les fonds restent généralement disponibles rapidement, tout en bénéficiant d’une protection légale jusqu’à un certain plafond selon la réglementation de votre pays.
Obligations souveraines : revenus prévisibles et stabilité
Les obligations du Trésor à 10 ans offrent une exposition à la dette d’État. Les rendements projetés autour de ≈4,3 % en 2026 donnent une idée du niveau rémunérateur pour ce type d’actif à moyen terme. Ces titres conviennent aux investisseurs qui recherchent une visibilité sur leurs flux de revenus et une volatilité plus contenue que les actions.
Plusieurs approches existent : achat direct d’obligations, fonds obligataires diversifiés, ETF obligataires indiciels. Ce bloc représente un contrepoids utile face aux marchés actions et réduit les secousses globales de votre portefeuille.
Actions à dividendes : un flux de revenus croissant
Les actions de sociétés distributrices de dividendes attirent de nombreux investisseurs orientés revenus. Les entreprises versent une partie de leurs bénéfices sous forme de dividendes, souvent avec une fréquence trimestrielle. Réinvestis systématiquement, ces flux renforcent la puissance des intérêts composés.
Les actions à dividendes se sélectionnent selon plusieurs critères : solidité du bilan, régularité des paiements, historique de croissance du dividende, secteur d’activité, politique d’endettement. Une approche largement utilisée consiste à investir via des ETF spécialisés, qui offrent une diversification sectorielle et géographique immédiate. Pour aller plus loin sur les bases de ce type d’investissement boursier, un guide détaillé se trouve ici : investir en bourse pour débutants.
REITs : investir dans l’immobilier sans gérer de biens
Les REITs (Real Estate Investment Trusts) permettent d’investir dans des portefeuilles de biens immobiliers (bureaux, commerces, logements, entrepôts, data centers) via des titres cotés. Sur les cinq dernières années, les REITs affichent en moyenne des rendements distribués autour de 5 % à 6 %, selon les segments et les zones géographiques.
Les revenus proviennent principalement des loyers encaissés, redistribués sous forme de dividendes aux porteurs de parts. Ce véhicule offre une exposition immobilière avec une liquidité boursière, sans passer par la gestion quotidienne d’un bien physique : recherche de locataires, entretien, travaux, etc.
Prêts entre particuliers (P2P) : rendement en échange du risque de crédit
Les plateformes de prêt pair à pair (P2P lending) mettent en relation prêteurs et emprunteurs, particuliers ou petites entreprises. Les rendements historiques observés tournent autour de ≈5,3 %, par exemple un capital de 10 000 $ prêté générant environ 530 $ d’intérêts bruts par an, avant frais et impôts.
Ce type de placement implique un risque de défaut plus marqué. Une stratégie prudente consiste à répartir le capital sur un grand nombre de prêts, à analyser les profils de risque proposés par les plateformes et à intégrer ce support comme un complément d’un portefeuille déjà diversifié.
| Placement | Rendement indicatif | Niveau de risque | Liquidité | Rôle dans la stratégie de richesse |
|---|---|---|---|---|
| Compte épargne haut rendement | 3,5 % à 5 % APY | Faible | Élevée | Épargne de précaution, trésorerie |
| Obligations Treasury 10 ans | ≈4,3 % (2026) | Modéré | Moyenne | Stabilisation du portefeuille |
| REITs | 5 % à 6 % (5 ans) | Modéré à élevé | Élevée (coté) | Revenus immobiliers sans gestion directe |
| Actions à dividendes | Variable, dividende + croissance | Élevé | Élevée | Revenus récurrents et appréciation du capital |
| Prêt P2P | ≈5,3 % brut | Spécifique (risque de défaut) | Moyenne | Diversification rendement/crédit |
Multiplier les sources de revenus : clef d’une richesse durable
La richesse durable repose rarement sur un seul flux de revenus. En combinant revenus d’activité, revenus d’investissement et revenus alternatifs, vous protégez votre niveau de vie et vous accélérez l’accumulation de capital. L’enjeu consiste à construire progressivement un portefeuille de sources complémentaires.
Les revenus à faible barrière d’entrée
En 2026, plusieurs voies offrent un accès relativement simple à des revenus supplémentaires, souvent en ligne ou avec un capital initial modéré. Parmi ces pistes :
- Actions et ETF : investissement progressif sur les marchés financiers pour générer plus-values et dividendes.
- YouTube et contenu monétisé : vidéos, podcasts, lives, financés par la publicité, le sponsoring ou les ventes de produits.
- Marketing d’affiliation : promotion de produits ou services contre une commission sur les ventes réalisées.
- Création de cours en ligne : monétisation d’une expertise sur des plateformes spécialisées ou en direct.
- Produits numériques téléchargeables : e-books, modèles, logiciels, musiques, photos.
- Print-on-demand : création de designs imprimés à la demande sur textiles, posters, accessoires.
- Applications mobiles : revenus issus de la publicité, des abonnements ou des achats intégrés.
- Licences de contenu : cession de droits sur des œuvres ou des ressources (images, textes, sons).
- Nœuds informatiques décentralisés d’IA : fourniture de puissance de calcul ou de données à des réseaux décentralisés.
- Jumeaux numériques : modèles virtuels utilisés dans l’industrie, la santé, la logistique, avec des systèmes de licence.
- Modèles d’IA spécialisés : solutions d’IA entraînées pour un secteur précis (finance, santé, marketing, industrie).
Ces activités partagent un point commun : la possibilité de dissocier progressivement le temps passé des revenus générés. Une vidéo ou un cours bien conçu continue de produire du chiffre d’affaires longtemps après sa création, ce qui rapproche d’une forme de revenu passif.
Les revenus alternatifs liés à l’espace et aux biens physiques
Certaines sources de revenus reposent sur l’usage intelligent de biens physiques existants, sans se lancer directement dans la location classique. Par exemple, la monétisation d’une place de parking dans une zone urbaine à forte demande peut générer des revenus mensuels de 200 $ à 300 $, voire davantage dans certaines métropoles.
Ce type de revenu présente un profil intéressant : gestion relativement simple, charges limitées, visibilité sur la demande. D’autres variantes existent, comme la location d’espaces de stockage, de box, ou de surfaces pour des installations techniques (antennes, data centers urbains, etc.).
L’immobilier locatif : un pilier classique de la richesse privée
L’immobilier reste au cœur de nombreuses fortunes privées. Les propriétés locatives procurent des revenus réguliers, indexés en partie sur l’inflation, tout en bénéficiant potentiellement d’une appréciation du capital sur le long terme. En contrepartie, elles impliquent des coûts d’entretien, des charges, des périodes de vacance et une gestion quotidienne ou déléguée.
Une stratégie immobilière mûrie s’intègre dans un ensemble plus vaste. Il s’agit d’équilibrer immobiliers physiques (appartements, immeubles, parkings) et supports financiers liés à l’immobilier (REITs, SCPI, foncières cotées). Pour approfondir la construction d’un portefeuille immobilier performant, un contenu dédié se trouve ici : investissement immobilier rentable.
Apprendre des trajectoires de croissance économique à grande échelle
La construction de richesses au niveau individuel reflète souvent des mécanismes qu’on observe à l’échelle d’un pays. Étudier certains cas de développement économique donne des repères précieux pour comprendre où se situent les vraies dynamiques de création de valeur.
Brésil, Algérie, Inde : quand l’investissement structure la croissance
Entre 1931 et 1964, le Brésil a connu une progression notable de son économie. Le PIB par habitant a crû en moyenne de +2,8 % par an, le niveau de vie de +4 % par an, avec une production industrielle en hausse de +5,2 % par an entre 1931 et 1940, puis de +10,7 % par an entre 1957 et 1961. En arrière-plan, un effort d’investissement massif dans l’industrie et les infrastructures.
En Algérie, la période 1967–1978 a vu le taux d’investissement passer d’environ 23 % à 55 % du PIB, en ciblant les industries lourdes et les biens intermédiaires. La croissance à long terme repose donc sur la capacité à orienter des ressources vers des secteurs productifs, même si les résultats peuvent varier selon la gouvernance, la stabilité politique et l’intégration aux échanges mondiaux.
L’Inde, entre 1961 et 1981, a doublé ses effectifs publics tout en adoptant une politique largement protectionniste, avec une forte dépendance à l’aide étrangère. Cet exemple illustre un point clé : la richesse durable exige non seulement des investissements, mais aussi un environnement favorable à l’initiative privée, à l’innovation et à l’efficacité de l’allocation du capital.
BRICS, Chine, G7 : où se situe la croissance de la richesse aujourd’hui ?
Sur la période 2023–2033, la croissance totale de la richesse des pays du BRICS est estimée à +85 %. Dans le détail, les projections avancent une hausse de +110 % pour l’Inde, +105 % pour l’Arabie saoudite, +95 % pour les Émirats arabes unis, +85 % pour la Chine et +75 % pour l’Éthiopie. Pour un investisseur individuel, ces tendances signalent des zones de croissance économique significatives.
Sur les dix dernières années, la Chine a enregistré une expansion de sa richesse d’environ +92 %. En parallèle, les pays du G7 totalisent des richesses investissables de l’ordre de 110 000 milliards de dollars en 2023, avec une croissance projetée du nombre de millionnaires autour de +45 % sur la décennie à venir. Ces chiffres montrent que la richesse se réorganise géographiquement, sans se concentrer sur une seule zone.
« Pour un investisseur, comprendre les pôles de croissance mondiale revient à lire une carte des futures opportunités de création de valeur. La richesse suit les flux d’innovation, d’infrastructures et de capital humain. »
Identifier et exploiter les tendances sectorielles porteuses
Au-delà des pays, certains secteurs connaissent une progression rapide et structurent des marchés entiers. Les investisseurs qui saisissent ces tendances tôt renforcent la dynamique de leur patrimoine, à condition de rester sélectifs et de bien gérer les risques.
L’enrichissement alimentaire : un exemple de marché structurant
Le secteur de l’enrichissement alimentaire illustre bien ces mutations. À ce jour, 87 pays disposent de lois spécifiques en matière d’enrichissement des aliments, avec un suivi systématique dans 68 pays et des évaluations détaillées menées, par exemple, en Indonésie, au Kenya et en Inde. Les enjeux de santé publique, de nutrition et de productivité au travail poussent ce secteur vers une croissance soutenue.
Le marché nord-américain occupe actuellement une position dominante. Cela se traduit par des opportunités dans la chaîne de valeur : producteurs de micronutriments, industriels agroalimentaires, fabricants d’équipements, sociétés de conseil réglementaire, laboratoires de contrôle qualité. À plus large échelle, les entrepreneurs qui s’alignent sur des secteurs portés par des besoins vitaux (santé, alimentation, énergie, eau, données) renforcent la résilience de leur activité.
Devenir riche par l’entrepreneuriat : créer plutôt que consommer
L’entrepreneuriat reste l’un des chemins les plus puissants vers un niveau de richesse élevé. Créer une entreprise, même modeste, revient à acquérir un actif potentiellement transmissible, revendable ou extensible. La valeur ne se limite pas aux dividendes, mais inclut le capital de la société, la marque, la clientèle, les technologies développées.
Les exemples de croissance rapide observés dans les BRICS ou dans les secteurs de l’IA et du numérique montrent comment des écosystèmes entiers se construisent autour d’entreprises innovantes. Au niveau individuel, le choix d’un positionnement clair, d’un modèle économique robuste et d’une gestion rigoureuse détermine l’issue de l’aventure.
Choisir un modèle économique aligné avec la richesse à long terme
Certains modèles génèrent un flux de revenus ponctuels, d’autres créent un effet « boule de neige ». Pour viser la richesse à long terme, les modèles basés sur les abonnements, les licences, les plateformes ou les marchés bifaces (mettant en relation deux catégories d’utilisateurs) offrent souvent un effet de levier intéressant.
Par exemple, un logiciel SaaS, une plateforme de formation en ligne, un réseau de nœuds informatiques décentralisés ou un service exploitant des modèles d’IA spécialisés produisent un revenu récurrent à partir d’une base technologique commune. L’enjeu consiste à atteindre une taille critique tout en maîtrisant les coûts d’acquisition client.
Financer son projet : épargne, levier et investisseurs
Le financement constitue une étape décisive. Plusieurs voies coexistent :
- Autofinancement via votre épargne et vos revenus actuels.
- Crédit bancaire si le modèle génère des flux de trésorerie prévisibles.
- Investisseurs externes (business angels, fonds, partenaires stratégiques).
- Financement participatif (equity crowdfunding, prêts participatifs, préventes).
Un projet correctement structuré, adossé à un secteur porteur et à une équipe crédible, attire plus facilement le capital. En contrepartie, l’entrepreneur doit accepter une part de risque contrôlé, à la manière d’un investisseur qui diversifie ses placements.
Épargne, placements sûrs et gestion du risque
La construction de la richesse repose autant sur la protection du capital que sur sa croissance. Les chocs économiques, les crises de marché ou les aléas de la vie mettent à l’épreuve la robustesse de votre stratégie. Une gestion du risque structurée évite que des années d’efforts disparaissent en quelques mois.
Placer son épargne sur des supports adaptés
Pour les fonds dont vous aurez besoin à moyen terme, les épargne et placements sûrs jouent un rôle central. Il s’agit notamment :
- Des livrets réglementés et comptes à terme.
- Des obligations de haute qualité.
- De certains fonds diversifiés à faible volatilité.
Ces supports affichent un rendement plus modéré, mais protègent votre capital des variations brutales des marchés actions. Ils conviennent aux objectifs intermédiaires (acquisition immobilière, financement d’études, lancement de projet entrepreneurial).
Découper son patrimoine par horizon de temps
Une méthode efficace consiste à segmenter votre patrimoine en plusieurs poches selon l’horizon de temps :
- 0–2 ans : épargne de précaution et projets très courts termes (support très liquides, risque faible).
- 3–7 ans : projets intermédiaires (portefeuille équilibré entre obligations, fonds prudents, un peu d’actions).
- 8 ans et plus : objectifs de long terme et retraite (forte exposition actions, immobilier, parts d’entreprises, actifs alternatifs étudiés).
Ce découpage évite d’être forcé de vendre des actifs risqués dans une mauvaise phase de marché pour financer un besoin proche. Vous alignez ainsi le risque de chaque poche sur le délai dont vous disposez réellement.
Fiscalité, cadre légal et protection du patrimoine
La fiscalité influence directement votre vitesse d’enrichissement. Deux investisseurs obtenant le même rendement brut peuvent connaître une trajectoire très différente selon l’optimisation de leur cadre fiscal. Mieux vaut se familiariser avec les règles de base plutôt que de laisser une part excessive des gains s’éroder en impôts et prélèvements.
En parallèle, la protection juridique du patrimoine (assurances, statut matrimonial, structures patrimoniales, pactes d’associés) sécurise le fruit de votre travail. Les situations familiales, professionnelles et géographiques impliquent des approches distinctes.
« Les stratégies de richesse les plus solides accordent autant d’attention aux flux nets après impôts et à la transmission qu’aux performances brutes d’investissement. »
Limiter la charge fiscale de manière légale
Plusieurs leviers existent selon les pays : enveloppes fiscales avantageuses pour l’investissement de long terme, dispositifs d’incitation à l’investissement dans les PME, solutions d’assurance-vie, optimisation de la détention immobilière, arbitrages entre rémunération et dividendes pour les dirigeants d’entreprise.
La clé consiste à s’appuyer sur des professionnels compétents (experts-comptables, fiscalistes, notaires) pour structurer votre patrimoine. Cette démarche a un coût, mais préserve souvent une part significative de vos gains à long terme.
Psychologie de l’argent : état d’esprit et comportements
Devenir riche ne résulte pas uniquement de décisions techniques. Les comportements, les croyances sur l’argent et la capacité à rester discipliné dans la durée jouent un rôle décisif. Les biais psychologiques influencent les achats impulsifs, les réactions émotionnelles face aux marchés ou la tendance à sous-estimer l’effet du temps.
Les périodes de croissance rapide de la richesse mondiale, comme les +92 % observés pour la Chine en dix ans, ne profitent pas de la même façon à tous les individus. Ceux qui adoptent une démarche structurée, qui se forment en continu et qui s’exposent à des environnements porteurs accroissent fortement leur probabilité de succès.
Habitudes quotidiennes favorables à l’enrichissement
Plusieurs habitudes se retrouvent chez les personnes qui construisent un patrimoine conséquent sur la durée :
- Suivi régulier des finances personnelles (tableau de bord, application, revue mensuelle).
- Lecture et formation continue sur l’économie, l’investissement, l’entrepreneuriat.
- Capacité à différer certaines consommations au profit de l’investissement.
- Entourage qui valorise l’effort, l’apprentissage et l’autonomie financière.
- Réaction mesurée face aux nouvelles économiques et aux fluctuations de marché.
Ces comportements transforment progressivement l’argent en outil plutôt qu’en source de tension. Ils facilitent aussi les décisions peu visibles au quotidien mais très puissantes à long terme, comme augmenter son taux d’épargne de quelques points ou maintenir une stratégie d’investissement même en période de turbulence.
Construire un plan d’action concret pour devenir riche
Sans plan, les bonnes intentions se dissolvent dans le quotidien. Pour passer du concept à la réalité, une feuille de route chiffrée facilite chaque choix. Elle relie vos objectifs aux leviers concrets : augmentation de revenus, réduction de charges, investissement régulier, montée en compétence.
Structurer sa trajectoire en étapes
Une approche pragmatique consiste à découper le chemin vers la richesse en paliers successifs :
- Étape 1 : assainissement (remboursement des dettes toxiques, création du matelas de sécurité).
- Étape 2 : mise en place des investissements de base (épargne automatisée, premiers placements financiers diversifiés).
- Étape 3 : développement de revenus complémentaires (freelance, contenus numériques, immobilier ciblé).
- Étape 4 : structuration patrimoniale (optimisation fiscale, protection juridique, diversification internationale).
- Étape 5 : consolidation et transmission (mise en place de mécanismes de transmission, encadrement des risques, alignement avec vos valeurs).
Chaque étape s’appuie sur la précédente. Ce séquençage évite les erreurs fréquentes, comme investir massivement en bourse sans épargne de sécurité ou se lancer dans un projet immobilier lourd sans base financière saine.
Suivre ses progrès et ajuster régulièrement
Un plan de richesse n’est pas figé. Les contextes économiques, les opportunités et les contraintes personnelles évoluent. Un suivi régulier (trimestriel ou semestriel) permet d’ajuster les curseurs : augmenter l’exposition aux actions en phase de croissance, renforcer la part d’actifs sûrs en cas de projet proche, réinvestir des revenus alternatifs dans des actifs durables.
Au fil du temps, les écarts entre ceux qui appliquent ce type de démarche structurée et ceux qui avancent au hasard s’élargissent nettement. Le capital cumulé, la résilience face aux crises et la qualité de vie en sont les conséquences directes.
« Devenir riche n’est pas un événement, c’est un processus. Ce processus récompense la clarté des objectifs, la constance des efforts et la capacité à apprendre plus vite que la moyenne. »









