

L’investissement immobilier rentable intrigue de nombreux épargnants qui cherchent à protéger leur capital tout en générant des revenus réguliers. Entre rendement brut, fiscalité, localisation et nouveaux enjeux environnementaux, chaque décision influence directement la performance de votre patrimoine.
Dans ce guide, j’analyse en détail les leviers qui structurent un investissement locatif performant, en France comme à l’international, ainsi que les erreurs qui grignotent discrètement la rentabilité réelle. Certaines stratégies restent encore sous-exploitées par la majorité des investisseurs…
| Stratégie d’investissement | Rentabilité potentielle | Niveau de risque | Profil investisseur idéal | Points clés à retenir |
|---|---|---|---|---|
| Location longue durée | Stable (3% à 6%) | Faible | Débutants, recherche de sécurité | Vacance locative faible, gestion simple |
| Location courte durée (type Airbnb) | Élevée (6% à 12%) | Moyen à élevé | Investisseurs dynamiques | Gestion plus exigeante mais cash-flow supérieur |
| Colocation | Bonne (5% à 10%) | Moyen | Investisseurs cherchant l’optimisation | Rentabilité boostée, demande étudiante forte |
| Investissement dans l’ancien à rénover | Très élevée si travaux maîtrisés | Moyen à élevé | Investisseurs avertis | Forte valeur ajoutée mais risques de dépassement de budget |
| SCPI (pierre papier) | Modérée (4% à 6%) | Faible | Investisseurs passifs | Aucun effort de gestion, diversification simple |
Calculateur de Rentabilite Immobiliere
Investissement Total
Rentabilite Brute
Rentabilite Nette
Rentabilite Nette-Nette
ROI sur Apport
Cash-Flow
Details Fiscaux
Sommaire
Investissement immobilier rentable : bien poser les bases
Un investissement immobilier rentable repose sur une équation simple en apparence : acheter un bien, le louer, et encaisser des loyers supérieurs aux charges. En pratique, chaque paramètre influence la rentabilité nette : prix d’achat, financement, fiscalité, travaux, vacance locative, gestion quotidienne.
Un projet locatif se construit donc comme un véritable plan d’affaires. L’investisseur analyse le marché, segmente ses objectifs (revenus complémentaires, retraite, transmission, capitalisation), choisit une stratégie (cash-flow, valorisation, diversification) et ajuste son montage financier. Cette approche structurée limite les décisions impulsives et renforce la performance dans la durée.
L’immobilier locatif s’inscrit aussi dans une stratégie patrimoniale globale. Il dialogue avec d’autres classes d’actifs tels que la bourse ou les placements à long terme. Un investisseur peut par exemple combiner des revenus locatifs réguliers avec une allocation en actions via un portefeuille progressif, comme expliqué dans la page investir en bourse pour débutants. Cette complémentarité améliore l’équilibre rendement / risque du patrimoine.
Comprendre la rentabilité immobilière : formules et indicateurs clés
Mesurer précisément la rentabilité d’un investissement immobilier permet de comparer les opportunités et d’écarter les projets trompeurs. Plusieurs indicateurs coexistent, chacun répondant à une question spécifique.
Rendement brut, net et net-net : les nuances à maîtriser
Le rendement brut apporte une première photographie, mais reste très incomplet. Il se calcule en divisant le loyer annuel par le prix d’acquisition, sans tenir compte des charges ni de la fiscalité.
Pour une vision plus fidèle de la performance, l’investisseur utilise un calcul plus abouti. La formule de rentabilité locative généralement retenue ressemble à ceci :
((loyer annuel – charges annuelles – impôts) / prix d’achat) × 100
Ce calcul correspond à une rentabilité nette de charges et de fiscalité. Il intègre :
- le loyer annuel encaissé (hors charges locatives)
- les charges non récupérables (charges de copropriété, entretien, assurances, gestion)
- les impôts et prélèvements sociaux liés au bien (foncier ou RF, selon le régime choisi)
Pour piloter son projet, l’investisseur suit plusieurs indicateurs simultanément :
- rendement brut : rapide à estimer, utile pour un premier tri
- rendement net : plus précis, reflète la réalité des charges
- cash-flow mensuel : différence entre loyers encaissés et mensualités de crédit + charges
- rendement global : intégration de la plus-value potentielle ou réalisée à la revente
Exemple concret de calcul de rentabilité
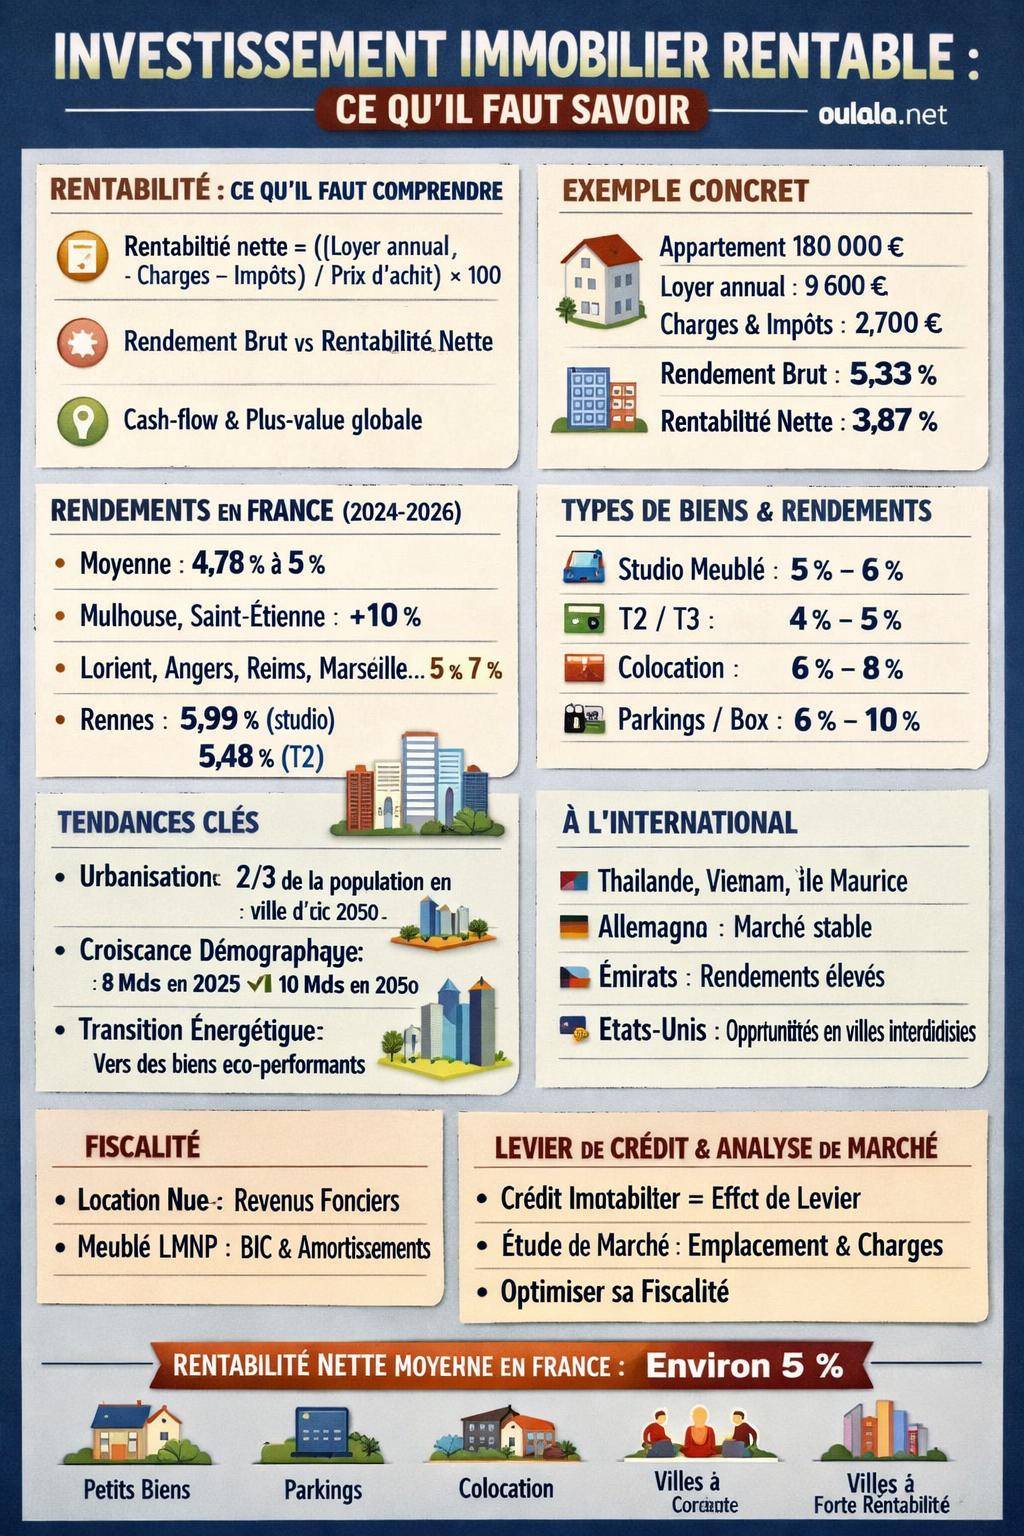
Imaginons un appartement acheté 180 000 € frais inclus. Le loyer annuel atteint 9 600 € (800 € par mois). Les charges annuelles non récupérables et la taxe foncière totalisent 1 700 €. Les impôts et prélèvements sociaux liés à ce bien montent à 1 000 €.
| Élément | Montant annuel |
|---|---|
| Loyer annuel | 9 600 € |
| Charges + taxe foncière | 1 700 € |
| Impôts liés au bien | 1 000 € |
| Prix d’achat (FAI + frais) | 180 000 € |
Rentabilité nette = ((9 600 – 1 700 – 1 000) / 180 000) × 100 = 3,87 %. Ce chiffre illustre le décalage entre le rendement brut (5,33 %) et la rentabilité réelle.
Les rendements locatifs en France : où investir en 2024–2026 ?
Le rendement locatif varie fortement d’une ville à l’autre. Les données récentes montrent une moyenne nationale autour de 4,78 % à 5 %. Certains marchés offrent des rentabilités plus élevées, souvent associées à une tension économique ou à un risque de vacance accru.
Moyenne nationale et tendances générales
En France, la rentabilité brute moyenne oscille entre 4,78 % et 5 %. Cette fourchette résulte d’un compromis entre prix d’achat relativement élevés dans les grandes agglomérations et loyers encadrés par le marché. Les villes intermédiaires, bien connectées et dynamiques, présentent souvent un point d’équilibre intéressant.
Les investisseurs qui ciblent la rentabilité pure se tournent vers des agglomérations où les prix d’achat restent modérés au regard des loyers. Les grandes métropoles assurent une valorisation du patrimoine, mais la rentabilité nette peut y être plus faible, surtout après fiscalité.
Villes françaises à forte rentabilité en 2024
Les données récentes mettent en avant plusieurs villes pour un investissement immobilier rentable :
- Mulhouse : rentabilité supérieure à 10 %, marché ciblé plutôt pour les profils à la recherche de rendement élevé, avec une vigilance accrue sur la qualité du quartier et la demande locative.
- Saint-Étienne : rendements également au-delà de 10 %, avec un marché attractif en prix d’achat, mais une analyse fine des micro-quartiers reste indispensable.
- Villes entre 5 % et 7 % : Lorient, Angers, Reims, Marseille, Lille, Toulouse, Nantes proposent des rendements équilibrés, couplés à des bassins d’emploi solides et des populations étudiantes ou actives.
- Aix-en-Provence : forte hausse récente, valorisation dynamique du marché, segment adapté aux stratégies mixant rendement raisonnable et plus-value potentielle.
Ces rendements ne dispensent pas d’une étude de terrain : tension locative, solvabilité des locataires, projets urbains, typologie de la demande (étudiants, familles, actifs, seniors) restent déterminants.
Zoom sur Rennes : exemple de ville à l’équilibre
Rennes illustre un marché attractif pour un investissement résidentiel. Les chiffres indiquent :
- Studio : rendement autour de 5,99 %
- 2 pièces : rendement autour de 5,48 %
La ville combine bassin universitaire important, dynamique économique et cadre de vie recherché. L’investisseur peut y viser un bon compromis entre rentabilité et sécurité locative. Les studios intéressent particulièrement le segment étudiant, tandis que les 2 pièces attirent jeunes actifs et couples.
Les types d’immobilier les plus rentables : comparaison par segment
La nature du bien influence fortement la rentabilité. Certains segments génèrent des revenus plus élevés, mais exigent une gestion plus intensive ou un risque plus marqué. L’enjeu consiste à trouver un équilibre entre rendement, temps consacré à la gestion et sécurité des flux.
Comparatif des rendements selon le type de bien
| Type de bien | Rendement indicatif | Profil de gestion |
|---|---|---|
| Studio meublé | 5–6 % | Rotation plus fréquente, forte demande en zone étudiante |
| 2–3 pièces | 4–5 % | Public plus stable (couples, jeunes actifs, petites familles) |
| Colocation | 6–8 % | Gestion plus active, contrats multiples, forte rentabilité potentielle |
| Parkings / box | 6–10 % | Gestion simplifiée, peu de travaux, vacance rapide à combler |
| Passoires thermiques (après rénovation) | Rendement potentiellement élevé | Travaux importants, planification de chantier, valorisation énergétique |
| Immobilier vert | Prime de 10–35 % sur la valeur | Positionnement durable, attractivité accrue auprès des locataires |
Les studios meublés restent prisés en zones universitaires et centres-villes. Leur rendement dépasse souvent celui des grandes surfaces, mais la rotation plus fréquente implique une logistique plus exigeante (entrées-sorties, états des lieux, rafraîchissements réguliers).
Les 2–3 pièces affichent un rendement légèrement inférieur, mais la stabilité des locataires compense souvent. Ce segment convient bien aux investisseurs qui souhaitent limiter la gestion tout en préservant une bonne rentabilité.
Colocation, parkings et niches spécifiques
La colocation propose des rendements généralement compris entre 6 % et 8 %. Elle s’adresse à une clientèle jeune, parfois étudiante, parfois active. L’investisseur en colocation optimise la surface du bien, valorise chaque chambre et mutualise les espaces communs.
Les parkings et box affichent souvent un rendement élevé (6–10 %) pour un ticket d’entrée réduit. La gestion reste simple : peu de travaux, pas d’ameublement, risque d’impayés plus limité. Ce segment convient bien pour un premier investissement ou pour diversifier un patrimoine immobilier déjà existant.
Passoires thermiques et immobilier vert : deux stratégies opposées
Les passoires thermiques présentent souvent un prix d’achat attractif. Après une rénovation énergétique sérieuse (isolation, chauffage, ventilation), la valeur du bien et son loyer potentiel augmentent sensiblement. L’investisseur combine alors rendement locatif et création de valeur par les travaux.
L’immobilier vert, performant énergétiquement, bénéficie d’une prime de valeur estimée entre 10 % et 35 %. Les locataires recherchent des logements confortables, économes en énergie et alignés avec les enjeux climatiques. Les propriétaires de ces biens profitent d’une meilleure attractivité, d’une vacance locative limitée et d’une valorisation plus résiliente à long terme.
Où investir à l’international pour une rentabilité locative intéressante ?
De nombreux investisseurs se tournent vers l’étranger pour diversifier leurs revenus immobiliers. Certains marchés présentent des rendements attrayants et une dynamique économique soutenue. L’analyse doit cependant intégrer la fiscalité internationale, le risque de change, le cadre juridique local et la gestion à distance.
Asie : Thaïlande, Vietnam, île Maurice
En Asie, plusieurs destinations attirent les investisseurs immobiliers :
- Thaïlande : Bangkok et Phuket concentrent une forte demande locative, portée par le tourisme, l’expatriation et les populations locales urbaines.
- Vietnam : Da Nang se distingue par un développement rapide, une attractivité touristique et un environnement économique dynamique.
- Île Maurice : marché locatif jugé très lucratif, stimulé par le tourisme haut de gamme, les retraités internationaux et les investisseurs étrangers.
Chaque pays possède son propre cadre réglementaire en matière de propriété étrangère, de quotas, de durée de bail et de fiscalité. L’investisseur se renseigne précisément sur les conditions de détention, les éventuelles restrictions et les frais annexes (frais de gestion, charges locales, taxe foncière).
Europe et marchés matures
En Europe, l’Allemagne reste associée à une forte stabilité économique et à un cadre juridique structuré. La protection des locataires y est solide, ce qui impose une stratégie adaptée, mais le marché locatif demeure profond et régulier.
La France reste au cœur de l’investissement immobilier européen, avec des villes à forte rentabilité déjà citées : Mulhouse, Saint-Étienne, Lorient, Angers, Reims, Marseille, Lille, Toulouse, Nantes ou encore Rennes. L’investisseur qui connaît bien le marché français bénéficie d’un cadre réglementaire maîtrisé et d’un environnement juridique familier.
Les États-Unis et l’Europe représentent ensemble plus de 50 % de la valeur de l’immobilier mondial. Ce poids reflète la profondeur de marché, la liquidité et la diversité des actifs disponibles (résidentiel, bureaux, logistique, santé).
Émirats arabes unis et États-Unis : marchés en essor et système locatif structuré
Les Émirats arabes unis affichent un marché immobilier en essor, particulièrement à Dubaï et Abou Dhabi. Les rendements sont souvent élevés, portés par une démographie dynamique, un tourisme soutenu et un environnement fiscal attractif.
Aux États-Unis, le système de solvabilité et de scoring de crédit facilite la sélection des locataires. De nombreuses villes intermédiaires présentent un rapport prix / loyer favorable. Des plateformes spécialisées accompagnent les investisseurs étrangers, mais la compréhension du marché local reste clé pour éviter les zones surévaluées ou en déclin.
Les grandes tendances mondiales qui structurent la rentabilité immobilière
La rentabilité immobilière ne dépend pas seulement du bien lui-même. Elle s’inscrit dans de grandes tendances démographiques, économiques et sociétales qui transforment la demande de logements et la valorisation du foncier.
Croissance démographique, urbanisation et vieillissement
Les projections indiquent une population mondiale autour de 8 milliards en 2025 et 10 milliards en 2050. Cette évolution alimente une demande structurelle en logements, en infrastructures et en équipements.
L’urbanisation progresse fortement : les estimations prévoient environ deux tiers de la population mondiale en zone urbaine d’ici 2050. Cette concentration en ville renforce la tension sur le marché locatif dans les métropoles et agglomérations régionales attractives.
Le vieillissement de la population modifie aussi les besoins : hausse de la demande en résidences seniors, logements adaptés, proximité des services de santé. Les investisseurs qui ciblent ces segments adoptent souvent une approche de long terme en vue de revenus réguliers et relativement stables.
Transition énergétique et investissement durable
La transition énergétique entraîne des investissements massifs dans l’amélioration de la performance énergétique des bâtiments. Les réglementations évoluent, les normes se renforcent, et les passoires thermiques subissent des contraintes croissantes de location.
Parallèlement, l’investissement durable gagne du terrain. Les études indiquent que 58 % des gestionnaires en Europe et au Royaume-Uni souhaitent augmenter leur allocation vers des actifs durables, et jusqu’à 80 % en Asie-Pacifique. L’immobilier labellisé, performant et responsable gagne ainsi en attractivité auprès des investisseurs institutionnels comme des particuliers.
« Les bâtiments efficaces énergétiquement tendent à préserver mieux leur valeur dans le temps, alors que les actifs mal classés nécessitent des investissements massifs pour rester compétitifs. » – Synthèse d’analyses de marché immobiliers durables
Pour un investisseur particulier, ces dynamiques se traduisent par un arbitrage clair : soit rénover des biens énergivores pour profiter de la hausse de valeur post-travaux, soit cibler directement des actifs performants énergétiquement, quitte à accepter un rendement facial un peu plus faible mais une valorisation plus stable.
Prévisions économiques 2026 et impact sur la rentabilité
Les projections actuelles évoquent une croissance mondiale autour de 3,1 % et une hausse des prix de l’immobilier comprise entre +2 % et +3 %. La tendance générale s’oriente vers une relative stabilité, ponctuée d’ajustements locaux selon les marchés, la politique monétaire et les décisions réglementaires.
Dans ce contexte, la rentabilité immobilière ne repose plus seulement sur la hausse automatique des prix. L’investisseur se concentre davantage sur :
- la qualité intrinsèque du bien (emplacement, agencement, performance énergétique)
- la solidité du bassin d’emploi local
- la qualité de la demande locative (stabilité, solvabilité, diversité)
- la maîtrise des charges et des travaux dans la durée
Montage financier, crédit et stratégie de levier
Le financement influence directement la rentabilité réelle. L’effet de levier du crédit permet de contrôler un bien immobilier de valeur supérieure à l’apport initial, tout en bénéficiant éventuellement de la hausse des prix et de la déduction des intérêts (dans certains régimes fiscaux).
Optimiser l’effet de levier sans fragiliser le projet
Un montage bien structuré équilibre durée du crédit, niveau d’apport et charge mensuelle supportable. La mensualité doit rester compatible avec le loyer probable et votre capacité à absorber les aléas (vacance, travaux, incidents de paiement).
Certains investisseurs choisissent de maximiser la durée du crédit pour réduire la mensualité et améliorer le cash-flow. D’autres préfèrent raccourcir la durée afin de diminuer le coût total des intérêts. Le choix dépend du projet patrimonial global, de la fiscalité et du niveau de sécurité recherchée.
Rentabilité vs enrichissement patrimonial
Une rentabilité nette modérée peut s’avérer très intéressante si le bien se valorise dans le temps et si le crédit est remboursé par les loyers. L’investisseur se constitue alors un patrimoine immobilier progressivement, sans immobiliser une épargne excessive.
Ce mécanisme rejoint une démarche globale d’enrichissement à long terme. L’immobilier y occupe une place centrale, aux côtés d’autres vecteurs de patrimoine (placements financiers, création d’activité, investissements différents). Pour une approche plus large, la page guide complet pour devenir riche approfondit cette logique de construction patiente du capital.
Fiscalité de l’investissement immobilier rentable
La fiscalité influence la rentabilité nette autant que le loyer ou le prix d’achat. Un projet performant sur le papier perd en intérêt si les impôts et prélèvements absorbent une part excessive des revenus.
Fiscalité des loyers : zoom sur les régimes principaux
En France, les revenus locatifs se rattachent globalement à deux grandes catégories : revenus fonciers (location nue) et BIC (bénéfices industriels et commerciaux) pour la location meublée. Chaque régime propose des mécanismes spécifiques d’abattement, de déduction de charges ou d’amortissement.
La location meublée, notamment sous le statut de LMNP (Loueur en Meublé Non Professionnel), autorise souvent l’amortissement du bien et du mobilier, ce qui réduit le résultat imposable et améliore la rentabilité nette. La location nue, elle, peut tirer avantage de régimes réels avec déduction des charges, selon la situation du propriétaire.
L’investisseur étudie aussi la fiscalité à la revente (plus-value immobilière, durée de détention, abattements progressifs) afin de mesurer le rendement global de l’opération sur la durée.
Optimisation légale et articulation avec d’autres investissements
Une fiscalité maîtrisée ne repose pas sur une accumulation de montages complexes, mais sur une compréhension fine des règles et une anticipation des évolutions. L’investisseur peut ainsi :
- adapter la forme de détention (nom propre, SCI à l’IR ou à l’IS, démembrement)
- calibrer la durée de détention pour bénéficier d’abattements sur la plus-value
- articuler ses revenus locatifs avec d’autres sources de revenus (salaires, dividendes, BNC)
L’immobilier locatif s’insère également dans une stratégie d’allocation plus large. Certains investisseurs combinent actifs immobiliers et placements financiers, par exemple via l’optimisation d’un portefeuille boursier décrit dans investir en bourse pour débutants. Cette approche répartit la pression fiscale et diversifie les flux de revenus.
Stratégies d’investissement immobilier rentable : France, locatif, SCPI
Plusieurs voies permettent de bâtir un portefeuille immobilier rentable. Chaque approche correspond à un niveau d’implication, de budget et de tolérance au risque différent.
Investissement locatif direct : du studio à l’immeuble
L’investissement locatif direct consiste à acheter un bien (ou un ensemble de lots) pour le mettre en location. Cette stratégie offre un contrôle complet : choix du bien, des travaux, du type de location, de la gestion. Elle demande en contrepartie du temps, des compétences et une capacité à décider rapidement.
Pour structurer un premier projet, la page investissement locatif : par où commencer détaille les étapes chronologiques : définition de l’objectif, budget, recherche de bien, négociation, financement, mise en location.
SCPI et pierre-papier : mutualiser et déléguer
Les SCPI (Sociétés Civiles de Placement Immobilier) offrent une autre voie. L’investisseur acquiert des parts de sociétés qui détiennent des parcs immobiliers diversifiés (bureaux, commerces, santé, logistique, résidentiel). Les loyers perçus sont redistribués sous forme de revenus réguliers.
Ce véhicule permet :
- une diversification immédiate sur plusieurs immeubles et locataires
- une gestion entièrement déléguée à une société de gestion
- un ticket d’entrée plus modéré qu’un achat en direct
En contrepartie, l’investisseur accepte des frais de gestion, une liquidité encadrée par le marché des parts et une absence de contrôle direct sur la sélection des biens. Pour approfondir ce sujet, la page SCPI : le guide complet pour investir présente en détail les mécanismes, la fiscalité et les critères de sélection.
Étapes concrètes pour construire un investissement immobilier rentable
Mettre en place un projet rentable nécessite une méthode claire. L’improvisation laisse souvent place à des erreurs coûteuses : mauvais emplacement, sous-estimation des travaux, financement mal calibré.
Analyse de marché et cadrage du projet
La première étape consiste à analyser le marché ciblé :
- données démographiques et évolution de la population
- dynamique de l’emploi et présence d’entreprises
- projets urbains et d’infrastructures (transports, universités, zones commerciales)
- offre locative existante et tension du marché (taux de vacance, niveau des loyers)
Sur cette base, l’investisseur définit un cahier des charges précis : budget total, type de bien (studio, T2, colocation, parking), profil de locataire visé (étudiant, famille, senior, actif), horizon de détention. Ce cadrage rend les visites beaucoup plus productives.
Étude financière détaillée et sécurisation de la rentabilité
Pour chaque bien présélectionné, l’investisseur établit une étude financière complète :
- estimation du loyer réaliste (en fonction du marché, non du souhait personnel)
- chiffrage des charges courantes (copropriété, entretien, assurances, taxe foncière)
- budget travaux avec devis si nécessaire
- simulation fiscale selon le régime choisi (meublé, nu, SCI, etc.)
Le calcul de rentabilité, basé sur la formule ((loyer annuel – charges annuelles – impôts) / prix d’achat) × 100, permet alors de trier objectivement les opportunités. Un projet à 7 % brut avec des charges lourdes peut au final présenter une rentabilité nette inférieure à un autre projet à 5,5 % brut mais mieux structuré.
Lien entre immobilier rentable et stratégie globale d’enrichissement
L’investissement immobilier rentable s’inscrit dans une démarche patrimoniale globale. Les flux de loyers, la valeur des biens, la dette et la fiscalité interagissent avec le reste du patrimoine : épargne de précaution, placements financiers, retraite, projets entrepreneuriaux.
Une stratégie structurée associe souvent :
- un socle immobilier locatif (direct ou via SCPI)
- un portefeuille financier progressif (PEA, CTO, assurance-vie) détaillé dans investir en bourse pour débutants
- une gestion réfléchie des flux de trésorerie (remboursement de crédit, réserve pour travaux, réinvestissements)
L’objectif ne se limite pas à accumuler des biens, mais à bâtir un ensemble cohérent, résilient, capable de traverser des cycles économiques différents. Dans cette perspective, l’immobilier locatif devient un pilier solide, complémentaire d’autres leviers d’enrichissement expliqués dans le guide complet pour devenir riche.









