
Entre immobilier et bourse, beaucoup d’épargnants se sentent tiraillés. Rendement, risques, fiscalité, effort d’épargne, effet de levier, contraintes de gestion : chaque option suit une logique financière bien distincte. Les chiffres récents de 2025 et les projections 2026 permettent désormais d’y voir plus clair.
Dans cet article, je vous propose une analyse d’expert, nourrie de données concrètes sur les taux, les prix, la rentabilité locative, mais aussi sur les performances historiques des marchés actions. Vous verrez que le bon choix ne repose pas uniquement sur la rentabilité brute affichée, et que certaines stratégies hybrides offrent des compromis très efficaces.
| Critère clé | Immobilier | Bourse | Ce qu’en pense un expert |
|---|---|---|---|
| Accessibilité financière | Souvent besoin d’un apport + crédit | Entrée possible dès 50–100€ | La bourse est la plus simple pour démarrer |
| Niveau d’effort et gestion | Gestion locative, charges, travaux | Quasi aucune gestion | La bourse convient aux personnes sans temps à consacrer |
| Potentiel de rendement | 3 à 7% selon marché et localisation | 6 à 10% sur longue période | La bourse performe mieux sur le long terme |
| Sécurité perçue | Bien tangible, volatilité faible | Volatilité forte mais maîtrisable | Immobilier rassure, bourse récompense la patience |
| Profil idéal | Investisseur long terme cherchant stabilité | Investisseur flexible aimant la croissance | L’expert conseille de combiner les deux |
Sommaire
Immobilier vs bourse : poser les bases avant de choisir
Avant d’opposer immobilier et bourse, il faut comprendre la logique économique de chaque placement. L’immobilier résidentiel repose sur un actif tangible, financé en grande partie par le crédit, avec des loyers réguliers et des contraintes de gestion concrètes. La bourse repose sur la détention de parts d’entreprises ou d’ETF, hautement liquides, mais soumises à une volatilité quotidienne.
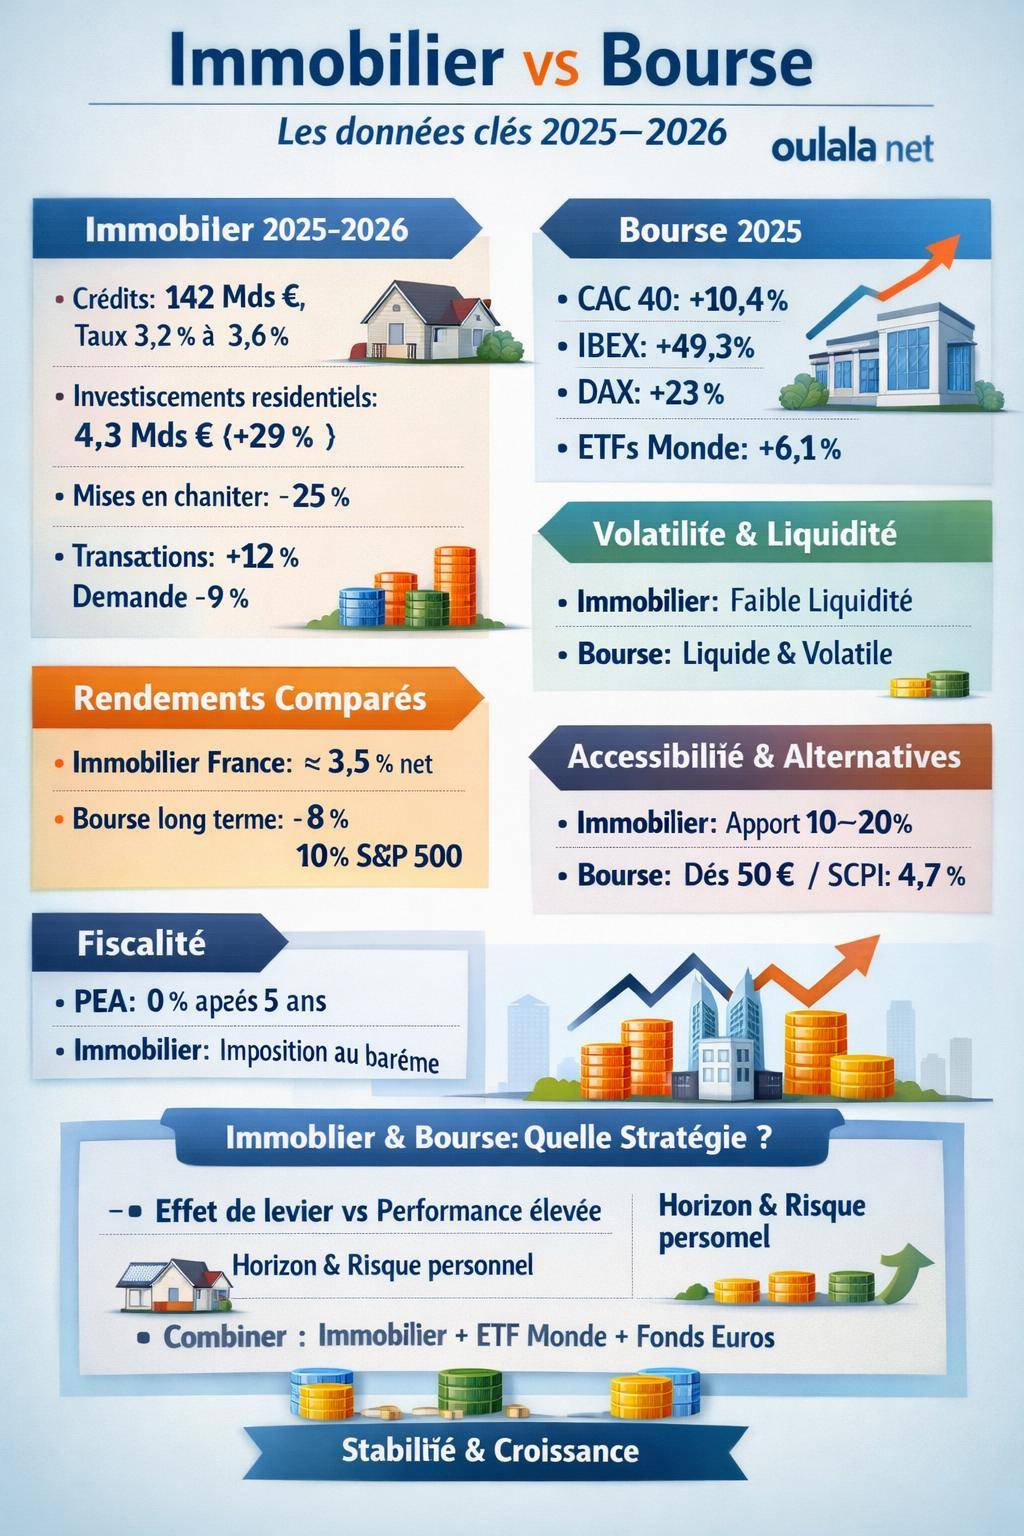
En 2025, le crédit immobilier reste accessible mais plus coûteux qu’à l’époque des taux à 1 %. Les volumes de crédits accordés atteignent environ 142 milliards d’euros, dans un environnement marqué par des taux situés entre 3,2 % et 3,6 %. Parallèlement, la bourse affiche des performances soutenues, avec un CAC 40 en hausse d’un peu plus de 10 % sur l’année et un CAC 40 GR (dividendes réinvestis) autour de 14,3 %.
Pour un investisseur, le dilemme ne se résume pas à une simple comparaison de pourcentages. Il implique :
- le temps disponible pour gérer son patrimoine ;
- la tolérance au risque et aux fluctuations de valeur ;
- la capacité d’endettement et l’apport personnel ;
- la fiscalité personnelle et le niveau de revenus ;
- l’horizon de placement (court, moyen, long terme).
Panorama 2025 de l’immobilier résidentiel : un marché en mutation
Le marché résidentiel français traverse une phase de transition profonde. Les montants en jeu restent conséquents : environ 4,3 milliards d’euros d’investissement résidentiel en 2025, soit une progression de 29 % par rapport à 2024. Cette hausse masque toutefois des réalités contrastées selon les segments et le type de biens.
Volumes, segments et tendances clés en 2025
Sur les neuf premiers mois de 2025, les investissements résidentiels totalisent environ 2,5 milliards d’euros, en hausse de 5 % par rapport à la même période en 2024. Le premier semestre pèse 1,9 milliard d’euros, tandis que le quatrième trimestre se distingue avec 561 millions d’euros, montrant un regain d’activité.
Les principaux segments se répartissent ainsi :
| Segment résidentiel (France 2025) | Montants / tendances |
|---|---|
| Résidentiel géré (étudiants, seniors, résidences services) | ≈ 1,7 milliard € |
| Résidentiel classique & intermédiaire | ≈ 2,6 milliards € (-4 % vs 2024) |
| Résidences étudiantes | ≈ 1,4 milliard € |
| Résidences seniors | ≈ 1,82 milliard € |
| Évolution du nombre de transactions | +12 % mais demande placée en baisse de 9 % |
Les résidences gérées (étudiants, seniors, coliving) captent une part croissante des flux. Les investisseurs professionnels se tournent vers ces produits pour la visibilité des loyers et la mutualisation des risques d’occupation. À l’inverse, le résidentiel classique intermédiaire subit un recul d’environ 4 %, signalant une prudence accrue des acquéreurs, notamment particuliers.
« Le résidentiel géré conserve une attractivité spécifique : mutualisation du risque locatif, contrats commerciaux, gestion externalisée. Pour un investisseur particulier bien accompagné, ces produits apportent une stabilité de revenus appréciable, sous réserve de bien choisir l’exploitant. »
Construction neuve en difficulté et impact pour l’investisseur
Le neuf subit une contraction marquée. Les mises en chantier reculent de 25 % sur 2025, avec un repli de 10,9 % au deuxième trimestre. Paradoxalement, les autorisations de construire progressent de plus de 31 %. Les promoteurs disposent de projets validés, mais retardent les lancements face à la demande affaiblie et au coût du financement.
Les ventes de logements neufs affichent un niveau inférieur de 50 % par rapport à 2019. Cette chute pèse sur l’offre à moyen terme et laisse présager des tensions ponctuelles sur certains marchés, notamment dans les zones à forte pression démographique.
Bourse en 2025 : performances, secteurs, indices
Les marchés actions européens connaissent un cycle porteur. Le CAC 40 progresse d’environ 10,4 % en 2025, porté par la vigueur de certains secteurs clés. L’indice atteint un plus haut historique autour de 8 314 points, témoignant d’un regain de confiance après les tensions des années précédentes.
Indices européens : un environnement globalement favorable
Au-delà de Paris, d’autres places boursières affichent des performances significatives :
| Indice | Performance 2025 |
|---|---|
| IBEX 35 (Espagne) | ≈ +49,3 % |
| FTSE MIB (Italie) | ≈ +31,5 % |
| DAX 40 (Allemagne) | ≈ +23 % |
| DAX (Allemagne, version historique) | ≈ +22 % |
| FTSE 100 (Royaume-Uni) | ≈ +21,5 % |
Ces gains traduisent un environnement de taux stabilisés, une trame macroéconomique mieux anticipée et un retour des flux vers les actions. Les investisseurs diversifiés en ETF monde bénéficient d’une exposition globale, avec une performance 2025 d’environ 6,1 % pour un ETF large monde, après +30,94 % en 2021 et -12,87 % en 2022.
Secteurs porteurs et poches de fragilité
Dans le CAC 40, certains secteurs se démarquent nettement. Les banques, comme Société Générale, enregistrent une progression spectaculaire autour de 153 %. Les valeurs de défense et les financières figurent parmi les segments les plus dynamiques. À l’opposé, Schneider Electric recule légèrement (environ -2,49 %) et Sanofi enregistre une baisse plus marquée (-12 %), tandis que LVMH reste globalement stable.
Cette hétérogénéité illustre un point clé : un investisseur boursier qui se limite à quelques titres isolés supporte un risque spécifique élevé. Une approche par ETF ou par sélection de valeurs de qualité (« quality investing ») réduit ce risque en diversifiant les sources de rendement.
« Un portefeuille actions construit sur des entreprises générant du free cash flow, faiblement endettées, avec des marges robustes et un avantage concurrentiel durable, traverse mieux les cycles économiques. Cet ancrage qualitatif pèse plus que le timing parfait d’entrée sur le marché. »
Taux, inflation et politique monétaire : le cadre 2026
Le choix immobilier vs bourse dépend fortement du contexte macroéconomique. En 2026, plusieurs tendances structurent l’arbitrage : niveau des taux, inflation persistante, fin des politiques monétaires ultra-accommodantes et retour à une gestion plus orthodoxe des banques centrales.
Crédit immobilier 2026 : fin de l’argent quasi gratuit
Les taux des crédits immobiliers en 2026 gravitent autour de 3,2 % à 3,6 % sur 20 ans. L’époque des taux à 1 % est clairement révolue. Les banques exigent un apport personnel compris entre 10 % et 20 % du prix du bien, frais inclus. Ce niveau filtre une partie des ménages, en particulier les primo-accédants sans épargne préalable.
La Banque centrale européenne maintient des taux de dépôt autour de 1,5 %. La période de quantitative easing massif est terminée, au profit d’une politique de taux plus orthodoxe. La marge de baisse des taux reste limitée en raison d’une inflation structurelle toujours présente, qui empêche un retour rapide aux conditions monétaires ultra-souples.
Inflation et rendements réels
Une inflation durable rogne mécaniquement le rendement réel des placements. Sur l’immobilier, les loyers suivent partiellement l’inflation, notamment via l’IRL, mais les plafonds réglementaires réduisent parfois l’indexation. Sur les actions, la capacité des entreprises à passer les hausses de coûts dans leurs prix devient un critère central.
Rendement immobilier vs bourse : comparaison chiffrée
Le débat immobilier vs bourse se focalise souvent sur le rendement annuel. En réalité, plusieurs dimensions doivent être considérées : rendement brut, rendement net après charges et fiscalité, effet de levier du crédit, potentiel d’appréciation du capital et volatilité.
Rendement de l’immobilier résidentiel en France et à l’étranger
En France, le rendement résidentiel net tourne autour de 3,5 % selon les marchés, après charges mais avant fiscalité. Dans un contexte de taux de crédit entre 3,2 % et 3,6 %, un projet locatif devient réellement intéressant à partir, en moyenne, d’un rendement brut compris entre 6 % et 7 %. Ce seuil permet d’absorber :
- les frais de gestion, de copropriété et les charges non récupérables ;
- la fiscalité (location nue ou meublée) ;
- le coût du crédit et de l’assurance emprunteur ;
- les périodes de vacance locative.
Certains marchés étrangers offrent des rendements supérieurs, au prix d’un risque pays et d’une gestion plus complexe :
| Marché immobilier | Rendement locatif net estimé |
|---|---|
| France résidentiel | ≈ 3,5 % |
| Sofia (Bulgarie) | ≈ 5 % |
| Bansko (Bulgarie) | ≈ 6 % – 10 % |
| Chypre | ≈ 6 % – 8 % |
| États-Unis (résidentiel locatif) | ≈ 6 % – 8 % |
L’écart de rendement net entre la France et certains marchés internationaux se situe entre 40 % et 130 %. En contrepartie, l’investisseur supporte un risque de change, un cadre juridique différent et une distance géographique qui complique la gestion. Une partie de ces contraintes peut être atténuée via des intermédiaires spécialisés ou des structures locales.
Performance historique de la bourse et de l’immobilier
Sur longue période, la bourse mondiale offre un rendement annuel moyen autour de 8 % par an. Sur les 30 dernières années, le S&P 500 affiche une performance moyenne proche de 10 % par an, dividendes réinvestis. Cette moyenne masque des années euphoriques (par exemple +30,94 % pour un ETF monde en 2021) et des années de repli (-12,87 % en 2022).
L’immobilier bénéficie de l’effet de levier du crédit. Avec un financement bancaire classique, un investisseur peut générer, en dix ans, un gain moyen d’environ 85 000 € sur un projet type, contre environ 47 800 € pour un investissement boursier sans levier, pour un capital de départ comparable. Sur dix ans, la performance globale ressort autour de :
- 283 % pour un projet immobilier financé à crédit ;
- 159 % pour un investissement boursier diversifié, sans levier.
Ces chiffres illustrent la puissance du crédit lorsqu’il est utilisé de manière maîtrisée. L’immobilier permet de mobiliser un capital que l’investisseur ne possède pas encore, en étalant l’effort dans le temps via les loyers.
Liquidité, volatilité et horizon de placement
Un autre axe majeur de comparaison concerne la liquidité et la volatilité. La bourse permet d’entrer et de sortir rapidement, contrairement à l’immobilier qui impose un horizon plus long et des délais de cession incompressibles.
Liquidité : vendre un bien vs vendre un ETF
Un portefeuille d’actions ou d’ETF se liquide généralement en 24 à 48 heures, avec un simple ordre de vente. Les fonds apparaissent ensuite sur le compte espèces, disponibles pour un nouvel investissement ou un retrait. Cette réactivité convient bien aux investisseurs qui souhaitent ajuster leur allocation en fonction des événements de marché.
À l’inverse, la revente d’un bien immobilier résidentiel nécessite entre quatre et six mois en moyenne, parfois davantage selon la localisation et le type de bien. L’investisseur doit :
- estimer le prix de marché ;
- trouver un acquéreur solvable ;
- attendre le délai de réalisation de la vente (compromis, rétractation, obtention du crédit acquéreur, acte authentique).
Cette moindre liquidité protège en partie contre des décisions impulsives, mais réduit la capacité à réagir rapidement en cas de besoin urgent de capitaux.
Volatilité et perception du risque
Les marchés actions fluctuent quotidiennement. Les annonces de résultats, les perspectives d’intelligence artificielle, les décisions de banques centrales ou les tensions géopolitiques entraînent des mouvements parfois brusques. Les investisseurs assistent en temps réel à ces variations, ce qui accentue la dimension émotionnelle.
L’immobilier résidentiel, lui, ne cote pas en continu. Les prix évoluent de manière plus progressive et les indices sont publiés avec un délai. La volatilité existe bel et bien, mais elle se voit moins. En parallèle, l’arrivée d’annonces immobilières générées ou optimisées par l’IA peut amener une certaine volatilité dans la perception des prix affichés.
« La bourse donne une illusion de risque plus forte que l’immobilier, car les variations sont visibles chaque jour. En réalité, une baisse ponctuelle de 20 % sur un portefeuille diversifié avec horizon 20 ans ne représente pas le même danger qu’un investissement locatif structurellement déficitaire dans une zone sinistrée. »
Fiscalité : PEA, location meublée, location nue
La fiscalité influence fortement le rendement net. Immobilier et bourse ne sont pas logés à la même enseigne. Un même rendement brut peut donner des résultats très différents une fois l’impôt et les prélèvements sociaux déduits.
Fiscalité boursière : PEA, CTO et ETF
En France, le PEA offre un cadre relativement avantageux pour les actions européennes et certains ETF éligibles. Au-delà de cinq ans de détention, les plus-values sortent sans impôt sur le revenu. Les prélèvements sociaux de 17,2 % s’appliquent toutefois sur la plus-value globale. Ce régime permet de capitaliser les gains à long terme avec une fiscalité contenue.
Sur un compte-titres ordinaire, les plus-values et dividendes sont soumis au prélèvement forfaitaire unique (PFU) de 30 % (12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux), avec option possible pour le barème progressif dans certains cas spécifiques.
Fiscalité immobilière : location nue vs meublée (LMNP)
En immobilier, la location nue subit une fiscalité plus lourde. Les loyers s’ajoutent au revenu imposable et supportent le barème progressif de l’impôt sur le revenu, ainsi que les prélèvements sociaux. Même avec le régime réel et la déduction des charges, le poids fiscal reste élevé pour les contribuables situés dans les tranches supérieures.
La location meublée non professionnelle (LMNP) offre un cadre plus favorable. L’investisseur amortit le bien sur 10 à 15 ans en moyenne, ce qui réduit sensiblement le résultat fiscal. Dans de nombreux cas, la fiscalité effective sur les loyers meublés reste très contenue pendant plusieurs années, tant que les amortissements couvrent le résultat.
En parallèle, les régimes locaux, les taxes foncières et d’habitation sur les résidences secondaires, ainsi que les éventuelles surtaxes dans certaines villes, doivent être intégrés dans le calcul. Dans des stations balnéaires ou touristiques, la rentabilité brute peut compenser ces charges, à condition de bien sélectionner la localisation du bien. Par exemple, un investissement en chambre d’hôtes proche du Crotoy suit des règles spécifiques en termes de fiscalité et de classement.
Régulation, DPE et impact sur la valeur des biens
Un investisseur immobilier doit intégrer le cadre réglementaire, en particulier les diagnostics de performance énergétique (DPE). Les futures interdictions de location pour les passoires thermiques et les obligations de rénovation modifient la donne.
DPE : contraintes et opportunités
Les logements classés F et G subissent progressivement des restrictions de location. Certains biens ne peuvent plus être loués, ou ne peuvent plus voir leur loyer augmenté, tant que des travaux de rénovation énergétique n’ont pas été réalisés. Ces contraintes entraînent une décote de l’ordre de 15 % à 20 % à l’achat.
Pour un investisseur averti, cette décote représente aussi un potentiel de valorisation. En rénovant un bien mal classé pour le repositionner en D ou C, il devient possible de :
- rétablir la possibilité de location ;
- augmenter l’attractivité locative (confort thermique, facture d’énergie) ;
- revaloriser le prix de revente ;
- accéder à certains dispositifs d’aides ou de prêts verts.
« Les passoires thermiques ne constituent pas uniquement un risque, mais aussi un gisement de valeur pour les investisseurs qui maîtrisent le coût des travaux et la réglementation énergétique. La clé réside dans le chiffrage précis des rénovations avant l’acquisition. »
Autres éléments réglementaires et de marché
Les encadrements de loyers dans plusieurs grandes villes, les réglementations sur la location de courte durée ou les contraintes spécifiques imposées aux logements touristiques influencent directement la rentabilité. Un investisseur en location saisonnière autour de zones littorales doit suivre de près les évolutions locales.
La gestion de biens touristiques dans une région comme la baie de Somme, avec des hôtels, restaurants et hébergements saisonniers, illustre bien ce point. Les règles d’urbanisme, de stationnement, de protection du littoral, ainsi que les autorisations de changement d’usage, orientent autant la faisabilité du projet que les chiffres bruts de rendement.
Accessibilité : apport, ticket d’entrée et effort d’épargne
L’un des critères les plus concrets pour arbitrer entre immobilier et bourse reste le ticket d’entrée et la capacité à mobiliser un apport. Les deux univers ne s’adressent pas au même stade de maturité financière.
Immobilier : apport et frais annexes
Pour un projet immobilier, l’apport demandé se situe entre 10 % et 20 % du montant total. Dans la pratique, cela signifie souvent plusieurs milliers d’euros, voire plusieurs dizaines de milliers d’euros dans les grandes métropoles. Cet apport couvre :
- les frais de notaire ;
- une partie du prix du bien ;
- éventuellement, une enveloppe de travaux.
Les banques analysent aussi le taux d’endettement, la stabilité des revenus, l’ancienneté professionnelle, la présence d’une épargne de précaution et la cohérence globale du projet. L’immobilier devient donc plus sélectif, mais permet à ceux qui passent ce filtre de mobiliser un capital bien supérieur à leur apport initial.
Bourse : entrée progressive à partir de 50 à 100 €
Sur les marchés financiers, le ticket d’entrée reste très accessible. Un investisseur ouvre un PEA ou un compte-titres avec des montants modestes, parfois dès 50 € à 100 €. Les versements programmés permettent de lisser le point d’entrée et de constituer un capital sans choc budgétaire.
Cette accessibilité fait de la bourse un outil adapté pour :
- les jeunes actifs en phase de constitution de patrimoine ;
- les investisseurs qui souhaitent tester leur tolérance au risque ;
- les personnes ne disposant pas des fonds propres suffisants pour un projet immobilier immédiat.
Placements alternatifs : SCPI, fonds euros et diversification
La binarité immobilier vs bourse reste partielle. Des solutions hybrides permettent d’exploiter les atouts de chacun tout en limitant certaines contraintes. C’est le cas des SCPI, des fonds euros dynamiques ou de certains fonds immobiliers cotés.
SCPI : immobilier mutualisé et rendement stable
Les SCPI diversifiées offrent des rendements généralement compris entre 4 % et 7 % brut par an, avec une moyenne autour de 4,7 % pour les SCPI de rendement. L’investisseur accède ainsi à un parc immobilier (bureaux, commerces, logistique, santé, résidentiel) géré par une société de gestion, sans intervention directe.
Les avantages principaux des SCPI :
- mutualisation des locataires et des emplacements ;
- gestion totalement déléguée ;
- ticket d’entrée plus faible qu’un bien en direct ;
- possibilité d’acquisition à crédit pour bénéficier d’un effet de levier.
En contrepartie, la liquidité reste plus faible qu’en bourse, et la valorisation peut être ajustée par la société de gestion en fonction du marché. La fiscalité s’apparente à celle de la location nue (revenus fonciers), sauf en cas d’investissement via l’assurance-vie ou un contrat de capitalisation.
Fonds euros nouvelle génération et allocation globale
Les fonds euros de nouvelle génération affichent des rendements autour de 4 % à 5 % brut. Ils offrent une garantie en capital (sous certaines conditions contractuelles) et une grande souplesse de rachat. Ces supports constituent un socle défensif dans une allocation, en complément de poches actions ou immobilières.
Une stratégie patrimoniale cohérente répartit généralement le capital entre plusieurs blocs :
- socle de sécurité (fonds euros, livrets réglementés) ;
- bloc de croissance (bourse via ETF diversifiés, PEA) ;
- bloc de revenus récurrents (immobilier locatif en direct, SCPI, LMNP, éventuellement investissements touristiques ciblés).
Approche experte : comment trancher entre immobilier et bourse
Face à l’ensemble de ces paramètres, le choix immobilier vs bourse se décide rarement en quelques lignes. Une méthode structurée permet d’aboutir à une stratégie alignée avec votre profil et avec la conjoncture 2025–2026.
Questions clés pour orienter le choix
Avant d’arbitrer, un investisseur gagne à se poser une série de questions précises :
- Quel est l’horizon de placement réel (5 ans, 10 ans, 20 ans) ?
- Quel niveau de volatilité suis-je prêt à accepter au quotidien ?
- Quelle part de mon temps puis-je consacrer à la gestion (recherche de locataires, travaux, suivi des marchés, etc.) ?
- Mon taux d’endettement et ma stabilité de revenus autorisent-ils un crédit immobilier ?
- Ma fiscalité actuelle favorise-t-elle plutôt le PEA, la location meublée ou la location nue ?
En répondant honnêtement à ces questions, de nombreux arbitrages se clarifient spontanément. Par exemple, un investisseur disposant déjà d’un patrimoine immobilier significatif a souvent intérêt à renforcer sa poche actions pour rééquilibrer son exposition aux cycles économiques.
Stratégies combinées : tirer parti des forces de chaque classe d’actifs
Une approche fréquemment utilisée par les professionnels consiste à articuler :
- un socle immobilier financé à crédit, générant un effet de levier maîtrisé, éventuellement via un bien en résidence principale plus un ou deux biens locatifs (LMNP, colocation, location touristique),
- une poche boursière en ETF monde et ETF thématiques raisonnablement pondérés (technologie, IA, santé, infrastructures),
- des réserves de liquidités sur fonds euros et livrets pour sécuriser les imprévus.
Aux États-Unis, par exemple, une exposition aux marchés technologiques liés à l’intelligence artificielle vise des perspectives d’appréciation annuelles de l’ordre de 15 % à 25 % sur certains segments, dans un cadre demeurant spéculatif. En Europe, un investisseur privilégiera souvent des ETF monde et des valeurs de qualité, avec une approche « quality investing » basée sur le free cash flow, la faible dette et la croissance rentable.
Immobilier localisé vs investissement financier mondial
Enfin, un dernier point pèse dans la balance : la dimension géographique. Un investissement immobilier reste, par nature, localisé. Un appartement touristique dans une ville côtière animée, à proximité de restaurants réputés et de structures hôtelières, ne réagit pas de la même manière à la conjoncture qu’un portefeuille d’actions mondiales.
La bourse permet d’acheter des parts de milliers d’entreprises réparties dans de nombreux pays. L’investisseur se détache ainsi de son marché immobilier local, parfois saturé ou peu dynamique. Cette diversification géographique joue un rôle clé dans la résilience globale du patrimoine, surtout lorsque certaines économies nationales traversent des périodes de stagnation prolongée.