

Banque traditionnelle ou banque en ligne ? Derrière ce choix en apparence simple se jouent des questions très concrètes : frais bancaires, qualité du service client, sécurité, innovation, mais aussi stratégie patrimoniale et gestion du quotidien. Les tarifs des banques de réseau progressent encore de 2,4 % en 2026, les banques en ligne affichent plusieurs millions de clients, et la frontière entre les deux modèles devient moins nette.
Les chiffres montrent un recul de la banque principale traditionnelle, une adoption massive des solutions digitales et une demande très forte pour des parcours « mixtes ». Entre agences de proximité, applications mobiles, IA, open banking, paiements instantanés et services intégrés, les modèles se transforment. Les différences les plus décisives ne sont pas toujours celles que l’on imagine au premier abord…
| Profil utilisateur | Banque traditionnelle | Banque en ligne |
|---|---|---|
| Personnes recherchant un accompagnement humain | Accès à un conseiller dédié, RDV en agence | Moins adaptée, assistance majoritairement en ligne |
| Utilisateurs souhaitant gérer tout depuis leur smartphone | Applications correctes mais moins flexibles | Expérience mobile optimisée et ultra-rapide |
| Budget serré ou besoin de réduire les frais | Frais de tenue de compte fréquents | Frais très réduits, souvent gratuits |
| Clients ayant besoin de produits complexes | Large gamme (crédits spécialisés, placements etc.) | Offre parfois plus limitée |
| Voyageurs fréquents | Frais à l’étranger variables | Cartes adaptées et frais réduits hors zone euro |
Comparateur de frais bancaires : Banque Traditionnelle vs Banque en Ligne
Sommaire
Banque traditionnelle vs banque en ligne : comprendre les modèles
Une banque traditionnelle (ou banque de réseau) s’appuie sur un maillage d’agences physiques, des conseillers attitrés, et un modèle économique fondé sur la relation de proximité, le crédit, l’épargne réglementée et les services annexes (assurances, placements, crédits spécialisés).
Une banque en ligne fonctionne principalement via une interface web et une application mobile. La relation client se fait à distance : chat, téléphone, messagerie sécurisée, parfois visioconférence. L’absence de réseau d’agences réduit les coûts fixes, ce qui permet en général des frais bancaires plus contenus et une forte mise en avant de l’ergonomie et de l’innovation.
Dans les faits, la frontière se floute : certaines banques en ligne appartiennent à de grands groupes de réseau (BoursoBank à Société Générale, Hello Bank à BNP Paribas, Fortuneo au Crédit Mutuel Arkéa), et les banques traditionnelles proposent désormais des applis avancées, du banking as a service ou encore des parcours clients 100 % digitaux.
« Les clients demandent des services bancaires accessibles partout, tout le temps, sans renoncer à un interlocuteur humain capable de les accompagner dans les moments de vie importants. »
Panorama du marché : clients, parts de marché et chiffres clés
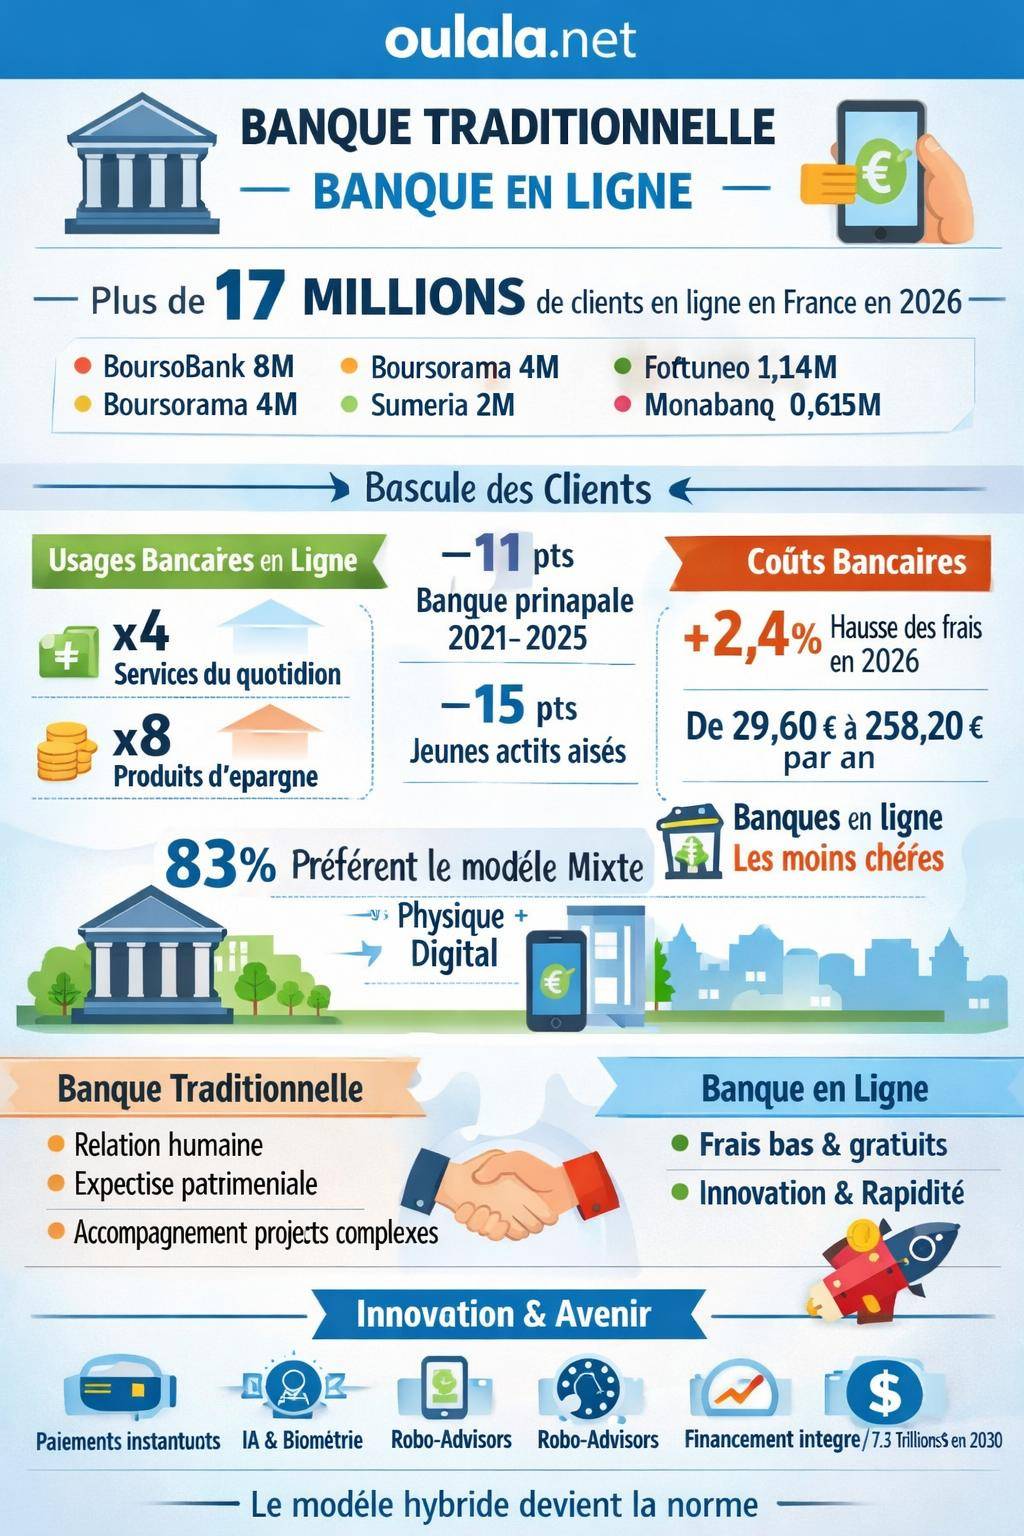
Les données récentes mettent en lumière une transformation profonde des usages bancaires. Les acteurs en ligne atteignent des volumes significatifs de clients et concurrencent directement les banques de réseau sur le compte courant et les moyens de paiement.
En 2026, plusieurs banques en ligne rassemblent déjà plusieurs millions de clients, ce qui confirme la solidité de ce modèle et son ancrage dans le quotidien des ménages.
Les grands acteurs des banques en ligne en 2026
Le tableau suivant synthétise le nombre de clients de quelques acteurs majeurs de la banque en ligne en France en 2026 :
| Banque en ligne | Nombre de clients (2026) | Particularité notable |
|---|---|---|
| BoursoBank | 8 000 000 | Position forte sur le compte courant et la bourse en ligne |
| Boursorama Banque | 4 000 000 | Marque historique, intégrée à BoursoBank |
| Sumeria | 2 000 000 | Positionnement digital et services innovants |
| Fortuneo | 1 400 000 | Offres compétitives, filiale du Crédit Mutuel Arkéa |
| Hello Bank | 1 000 000 | Banque en ligne adossée à BNP Paribas |
| Monabanq | 615 000 | Forte mise en avant du service client et de l’accessibilité |
Ces volumes soulignent l’ampleur de la migration vers des modèles bancaires digitaux. Les banques en ligne ne ciblent plus uniquement les profils technophiles, mais aussi les familles, les retraités actifs, les indépendants et les investisseurs particuliers.
Recul de la banque principale traditionnelle
Les études de marché indiquent un recul de 11 points de la part de marché des banques traditionnelles comme banque principale entre 2021 et 2025. Chez les jeunes actifs aisés, ce recul atteint 15 points. Ces profils, souvent bien équipés en outils numériques, arbitrent plus vite entre frais, services et autonomie de gestion.
En parallèle, le taux de pénétration des banques en ligne progresse fortement :
- x4 sur les services de banque au quotidien (compte courant, carte, virements) ;
- x8 sur les produits d’épargne (livrets, assurance-vie, bourse en ligne).
Ces évolutions montrent que les banques en ligne occupent désormais un rôle central dans l’équipement bancaire, au-delà du simple « compte secondaire gratuit » utilisé uniquement pour les achats sur internet.
Frais bancaires : quel modèle coûte le moins cher ?
Les frais bancaires constituent l’un des critères les plus tangibles au moment de choisir entre banque traditionnelle et banque en ligne. Les hausses de tarifs dans les réseaux physiques, conjuguées à une inflation modérée, modifient l’arbitrage économique pour de nombreux ménages.
Évolution des tarifs en 2026
En 2026, les banques de réseau appliquent une hausse moyenne de leurs tarifs de 2,4 %, alors que l’inflation prévue pour 2025 tourne autour de 1 %. Cette tension sur les grilles tarifaires se traduit par une augmentation progressive du coût de la relation bancaire traditionnelle, surtout pour les profils qui multiplient les services (cartes, packages, options, incidents de paiement).
Les principaux postes de frais restent stables dans leur nature :
- tenue de compte ;
- cotisation de cartes bancaires (débit immédiat, différé, haut de gamme) ;
- frais de retrait ou de paiement à l’étranger ;
- commissions d’intervention et incidents ;
- frais de virements et de prélèvements dans certains cas particuliers.
À l’échelle d’un an, la facture peut varier fortement d’une banque à l’autre : entre 29,60 € et 258,20 € de frais annuels en moyenne selon les profils et les établissements de réseau. Cette fourchette reflète des politiques tarifaires très différentes selon que la banque vise la massification ou la personnalisation de l’offre.
Banques en ligne : une structure de coûts différente
Les banques en ligne bénéficient d’une structure de coûts allégée grâce à l’absence d’agences physiques et à une automatisation poussée des opérations courantes. Plusieurs acteurs figurent parmi les établissements les moins chers du marché, notamment :
- BoursoBank ;
- Fortuneo ;
- Hello Bank.
Ces banques proposent généralement :
- des comptes sans frais de tenue de compte ;
- des cartes bancaires gratuites ou peu coûteuses sous conditions de revenus ou d’utilisation ;
- des frais réduits sur les opérations internationales ;
- une tarification claire des incidents, parfois avec des plafonds plus bas.
La banque en ligne tend à être moins coûteuse pour un usage courant discipliné (peu d’incidents, gestion autonome). La banque de réseau reste adaptée aux profils qui recherchent un accompagnement soutenu, même si cela implique un niveau de frais plus élevé.
Pour affiner la réflexion, un passage par une démarche structurée de choix d’établissement reste très utile : comment choisir sa banque en fonction de son profil et de ses priorités ?
Qualité de service, proximité et accompagnement
Le rapport au conseiller et à l’agence reste au cœur du choix entre banque traditionnelle et banque en ligne. La nature de l’accompagnement ne se limite pas à la disponibilité téléphonique : elle touche aux conseils sur-mesure, à la pédagogie financière et à la gestion des moments sensibles (découverts, accidents de la vie, succession, divorce, transmission, etc.).
Banque traditionnelle : relation humaine et suivi global
Une banque de réseau offre un interlocuteur identifié, parfois suivi pendant plusieurs années. Cette continuité relationnelle facilite la compréhension du contexte familial, professionnel et patrimonial du client. Elle permet aussi un dialogue plus nuancé sur les projets à moyen et long terme.
Dans une agence, le client obtient :
- des rendez-vous physiques pour des sujets complexes (crédit immobilier, renégociation, restructuration d’endettement) ;
- une capacité de négociation sur certains frais ou taux, selon le profil ;
- un accompagnement lors des aléas (découvert prolongé, difficulté de trésorerie, incidents de paiement).
« Je suis resté dans ma banque traditionnelle pour conserver un interlocuteur unique qui connaît mes projets, mes contraintes et mon historique. Les décisions se prennent plus vite quand le dossier est déjà compris. » – Avis d’un client basé sur son expérience personnelle.
Ce modèle s’adresse bien aux ménages qui valorisent la proximité géographique et le rendez-vous en face-à-face. Il reste aussi adapté aux profils qui gèrent plusieurs entités (compte perso, compte pro, SCI, sociétés patrimoniales) et recherchent une vision consolidée.
Banque en ligne : réactivité, autonomie et support étendu
La banque en ligne mise sur une expérience client forte via le digital : interface claire, procédures simplifiées, réponses rapides via chat, FAQ riches, espace client détaillé. Les services de support 24/7 se démocratisent : assistance téléphonique ou chat en dehors des heures de bureau, déclaration de perte de carte en continu, blocage/déblocage immédiat depuis l’application.
Les principaux avantages du service en ligne incluent :
- des délais réduits pour les opérations simples (ouverture de compte, modification de plafond, commande de carte) ;
- une documentation contractuelle accessible directement dans l’espace client ;
- des outils pédagogiques intégrés (simulateurs de crédit, modules de gestion budgétaire, indicateurs de dépenses).
Pour un lecteur qui apprécie la gestion en autonomie, la banque en ligne offre un environnement très adapté. Pour vérifier la cohérence de ce choix avec la réalité budgétaire, un passage par un guide dédié à la gestion efficace de l’argent apporte des repères utiles.
Innovation, technologies et services digitaux
La compétition entre banques traditionnelles et en ligne se joue de plus en plus sur le terrain de la technologie. Les évolutions de l’IA, de l’open banking, des paiements instantanés et du banking as a service transforment la manière dont les clients interagissent avec leur banque.
Paiements : rapidité, personnalisation et biométrie
Les tendances observées sur les paiements structurent déjà les offres des établissements :
- des paiements plus personnalisés (catégorisation des dépenses, limites par type de commerçant, cartes virtuelles dédiées à certains usages) ;
- le développement des paiements biométriques en magasin : validation via empreinte digitale ou reconnaissance faciale ;
- une généralisation progressive du règlement instantané, aussi bien pour les virements entre particuliers que pour les règlements commerçants ;
- un objectif de paiement en ligne en un clic d’ici 2030, intégré dans les parcours d’achat.
Les banques en ligne se positionnent souvent en éclaireurs sur ces segments, avec des fonctionnalités rapidement déployées dans les applications. Les banques de réseau suivent avec un léger décalage, mais profitent d’un socle technologique robuste et d’une forte capacité d’investissement.
IA, prévention de la fraude et robo-advisors
L’intelligence artificielle irrigue désormais la quasi-totalité de la chaîne de valeur bancaire : scoring de crédit, détection des fraudes, automatisation du support, analyse de la data client. Les enjeux se concentrent sur la qualité de la donnée et l’autonomie des systèmes, avec des priorités claires en matière de sécurité :
- gestion de l’identité numérique ;
- prévention de la fraude (transactions suspectes, usurpation, phishing) ;
- sécurité des réseaux et des API.
Les établissements, qu’ils soient en ligne ou de réseau, développent :
- des systèmes de prévention de fraude basés sur l’IA qui analysent les comportements de paiement ;
- des outils de robo-advice pour l’investissement : allocation d’actifs, rééquilibrage automatique, suggestions d’arbitrages ;
- des fonctionnalités de PFM (Personal Finance Management) : catégorisation automatique, projections de trésorerie, alertes budgétaires.
Ces outils renforcent l’autonomie du client et permettent un suivi plus fin de sa situation, avec des recommandations adaptées à son profil de risque et à ses objectifs.
Open banking, services composables et super-applications
L’open banking ouvre la voie à de nouveaux usages : agrégation de comptes issus de plusieurs banques, initiation de paiements depuis des applications tierces, partage de données financières avec des partenaires (fintechs, agrégateurs, plateformes de comptabilité).
Les banques, en ligne comme traditionnelles, s’orientent vers des services composables via API : assurance intégrée, crédit instantané au moment du paiement, services d’abonnement modulaires. Le banking as a service permet à des acteurs non bancaires (plateformes e-commerce, applications de mobilité, marketplaces) d’intégrer des services financiers directement dans leurs parcours.
Ce mouvement nourrit l’émergence de super-applications financières : l’utilisateur gère comptes bancaires, épargne, investissements, crédits, assurances, voire services non financiers (cashback, billetterie, avantages) au sein d’une même interface.
Les banques en ligne apparaissent souvent plus rapides dans l’adoption de nouveaux services digitaux. Les banques traditionnelles compensent par la robustesse de leurs systèmes, la diversité de leurs métiers et la capacité à proposer des montages complexes (ingénierie patrimoniale, structuration de financements professionnels).
Sécurité, conformité et protection des données
La sécurité constitue un sujet central dans le choix d’un établissement, qu’il soit en ligne ou de réseau. Dans les deux cas, les banques sont soumises aux mêmes cadres réglementaires (autorités de supervision, exigences de fonds propres, directives européennes, règles de lutte contre le blanchiment, etc.).
Dispositifs de sécurité en place
Parmi les dispositifs mis en œuvre par les banques pour sécuriser les opérations :
- authentification forte pour les paiements et les connexions sensibles ;
- moniteurs comportementaux pour repérer les activités inhabituelles ;
- systèmes auto-réparateurs capables d’isoler des segments du système en cas d’incident ;
- identifiants de paiement personnalisés, renouvelables ou virtuels pour réduire les risques de fraude.
Les progrès en IA renforcent la capacité de réaction en temps réel : blocage préventif d’une carte, alerte instantanée au client, vérification additionnelle pour des montants élevés ou des zones géographiques sensibles.
Banque en ligne : perception du risque vs réalité
La banque en ligne suscite parfois un sentiment d’insécurité du fait de l’absence d’agence et de la forte exposition aux canaux numériques. Pourtant, les exigences réglementaires sont identiques à celles des banques traditionnelles, et les investissements en cybersécurité restent très élevés.
La surface d’attaque se concentre sur les environnements web et mobiles, d’où le déploiement massif :
- de protocoles chiffrés avancés ;
- d’audits réguliers de sécurité ;
- de programmes de bug bounty ;
- de procédures de remédiation accélérée en cas de faille.
« La sécurité d’une banque en ligne ne se juge pas uniquement sur sa présence physique, mais sur la solidité de ses systèmes d’information, la qualité de ses équipes de cybersécurité et sa réactivité face aux incidents. »
Dans les banques de réseau, la sécurité repose sur les mêmes piliers technologiques, avec toutefois un volet organisationnel supplémentaire : sécurisation des agences, gestion des flux papier, procédures internes, etc.
Offres, produits et accompagnement patrimonial
Le choix entre banque traditionnelle et banque en ligne ne se limite pas à la gestion du compte courant. Les produits proposés et l’accompagnement sur les sujets patrimoniaux jouent un rôle déterminant, surtout pour les ménages qui gèrent une épargne significative, des projets immobiliers ou des investissements de long terme.
Banques traditionnelles : un spectre large de solutions
Les grands groupes bancaires affichent des chiffres d’affaires significatifs, qui traduisent la diversité de leurs activités :
| Groupe bancaire | Chiffre d’affaires 2024 (Mds €) | Forces principales |
|---|---|---|
| BNP Paribas | 47 | Portefeuille complet, présence internationale, financement spécialisé |
| Crédit Agricole | 38 | Réseau dense, proximité territoriale, assurance et épargne |
| BPCE | 25 | Banque de détail, banque d’investissement, solutions pour les entreprises |
Ces groupes couvrent l’ensemble du spectre :
- épargne réglementée (Livret A, LDDS, PEL, etc.) ;
- assurance-vie en euros et en unités de compte ;
- crédits immobiliers et consumer finance ;
- gestion privée et gestion de fortune ;
- banque d’affaires, financement de projets, ingénierie fiscale et patrimoniale.
Dans ce cadre, la banque de réseau se positionne comme un partenaire de long terme, capable de structurer des solutions sur-mesure, notamment pour les dirigeants d’entreprise, les professions libérales, les investisseurs immobiliers et les familles patrimoniales.
Banques en ligne : épargne, bourse et crédit
Les banques en ligne ont été très actives sur l’épargne et la bourse en ligne. Elles offrent souvent :
- des livrets boostés ou fortement rémunérés sur certaines périodes ;
- des assurances-vie à frais réduits, avec un large univers de supports (ETF, OPCVM, unités de compte thématiques) ;
- des PEA, CTO et plans d’investissement boursier pilotés ou libres ;
- des crédits à la consommation et, de plus en plus, des crédits immobiliers en ligne.
Les prêts et crédits instantanés se développent : réponses en temps réel ou quasi temps réel, intégration dans les parcours d’achat (financement fractionné, crédit intégré lors d’un achat important, etc.). Les taux proposés sont souvent compétitifs pour les bons dossiers, même si l’accompagnement sera plus standardisé que dans une agence physique.
Certaines banques en ligne appartiennent à des groupes de réseau, ce qui permet au client de bénéficier à la fois de la tarification agressive et de l’accès à des produits patrimoniaux plus élaborés via la maison-mère.
Banque principale, compte secondaire et modèle hybride
La question « banque traditionnelle ou banque en ligne ? » ne conduit pas forcément à un choix exclusif. Une large majorité de clients oriente ses décisions vers un modèle combinant les deux univers.
Recul de la banque principale traditionnelle
Entre 2021 et 2025, la banque de réseau recule de 11 points comme banque principale et de 15 points chez les jeunes actifs aisés. Dans le même temps, les banques en ligne consolident leur position comme outil de banque au quotidien et support d’épargne.
Les comportements les plus courants aujourd’hui :
- banque de réseau comme banque pivot pour les projets structurants (immobilier, statut pro, patrimoine) ;
- banque en ligne comme banque opérationnelle pour le quotidien (dépenses courantes, paiements, virements, achat en ligne) ;
- compte dédié dans une banque en ligne pour l’épargne financière ou le trading.
Une préférence marquée pour le modèle mixte
Les études de comportement client indiquent que 83 % des clients souhaitent une banque mixte : une combinaison de services physiques et digitaux. Ce chiffre illustre une attente claire : bénéficier de la simplicité des outils numériques sans renoncer à un repère humain en cas de besoin.
Ce modèle hybride prend plusieurs formes :
- banque traditionnelle principale + banque en ligne secondaire ;
- banque en ligne principale + recours ponctuel à une banque de réseau pour des opérations spécifiques ;
- multi-bancarisation selon les usages : une pour le foyer, une pour l’activité pro, une pour l’épargne, etc.
La multi-bancarisation implique une gestion plus structurée. Sans suivi précis des flux, des prélèvements et des échéances, le risque de désorganisation augmente. Un appui sur des outils de suivi budgétaire, éventuellement proposés par la banque ou par des applications tierces, limite ce risque.
Profils de clients : quel type de banque selon votre situation ?
Le choix entre banque traditionnelle et banque en ligne varie fortement selon le profil et les besoins concrets. L’enjeu consiste à aligner les services bancaires avec le mode de vie, les projets et le degré d’autonomie souhaité.
Jeunes actifs, étudiants et premiers salaires
Les jeunes actifs, notamment les profils aisés, représentent une part significative des clients qui basculent vers les banques en ligne. Ils recherchent :
- des frais réduits ;
- une appli mobile ergonomique ;
- des services de paiement modernes (wallet, paiement mobile, carte virtuelle, virement instantané) ;
- des outils de budgétisation intégrés (catégorisation automatique, suivi des abonnements).
Dans ce contexte, une banque en ligne s’adapte bien aux premiers besoins, surtout lorsque les projets immobiliers ou d’installation professionnelle ne sont pas encore d’actualité.
Familles et projets immobiliers
Pour un foyer avec enfants, charges récurrentes et projets immobiliers, la combinaison des deux modèles apporte souvent un meilleur équilibre. La banque de réseau conserve un rôle clé sur :
- le financement de la résidence principale ;
- les renégociations ou rachats de prêts ;
- les montages complexes (prêt relais, achat/revente, investissement locatif avec société civile, etc.).
Une banque en ligne vient en complément pour optimiser le coût du compte courant, centraliser les dépenses du foyer et gérer une partie de l’épargne de précaution ou de l’épargne projet.
Indépendants, professions libérales, entrepreneurs
Les indépendants et dirigeants jonglent avec plusieurs comptes (perso, pro, holdings, SCI). Ils apprécient souvent :
- la relation dédiée d’un chargé d’affaires en banque traditionnelle ;
- l’accès à des lignes de crédit, découverts autorisés, financements d’équipement ;
- l’intégration avec des logiciels de facturation et de comptabilité via l’open banking.
Les banques en ligne et les néobanques pro offrent des solutions attractives pour la gestion courante (facturation, encaissements, cartes virtuelles), mais la profondeur d’accompagnement sur les montages financiers reste plus forte dans les réseaux traditionnels, surtout pour les dossiers complexes.
Épargnants et investisseurs particuliers
Les épargnants qui souhaitent structurer leur patrimoine ont intérêt à combiner plusieurs outils :
- banques en ligne pour les supports boursiers, les ETFs, les plans d’investissement réguliers et l’assurance-vie à frais allégés ;
- banques traditionnelles ou réseaux spécialisés pour la gestion privée, les montages immobiliers, l’accompagnement sur la fiscalité et la succession.
Dans ce domaine, certains foyers privilégient un acteur perçu comme solide en matière de relation cliente. Les sondages placent par exemple le Crédit Mutuel parmi les établissements préférés, ce qui reflète un attachement à une certaine forme de proximité et de stabilité perçue.
Comparatif synthétique : banque traditionnelle ou banque en ligne ?
Le tableau ci-dessous propose une vue structurée des différences entre banque traditionnelle et banque en ligne selon quelques critères clés.
| Critère | Banque traditionnelle | Banque en ligne |
|---|---|---|
| Frais bancaires | Plus élevés en moyenne, hausse de 2,4 % en 2026, forte variabilité selon l’agence et les négociations | Généralement plus faibles, tenue de compte souvent gratuite, cartes peu coûteuses ou gratuites |
| Relation client | Conseiller dédié, rendez-vous en agence, suivi personnalisé | Support à distance (chat, téléphone, mail), outils self-service, documentation en ligne |
| Accessibilité | Agences physiques + canaux digitaux, horaires d’ouverture limités | Accès 24/7 via web et appli, sans agence |
| Innovation digitale | Montée en puissance, déploiements parfois plus lents | Déploiement rapide de nouvelles fonctionnalités, forte culture produit |
| Offres patrimoniales | Gamme large, gestion privée, solutions sur-mesure | Épargne et bourse compétitives, robo-advisors, offres patrimoniales plus standardisées |
| Crédits | Large panel (immo, conso, pro), accompagnement pour dossiers complexes | Crédits conso et immo en développement, décision rapide, procédures standard |
| Sécurité | Normes strictes, sécurité sur les systèmes et en agence | Normes identiques, forte concentration des efforts sur la cybersécurité |
| Adaptation au profil client | Spécifiquement adapté aux profils patrimoniaux, pros, familles avec projets complexes | Très adapté aux usages quotidiens numériques, jeunes actifs, multi-bancarisation |
Vers 2030 : quelle trajectoire pour les banques traditionnelles et en ligne ?
Les trajectoires des deux modèles convergent vers une intégration encore plus forte des services financiers dans la vie quotidienne. Le marché du financement intégré (intégration des solutions de paiement, de crédit et d’assurance dans les parcours non financiers) pourrait atteindre 7,2 trillions de dollars dans le monde d’ici 2030, avec déjà 92 % des entreprises envisagées comme utilisatrices de ces solutions.
Les banques, qu’elles soient de réseau ou en ligne, se positionnent au cœur de ce mouvement :
- en fournissant les briques bancaires (comptes, cartes, paiements, crédits) aux acteurs tiers via des API ;
- en s’intégrant dans des écosystèmes plus larges : mobilité, commerce, immobilier, services aux entreprises ;
- en renforçant les outils d’analyses prédictives pour anticiper les besoins clients et proposer des réponses adaptées en temps réel.
Dans ce contexte, la distinction « banque traditionnelle » vs « banque en ligne » évolue progressivement vers une opposition entre :
- banques centrées sur la relation humaine à forte valeur ajoutée, avec expertise patrimoniale et accompagnement sur les projets complexes ;
- banques et acteurs technologiques centrés sur la fluidité des parcours, l’intégration dans la vie numérique et la réduction des frictions au quotidien.
Pour aller plus loin dans la réflexion et comparer les offres des différents acteurs digitaux, un focus sur la meilleure banque en ligne en 2024 aide à affiner les critères de sélection selon les besoins réels : frais, fonctionnalités, qualité de l’appli, politique d’épargne et outils de pilotage budgétaire.









